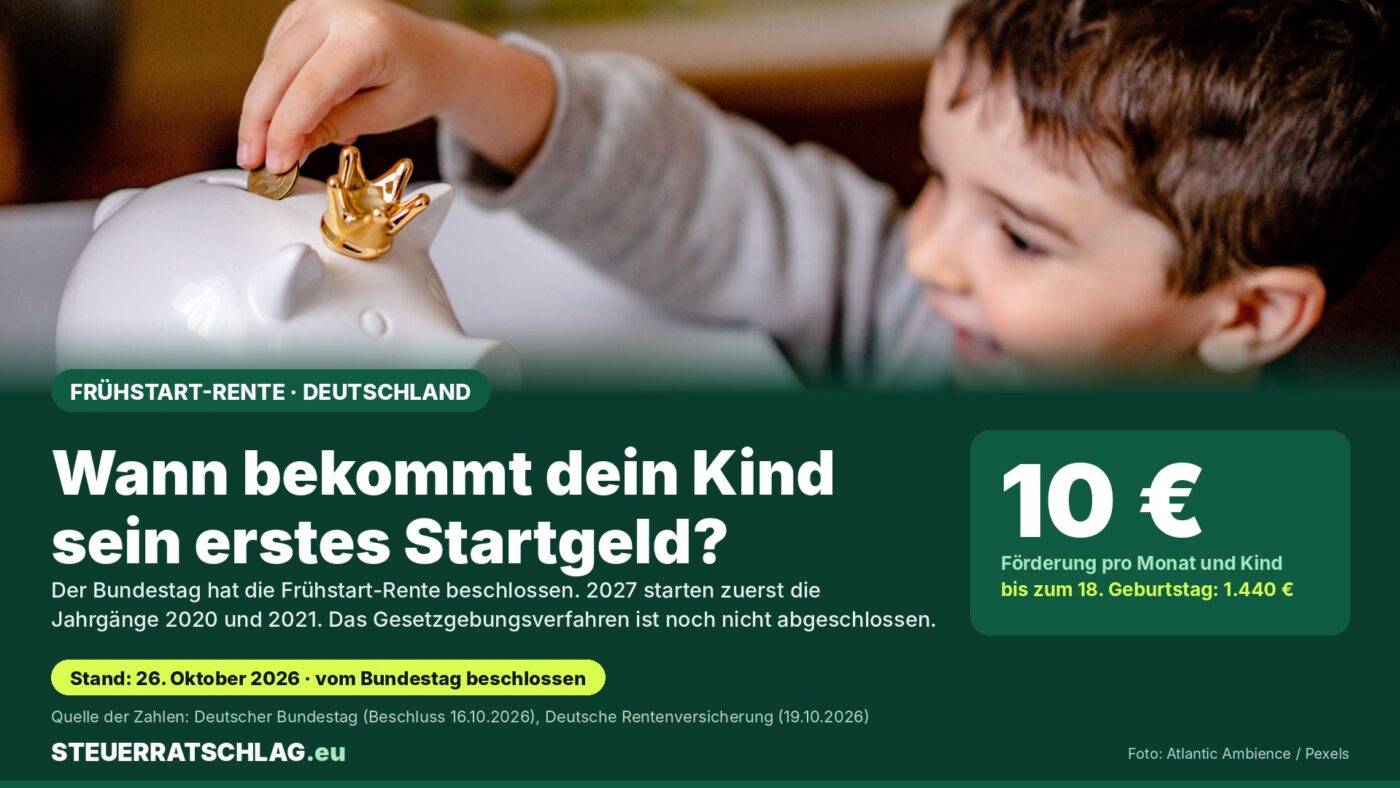
Der Bundestag hat die Frühstart-Rente beschlossen: Der Staat soll für jedes Kind in Deutschland vom 6. bis zum 18. Geburtstag 10 Euro im Monat einzahlen. Was feststeht, was noch offen ist und was Eltern jetzt klären können. Stand: 26. Oktober 2026.
Kurz gesagt: Niemand muss einen Antrag stellen, damit die staatlichen 10 Euro fließen – aber wer mehr aus der Förderung machen will, sollte sich vor dem Start mit der Frage beschäftigen, ob ein eigener Depotvertrag für das Kind sinnvoll ist.
Der deutsche Bundestag hat am Freitag, 16. Oktober 2026, die Frühstart-Rente verabschiedet. Nach der Darstellung des Bundestag stimmten CDU/CSU und SPD dafür, Bündnis 90/Die Grünen und Die Linke dagegen, die AfD enthielt sich. Die Deutschen Rentenversicherung weist zugleich darauf hin, dass das parlamentarische Verfahren noch nicht abgeschlossen ist. Für Familien mit Kindern ab sechs Jahren ist das die bislang konkreteste staatliche Starthilfe für eine kapitalgedeckte Altersvorsorge – und sie wirft praktische Fragen auf: Wer bekommt wann Geld, wo liegt es, und was können Eltern selbst beitragen?
Was der Bundestag beschlossen hat
Der Staat zahlt nach dem Gesetz 10 Euro pro Monat und Kind, sofern das Kind seinen ersten Wohnsitz in Deutschland hat. Die Förderung läuft vom 6. Geburtstag bis zum 18. Geburtstag, das sind 144 Monatsbeträge und zusammen 1.440 Euro; diese Summe nennt auch die FAQ der Deutschen Rentenversicherung. Gestartet wird laut Bundestag mit dem Geburtsjahrgang 2020, ab 2027 kommt jedes Jahr der Jahrgang der Sechsjährigen hinzu. Die Rentenversicherung nennt für 2027 die Jahrgänge 2020 und 2021 als erste Gruppe. Ältere Kinder können zwar einen Vertrag abschließen, erhalten aber keine staatliche Förderung.
Beantragt werden muss die Förderung nach den Angaben der Deutschen Rentenversicherung nicht. Geplant ist, dass die Zentrale Zulagenstelle für Altersvermögen (ZfA), die bei der Deutschen Rentenversicherung Bund eingerichtet wird, den Anspruch prüft und die monatlichen Beträge auszahlt.
| Merkmal | Regelung laut Bundestag und Rentenversicherung |
|---|---|
| Förderung | 10 Euro pro Monat und Kind |
| Zeitraum | 6. bis 18. Geburtstag (144 Monate) |
| Gesamtsumme | 1.440 Euro je Kind |
| Erste Jahrgänge | 2020 und 2021 (Start 2027) |
| Eigene Einzahlungen | bis 6.840 Euro pro Jahr begünstigt |
| Verfügbar | grundsätzlich ab 65 Jahren |
| Erträge | bis zur Auszahlungsphase steuerfrei |
Quellen: Deutscher Bundestag, 16.10.2026; Deutsche Rentenversicherung, Frühstart-Rente: Häufige Fragen. Stand: 26. Oktober 2026.
Eigenes Depot oder staatliche Sammelanlage?
Eltern haben zwei Wege. Wer einen Vertrag abschließt, bekommt nach Angaben des Bundestag ein Produkt, das dem Standarddepot der privaten Altersvorsorge entspricht; der Abschluss ist elektronisch möglich, eine Beratung ist nicht vorgeschrieben. Schließen die Eltern keinen Vertrag ab, fließen die 10 Euro in ein Sondervermögen des Bundes „Frühstartrente“, das zum 1. Januar 2028 errichtet werden soll. Die Pressemitteilung der Bundesregierung nennt die Deutsche Bundesbank als Verwalterin dieser kollektiven Anlage. Der Bundestag hat eine Anlagevorgabe aufgenommen: Die Mittel dürfen nur in breit gestreute globale Aktien oder Aktienfonds fließen, Kredite darf das Sondervermögen nicht aufnehmen.
Wichtig für die Einordnung: Aktien und Aktienfonds schwanken im Wert. Verluste sind möglich, auch über lange Zeiträume, und der Wert am 18. Geburtstag lässt sich nicht vorhersagen. Für Eltern bedeutet das: Die 10 Euro sind eine staatliche Einzahlung, keine garantierte Rendite.
Ansprüche aus dem Sondervermögen können später in einen eigenen Altersvorsorgevertrag übertragen werden; nach der Pressemitteilung der Bundesregierung ist das bis zum 35. Lebensjahr möglich. Die FAQ der Deutschen Rentenversicherung nennt als Beispiele ein Riester-Produkt oder das geplante Altersvorsorgedepot.
Was 10 Euro im Monat bewirken können – Modellrechnung
Wie viel nach zwölf Jahren auf dem Konto liegt, hängt von der Wertentwicklung ab. Die folgende Rechnung der Redaktion zeigt, wie sich 144 Monatsbeträge von je 10 Euro unter verschiedenen Annahmen entwickeln würden. Sie ist ausdrücklich keine Prognose: Kosten, Steuern und Kursschwankungen sind nicht berücksichtigt, die Renditen sind frei gewählte Rechenwerte.
| Angenommene Rendite pro Jahr | Wert am 18. Geburtstag | Davon staatliche Einzahlungen |
|---|---|---|
| 0 Prozent | 1.440 Euro | 1.440 Euro |
| 3 Prozent | 1.731 Euro | 1.440 Euro |
| 5 Prozent | 1.961 Euro | 1.440 Euro |
| 7 Prozent | 2.227 Euro | 1.440 Euro |
Berechnung: STEUERRATSCHLAG.eu. Annahmen: Einzahlung 10 Euro am Monatsende, monatliche Verzinsung zum gleichen Jahreswert, ohne Kosten und Steuern. Stand: 26. Oktober 2026.
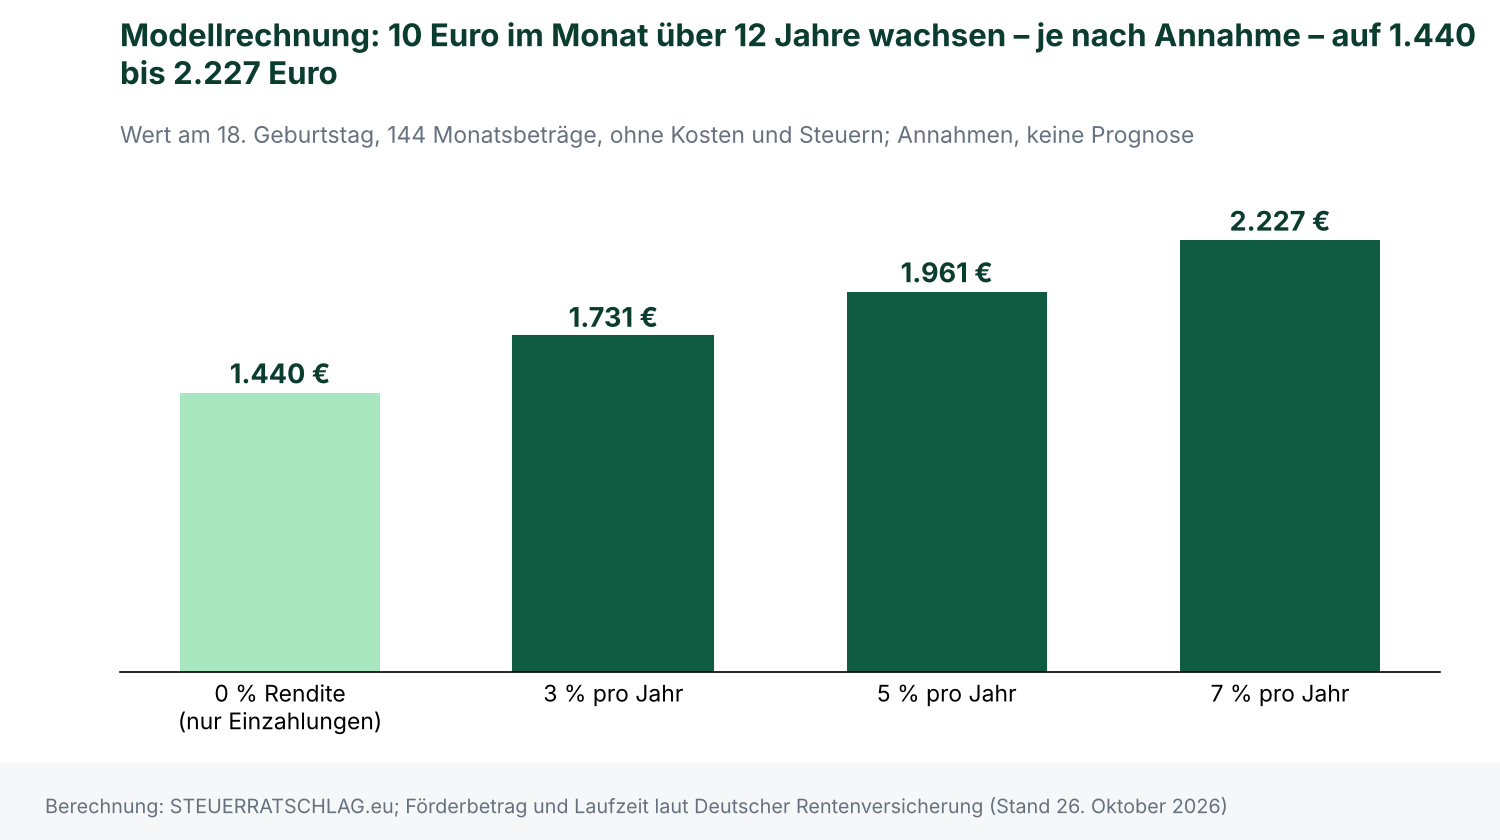
Der Abstand zwischen dem Rechenwert ohne Rendite und den übrigen Szenarien zeigt vor allem eines: Der Zinseszins braucht Zeit, und bei einer Förderung von 10 Euro bleiben die absoluten Beträge überschaubar. Deutlich stärker wirkt sich aus, ob Eltern zusätzlich selbst einzahlen – das Gesetz begünstigt eigene Beiträge nach Angaben des Bundestages bis zu 6.840 Euro im Jahr. Der Verbraucherzentrale Bundesverband hielt diese Grenze bei der Anhörung im Finanzausschuss für zu hoch.
Was noch offen ist
Der Bundesrat hatte in seiner Stellungnahme Änderungen verlangt, die Bundesregierung stimmte laut Bundestag einem Teil davon zu. Ein Termin für die weitere Beratung im Bundesrat steht auf der Bundestagsseite nicht; die nächsten Plenarsitzungen sind laut Terminplan des Bundesrates der 20. November und der 18. Dezember 2026. Ob der Start zum 1. Januar 2027 hält, hängt also vom weiteren Verfahren ab. Offen ist auch, welche Anbieter Standarddepots für Kinder anbieten werden und zu welchen Kosten – dazu enthalten die geprüften Quellen keine Angaben.
Kritik kommt von der Opposition: Die AfD nennt den Betrag zu gering und fordert ein „Junior-Spardepot“ mit 100 Euro monatlicher Prämie, die Grünen bezeichnen das Gesetz als „Krücke“, und die Linke verweist darauf, dass das Elternhaus weiter über die Chancen der Kinder entscheide. Die Förderung kostet den Bund laut Bundestag 198 Millionen Euro im Jahr 2027, bis 2030 steigt der Betrag auf 411 Millionen Euro.
Unser Fazit
Die Frühstart-Rente ist eine kleine, aber verlässliche Einzahlung, sobald das Gesetz in Kraft ist. Ob sie sich für ein Kind lohnt, entscheidet weniger die staatliche Einzahlung als der Anlagezeitraum und das, was Familien freiwillig dazugeben. Wer keinen Vertrag abschließen will, verliert die Förderung nach den bisherigen Angaben nicht, gibt aber die Wahl des Anbieters aus der Hand. Sinnvoll ist es, bis zum endgültigen Beschluss zu prüfen, welcher Jahrgang betroffen ist und ob die eigene Familie zusätzlich sparen möchte.
Wo finde ich was?
- Fragen und Antworten zur Auszahlung und Anlage: FAQ der Deutschen Rentenversicherung
- Beschluss, Abstimmung und Inhalt des Gesetzes: Textarchiv des Deutschen Bundestages
- Termine der Länderkammer: Terminplan des Bundesrates
- Überblick der Bundesregierung: Pressemitteilung der Bundesregierung
Häufige Fragen
Muss ich die Frühstart-Rente beantragen?
Nach den Angaben der Deutschen Rentenversicherung ist kein Antrag nötig. Die Zentrale Zulagenstelle für Altersvermögen prüft den Anspruch und zahlt die Beträge aus.
Bekommt mein Kind die Förderung auch, wenn es älter als sechs ist?
Nur wenn es zu den geförderten Jahrgängen gehört. Gestartet wird mit den Jahrgängen 2020 und 2021; ältere Kinder können einen Vertrag abschließen, erhalten aber keine staatliche Förderung.
Kann ich selbst zusätzlich einzahlen?
Ja. Eigene Einzahlungen sind bis 6.840 Euro pro Jahr begünstigt. Für die Anlage gelten die Kursrisiken eines Aktien- oder Fondsdepots; Verluste sind möglich.