Beiträge zur Rürup-Rente, zur gesetzlichen Rentenversicherung und zum Versorgungswerk teilen sich einen gemeinsamen Abzugsdeckel. Was die Rechengrößen 2027 dafür bedeuten, warum der Zahlungstag zählt und wie du deinen freien Rahmen prüfst – mit Rechner. Stand: 26. Oktober 2026.
Wer selbstständig ist und fürs Alter vorsorgt, stößt in Deutschland irgendwann auf eine Zahl, die kaum jemand kennt: den Höchstbetrag für Altersvorsorgeaufwendungen. Bis zu dieser Grenze erkennt das Finanzamt Beiträge zur gesetzlichen Rente, zu berufsständischen Versorgungswerken und zur Rürup-Rente (Basisrente) als Sonderausgaben an. Die Grenze hängt direkt an der Beitragsbemessungsgrenze der Knappschaft – und die soll 2027 deutlich steigen. Für Selbstständige, Gutverdienende und Ehepaare, die zum Jahresende Sonderzahlungen planen, ist das eine Frage des Timings.
Inhalt: So funktioniert der Deckel · Werte 2026 und 2027 · Rechenbeispiele · Rechner · Dezember oder Januar? · Häufige Fragen
So funktioniert der gemeinsame Deckel
Rechtsgrundlage ist § 10 Absatz 3 Einkommensteuergesetz (EStG). Danach sind Altersvorsorgeaufwendungen bis zum Höchstbeitrag zur knappschaftlichen Rentenversicherung abziehbar, aufgerundet auf volle Euro. Bei zusammen veranlagten Ehegatten verdoppelt sich der Betrag. Seit 2023 sind diese Beiträge zu 100 Prozent als Sonderausgaben anzusetzen.
Unter den Deckel fallen alle Beiträge zur sogenannten Basisversorgung: Pflichtbeiträge und freiwillige Beiträge zur gesetzlichen Rentenversicherung, Beiträge zu berufsständischen Versorgungswerken der freien Berufe, zur landwirtschaftlichen Alterskasse und zu Rürup-Verträgen. Wer angestellt ist, verbraucht einen Teil schon über seine Pflichtbeiträge: Angerechnet wird der volle Gesamtbeitrag aus Arbeitnehmer- und Arbeitgeberanteil; der steuerfreie Arbeitgeberanteil wird danach wieder abgezogen. Für den Rürup-Rahmen zählt deshalb: Höchstbetrag minus Gesamtbeitrag zur Rentenversicherung.
Bei verbeamteten Personen und anderen, die ohne eigene Beiträge eine Altersversorgung erwerben, wird der Höchstbetrag nach § 10 Absatz 3 Satz 3 EStG um einen fiktiven Gesamtbeitrag zur allgemeinen Rentenversicherung auf ihre Einnahmen gekürzt. Im Ergebnis bleibt für sie ein ähnlicher Rahmen wie für Angestellte.
Eine Rürup-Rente ist eine lebenslange Leibrente, die frühestens mit 62 Jahren beginnen darf. Die Ansprüche sind nach § 10 Absatz 1 Nummer 2 Buchstabe b EStG nicht vererblich, nicht übertragbar, nicht beleihbar, nicht veräußerbar und nicht kapitalisierbar. Abziehbar sind nach § 10 Absatz 2 EStG nur Beiträge zu Verträgen, die nach dem Altersvorsorgeverträge-Zertifizierungsgesetz zertifiziert sind; zuständig ist die Zertifizierungsstelle beim Bundeszentralamt für Steuern (BZSt).
Die Werte für 2026 und 2027
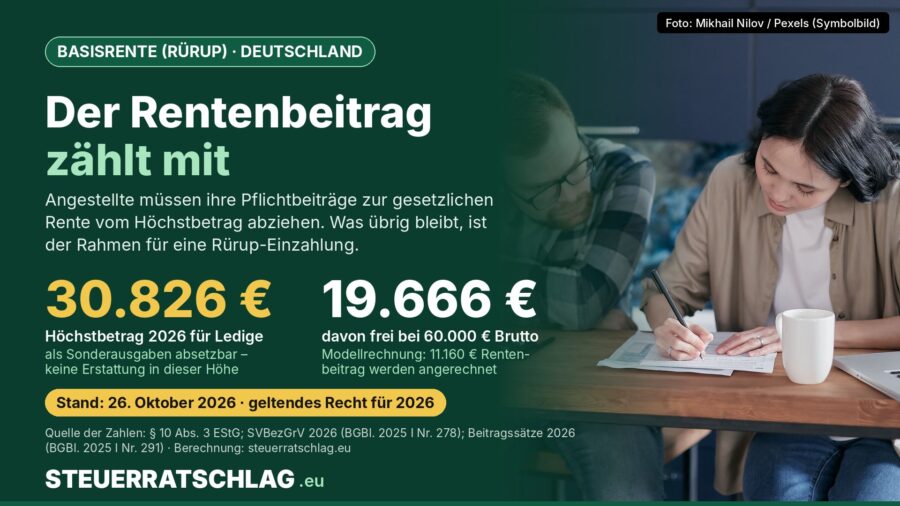
Für 2026 nennt die Deutsche Rentenversicherung Knappschaft-Bahn-See eine Beitragsbemessungsgrenze von 10.400 Euro im Monat und einen Beitragssatz von 24,7 Prozent in der knappschaftlichen Rentenversicherung. Das ergibt 124.800 Euro im Jahr und einen Höchstbeitrag von 30.825,60 Euro, aufgerundet 30.826 Euro.
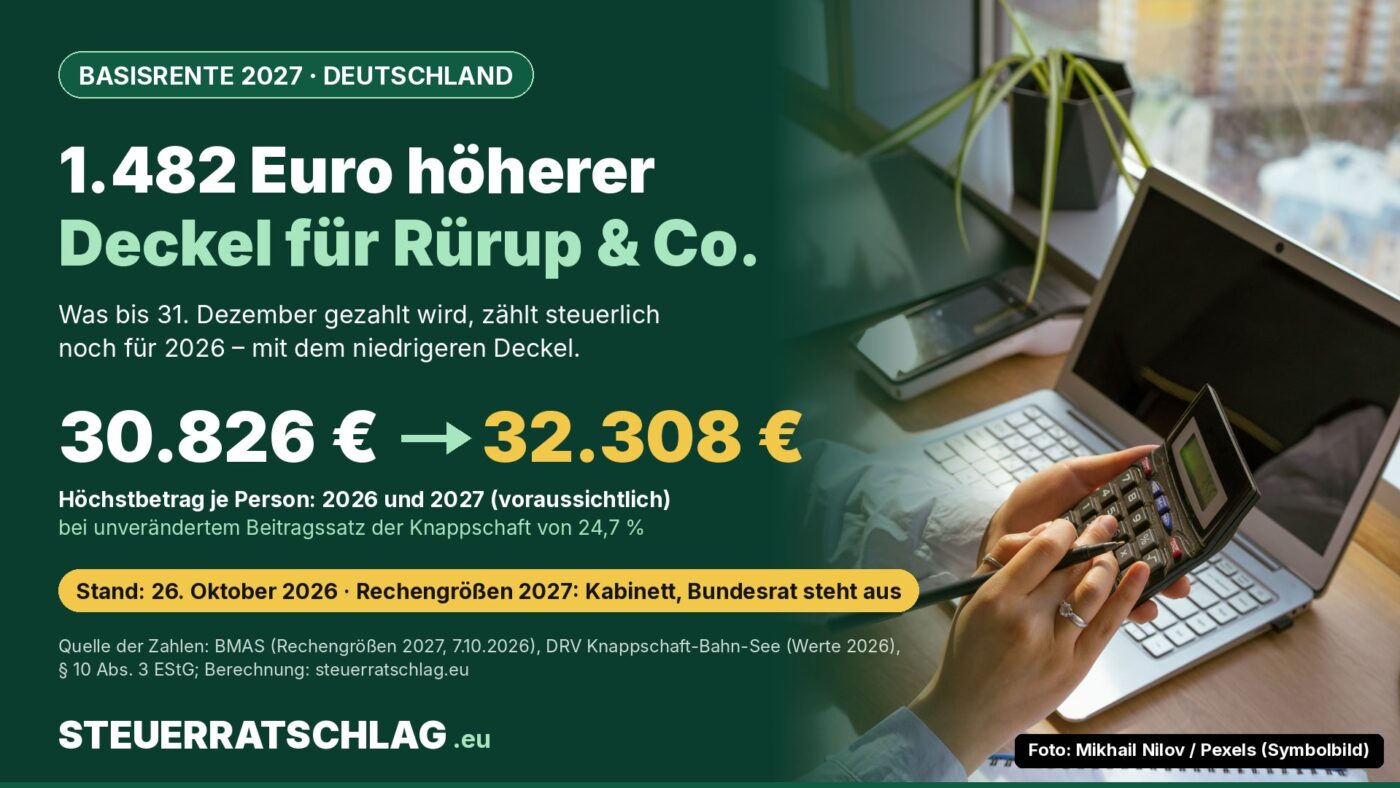
Für 2027 hat das Bundeskabinett am 7. Oktober 2026 die Sozialversicherungs-Rechengrößenverordnung beschlossen. Nach der Pressemitteilung des Bundesministeriums für Arbeit und Soziales (BMAS) steigt die Grenze der knappschaftlichen Rentenversicherung auf 10.900 Euro im Monat, also 130.800 Euro im Jahr. Die Rentenversicherung weist darauf hin, dass der Bundesrat noch zustimmen muss. Den Beitragssatz für 2027 hat die Bundesregierung noch nicht festgesetzt; wir rechnen mit unveränderten 24,7 Prozent.
| Rechengröße (Deutschland) | 2026 | 2027 (voraussichtlich) | Plus |
|---|---|---|---|
| Beitragsbemessungsgrenze Knappschaft, Jahr | 124.800 € | 130.800 € | +6.000 € |
| Höchstbetrag je Person (24,7 %) | 30.826 € | 32.308 € | +1.482 € |
| Höchstbetrag Ehepaar, zusammen veranlagt | 61.652 € | 64.616 € | +2.964 € |
| Beitragsbemessungsgrenze allgemeine Rentenversicherung, Jahr | 101.400 € | 106.200 € | +4.800 € |
Quelle: DRV Knappschaft-Bahn-See (Werte 2026), BMAS-Pressemitteilung vom 7. Oktober 2026 (Werte 2027, Bundesrat steht aus), § 10 Abs. 3 EStG. Höchstbeträge und Jahreswerte: Berechnung steuerratschlag.eu, 2027 mit Beitragssatz 24,7 % angenommen. Stand: 26. Oktober 2026.
Ändert sich der Beitragssatz der Knappschaft, verschiebt sich der Deckel mit: Jeder Zehntelprozentpunkt mehr oder weniger macht bei 130.800 Euro rund 131 Euro aus.
Rechenbeispiele: Wie viel Platz bleibt für die Rürup-Rente?
Die folgenden Modellrechnungen gelten für eine Einzelperson in Deutschland. Sie zeigen den rechnerisch freien Rahmen – nicht, ob sich ein Vertrag lohnt.
- Selbstständige ohne Pflichtversicherung und ohne Versorgungswerk: Der volle Höchstbetrag steht für Rürup-Beiträge zur Verfügung, 2026 also 30.826 Euro, 2027 voraussichtlich 32.308 Euro.
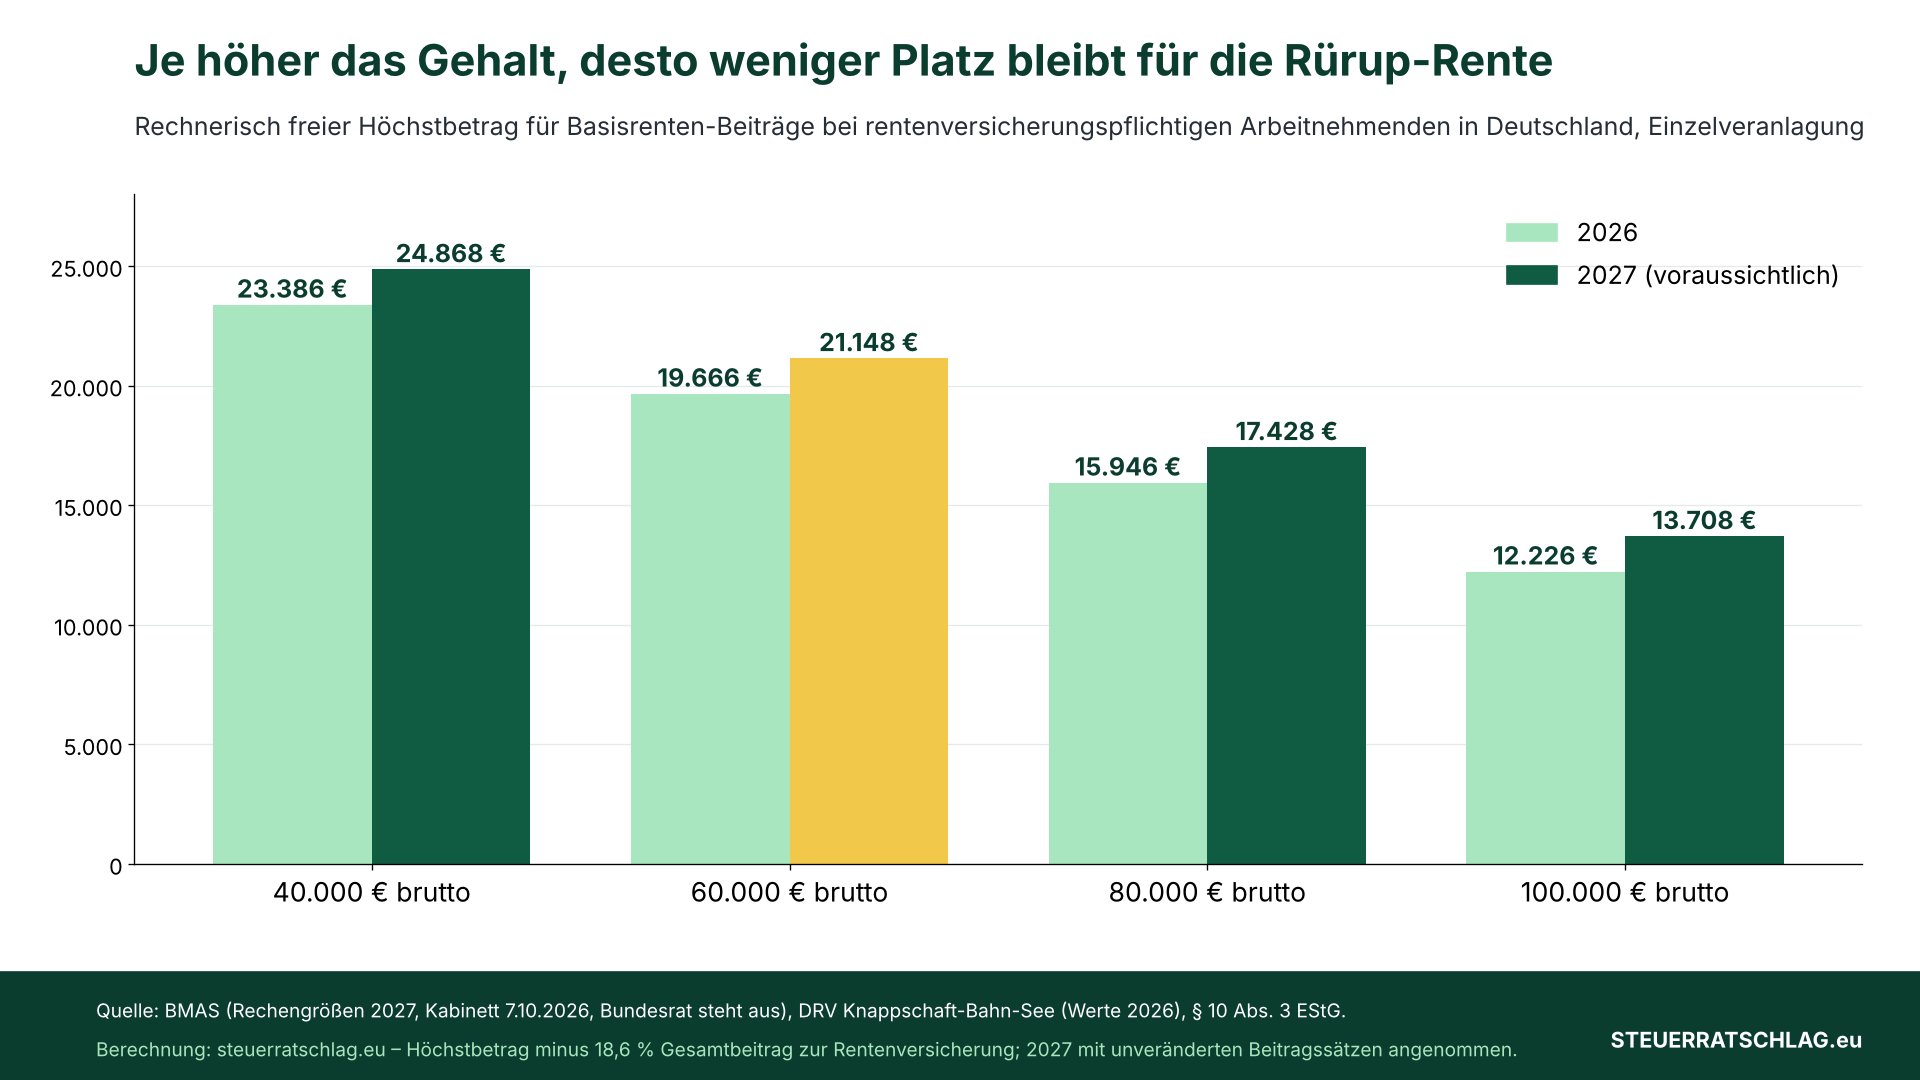
- Angestellte mit 60.000 Euro brutto: Der Gesamtbeitrag zur Rentenversicherung beträgt 18,6 Prozent, also 11.160 Euro. Frei bleiben 2026 19.666 Euro, 2027 bei gleichem Gehalt und Beitragssatz 21.148 Euro.
- Angestellte mit 100.000 Euro brutto: 18.600 Euro Gesamtbeitrag, frei bleiben 2026 12.226 Euro und 2027 voraussichtlich 13.708 Euro.
Was der Abzug in Euro bringt, hängt vom persönlichen Grenzsteuersatz ab. Modellrechnung: Wer 10.000 Euro in eine Rürup-Rente einzahlt und einen angenommenen Grenzsteuersatz von 35 Prozent hat, zahlt grob rund 3.500 Euro weniger Einkommensteuer – ohne Solidaritätszuschlag und Kirchensteuer, und nur, wenn der Rahmen noch frei ist. Der Abzug ist keine Auszahlung: Das Geld fließt in den Vertrag, die Entlastung kommt über den Steuerbescheid.
Die spätere Rente ist steuerpflichtig. Nach der Tabelle in § 22 EStG sind bei einem Rentenbeginn 2027 84,5 Prozent der Rente zu versteuern, bei Beginn 2040 91 Prozent und ab 2058 100 Prozent.
Rechner Deutschland: freier Höchstbetrag für die Basisrente (Rürup)
Wofür: Du willst abschätzen, wie viel Rürup-Beitrag du in einem Jahr noch als Sonderausgabe geltend machen kannst. Die Beiträge trägst du in der Einkommensteuererklärung in der Anlage Vorsorgeaufwand ein. Gerechnet wird für eine Person (bei Zusammenveranlagung gilt der doppelte Höchstbetrag). Eingaben werden nicht gespeichert oder übertragen.
| Rechenschritt | Wert |
|---|
Rechenweg: Höchstbetrag nach § 10 Abs. 3 EStG minus 18,6 % Gesamtbeitrag auf das Gehalt (Annahme: höchstens bis zur Beitragsbemessungsgrenze der allgemeinen Rentenversicherung) minus sonstige Basisbeiträge. Steuerwirkung = abziehbarer Rürup-Beitrag × angenommener Grenzsteuersatz, ohne Solidaritätszuschlag, Kirchensteuer und Progressionseffekte. Nicht berücksichtigt: Sonderfälle bei Minijobs, Altersteilzeit, mehreren Arbeitsverhältnissen und Mischfällen. Werte 2027 vorbehaltlich Bundesrat und Beitragssatz. Alle Angaben ohne Gewähr, keine Steuer-, Anlage- oder Versicherungsberatung.
Der Rechner ersetzt keine Steuerberechnung. Verbindlich ist der Einkommensteuerbescheid des Finanzamts.
Dezember oder Januar: Warum der Zahlungstag zählt
Für Ausgaben gilt nach § 11 Absatz 2 EStG das Abflussprinzip: Sie sind für das Kalenderjahr abzusetzen, in dem sie geleistet worden sind. Eine Sonderzahlung, die am 30. Dezember 2026 vom Konto geht, zählt also für 2026 – mit dem Deckel von 30.826 Euro. Erst Zahlungen ab Januar 2027 nutzen den höheren Rahmen.
Daraus folgt kein „besserer“ Termin für alle. Wer den Rahmen 2026 noch nicht ausgeschöpft hat, verschenkt ihn, wenn er nur 2027 zahlt – ein nicht genutzter Höchstbetrag lässt sich nicht ins nächste Jahr übertragen. Wer 2026 schon an der Grenze liegt, wartet mit einer weiteren Zahlung bis Januar, damit sie überhaupt steuerlich wirkt. Auch der Grenzsteuersatz kann sich zwischen zwei Jahren unterscheiden, etwa durch eine Gehaltsänderung oder den Wechsel in die Selbstständigkeit.
Was gegen einen Schnellschuss zum Jahresende spricht
Die Steuerersparnis ist nur eine Seite. Die Verbraucherzentrale verweist auf hohe Abschluss- und Verwaltungskosten vieler Verträge, darauf, dass das Geld bis zur Rente gebunden ist und nur als lebenslange Rente fließt, und dass die Rente später versteuert wird. Nach ihrer Einschätzung ist die Rürup-Rente für die meisten nicht die erste Wahl; in Einzelfällen könne sie für Selbstständige mit hohem Einkommen infrage kommen. Als Alternativen nennt sie unter anderem freiwillige Beiträge zur gesetzlichen Rentenversicherung, die ebenfalls unter den Höchstbetrag fallen.
Bei fondsgebundenen Verträgen schwankt der Wert mit den Kursen; Verluste sind möglich. Garantien und Kosten unterscheiden sich je nach Anbieter. Ein Vertrag, der nur wegen des Dezember-Termins abgeschlossen wird, bindet dich für Jahrzehnte.
Unser Fazit
Der Höchstbetrag für die Basisvorsorge steigt 2027 nach den Kabinettswerten voraussichtlich um 1.482 Euro je Person. Für die meisten Angestellten ist das eine Randnotiz, weil ihr Rahmen ohnehin groß genug ist. Wichtig wird er für Selbstständige, Mitglieder von Versorgungswerken und Gutverdienende, die bereits viel einzahlen. Wer zum Jahresende überlegt, eine Sonderzahlung zu leisten, sollte zuerst prüfen, wie viel vom Deckel 2026 noch frei ist – und dann, ob der Vertrag selbst passt. Die Steuer ist ein Argument, aber kein Ersatz für einen Kostenvergleich.
Verbindlich sind die Gesetzestexte und der Steuerbescheid; die Werte 2027 gelten erst nach Zustimmung des Bundesrats.
Die Bewertung ist ein Redaktionsurteil nach den Kriterien Kosten, Unabhängigkeit, Verlässlichkeit der Daten und Verständlichkeit.
Häufige Fragen
Gilt der Höchstbetrag nur für die Rürup-Rente?
Nein. Er gilt gemeinsam für alle Beiträge zur Basisversorgung: gesetzliche Rentenversicherung, berufsständische Versorgungswerke, landwirtschaftliche Alterskasse und Rürup-Verträge. Riester-Beiträge und Betriebsrenten laufen über eigene Regeln.
Steht der Wert für 2027 schon fest?
Noch nicht. Das Bundeskabinett hat die Rechengrößen beschlossen, der Bundesrat muss zustimmen, und der Beitragssatz für 2027 ist noch nicht festgesetzt. Die 32.308 Euro sind eine Berechnung auf dieser Grundlage.
Bekomme ich den eingezahlten Betrag vom Finanzamt zurück?
Nein. Die Beiträge mindern das zu versteuernde Einkommen. Wie viel Steuer du sparst, hängt von deinem Grenzsteuersatz ab – im Modell mit 35 Prozent sind es rund 35 Euro je 100 Euro Beitrag.
Was passiert mit dem Geld, wenn ich vor Rentenbeginn sterbe?
Die Ansprüche sind nicht vererblich. Möglich ist nur eine vertraglich vereinbarte Hinterbliebenenabsicherung, etwa für den Ehegatten oder kindergeldberechtigte Kinder.