Stand: 26. Oktober 2026 · Deutschland: Was es bringt, nach der Regelaltersgrenze weiterzuarbeiten – mit Modellrechnung, Rechner und den Regeln zur steuerfreien Aktivrente.
Wer in Deutschland die Regelaltersgrenze erreicht, muss nicht aufhören zu arbeiten und muss die Rente auch nicht sofort beantragen. Für jeden Monat, in dem die Altersrente trotz Anspruch nicht in Anspruch genommen wird, gibt es einen gesetzlichen Zuschlag von 0,5 Prozent. Dazu kommt seit Jahresbeginn die sogenannte Aktivrente: Arbeitslohn nach der Regelaltersgrenze bleibt bis 2.000 Euro im Monat steuerfrei. Doch der Aufschub hat einen Preis, den viele unterschätzen – jeden Monat ohne Rente muss das spätere Plus erst wieder hereinholen. Wir zeigen, wie die Regeln funktionieren, welche drei Wege es gibt und wie lange es im Modell dauert, bis sich ein Aufschub rechnet.
Die Frage stellt sich für viele kurz vor dem 67. Geburtstag: sofort in Rente gehen – oder weiterarbeiten und die Rente später, dafür höher bekommen? Beides hat sich zuletzt verändert. Die Deutsche Rentenversicherung (DRV) hat am 14. Oktober 2026 noch einmal erklärt, wie sich ein späterer Rentenbeginn auszahlt, und der Petitionsausschuss des Bundestags hat am selben Tag entschieden, dass die steuerfreie Aktivrente vorerst nicht auf Selbstständige ausgeweitet wird.
So funktioniert der Zuschlag für späteren Rentenbeginn
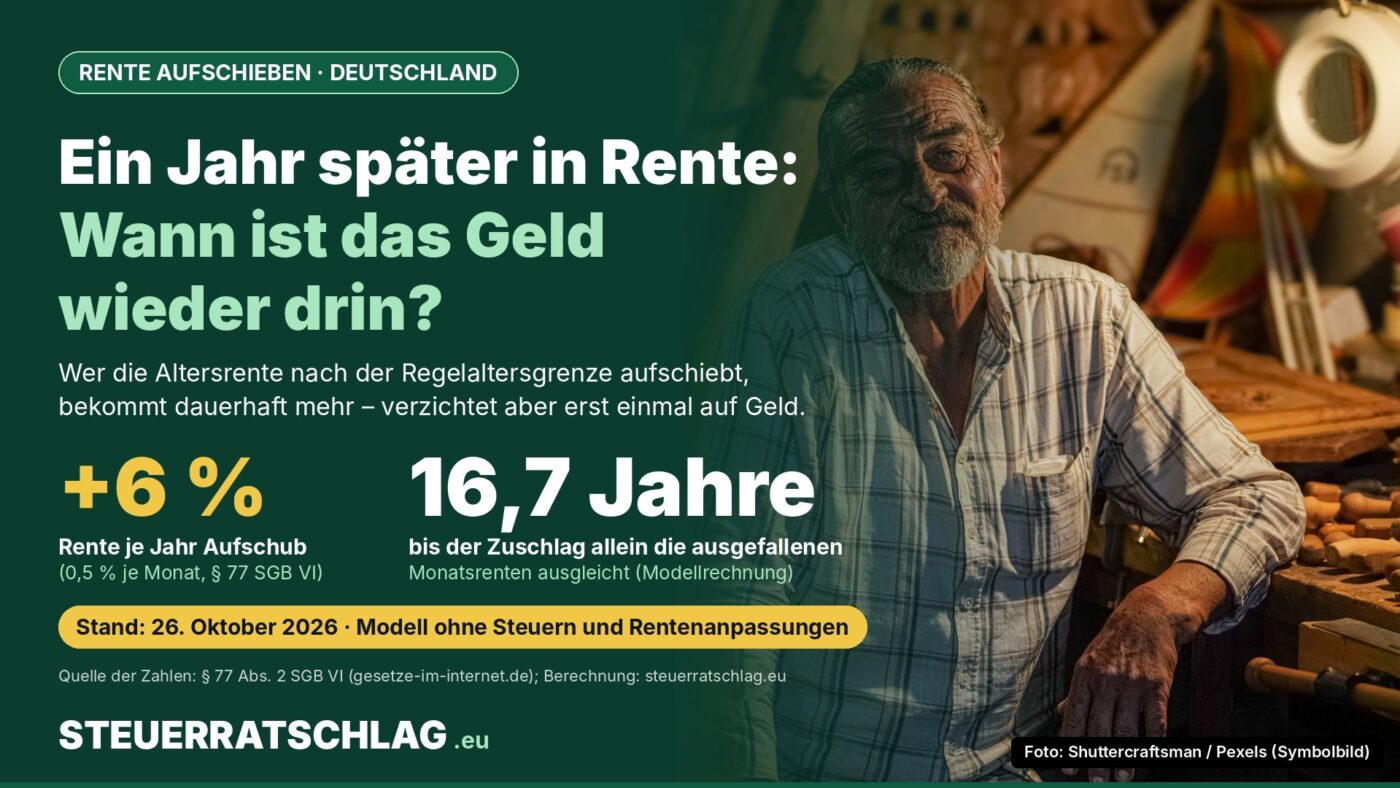
Grundlage ist der sogenannte Zugangsfaktor. Nach § 77 Absatz 2 Nummer 2 Buchstabe b Sozialgesetzbuch VI (SGB VI) steigt er für jeden Kalendermonat um 0,005, in dem eine Altersrente nach Erreichen der Regelaltersgrenze trotz erfüllter Wartezeit nicht in Anspruch genommen wird. Übersetzt: 0,5 Prozent mehr Rente pro Monat, 6 Prozent pro Jahr – und zwar lebenslang. Die DRV bestätigt das in ihrer Meldung „Länger arbeiten, Rente steigern“ vom 14. Oktober 2026.
Voraussetzung ist die allgemeine Wartezeit von fünf Jahren (§ 50 SGB VI). Die Regelaltersgrenze liegt für ab 1964 Geborene bei 67 Jahren (§ 35 SGB VI), für ältere Jahrgänge etwas darunter: Wer 1961 geboren ist, erreicht sie mit 66 Jahren und 6 Monaten, der Jahrgang 1962 mit 66 Jahren und 8 Monaten, der Jahrgang 1963 mit 66 Jahren und 10 Monaten (§ 235 SGB VI). Dein persönliches Datum steht in der Rentenauskunft, die die DRV nach eigenen Angaben neu gestaltet hat.
Aktivrente: Bis 2.000 Euro Lohn im Monat steuerfrei
Die Aktivrente ist keine eigene Rentenart, sondern eine Steuerbefreiung. Sie steht in § 3 Nummer 21 Einkommensteuergesetz (EStG): Arbeitslohn für eine Beschäftigung nach Erreichen der Regelaltersgrenze bleibt bis zu 24.000 Euro im Jahr steuerfrei, also 2.000 Euro im Monat. Für jeden Monat, in dem die Voraussetzungen nicht vorliegen, sinkt der Jahresbetrag um ein Zwölftel. Der Bundesrat hat das Gesetz am 19. Dezember 2025 gebilligt, es gilt seit 1. Januar 2026.
Wichtig sind drei Einschränkungen. Erstens gilt die Befreiung nur für Arbeitslohn aus einer Beschäftigung, für die der Arbeitgeber Rentenversicherungsbeiträge zahlt; das Gesetz verweist dazu auf die Beitragsregeln des SGB VI. Zweitens sind Selbstständige und Minijobs nach Angaben des Bundesrats ausgenommen – eine Petition, das zu ändern, hat der Petitionsausschuss am 14. Oktober 2026 nicht unterstützt; die Bundesregierung will die Wirkung nach zwei Jahren überprüfen. Drittens befreit die Regel nur von der Einkommensteuer: Beiträge zur Kranken- und Pflegeversicherung fallen weiter an, wie die Bundesregierung erklärt. Die Rente selbst ist von der Aktivrente nicht erfasst und wird wie bisher besteuert.
Wer neben einer Hauptbeschäftigung einen weiteren Job in Steuerklasse VI hat, bekommt den Freibetrag dort nur, wenn er dem Arbeitgeber bestätigt, dass die Befreiung nicht schon bei einem anderen Arbeitsverhältnis genutzt wird – so steht es ebenfalls in § 3 Nummer 21 EStG.
Drei Wege nach der Regelaltersgrenze
Wer weiterarbeiten will, hat im Kern drei Möglichkeiten. Die Aktivrente gilt in allen drei Fällen, solange der Arbeitgeber Rentenbeiträge zahlt – das tut er nach § 172 Absatz 1 SGB VI auch für Beschäftigte, die wegen einer Vollrente versicherungsfrei sind.
| Weg | Rente fließt? | Eigener Rentenbeitrag | Wirkung auf die spätere Rente |
|---|---|---|---|
| 1. Rente aufschieben, weiterarbeiten | nein | ja, 9,3 % vom Lohn | 0,5 % Zuschlag je Monat plus neue Entgeltpunkte |
| 2. Vollrente plus Job, Verzicht auf Versicherungsfreiheit | ja | ja, 9,3 % vom Lohn | neue Entgeltpunkte, gutgeschrieben jeweils zum 1. Juli |
| 3. Vollrente plus Job, versicherungsfrei | ja | nein (Arbeitgeber zahlt seinen Anteil trotzdem) | keine |
Quelle: § 5 Abs. 4, § 66 Abs. 3a, § 77, § 172 SGB VI; Beitragssatz 18,6 %, je zur Hälfte (DRV). Stand: 26. Oktober 2026.
Den Verzicht in Weg 2 erklärst du schriftlich oder elektronisch gegenüber dem Arbeitgeber. Er gilt nur für die Zukunft und bindet dich für die Dauer dieser Beschäftigung (§ 5 Absatz 4 SGB VI). Die zusätzlichen Punkte werden nach § 66 Absatz 3a SGB VI jährlich zum 1. Juli für das Vorjahr gutgeschrieben. Die Hinzuverdienstgrenzen für vorgezogene Altersrenten sind nach Angaben der DRV zum 1. Januar 2023 aufgehoben worden.
Rechenbeispiel: Was ein Jahr Aufschub bringt – und kostet
Unsere Modellrechnung arbeitet mit offenen Annahmen: 1.500 Euro Bruttorente zur Regelaltersgrenze, 2.000 Euro Monatslohn während des Aufschubs, aktueller Rentenwert 42,52 Euro (DRV, gültig seit 1. Juli 2026) und vorläufiges Durchschnittsentgelt 2026 von 51.944 Euro (§ 3 Sozialversicherungs-Rechengrößenverordnung 2026). Nicht berücksichtigt sind Steuern, Kranken- und Pflegebeiträge, künftige Rentenanpassungen und Zinsen.
| Modell: 12 Monate | Weg 1: Aufschub | Weg 2: Rente + Job mit Verzicht |
|---|---|---|
| Rentenzahlungen im Jahr | 0 € | 18.000 € |
| Eigener Rentenbeitrag (9,3 % von 24.000 €) | 2.232 € | 2.232 € |
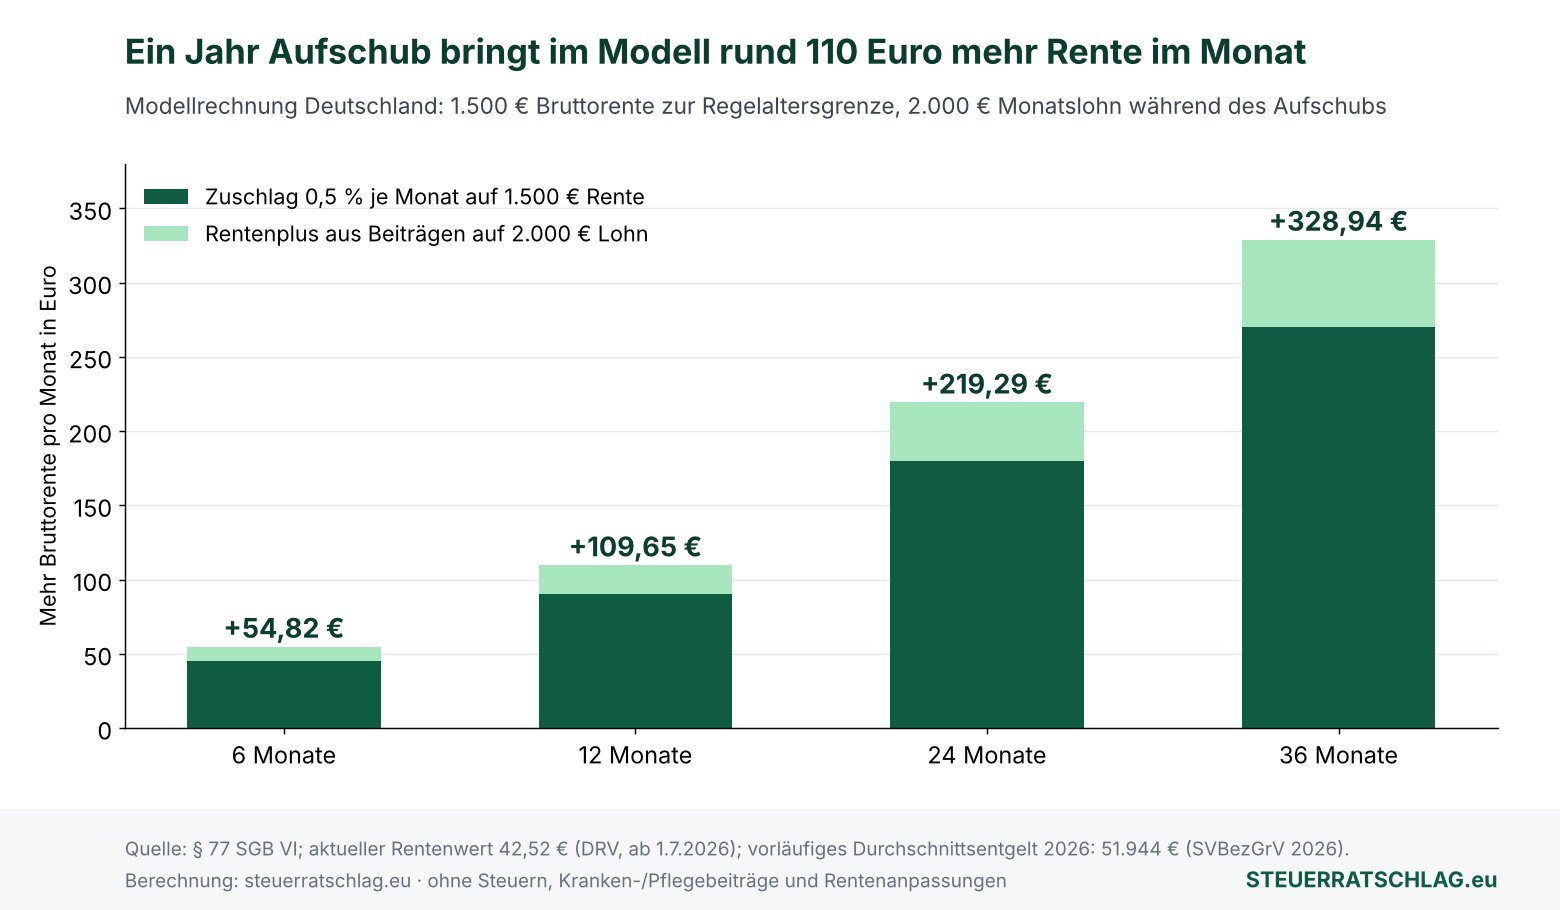
| Plus aus Zuschlag (6 % von 1.500 €) | 90,00 € / Monat | 0 € |
| Plus aus Beiträgen (0,4620 Entgeltpunkte × 42,52 €) | 19,65 € / Monat | 19,65 € / Monat |
| Rentenplus gesamt | 109,65 € / Monat | 19,65 € / Monat |
| Lohnsteuerfrei nach Aktivrente | 2.000 € / Monat | 2.000 € / Monat |
| Bis die 18.000 € Rente wieder drin sind | 164 Monate ≈ 13,7 Jahre | entfällt |
Modellrechnung, keine Prognose. Berechnung: steuerratschlag.eu auf Basis von § 77 SGB VI, Rentenwert 42,52 € (DRV) und Durchschnittsentgelt 51.944 € (SVBezGrV 2026). Ob der Zuschlag auch auf die neuen Punkte wirkt, ist hier vereinfachend nicht eingerechnet. Stand: 26. Oktober 2026.
Das Ergebnis ist ernüchternder, als „6 Prozent mehr“ klingt: Im Aufschub-Modell fehlen zunächst 18.000 Euro Rente. Mit 109,65 Euro mehr im Monat dauert es rund 164 Monate, also etwa 13,7 Jahre, bis dieser Betrag wieder eingespielt ist. Ohne Weiterarbeit – also nur mit dem Zuschlag – sind es sogar 200 Monate oder rund 16,7 Jahre, und zwar unabhängig von der Rentenhöhe: Ein Monat Rente geteilt durch 0,5 Prozent Plus ergibt immer 200 Monate.
Zur Einordnung: Nach Angaben des Statistischen Bundesamts (Destatis) hatten 65-jährige Frauen im Jahr 2025 statistisch noch 21,2 Lebensjahre vor sich, 65-jährige Männer 18,2 Jahre. Das sind Durchschnittswerte – über den Einzelfall sagen sie nichts. Die Grafik zeigt, wie das Plus mit der Dauer des Aufschubs wächst; die Zeit bis zum Ausgleich bleibt im Modell bei rund 13,7 Jahren.
Was die Rechnung nicht abbildet: Rentenanpassungen erhöhen sowohl die ausgefallene Rente als auch das spätere Plus. Steuern und Krankenkassenbeiträge mindern beide Seiten. Und wer die Rente bezieht, kann das Geld in der Zwischenzeit anlegen oder ausgeben. Deshalb ist die Zahl ein Anhaltspunkt, keine Entscheidung.
Rechner: Lohnt sich der Rentenaufschub für dich?
Der Rechner gilt nur für die gesetzliche Rentenversicherung in Deutschland. Trag deine voraussichtliche Bruttorente aus der Rentenauskunft, die geplante Aufschubdauer und deinen Bruttolohn ein. Es werden keine Daten gespeichert oder übertragen.
Rechner Rentenaufschub · Deutschland
Annahmen: Zuschlag 0,5 % je Monat (§ 77 SGB VI), Rentenwert 42,52 €, Durchschnittsentgelt 2026 51.944 €, Lohn höchstens bis zur Beitragsbemessungsgrenze 8.450 € angesetzt. Ohne Steuern, Kranken-/Pflegebeiträge, Rentenanpassungen und Zinsen. Modellrechnung ohne Gewähr, ersetzt keine Auskunft der Deutschen Rentenversicherung.
Für die Steuerfreiheit nach der Aktivrente zählt der Arbeitslohn, nicht die Rente. Bei Minijobs und Selbstständigkeit greift sie nicht – der Rechner zeigt dann einen Wert an, der für dich nicht gilt.
Unser Fazit
Der Rentenaufschub ist ein dauerhaftes, gesetzlich festes Plus, aber kein schneller Gewinn: Im Modell braucht es gut 13 Jahre mit Job und knapp 17 Jahre ohne Job, bis die ausgefallenen Zahlungen ausgeglichen sind. Wer gesund ist, gern weiterarbeitet und die Rente vorerst nicht braucht, bekommt eine höhere Monatsrente bis ans Lebensende. Wer das Geld jetzt braucht, kann Rente und Lohn auch kombinieren – die Aktivrente gilt in beiden Fällen. Welcher Weg passt, hängt von Gesundheit, Familienstand, Steuersituation und Rentenhöhe ab. Eine kostenlose Beratung der Deutschen Rentenversicherung klärt die Zahlen für den Einzelfall.
Portal-Check: deutsche-rentenversicherung.de
Die Website der Deutschen Rentenversicherung ist die zentrale Anlaufstelle für Rentenauskunft, Online-Konto und Beratungstermine. Betreiber ist die Deutsche Rentenversicherung als öffentlich-rechtlicher Träger der gesetzlichen Rentenversicherung. Die Rentenversicherung finanziert sich aus Beiträgen und Zuschüssen des Bundes; die Website zeigt keine Werbung und vermittelt keine Produkte. Alternativen sind die Auskunfts- und Beratungsstellen der DRV vor Ort, ehrenamtliche Versichertenberater/-innen sowie private, kostenpflichtige Rentenberater/-innen, die im Einzelfall auch Widersprüche begleiten.
Redaktionsurteil: ★★★★☆ (4 von 5). Amtliche, kostenlose und für dein Konto verbindliche Daten, die neue Rentenauskunft zeigt Rentenbeginn und Wartezeiten übersichtlich. Einen Stern ziehen wir ab, weil die Informationen zum Aufschub, zum Verzicht auf Versicherungsfreiheit und zur Aktivrente auf verschiedene Seiten und Behörden verteilt sind; die steuerliche Seite erklärt die DRV nicht.
Bei Fragen zu Kranken- und Pflegebeiträgen auf den Lohn neben der Rente ist die eigene Krankenkasse zuständig, darauf weist auch die DRV hin.
Häufige Fragen
Muss ich den Aufschub irgendwo beantragen?
Nein. Die Altersrente wird nur auf Antrag gezahlt. Wer sie nach der Regelaltersgrenze nicht beantragt, erhält für jeden Monat den Zuschlag von 0,5 Prozent nach § 77 SGB VI, sofern die Wartezeit von fünf Jahren erfüllt ist.
Gilt die Aktivrente auch, wenn ich schon Rente beziehe?
Ja, solange du nach der Regelaltersgrenze als Arbeitnehmer/-in beschäftigt bist und der Arbeitgeber Rentenbeiträge zahlt. Steuerfrei sind bis zu 2.000 Euro Lohn im Monat, nicht die Rente. Für Selbstständige und Minijobs gilt die Regel nicht.
Sind 24.000 Euro steuerfrei gleich 24.000 Euro Steuerersparnis?
Nein. Steuerfrei heißt, dass dieser Lohn nicht versteuert wird. Wie viel Steuer du dadurch sparst, hängt von deinem persönlichen Steuersatz ab, der auch von der Höhe deiner Rente und weiterer Einkünfte bestimmt wird.
Kann ich den Verzicht auf Versicherungsfreiheit zurücknehmen?
Nach § 5 Absatz 4 SGB VI bindet der Verzicht für die Dauer der Beschäftigung. Erst bei einem neuen Arbeitsverhältnis kannst du neu entscheiden.
Die Modellwerte in diesem Beitrag ändern sich, sobald der Rentenwert zum 1. Juli 2027 neu festgesetzt wird. Die Beitragsbemessungsgrenze der Rentenversicherung soll 2027 nach dem Kabinettsbeschluss vom 7. Oktober 2026 auf 8.850 Euro im Monat steigen; der Bundesrat muss noch zustimmen.