Prüfe, ob sich der Einzelnachweis deiner Werbungskosten lohnt oder die Pauschale reicht – für sechs Länder.
Werbungskosten-Rechner für Ihre Steuererklärung – ein Reiter je Land, jeweils für Ihr Formular
Wählen Sie Ihr Land. Jedes Land hat eigene Regeln, deshalb fragt jeder Reiter genau das ab, was dort zählt. Unter jedem Feld steht, welchen Betrag Sie eintragen dürfen und welchen nicht. Dann auf Jetzt berechnen klicken – das Ergebnis steht im grünen Kasten.
Für dieses Formular: Einkommensteuererklärung, Anlage N (Einkünfte aus nichtselbständiger Arbeit), Abschnitt Werbungskosten – abgeben über ELSTER.
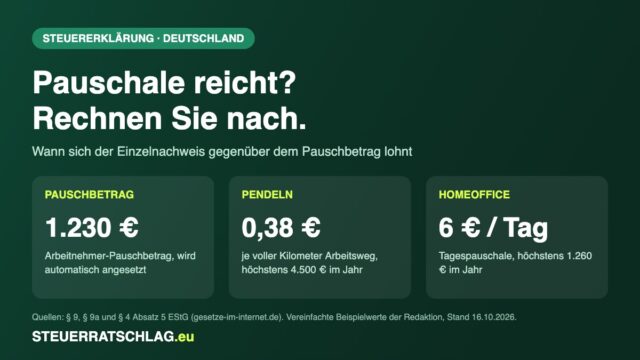
Wofür ist dieser Rechner (Deutschland)? Zeigt, ob Ihre Werbungskosten (berufliche Ausgaben, Anlage N) über dem Arbeitnehmer-Pauschbetrag von 1.230 € liegen, den das Finanzamt ohnehin abzieht, und wie viel Einkommensteuer und Solidaritätszuschlag der Nachweis spart.
Nicht in diesem Rechner: doppelte Haushaltsführung, Umzug, Dienstreisen, Verpflegungsmehraufwand, häusliches Arbeitszimmer (1.260 € Jahrespauschale).
Für dieses Formular: Arbeitnehmerveranlagung, Formular L1 (Kennzahlen 718, 916, 719, 720, 722, 717, 158) – abgeben über FinanzOnline.
Wofür ist dieser Rechner (Österreich)? Zeigt Ihre Werbungskosten für die Arbeitnehmerveranlagung (Formular L1): Pendlerpauschale und Pendlereuro, Telearbeit und weitere Kosten – und wie viel Lohnsteuer Sie zurückbekommen können. Das Werbungskostenpauschale von 132 € ist schon in der Lohnsteuer berücksichtigt.
Nicht in diesem Rechner: Reisekosten (Kennzahl 721), doppelte Haushaltsführung (723), Familienheimfahrten (300), Arbeitszimmer (159), Sonderausgaben und Absetzbeträge außer dem Pendlereuro.
Für dieses Formular: Steuererklärung Ihres Wohnkantons, Abzug Berufsauslagen bzw. Berufskosten (Kanton Zürich: Ziffer 11 „Berufsauslagen bei unselbständiger Erwerbstätigkeit“). Der Rechner zeigt die Werte für die direkte Bundessteuer.
Wofür ist dieser Rechner (Schweiz)? Zeigt Ihre Berufskosten-Abzüge (Fahrkosten, Verpflegung, übrige Berufskosten, Weiterbildung) für die direkte Bundessteuer und was sie dort sparen. Kantons- und Gemeindesteuer haben eigene Regeln je Kanton – als Beispiel nennen wir die Zürcher Fahrkosten-Obergrenze.
Nicht in diesem Rechner: Kantons- und Gemeindesteuer (eigene Tarife und Abzüge je Kanton), Wochenaufenthalt, Säule 3a, Versicherungsabzüge.
Für dieses Formular: Steuererklärung Liechtenstein, Abzug Gewinnungskosten laut Wegleitung (Fahrkosten Ziffer 16).
Wofür ist dieser Rechner (Liechtenstein)? Zeigt Ihre Gewinnungskosten (so heißen in Liechtenstein die Berufskosten) und was sie bei Landes- und Gemeindesteuer sparen. Pauschal gibt es automatisch 1.600 CHF.
Nicht in diesem Rechner: außerordentliche Berufskosten über der Pauschale, Fahrten innerhalb Liechtensteins (Tabelle A2), Versicherungsabzüge.
Für dieses Formular: Modell 730 (Steuererklärung für Angestellte), Quadro E, Code 40 – Abo für Bus und Bahn.
Wofür ist dieser Rechner (Südtirol)? Wichtig: In Italien können Angestellte keine Werbungskosten oder Fahrtkosten absetzen. Stattdessen gibt es automatisch einen Abzug von der Steuer (detrazione per lavoro dipendente) und zusätzliche Entlastungen. Der Rechner zeigt diese Beträge, Ihre Einkommensteuer IRPEF mit Südtiroler Regionalzuschlag – und was das Abo für Bus und Bahn bringt (Formular 730, Quadro E, Code 40).
Nicht in diesem Rechner: steuerfreie Entlastung unter 20.000 € über den Lohn (cuneo fiscale), trattamento integrativo bis 1.200 €, Familienabzüge, Gesundheitskosten.
Für dieses Formular: Formular 100 (Einkommensteuererklärung), Fahrtkostenpauschale Felder 743–750; Werbungskosten über der Pauschale von 540 € einzeln.
Wofür ist dieser Rechner (Luxemburg)? Zeigt Ihre Werbungskosten (frais d’obtention, automatisch 540 €) und die Fahrtkostenpauschale (frais de déplacement, Formular 100 Felder 743–750) und was sie bei der Einkommensteuer in Steuerklasse 1 sparen.
Nicht in diesem Rechner: Steuerklassen 1a und 2, Steuergutschriften CIS und CI-CO2, Sonderausgaben. Ein Tarif 2026 war bei Redaktionsschluss nicht veröffentlicht.
Vereinfachte Schätzung, ohne Kirchensteuer, ohne Gewähr – wir sind keine Steuerberater. Quellen und Rechenwege stehen im Text.
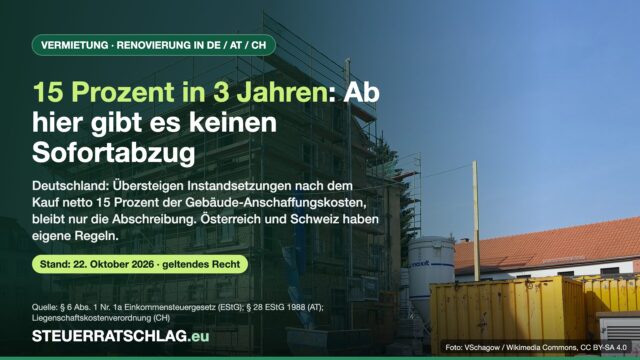
DeutschlandRenovierung der vermieteten Wohnung: Wann Vermieter sofort absetzen – und wann die 15-Prozent-Grenze greift (mit Rechner für DE, AT, CH)22. Oktober 2026
Um dir ein optimales Erlebnis zu bieten, verwenden wir Technologien wie Cookies, um Geräteinformationen zu speichern und/oder darauf zuzugreifen. Wenn du diesen Technologien zustimmst, können wir Daten wie das Surfverhalten oder eindeutige IDs auf dieser Website verarbeiten. Wenn du deine Einwilligung nicht erteilst oder zurückziehst, können bestimmte Merkmale und Funktionen beeinträchtigt werden.
Funktional
Immer aktiv
Die technische Speicherung oder der Zugang ist unbedingt erforderlich für den rechtmäßigen Zweck, die Nutzung eines bestimmten Dienstes zu ermöglichen, der vom Teilnehmer oder Nutzer ausdrücklich gewünscht wird, oder für den alleinigen Zweck, die Übertragung einer Nachricht über ein elektronisches Kommunikationsnetz durchzuführen.
Präferenzen
Die technische Speicherung oder der Zugriff ist für den rechtmäßigen Zweck der Speicherung von Präferenzen erforderlich, die nicht vom Abonnenten oder Benutzer angefordert wurden.
Statistiken
Die technische Speicherung oder der Zugriff, der ausschließlich zu statistischen Zwecken erfolgt.Die technische Speicherung oder der Zugriff, der ausschließlich zu anonymen statistischen Zwecken verwendet wird. Ohne eine Vorladung, die freiwillige Zustimmung deines Internetdienstanbieters oder zusätzliche Aufzeichnungen von Dritten können die zu diesem Zweck gespeicherten oder abgerufenen Informationen allein in der Regel nicht dazu verwendet werden, dich zu identifizieren.
Marketing
Die technische Speicherung oder der Zugriff ist erforderlich, um Nutzerprofile zu erstellen, um Werbung zu versenden oder um den Nutzer auf einer Website oder über mehrere Websites hinweg zu ähnlichen Marketingzwecken zu verfolgen.