Bestehende Riester-Verträge laufen nach altem Recht weiter, doch das Gesetz kennt zwei Wege ins neue System. Für wen die neue Förderung mehr bringt, für wen weniger – mit Modellrechnungen und Rechner. Stand: 22. Oktober 2026.
Ab dem 1. Januar 2027 dürfen Banken, Fondsgesellschaften und Versicherer keine Riester-Verträge alter Machart mehr verkaufen. An ihre Stelle treten das Altersvorsorgedepot ohne Garantie, ein Standarddepot mit Kostendeckel und Garantieprodukte. Die Förderung wird dabei grundlegend umgebaut: Statt fester Zulagen gibt es Zulagen, die mit dem eigenen Beitrag wachsen. Für die rund zehn Millionen laufenden Riester-Verträge, von denen die Unionsfraktion laut Parlamentsnachrichten des Bundestags im Finanzausschuss sprach, ändert sich zunächst nichts. Doch das Gesetz enthält eine Weiche, die Sparer/-innen auch nebenbei umlegen können – mit spürbaren Folgen für ihre Zulagen.
Den Anstoß, sich jetzt damit zu beschäftigen, liefert auch der Bundestag: Er hat am 16. Oktober 2026 die Frühstartrente beschlossen, deren Geld ebenfalls in Altersvorsorgedepot-Verträge fließen soll. Wer einen Riester-Vertrag hat, sollte vorher wissen, was ein Abschluss für die alten Verträge bedeutet.
Inhalt: Was das Gesetz regelt · Alte und neue Zulagen · Modellrechnungen · Rechner · Steuer, Kosten, Risiko · Portal-Check · Fazit · FAQ
Was das Gesetz für bestehende Riester-Verträge regelt
Das Altersvorsorgereformgesetz hat der Bundestag am 27. März 2026 in der Fassung des Finanzausschusses beschlossen; der Bundesrat stimmte nach Angaben der Bundesregierung am 8. Mai 2026 zu. Die neuen Produkte sollen ab dem 1. Januar 2027 erhältlich sein. Maßgeblich für Bestandssparer/-innen ist der neue § 52 Absatz 50a des Einkommensteuergesetzes (EStG), abgedruckt in der Beschlussempfehlung, Bundestags-Drucksache 21/4996. Er enthält drei Regeln:
- Bestandsschutz: Für Verträge, die vor dem 1. Januar 2027 abgeschlossen wurden, gelten Sonderausgabenabzug, Zulagen und Mindesteigenbeitrag in der bis Ende 2026 geltenden Fassung weiter – bis zum Beginn der Auszahlung. Niemand muss kündigen oder etwas unterschreiben.
- Freiwilliger Wechsel: Sparer/-innen können gegenüber ihrem Anbieter unwiderruflich erklären, dass das neue Recht gelten soll – dann aber einheitlich für alle ihre Bestandsverträge. Die Erklärung wirkt ab dem Beitragsjahr, in dem sie beim Anbieter vorliegt.
- Automatische Umstellung: Wer nach dem 31. Dezember 2026 einen neuen zertifizierten Altersvorsorgevertrag abschließt, für den gilt das neue Recht für alle Altersvorsorgeverträge. Das betrifft auch Ehegatten: Beantragt der mittelbar zulageberechtigte Partner eine Zulage, gilt ab dann auch für ihn das neue Recht.
Die dritte Regel ist die heikle. Ein Altersvorsorgedepot zusätzlich zum alten Riester-Vertrag zu eröffnen, ist also keine neutrale Ergänzung: Es ändert die Zulagen des alten Vertrags mit. Ob das gut oder schlecht ist, hängt vor allem von Beitragshöhe, Einkommen und Kinderzahl ab.
Alte und neue Zulagen im Vergleich
Nach bisherigem Recht gibt es feste Beträge (§ 84 EStG, § 85 EStG), allerdings nur in voller Höhe, wenn der Mindesteigenbeitrag erreicht ist: 4 Prozent des rentenversicherungspflichtigen Vorjahreseinkommens, höchstens 2.100 Euro, abzüglich der Zulagen, mindestens aber 60 Euro Sockelbetrag (§ 86 EStG). Wer weniger zahlt, bekommt die Zulage anteilig gekürzt. Das neue Recht verzichtet auf diese einkommensabhängige Rechnung; es zählt nur der eigene Beitrag.
| Baustein | Bisher (Bestandsverträge) | Neu (ab 2027) |
|---|---|---|
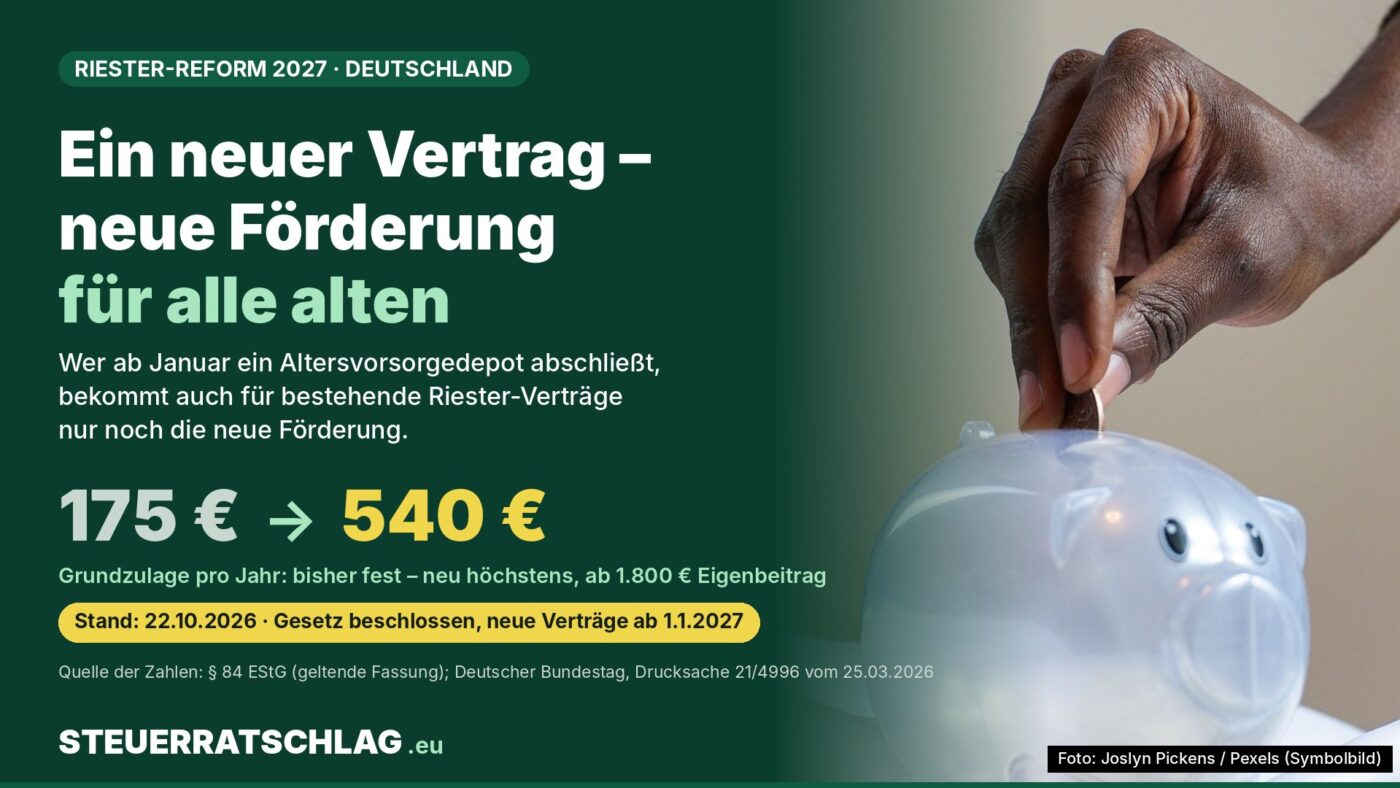
| Grundzulage | 175 € fest | 50 % auf die ersten 360 €, 25 % von 360,01 bis 1.800 € – höchstens 540 € |
| Kinderzulage je Kind | 300 € (Geburt ab 2008), 185 € (früher geboren) | 100 % des Eigenbeitrags, höchstens 300 € – unabhängig vom Geburtsjahr |
| Mindestbeitrag für volle Zulage | 4 % des Vorjahreseinkommens, max. 2.100 €, minus Zulagen; mind. 60 € | kein Einkommensbezug; unter 120 € Eigenbeitrag keine Zulage |
| Berufseinsteiger unter 25 | einmalig + 200 € | einmalig + 200 € |
| Mittelbar Berechtigte (Ehegatte ohne eigenen Anspruch) | Mindestbeitrag 60 € | Mindestbeitrag 120 €, Grundzulage höchstens 175 € |
| Sonderausgabenabzug | bis 2.100 € inklusive Zulagen | bis 1.800 € Beiträge zuzüglich Zulagen |
Quelle: §§ 84, 85, 86 und 10a EStG in der geltenden Fassung; neues Recht laut Drucksache 21/4996 (Beschlüsse des Finanzausschusses vom 25.03.2026). Stand: 22.10.2026.
Auffällig ist der Sprung bei der Grundzulage: Wer 30 Euro im Monat einzahlt, erhält neu 180 Euro, fünf Euro mehr als heute. Bei 1.800 Euro Eigenbeitrag sind es 540 Euro statt 175 Euro. Bei der Kinderzulage dagegen erreicht die neue Förderung den bisherigen Höchstbetrag von 300 Euro erst ab 300 Euro Eigenbeitrag im Jahr – also 25 Euro im Monat. Nach dem Bericht des Finanzausschusses reicht dieser Betrag, um Kinderzulage und 150 Euro Grundzulage zu erhalten.
Modellrechnungen: Wer gewinnt, wer verliert
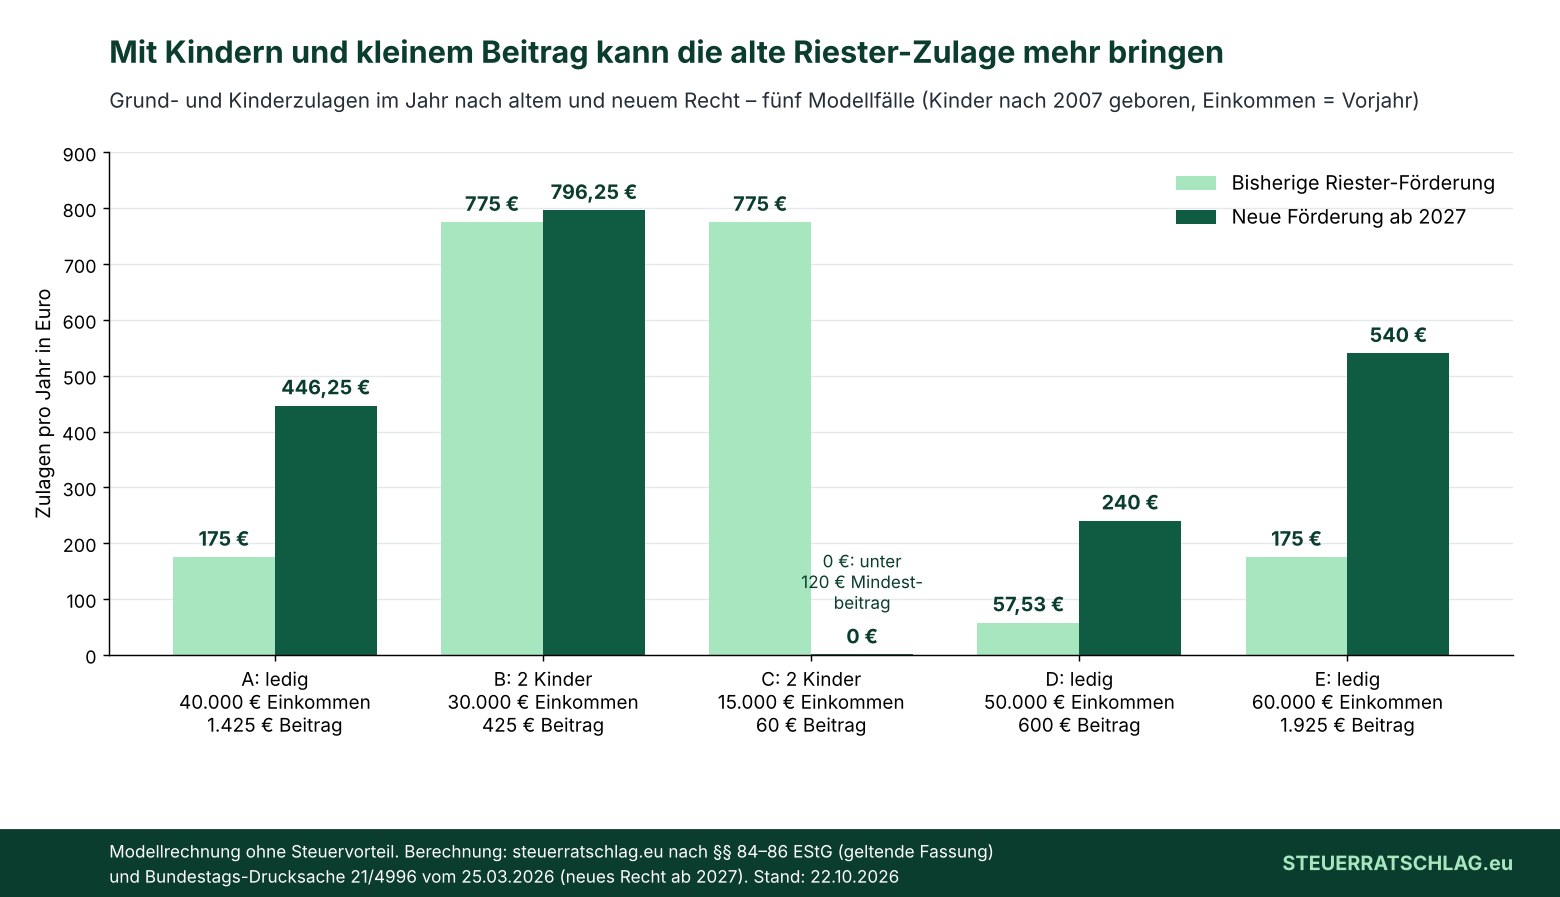
Die Annahmen sind offen gelegt: Das Einkommen ist das rentenversicherungspflichtige Bruttoeinkommen des Vorjahres, Kinder sind nach 2007 geboren und kindergeldberechtigt, es gibt nur einen Vertrag, keinen Berufseinsteigerbonus und keinen Steuervorteil. Die Beiträge sind Eigenbeiträge pro Jahr.
| Fall | Einkommen | Eigenbeitrag | Zulage bisher | Zulage neu |
|---|---|---|---|---|
| A: ledig, zahlt den alten Mindestbeitrag | 40.000 € | 1.425 € | 175,00 € | 446,25 € |
| B: zwei Kinder, zahlt den alten Mindestbeitrag | 30.000 € | 425 € | 775,00 € | 796,25 € |
| C: zwei Kinder, zahlt nur den Sockelbetrag | 15.000 € | 60 € | 775,00 € | 0,00 € |
| D: ledig, zahlt 50 € im Monat | 50.000 € | 600 € | 57,53 € | 240,00 € |
| E: ledig, zahlt den alten Höchstbetrag aus | 60.000 € | 1.925 € | 175,00 € | 540,00 € |
Berechnung: steuerratschlag.eu nach §§ 84–86 EStG (geltende Fassung) und Drucksache 21/4996. Modellrechnung ohne Sonderausgabenabzug, Stand: 22.10.2026.
Fall D zeigt die Schwäche des alten Systems: Der Mindesteigenbeitrag liegt bei 1.825 Euro (2.000 Euro minus 175 Euro Zulage); wer nur 600 Euro zahlt, erhält rund ein Drittel der Grundzulage. Im neuen System gibt es für dieselben 600 Euro 240 Euro. Fall C zeigt das Gegenteil: Eltern mit kleinem Einkommen, die heute nur 60 Euro im Jahr einzahlen, erhalten die vollen 775 Euro. Nach neuem Recht fiele die Zulage komplett weg, weil die Grenze von 120 Euro nicht erreicht ist. Mit 360 Euro Eigenbeitrag kämen sie auf 780 Euro – müssten dafür aber 300 Euro im Jahr mehr selbst sparen.
Rechner Deutschland: Riester-Zulage bisher oder neu?
Der folgende Rechner vergleicht nur die Zulagen eines Jahres. Er hilft bei der Frage, ob die Wechselerklärung oder ein zusätzlicher neuer Vertrag die Förderung deiner bestehenden Verträge erhöht oder senkt.
Rechner Deutschland: Altersvorsorgezulage alt und neu
Wofür: Vergleich der Grund- und Kinderzulage nach bisherigem Riester-Recht (§§ 84–86 EStG) und nach neuem Recht ab 2027, für unmittelbar Zulageberechtigte mit einem Vertrag. Kein amtliches Formular und kein Ersatz für den Zulageantrag bei deinem Anbieter. Ohne Berufseinsteigerbonus, ohne Steuervorteil, ohne mittelbar berechtigten Ehegatten. Eingaben werden nicht gespeichert oder übertragen.
| Rechenschritt | Wert |
|---|
Rechenweg: bisher Zulage × (Eigenbeitrag ÷ Mindesteigenbeitrag), höchstens volle Zulage; neu ab 120 Euro Eigenbeitrag 50 % der ersten 360 Euro plus 25 % bis 1.800 Euro, je Kind 100 % bis 300 Euro. Alle Angaben ohne Gewähr, keine Steuer-, Rechts- oder Anlageberatung; maßgeblich ist die Festsetzung durch die Zentrale Zulagenstelle.
Wichtig: Die Kinderzulage steht bei verheirateten Eltern nach den Zuordnungsregeln des Gesetzes grundsätzlich einem Elternteil zu. Trag im Rechner also nur die Kinder ein, deren Zulage tatsächlich auf deinem Vertrag landet.
Steuer, Kosten, Risiko: Was der Zulagenvergleich nicht zeigt
Steuer: Neben den Zulagen prüft das Finanzamt, ob der Sonderausgabenabzug mehr bringt. Bisher sind bis zu 2.100 Euro inklusive Zulagen abziehbar (§ 10a EStG), nach neuem Recht 1.800 Euro Eigenbeiträge zuzüglich der Zulagen. Für Gutverdienende mit hohem Grenzsteuersatz kann der Steuervorteil die Zulagenrechnung deutlich verschieben; die Auszahlungen im Alter sind später einkommensteuerpflichtig. Das gehört in eine individuelle Berechnung, etwa mit einer Steuerberaterin oder einem Steuerberater.
Kosten: Für das Standarddepot sind die Effektivkosten laut Finanzausschuss auf 1 Prozent pro Jahr begrenzt, im Regierungsentwurf waren es noch 1,5 Prozent. Andere Verträge können nach Einschätzung der Verbraucherzentrale NRW 1,5 bis 2,5 Prozent oder mehr kosten. Wer Riester-Kapital zu einem neuen Anbieter überträgt, darf dort auf das übertragene, bereits geförderte Kapital keine Abschluss- und Vertriebskosten zahlen; erlaubt ist eine einmalige Verwaltungspauschale von höchstens 150 Euro. Ob es zusätzlich ein Standarddepot in öffentlicher Trägerschaft gibt, ist offen: Das Gesetz erlaubt der Bundesregierung das nur per Rechtsverordnung, eine Pflicht ist es nicht.
Kündigen ist keine Alternative: Wird gefördertes Vermögen außerhalb der gesetzlichen Wege ausgezahlt, gilt das als schädliche Verwendung, und Zulagen sowie Steuervorteile müssen zurückgezahlt werden (§ 93 EStG). Die Verbraucherzentrale NRW rät ausdrücklich, alte Riester-Verträge nicht vorschnell aufzugeben.
Risiko: Das Altersvorsorgedepot hat keine Beitragsgarantie. Es investiert in Fonds, deren Kurse schwanken; Verluste sind möglich, auch kurz vor Rentenbeginn. Wer Sicherheit will, kann Garantieprodukte mit 80 oder 100 Prozent garantiertem Kapital zu Beginn der Auszahlung wählen. Ausgezahlt wird als lebenslange Rente oder per Auszahlungsplan bis zum 85. Lebensjahr.
Frühstartrente: Die vom Bundestag beschlossenen 10 Euro im Monat für Kinder ab sechs Jahren fließen nach Angaben des Bundestags in einen eigenen Altersvorsorgedepot-Vertrag für das Kind; Fragen und Antworten dazu hat die Deutsche Rentenversicherung zusammengestellt.
Portal-Check: Wer dir bei der Entscheidung hilft
Zentrale Zulagenstelle für Altersvermögen (ZfA) – eine Abteilung der Deutschen Rentenversicherung Bund, seit dem 1. Januar 2002 für die Riester-Zulagen zuständig, Aufsicht: Bundeszentralamt für Steuern. Öffentliche Stelle, kein Verkaufsinteresse. Sie setzt die Zulagen fest, berät aber nicht zur Produktwahl. Redaktionsurteil: ★★★★☆ (4 von 5) – maßgebliche Stelle für deine Zulagen und neutral; ein Stern Abzug, weil Kontakt und Unterlagen meist über den Anbieter laufen und es keinen Vergleich alt/neu gibt.
Verbraucherzentrale NRW – eingetragener Verein, finanziert laut eigener Angabe über institutionelle Förderung des Landes Nordrhein-Westfalen, Mittel der Kommunen und Projektmittel. Bietet laut eigener Seite jeden Mittwoch um 12:30 Uhr kostenlose Online-Seminare zur Reform und individuelle Beratung an. Redaktionsurteil: ★★★★☆ (4 von 5) – unabhängig und konkret; Abzug, weil die Einzelberatung nicht überall sofort verfügbar ist und die Preise auf der Seite nicht genannt werden.
Provisionsbasierte Vermittlungsportale und Verkaufsgespräche – privat betrieben, leben von Provisionen beim Abschluss. Die Verbraucherzentrale NRW warnt vor Verkaufsdruck. Redaktionsurteil: ★★☆☆☆ (2 von 5) – nützlich als Marktüberblick, aber mit Interesse am Neuabschluss, der hier die Förderung der Altverträge mitverändert.
Die Sternebewertung ist ein Urteil der Redaktion nach Neutralität, Verständlichkeit und Nutzen für die Entscheidung alt oder neu; sie beruht nicht auf einem Test.
Unser Fazit
Für die meisten, die deutlich mehr als den Sockelbetrag sparen und keine oder wenige Kinder haben, ist die neue Förderung großzügiger – teils um mehrere Hundert Euro im Jahr. Für Eltern mit kleinem Einkommen und kleinem Beitrag kann der alte Riester-Vertrag dagegen die bessere Förderung bieten. Weil jeder neue geförderte Vertrag ab Januar alle alten mitumstellt und die Wechselerklärung nicht zurückgenommen werden kann, sollte die Reihenfolge stimmen: erst die eigenen Zahlen prüfen, dann über Produkte reden. Kosten, Steuern und das Anlagerisiko gehören in dieselbe Rechnung.
Deinen aktuellen Zulagenstand und den angerechneten Mindesteigenbeitrag findest du in der jährlichen Bescheinigung deines Anbieters. Diese Zahlen sind die beste Grundlage für den Rechner.
Häufige Fragen
Muss ich meinen Riester-Vertrag bis Ende 2026 kündigen oder umstellen?
Nein. Verträge, die vor dem 1. Januar 2027 abgeschlossen wurden, laufen mit der bisherigen Förderung weiter. Eine Umstellung ist freiwillig, gilt dann aber unwiderruflich für alle Bestandsverträge.
Was passiert, wenn ich 2027 zusätzlich ein Altersvorsorgedepot abschließe?
Dann gilt nach § 52 Absatz 50a EStG in der neuen Fassung das neue Förderrecht einheitlich für alle deine Altersvorsorgeverträge, also auch für den alten Riester-Vertrag.
Kann ich noch einen Riester-Vertrag nach altem Recht abschließen?
Nur noch 2026. Verträge nach dem bisherigen Zertifizierungsrecht dürfen ab Ablauf des 31. Dezember 2026 nicht mehr vertrieben werden.
Lohnt sich die neue Förderung für mich?
Das hängt von Beitrag, Vorjahreseinkommen, Kinderzahl und Steuersatz ab. Wer nur den Sockelbetrag von 60 Euro zahlt, bekäme neu keine Zulage; wer weit unter dem alten Mindesteigenbeitrag spart oder über 1.425 Euro einzahlt, erhält neu meist mehr. Der Rechner oben vergleicht die Zulagen.