Die Deutsche Rentenversicherung erinnert Hinterbliebene an die Hinzuverdienstgrenze. Was als Einkommen zählt, wie aus dem Brutto ein pauschales Netto wird und wann sich ein Hinweis an die Rentenversicherung lohnt – mit Rechner. Stand: 23. Oktober 2026.
Wer den Ehepartner oder die eingetragene Lebenspartnerin verliert, bekommt aus der gesetzlichen Rentenversicherung oft eine Hinterbliebenenrente – und arbeitet häufig weiter oder bezieht eine eigene Rente. Beides kann die Witwen- oder Witwerrente schmälern. Darauf hat die Deutsche Rentenversicherung am 19. Oktober 2026 hingewiesen. Die Beträge sind seit der Rentenanpassung zum 1. Juli 2026 neu. Entscheidend ist vor allem, wie die Rentenversicherung rechnet: mit pauschalen Abzügen, Vorjahreswerten und eigenen Regeln für ältere Ehen. Wer Arbeitszeit oder Rentenbeginn plant, sollte das kennen.
Wie hoch der Freibetrag ist
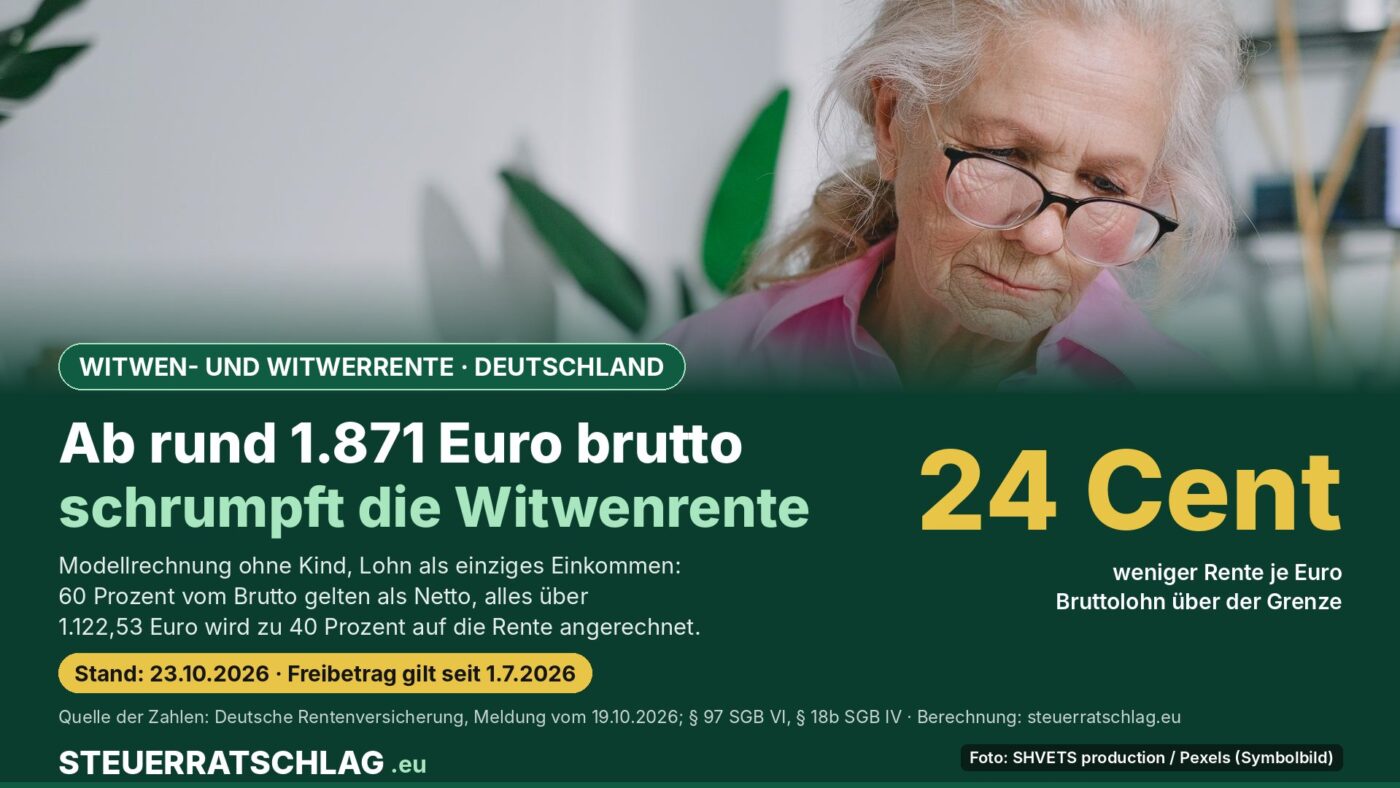
Die Grenze steht in § 97 des Sechsten Buches Sozialgesetzbuch (SGB VI): Anrechnungsfrei ist Einkommen bis zum 26,4-Fachen des aktuellen Rentenwerts, für jedes Kind mit Anspruch auf Waisenrente kommt das 5,6-Fache hinzu. Der aktuelle Rentenwert – die Monatsrente für ein Jahr Durchschnittsverdienst – ist zum 1. Juli 2026 von 40,79 auf 42,52 Euro gestiegen. Daraus ergeben sich 1.122,53 Euro Grundfreibetrag und 238,11 Euro je Kind.
Übersteigt das Nettoeinkommen den Freibetrag, werden 40 Prozent des übersteigenden Betrags auf die Rente angerechnet – die Hinterbliebenenrente sinkt um diesen Betrag, höchstens bis auf null. In den ersten drei Kalendermonaten nach dem Tod, dem sogenannten Sterbevierteljahr, wird nach Angaben der Deutschen Rentenversicherung gar kein Einkommen angerechnet.
| Kinder mit Waisenrentenanspruch | Freibetrag netto | entspricht Bruttolohn | entspricht eigener Altersrente* |
|---|---|---|---|
| keins | 1.122,53 € | 1.870,88 € | 1.305,27 € |
| 1 | 1.360,64 € | 2.267,73 € | 1.582,14 € |
| 2 | 1.598,75 € | 2.664,58 € | 1.859,01 € |
| 3 | 1.836,86 € | 3.061,43 € | 2.135,88 € |
Monatswerte ab 1.7.2026. Freibetrag laut Deutscher Rentenversicherung; Brutto-Grenzwerte: Berechnung STEUERRATSCHLAG.eu mit den Pauschalabzügen von 40 Prozent (Lohn) und 14 Prozent (*Altersrente mit Beginn ab 2011) nach § 18b SGB IV, jeweils als einziges Einkommen.
Wer Lohn und eigene Rente gleichzeitig bezieht, muss beide Netto-Beträge addieren.
Was als Einkommen zählt – und wie das Netto entsteht
Angerechnet werden laut § 18a des Vierten Buches Sozialgesetzbuch (SGB IV) Erwerbseinkommen (Lohn, Gewinn aus Selbstständigkeit), Erwerbsersatzeinkommen wie Krankengeld, Arbeitslosengeld, eigene Alters- oder Erwerbsminderungsrenten, Pensionen und Renten aus privaten Lebens- und Rentenversicherungen sowie Vermögenseinkommen – also Zinsen, Dividenden, Mieten und Gewinne aus privaten Veräußerungsgeschäften, wenn sie zusammen mindestens 1.000 Euro im Jahr erreichen. Nicht angerechnet werden unter anderem Leistungen aus staatlich geförderten Riester-Verträgen und bedarfsorientierte Leistungen wie die Grundsicherung im Alter.
Gerechnet wird nicht mit dem tatsächlichen Netto aus der Gehaltsabrechnung, sondern mit Pauschalen aus § 18b SGB IV: 40 Prozent Abzug bei Arbeitsentgelt, 39,8 Prozent bei Gewinn aus selbstständiger Arbeit, 27,5 Prozent bei Beamtenbezügen, 14 Prozent bei einer eigenen Altersrente mit Beginn nach 2010 (13 Prozent bei Beginn vor 2011) und 25 Prozent bei Vermögenseinkommen.
Ältere Ehen: Für viele gilt noch das alte Recht
Seit 2002 wird deutlich mehr Einkommen angerechnet. Nach dem Merkblatt „Hinterbliebenenrente: So viel können Sie hinzuverdienen“ (Ausgabe 7/2026) gilt das alte Recht weiter, wenn der Ehepartner vor 2002 gestorben ist – oder wenn die Ehe vor 2002 geschlossen wurde und mindestens einer der beiden vor dem 2. Januar 1962 geboren ist. Dann bleiben Betriebsrenten, private Renten, Zusatzrenten etwa der Versorgungsanstalt des Bundes und der Länder (VBL) und Vermögenseinkommen außen vor. Lohn und die eigene gesetzliche Rente zählen auch hier. Für eingetragene Lebenspartnerschaften gilt das entsprechend.
Rechenbeispiele
Beispiel 1, Lohn ohne Kind: Eine Witwe hat 2025 im Schnitt 2.500 Euro brutto im Monat verdient. Die Rentenversicherung setzt 1.500 Euro netto an (2.500 Euro minus 40 Prozent). Das sind 377,47 Euro über dem Freibetrag, angerechnet werden 40 Prozent davon: 150,99 Euro. Um diesen Betrag sinkt die Witwenrente.
Beispiel 2, gleicher Lohn mit einem Kind: Mit einem Kind, das Waisenrente bezieht, steigt der Freibetrag auf 1.360,64 Euro. Die Anrechnung sinkt auf 55,74 Euro – wie im Beispiel der Deutschen Rentenversicherung.
Beispiel 3, eigene Altersrente: Ein Witwer bezieht eine eigene Altersrente von 1.400 Euro brutto (Beginn 2018). Nach 14 Prozent Pauschalabzug bleiben 1.204 Euro, also 81,47 Euro über dem Freibetrag. Die Witwerrente sinkt um 32,59 Euro im Monat.
Modellrechnungen von STEUERRATSCHLAG.eu, keine Prognose. Annahmen: Freibetrag ab 1.7.2026, nur die genannte Einkommensart, neues Recht, keine weiteren Einkünfte. Den verbindlichen Betrag nennt der Rentenbescheid.
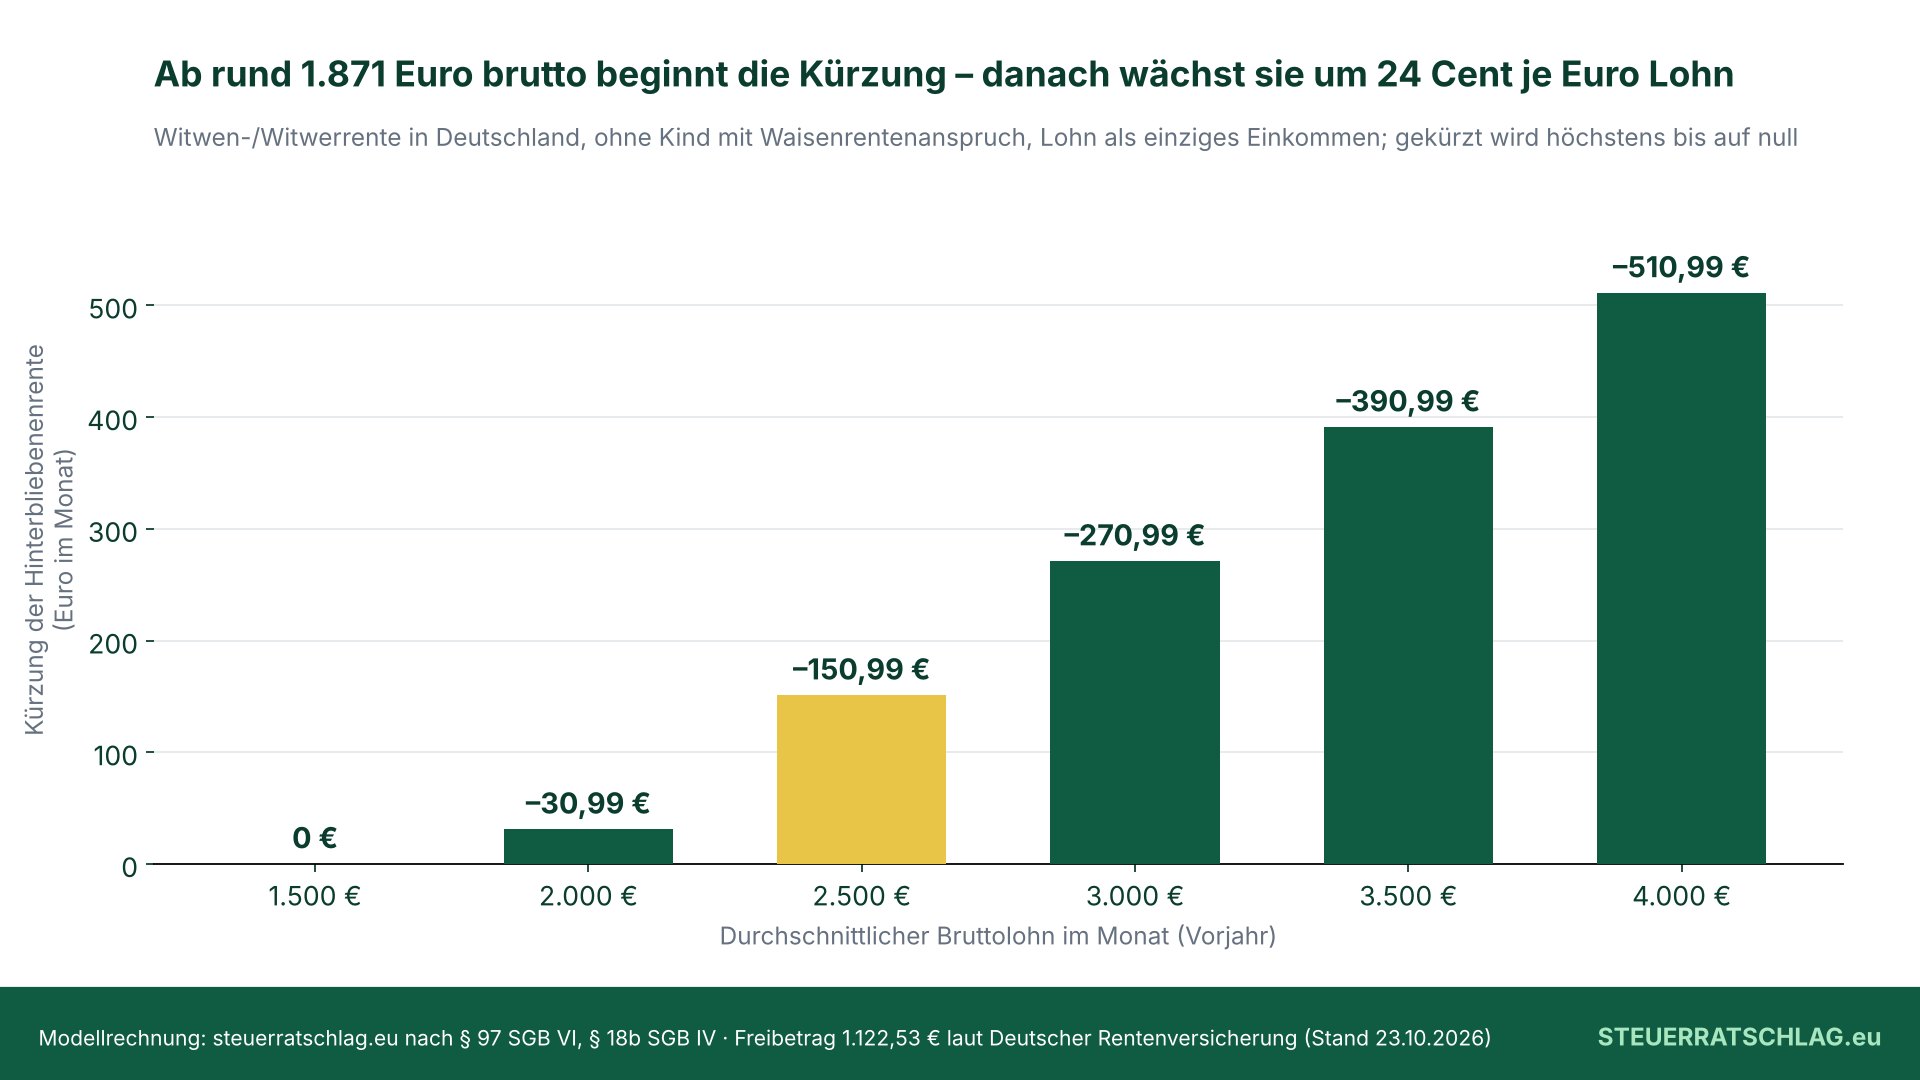
Wer über mehr Arbeitsstunden nachdenkt, verliert oberhalb der Grenze also neben Steuern und Sozialabgaben zusätzlich 24 Cent Hinterbliebenenrente je Euro brutto.
Rechner Deutschland: Anrechnung auf die Witwen- oder Witwerrente
Wofür: Du willst abschätzen, wie viel von deiner gesetzlichen Hinterbliebenenrente nach der Einkommensanrechnung bleibt – für Lohn und eine eigene Altersrente, nach neuem Recht. Kein amtliches Formular und kein Ersatz für den Bescheid; Eingaben werden nicht gespeichert oder übertragen.
| Rechenschritt | Betrag |
|---|
Rechenweg: Netto = Lohn × 0,6 + Altersrente × (1 − Pauschale) nach § 18b SGB IV; Freibetrag = 1.122,53 € + 238,11 € je Kind (Werte ab 1.7.2026); Anrechnung = 40 % des Nettos über dem Freibetrag, höchstens bis zur Höhe der Rente (§ 97 SGB VI). Nicht berücksichtigt: weitere Einkommen, altes Recht, Sterbevierteljahr, Einkommensteuer sowie Kranken- und Pflegebeiträge auf die Hinterbliebenenrente. Alle Angaben ohne Gewähr, keine Renten- oder Rechtsberatung; maßgeblich ist der Bescheid der Rentenversicherung.
Wann sich ein Hinweis an die Rentenversicherung lohnt
Beim Lohn rechnet die Rentenversicherung grundsätzlich mit dem Monatsdurchschnitt des Vorjahres einschließlich Urlaubs- und Weihnachtsgeld, bei Selbstständigen mit einem Zwölftel des steuerpflichtigen Vorjahresgewinns. Für den Zeitraum ab der Anpassung zum 1. Juli 2026 ist das nach Angaben der Deutschen Rentenversicherung das Einkommen von Januar bis Dezember 2025 – auch wenn der Verdienst im Lauf des Jahres gestiegen ist. Höheres Einkommen wirkt sich erst zum nächsten Anpassungstermin am 1. Juli 2027 aus.
Umgekehrt kann laut Merkblatt der Rentenversicherung ausnahmsweise das laufende Einkommen zählen, wenn es um mindestens 10 Prozent niedriger ist als im Vorjahr – etwa nach einer Stundenreduzierung oder bei deutlich geringeren Mieteinnahmen. Wer weniger arbeitet, sollte das deshalb mit Nachweisen melden, statt bis zur nächsten Prüfung zu warten. Unterlagen lassen sich über das Online-Formular S8003 einreichen. Einmalige Kapitalauszahlungen, etwa aus einer Kapitallebensversicherung, werden für zwölf Monate mit je einem Zwölftel angesetzt.
Unser Fazit
Die Anrechnung ist kein Alles-oder-nichts: Bis zum Freibetrag bleibt die Hinterbliebenenrente unangetastet, darüber kostet jeder Euro anrechenbares Netto 40 Cent Rente. Wer Lohn bezieht, erreicht die Grenze ohne Kind bei rund 1.871 Euro brutto, wer eine eigene Altersrente hat, schon bei gut 1.305 Euro. Ob sich mehr Arbeit oder ein anderer Rentenbeginn lohnt, hängt von Steuern, Abgaben und weiteren Einkünften ab – das lässt sich nur im Einzelfall beurteilen, etwa in einer kostenlosen Beratung der Rentenversicherung.
Die Deutsche Rentenversicherung ist der gesetzliche Träger der Rente und berät nach eigenen Angaben kostenlos. Verbindlich ist immer der Rentenbescheid; gegen ihn ist innerhalb der dort genannten Frist ein Widerspruch möglich.
Häufige Fragen
Wird auch die Waisenrente meines Kindes gekürzt?
Nein. Auf Waisenrenten wird nach Angaben der Deutschen Rentenversicherung kein Einkommen angerechnet. Das Kind erhöht aber den Freibetrag des Elternteils um 238,11 Euro, solange es Anspruch auf Waisenrente hat.
Kann die Hinterbliebenenrente ganz wegfallen?
Im Extremfall ja: Angerechnet wird höchstens bis zur Höhe der Rente, dann wird nichts ausgezahlt. Weil die Rentenversicherung das Einkommen jedes Jahr zum 1. Juli neu ansetzt – und bei mindestens 10 Prozent niedrigerem Einkommen auch früher –, kann sich das später wieder ändern.
Gilt der Freibetrag auch im ersten Vierteljahr nach dem Tod?
Im Sterbevierteljahr – den drei Kalendermonaten nach dem Sterbemonat – wird überhaupt kein Einkommen angerechnet; die Hinterbliebenenrente wird in dieser Zeit nach Angaben der Rentenversicherung in voller Höhe der Rente des Verstorbenen gezahlt. Die Anrechnung beginnt danach.