Wer vorzeitig in Altersrente geht, verliert dauerhaft 0,3 Prozent je Monat. Ab 50 lässt sich das mit Sonderzahlungen ausgleichen. Was ein Entgeltpunkt Ausgleich jetzt kostet, warum der Zahlungstermin zählt und was die Drei-Monats-Regel bedeutet – mit Rechner. Stand: 24. Oktober 2026.
Mit 63 statt mit 67 in Rente – das ist für viele Versicherte in Deutschland möglich, kostet aber Geld: Für jeden Monat vor der Regelaltersgrenze sinkt die Altersrente um 0,3 Prozent, und zwar für die gesamte Bezugszeit und auch für eine spätere Hinterbliebenenrente. Wer das nicht hinnehmen will, kann ab dem 50. Geburtstag zusätzliche Beiträge einzahlen und den Abschlag ganz oder teilweise ausgleichen. Darauf hat die Deutsche Rentenversicherung am 5. Oktober 2026 hingewiesen. Zwei Tage später hat das Bundeskabinett die Rechengrößen für 2027 beschlossen. Weil sich der Preis eines Entgeltpunkts genau aus diesen Werten ergibt, lohnt ein Blick auf den Zeitpunkt der Zahlung.
Inhalt: Wie der Abschlag entsteht · Kosten 2026 und 2027 · Warum der Zeitpunkt zählt · Rechenbeispiel · Rechner · Steuern · Häufige Fragen
Wie der Abschlag entsteht – und wen er trifft
Rechtsgrundlage ist der Zugangsfaktor in § 77 des Sechsten Buches Sozialgesetzbuch (SGB VI): Er sinkt für jeden Kalendermonat, den eine Altersrente vorzeitig beginnt, um 0,003 unter 1,0. Zwölf Monate früher bedeuten also einen Zugangsfaktor von 0,964 und 3,6 Prozent weniger Rente. Für Versicherte ab Jahrgang 1964 liegt die Regelaltersgrenze bei 67 Jahren. Die Altersrente für langjährig Versicherte (Wartezeit von 35 Jahren nach § 36 SGB VI) können sie nach der Übersicht „Werte – Zahlen – Tabellen“ der Rentenversicherung ab 63 beziehen, dann mit höchstens 14,4 Prozent Abschlag. Bei der Altersrente für schwerbehinderte Menschen beträgt der Abschlag höchstens 10,8 Prozent.
Ausgleichen lassen sich nach dem Fragenkatalog der Rentenversicherung nur Abschläge auf diese beiden vorgezogenen Altersrenten. Bei einer Erwerbsminderungsrente ist das nicht möglich. Die Altersrente für besonders langjährig Versicherte (45 Jahre) ist ohnehin abschlagsfrei und kann nicht vorzeitig mit Abschlag bezogen werden.
Was ein Entgeltpunkt Ausgleich kostet – 2026 und 2027
Ein Entgeltpunkt ist die Rechengröße der gesetzlichen Rente: Wer ein Jahr lang genau das Durchschnittsentgelt verdient, bekommt einen Punkt. Seit 1. Juli 2026 ist ein Punkt 42,52 Euro Monatsrente wert (aktueller Rentenwert). Was der Ausgleich kostet, regelt § 187a SGB VI: Der Betrag für einen Entgeltpunkt aus dem Versorgungsausgleich wird durch den Zugangsfaktor geteilt. Der Grundbetrag ergibt sich nach § 187 Absatz 3 SGB VI aus dem Beitragssatz zum Zeitpunkt der Zahlung und dem vorläufigen Durchschnittsentgelt des Zahlungsjahres.
Für 2026 sind das 18,6 Prozent von 51.944 Euro, also rund 9.662 Euro. Für 2027 hat das Bundeskabinett am 7. Oktober 2026 ein vorläufiges Durchschnittsentgelt von 53.452 Euro beschlossen; die Verordnung braucht noch die Zustimmung des Bundesrats. Der Beitragssatz für 2027 ist noch nicht festgesetzt. Die Rentenversicherung ging im Juni davon aus, dass er bis Ende 2027 stabil bei 18,6 Prozent bleiben kann, warnte aber, dass gekürzte Bundeszuschüsse ihn um 0,2 Punkte erhöhen würden. Deshalb zeigt die Tabelle beide Fälle.
| Rentenbeginn früher um | Abschlag | 2026 je Punkt | 2027 bei 18,6 % | 2027 bei 18,8 % |
|---|---|---|---|---|
| 12 Monate | 3,6 % | 10.023 € | 10.313 € | 10.424 € |
| 24 Monate | 7,2 % | 10.412 € | 10.713 € | 10.829 € |
| 36 Monate | 10,8 % | 10.832 € | 11.146 € | 11.265 € |
| 48 Monate | 14,4 % | 11.287 € | 11.615 € | 11.739 € |
Betrag je ausgeglichenem Entgeltpunkt Rentenminderung. 2026: Werte laut Deutscher Rentenversicherung. 2027: Berechnung STEUERRATSCHLAG.eu mit dem vom Kabinett beschlossenen vorläufigen Durchschnittsentgelt von 53.452 Euro (Zustimmung des Bundesrats ausstehend) und zwei angenommenen Beitragssätzen; keine Prognose.
Der Unterschied liegt in allen Zeilen bei rund 2,9 Prozent, wenn der Beitragssatz gleich bleibt, und bei rund 4,0 Prozent, falls er auf 18,8 Prozent steigt.
Warum der Zeitpunkt der Zahlung zählt
Für Einmalzahler gibt es eine wichtige Einschränkung: Laut der Broschüre „Flexibel in den Ruhestand“ (10. Auflage, Januar 2026) bleibt der mitgeteilte Ausgleichsbetrag maßgebend, wenn er innerhalb von drei Monaten nach Erhalt der besonderen Rentenauskunft vollständig gezahlt wird. Wer später zahlt oder in Teilbeträgen über mehrere Jahre, dessen Gesamtbetrag kann sich ändern – so, wie sich vorläufiges Durchschnittsentgelt und Beitragssatz entwickeln.
Praktisch heißt das: Entscheidend ist nicht allein das Kalenderjahr der Überweisung, sondern auch, wann die Auskunft erstellt wurde und ob innerhalb der Frist alles gezahlt wird. Gezahlt werden darf ohnehin erst, wenn eine Auskunft vorliegt: Nach § 187a SGB VI ist sie Grundlage der Zahlung, beantragt wird sie mit dem Vordruck V0210 beim eigenen Rentenversicherungsträger. Antrag und Auskunft verpflichten nach Angaben der Rentenversicherung nicht zur Zahlung. Eine Bearbeitungsdauer nennt die Rentenversicherung in den genannten Unterlagen nicht. Wer noch mit den Werten von 2026 rechnen möchte, sollte deshalb beim Träger nachfragen, welche Rechengrößen die Auskunft zugrunde legt.
Sonderzahlungen sind nicht mehr möglich, sobald die Regelaltersgrenze erreicht ist oder eine vorgezogene Altersrente ohne Abschläge bezogen werden kann. Auch wer schon eine vorzeitige Rente mit Abschlag bezieht, kann laut Broschüre noch einzahlen; die Rente steigt dann, sobald die Zahlung geleistet ist.
Rechenbeispiel: zwei Jahre früher
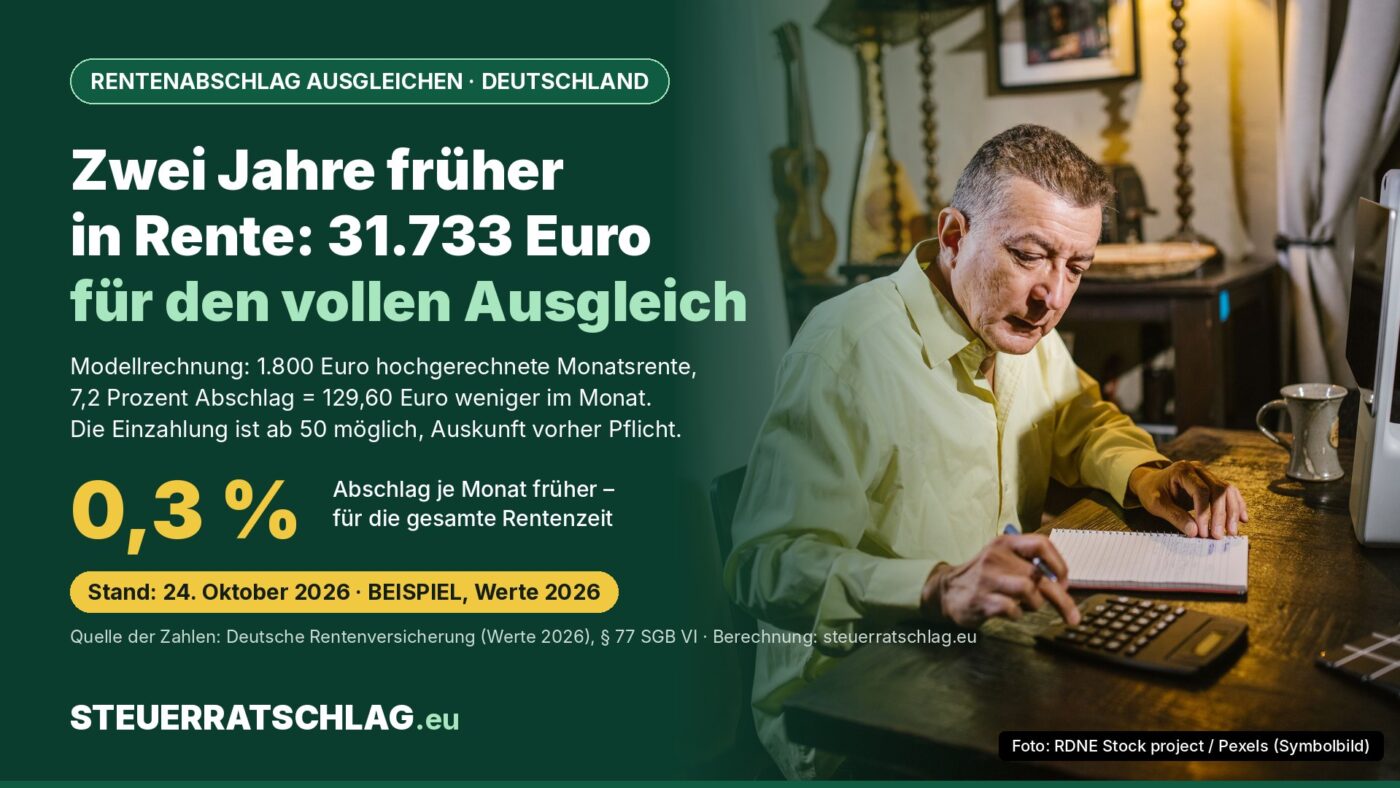
Annahmen: Jahrgang 1964 oder jünger, Rentenbeginn mit 65 statt mit 67 (24 Monate früher), die Rentenauskunft weist hochgerechnet bis zum geplanten Beginn eine Monatsrente von 1.800 Euro brutto aus, aktueller Rentenwert 42,52 Euro.
Der Abschlag beträgt 7,2 Prozent, also 129,60 Euro im Monat. Umgerechnet sind das 3,048 Entgeltpunkte. Der volle Ausgleich kostet mit den Werten 2026 rund 31.733 Euro. Mit den Rechengrößen 2027 wären es bei 18,6 Prozent Beitragssatz rund 32.654 Euro (921 Euro mehr), bei 18,8 Prozent rund 33.005 Euro (1.272 Euro mehr).
Rein rechnerisch fließt der Betrag nach 245 Monaten, also gut 20 Jahren, als zusätzliche Bruttorente zurück. Dabei sind Rentenerhöhungen, die den Wert der Punkte steigern, ebenso wenig berücksichtigt wie Steuern sowie Kranken- und Pflegebeiträge auf die Rente und die steuerliche Entlastung bei der Einzahlung.
Modellrechnung von STEUERRATSCHLAG.eu, keine Prognose. Die verbindliche Zahl nennt nur die besondere Rentenauskunft; die Rentenversicherung rechnet mit den bis zum Rentenbeginn hochgerechneten Entgeltpunkten.
Rechner Deutschland: Kosten für den Ausgleich von Rentenabschlägen
Wofür: Du willst abschätzen, was der Ausgleich des Abschlags auf eine vorgezogene Altersrente der gesetzlichen Rentenversicherung kostet. Grundlage für den verbindlichen Betrag ist die besondere Rentenauskunft (Antrag V0210); dieser Rechner ersetzt sie nicht. Eingaben werden nicht gespeichert oder übertragen.
| Rechenschritt | Wert |
|---|
Rechenweg: Abschlag = Monate × 0,3 % (§ 77 SGB VI); Entgeltpunkte = Abschlag in Euro ÷ 42,52 € (Rentenwert ab 1.7.2026); Betrag je Punkt = vorläufiges Durchschnittsentgelt × Beitragssatz ÷ Zugangsfaktor (§§ 187, 187a SGB VI). Nicht berücksichtigt: Steuern, Kranken- und Pflegebeiträge, künftige Rentenanpassungen, knappschaftliche Besonderheiten. Werte 2027 vorbehaltlich der Zustimmung des Bundesrats und des noch festzusetzenden Beitragssatzes. Alle Angaben ohne Gewähr, keine Renten-, Steuer- oder Finanzberatung.
Was die Steuer damit zu tun hat
Ausgleichszahlungen zählen nach der Broschüre der Rentenversicherung zu den Altersvorsorgeaufwendungen und sind als Sonderausgaben absetzbar, allerdings nur bis zu einem Höchstbetrag. Dieser entspricht nach § 10 Absatz 3 des Einkommensteuergesetzes (EStG) dem Höchstbeitrag zur knappschaftlichen Rentenversicherung. Mit der dortigen Beitragsbemessungsgrenze von 10.400 Euro im Monat und 24,7 Prozent Beitragssatz ergeben sich für 2026 rechnerisch 30.826 Euro, bei Zusammenveranlagung das Doppelte.
Wichtig für Beschäftigte: Die laufenden Pflichtbeiträge einschließlich Arbeitgeberanteil werden mit der Sonderzahlung zusammengerechnet. Bei 60.000 Euro Jahresbrutto fließen schon 11.160 Euro Pflichtbeitrag (18,6 Prozent) in die Rechnung; für eine Sonderzahlung bleiben so rechnerisch bis zu 19.666 Euro innerhalb des Höchstbetrags. Ein Ausgleich von mehr als 30.000 Euro in einem Jahr kann den Rahmen also überschreiten. Wer in Teilbeträgen über mehrere Jahre zahlt, verteilt den Abzug – riskiert aber nach den Angaben der Rentenversicherung, dass sich der Gesamtbetrag ändert. Die spätere Rente aus den Beiträgen ist steuerpflichtig. Wie sich das im Einzelfall auswirkt, können laut Rentenversicherung Finanzämter, Steuerberater/-innen oder Lohnsteuerhilfevereine sagen.
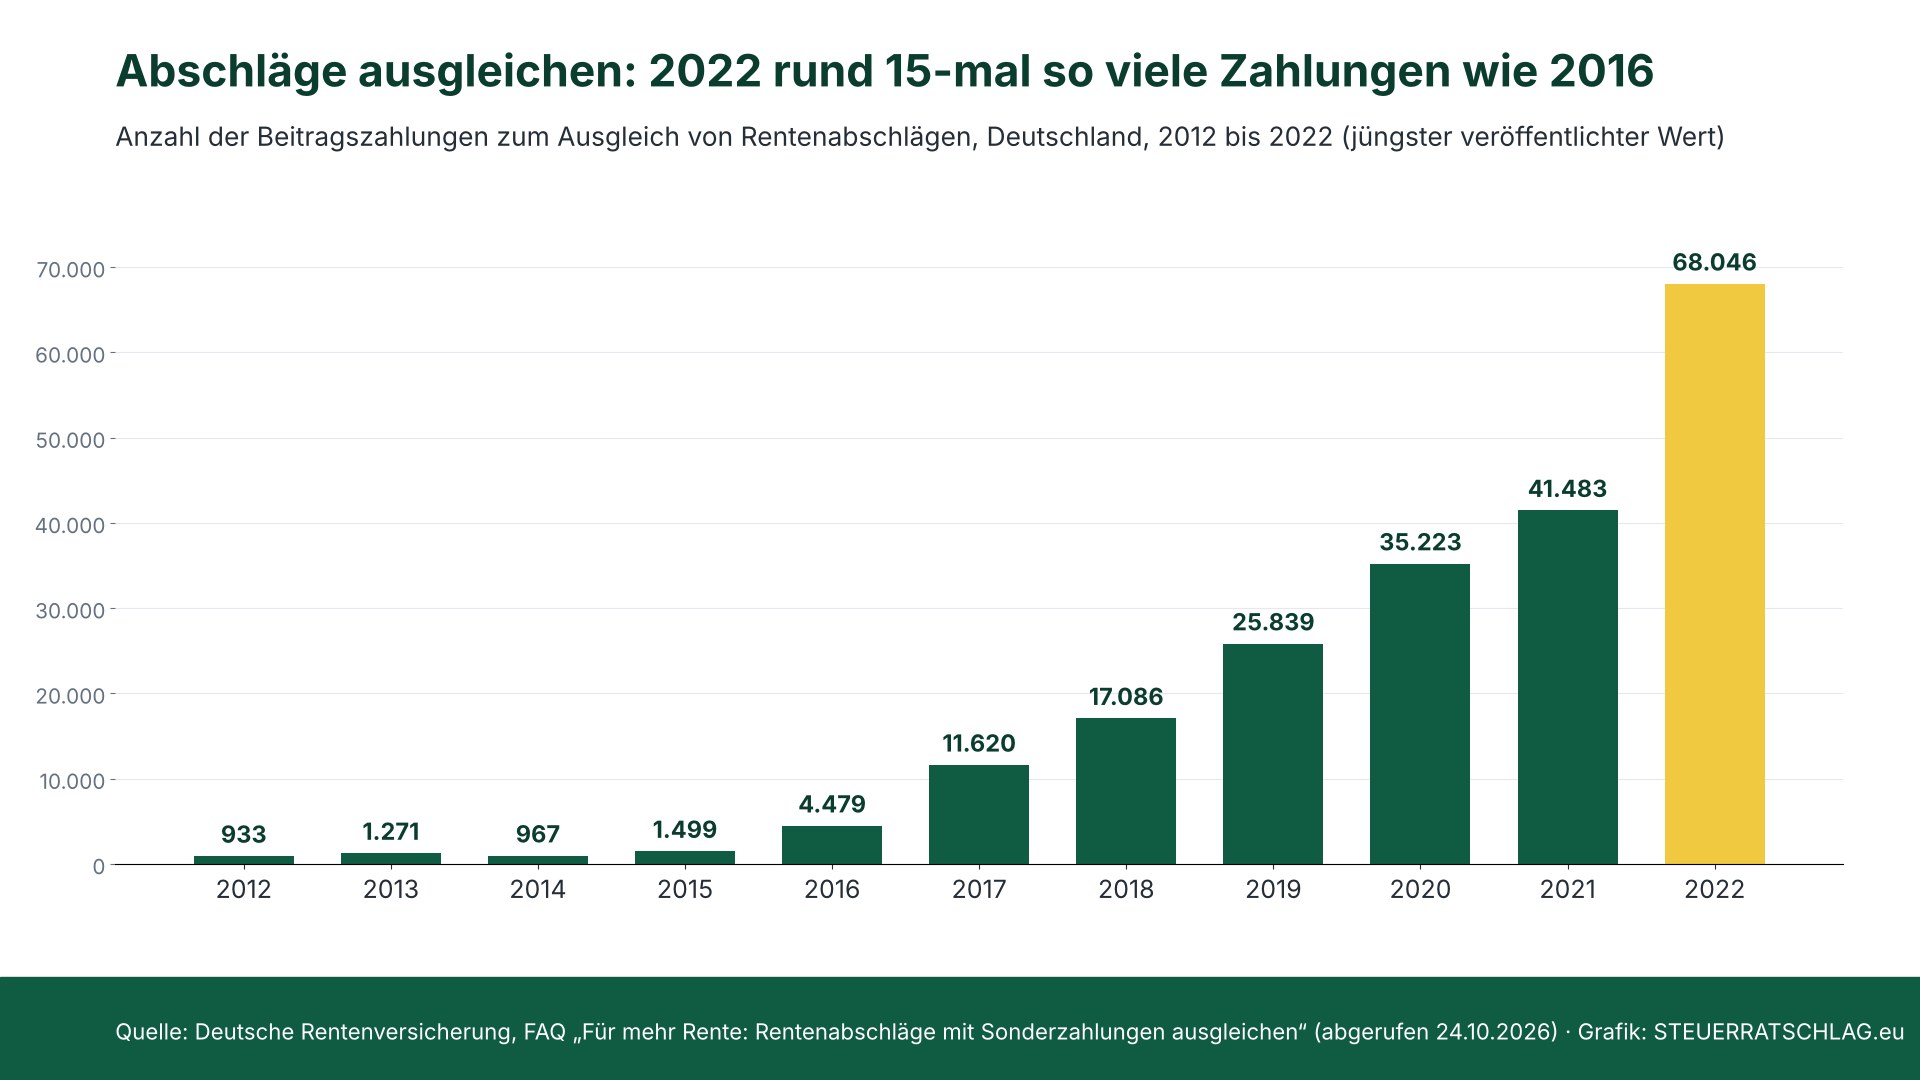
Gezählt werden laut Tabellenüberschrift Beitragszahlungen, nicht Personen. Neuere Jahreswerte hat die Rentenversicherung auf dieser Seite nicht veröffentlicht.
Was dafür und was dagegen spricht
Für den Ausgleich spricht, dass der Abschlag lebenslang wirkt und auch die Hinterbliebenenrente mindert. Die Zahlung erhöht den Rentenanspruch auch dann, wenn jemand am Ende doch nicht früher in Rente geht: Dann gibt es nach Angaben der Rentenversicherung eine entsprechend höhere Rente. Dagegen spricht, dass das Geld dauerhaft gebunden ist – eine Erstattung ist ausgeschlossen –, dass sich die Zahlung erst nach vielen Rentenjahren rechnet und dass ein früher Tod ohne Hinterbliebenenrente den Rückfluss begrenzt. Auch einen früheren Rentenbeginn ermöglicht die Sonderzahlung nicht; die Voraussetzungen, etwa 35 Versicherungsjahre, müssen ohnehin erfüllt sein.
Die Bewertung ist ein Redaktionsurteil nach den Kriterien Kosten, Verlässlichkeit der Daten, Verständlichkeit und Trägerschaft.
Unser Fazit
Der Ausgleich von Rentenabschlägen ist teuer, aber berechenbar: 2026 kostet ein ausgeglichener Entgeltpunkt rund 10.000 bis 11.300 Euro, 2027 dürfte es nach den Kabinettswerten spürbar mehr werden. Wer ernsthaft über einen früheren Rentenbeginn nachdenkt und ab 50 ist, verliert mit dem Antrag auf eine Auskunft nichts, weil er nicht zur Zahlung verpflichtet. Ob sich die Zahlung lohnt, hängt von Gesundheit, Familienstand, Steuersatz und dem übrigen Vermögen ab – das lässt sich nur im Einzelfall beurteilen.
Verbindlich sind die Auskunft und der spätere Rentenbescheid der Rentenversicherung.
Häufige Fragen
Bekomme ich das Geld zurück, wenn ich doch nicht früher in Rente gehe?
Nein. Eine Erstattung ist nach Angaben der Rentenversicherung nicht möglich. Die Einzahlung geht aber nicht verloren: Wer später als geplant in Rente geht, erhält eine entsprechend höhere Rente.
Muss ich den ganzen Abschlag ausgleichen?
Nein. Der Abschlag kann ganz oder teilweise ausgeglichen werden, als Einmalzahlung oder in Teilbeträgen. Die Auskunft nennt den Höchstbetrag; bei Teilzahlungen über mehrere Jahre kann sich der Gesamtbetrag ändern.
Ab wann kann ich zahlen?
Ab dem 50. Geburtstag und erst, wenn die besondere Rentenauskunft vorliegt. Möglich ist die Zahlung bis zum Erreichen der Regelaltersgrenze, auch noch während einer bereits laufenden vorgezogenen Rente.