Stand: 24. Oktober 2026. Was heute nach § 23 Einkommensteuergesetz gilt, was der Referentenentwurf des Bundesfinanzministeriums ändern würde und wie sich das in Euro unterscheiden könnte.
Wer Bitcoin, Ether oder andere Kryptowerte privat hält, kennt die Faustregel: Nach einem Jahr ist der Verkaufsgewinn in der Regel steuerfrei. Sie steht in § 23 des Einkommensteuergesetzes (EStG) und hat für viele Anlegerinnen und Anleger in Deutschland die Haltedauer zur Steuerfrage gemacht. Am 12. Oktober 2026 hat der Petitionsausschuss des Deutschen Bundestags in einer öffentlichen Sitzung über eine Petition beraten, die diese Regel erhalten will. Das BMF stellte dort seinen Plan vor, die Haltefrist für Kryptowerte abzuschaffen und die Gewinne wie Kapitalerträge zu besteuern. Hier ordnen wir ein, was heute gilt, was nach dem Bundestag-Bericht geplant ist und was offen bleibt – und du kannst unten im Rechner beide Varianten durchspielen.
Was im Petitionsausschuss am 12. Oktober gesagt wurde
Nach dem Bericht des Deutschen Bundestags beriet der Ausschuss am Montag, dem 12. Oktober 2026, von 12 bis 14 Uhr in öffentlicher Sitzung eine Petition mit 44.439 Mitzeichnungen. Die Petentin verlangt, die einjährige Haltefrist des § 23 EStG beizubehalten und Kryptowerte weiterhin als „andere Wirtschaftsgüter“ einzuordnen. Ihr Argument laut Bundestag: Bitcoin sei eine bewusste, langfristige Sparentscheidung und keine Spekulation.
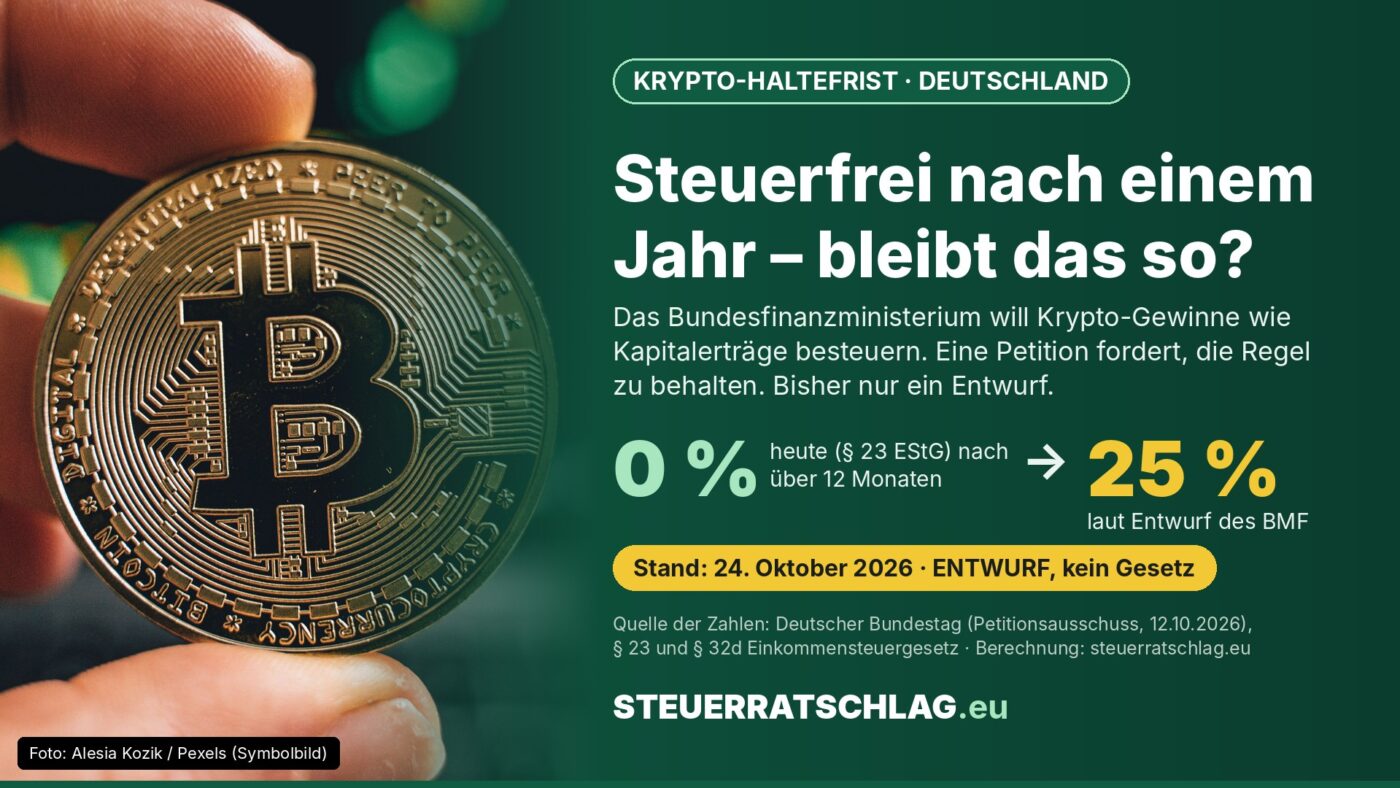
Das BMF erklärte in der Sitzung, der Entwurf würde die einjährige Haltefrist abschaffen. Gewinne aus Kryptowerten sollen stattdessen mit 25 Prozent Kapitalertragsteuer belegt werden. Das Ministerium sieht Kryptowerte näher an Kapitalanlagen und will sie deshalb unter § 20 statt unter § 23 EStG fassen. Ein Vertreter des Ministeriums nannte als Ziel eine „rechtssichere Einordnung und gerechte Besteuerung von Krypto-Assets“. Das Vorhaben befinde sich in der Ressortabstimmung, also in der Abstimmung zwischen den Bundesministerien; der Ausgang „bleibt in der Sache abzuwarten“.
Kritik kam laut Bundestag aus zwei Richtungen. Die Petentin befürchtet, dass kurzfristig handelnde Anlegerinnen und Anleger mit hohen Einkommen entlastet, langfristig Sparende aber belastet würden. Ein in der Sitzung angehörter Steuerberater hielt dagegen, Krypto-Gewinne passten nicht zu den Regeln für Kapitalerträge, und der Entwurf erkläre nicht, warum Gold von der gleichen Behandlung ausgenommen sei.
Was heute gilt: § 23 EStG im Überblick
Solange der Entwurf nicht Gesetz ist, gilt für privat gehaltene Kryptowerte in Deutschland das, was im Gesetzestext steht. Wir haben die Vorschriften am 24. Oktober 2026 in der Fassung auf gesetze-im-internet.de abgerufen.
| Regel | Inhalt | Norm |
|---|---|---|
| Haltefrist | Steuerpflichtig ist ein Veräußerungsgewinn, wenn der Zeitraum zwischen Anschaffung und Veräußerung nicht mehr als ein Jahr beträgt. | § 23 Abs. 1 Nr. 2 Satz 1 EStG |
| Zehn Jahre | Werden aus dem Wirtschaftsgut zumindest in einem Kalenderjahr Einkünfte erzielt, erhöht sich der Zeitraum auf zehn Jahre. | § 23 Abs. 1 Nr. 2 Satz 4 EStG |
| Freigrenze | Beträgt der Gesamtgewinn aus privaten Veräußerungsgeschäften im Kalenderjahr weniger als 1.000 Euro, bleibt er steuerfrei. Ab 1.000 Euro ist der gesamte Gewinn steuerpflichtig. | § 23 Abs. 3 Satz 5 EStG |
| Verluste | Verluste dürfen nur mit Gewinnen aus privaten Veräußerungsgeschäften verrechnet werden; ein Überhang kann nach § 10d übertragen werden. | § 23 Abs. 3 Sätze 7 und 8 EStG |
| Steuersatz | Der steuerpflichtige Gewinn wird mit deinem persönlichen Einkommensteuersatz besteuert. | Einkommensteuertarif |
Quelle: § 23 EStG, abgerufen am 24. Oktober 2026. Hinweis: gesetze-im-internet.de zeigt konsolidierte Texte, die amtliche Fassung steht im Bundesgesetzblatt.
Wichtig ist der Unterschied zwischen Freigrenze und Freibetrag: Bei 999 Euro Gesamtgewinn fällt keine Steuer an, bei 1.000 Euro wird der gesamte Gewinn steuerpflichtig. Ob die Zehn-Jahres-Regel auf deine Coins zutrifft, hängt davon ab, ob du mit ihnen Einkünfte erzielt hast; diese Einordnung ist ein Einzelfall und ein Thema für die Steuerberatung.
Was der Entwurf ändern würde – soweit amtlich belegt
| Punkt | Heute | Plan des BMF laut Bundestag-Bericht |
|---|---|---|
| Einordnung | Private Veräußerungsgeschäfte, § 23 EStG | Einkünfte aus Kapitalvermögen, § 20 EStG |
| Haltefrist | Ein Jahr, bei Einkünfteerzielung zehn Jahre | Soll entfallen |
| Steuersatz | Persönlicher Einkommensteuersatz | 25 Prozent Kapitalertragsteuer |
| Status | Geltendes Recht | Entwurf in der Ressortabstimmung |
Quelle: Deutscher Bundestag, Bericht zur Sitzung des Petitionsausschusses vom 12. Oktober 2026. Weitere Entwurfsdetails (Stichtag, Übergangsregeln, Steuerabzug) sind hier nicht enthalten.
Der Satz von 25 Prozent entspricht dem Tarif, den das Gesetz für Kapitaleinkünfte vorsieht: Nach § 32d Abs. 1 EStG beträgt die Einkommensteuer für Einkünfte aus Kapitalvermögen 25 Prozent. Ordnet man Kryptowerte unter § 20 ein, würde zudem grundsätzlich der Sparer-Pauschbetrag nach § 20 Abs. 9 EStG greifen: 1.000 Euro, bei Zusammenveranlagung von Ehegatten 2.000 Euro. Er wird aber auch durch Zinsen und Dividenden verbraucht. Ob und wie der Entwurf das für Kryptowerte regelt, konnten wir nicht prüfen – den Entwurfstext des BMF konnte die Redaktion für diesen Beitrag nicht abrufen.
Rechenbeispiel: dieselben 10.000 Euro Gewinn, zwei Regeln
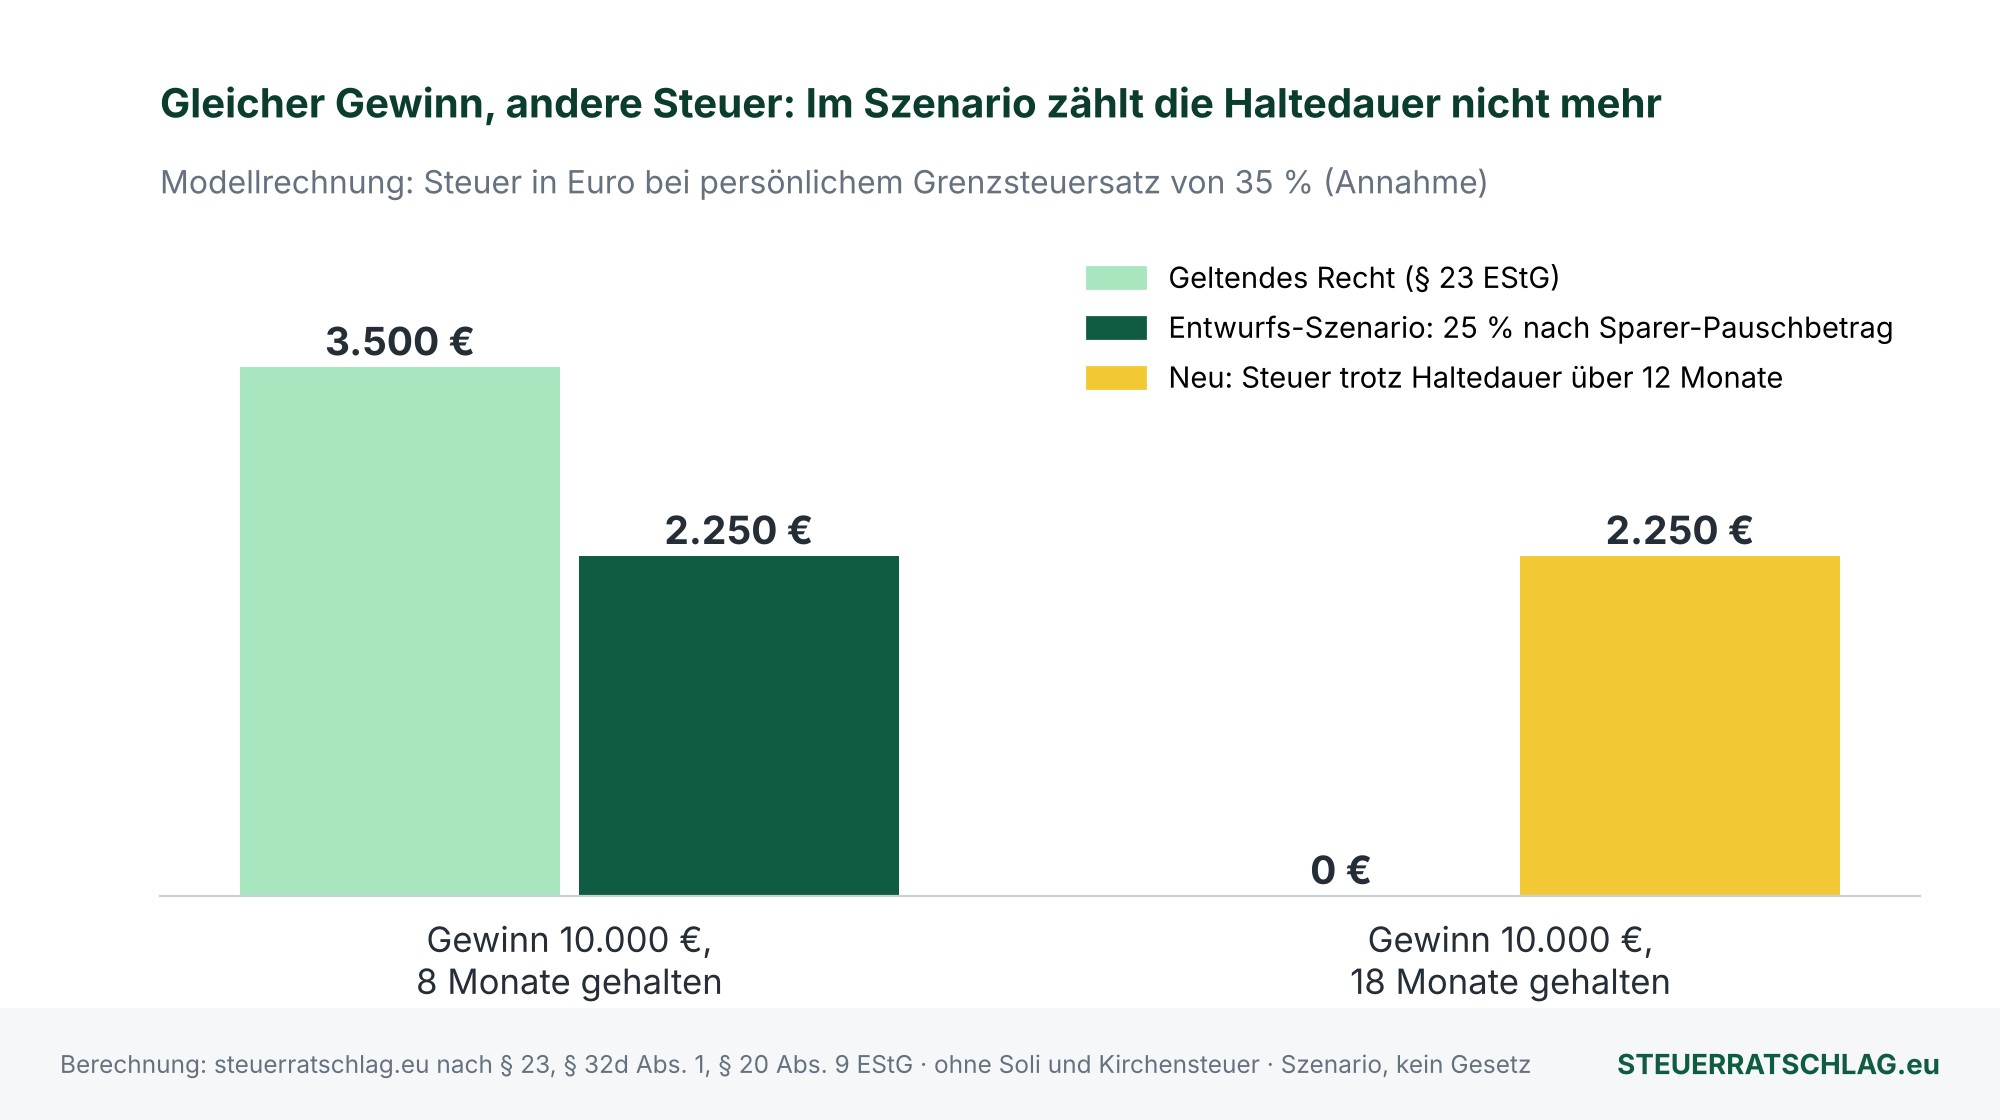
| Fall (Annahmen unten) | Geltendes Recht | Entwurfs-Szenario |
|---|---|---|
| A: 10.000 Euro Gewinn, 8 Monate gehalten | 3.500 Euro | 2.250 Euro |
| B: 10.000 Euro Gewinn, 18 Monate gehalten | 0 Euro | 2.250 Euro |
| C: 900 Euro Gewinn, 6 Monate gehalten | 0 Euro (unter der Freigrenze von 1.000 Euro) | 0 Euro (unter dem Sparer-Pauschbetrag, falls noch nicht verbraucht) |
Berechnung: steuerratschlag.eu nach § 23, § 32d Abs. 1 und § 20 Abs. 9 EStG. Modellrechnung, keine Prognose.
Annahmen: persönlicher Grenzsteuersatz 35 Prozent, ledig, Sparer-Pauschbetrag von 1.000 Euro noch voll verfügbar, keine weiteren Gewinne oder Verluste, ohne Solidaritätszuschlag und Kirchensteuer. Das Szenario unterstellt, dass der Satz von 25 Prozent auf den Verkauf anwendbar wäre. Ob das für Coins gilt, die du vor einem Stichtag gekauft hast, ist offen. In Fall A wäre das Szenario günstiger, weil 25 Prozent unter deinem angenommenen Satz von 35 Prozent liegen. Liegt dein persönlicher Satz dagegen unter 25 Prozent, kann das Szenario auch bei kurzer Haltedauer teurer sein. Fall B zeigt den Kern der Debatte: Wer heute länger als ein Jahr hält, zahlt nichts; im Szenario würde dieselbe Haltedauer keine Steuerfreiheit mehr bringen.
Rechner: dein Verkaufsgewinn unter beiden Regeln
Rechner für Deutschland: Krypto-Verkaufsgewinn
Vergleicht die Steuer nach geltendem Recht (§ 23 EStG) mit einem Szenario nach dem Plan des BMF (25 Prozent, Sparer-Pauschbetrag). Es ist ein Rechenbeispiel, kein Steuerbescheid und kein Formular. Deine Eingaben werden nicht gespeichert und nicht übertragen.
Ohne Solidaritätszuschlag und Kirchensteuer. Verluste und weitere Veräußerungsgewinne sind nicht berücksichtigt. Keine Steuer-, Rechts- oder Anlageberatung; maßgeblich sind die Gesetze und dein Steuerbescheid.
Der Rechner ist bewusst einfach gehalten. Er kennt weder Verluste noch mehrere Verkäufe im Jahr, weder Solidaritätszuschlag noch Kirchensteuer, und er prüft nicht, ob Coins nach einer möglichen Übergangsregel noch unter altes Recht fielen. Für deine Steuererklärung zählen allein die gesetzlichen Vorschriften und die Angaben des Finanzamts.
Was offen bleibt
Aus amtlichen Quellen konnten wir für diesen Beitrag nicht belegen, ob es für bereits gekaufte Coins einen Stichtag oder Bestandsschutz geben soll, ab wann die Neuregelung gelten würde, ob ein Steuerabzug durch Plattformen vorgesehen ist und wie Staking und Verleihen behandelt würden. Das BMF hatte nach dem Bundestag-Bericht den Ausgang des Verfahrens offengelassen. Ob das Bundeskabinett das Vorhaben inzwischen beschlossen hat, haben wir in amtlichen Quellen nicht bestätigen können; nach einem Kabinettsbeschluss folgen die parlamentarische Beratung im Bundestag und die Beteiligung des Bundesrats, und der Text kann sich noch ändern.
Unser Fazit
Die Haltefrist ist heute geltendes Recht und bleibt es, bis ein Gesetz sie ändert. Der Streit dreht sich um die Frage, ob Kryptowerte eher Spekulationsobjekte (§ 23) oder Kapitalanlagen (§ 20) sind. Für dich heißt das: Weder Panik noch Gelassenheit sind angebracht, sondern Dokumentation. Wer Kaufdaten, Kaufpreise und Verkäufe seiner Coins lückenlos festhält, kann unter jeder künftigen Regel rechnen. Welche Folgerung für deine Anlagen daraus zu ziehen ist, kann dir nur eine individuelle Beratung beantworten; wir geben keine Empfehlung, zu halten oder zu verkaufen.
Wo finde ich was?
Portal-Check: gesetze-im-internet.de
Das Portal gesetze-im-internet.de wird nach Angaben auf der Startseite vom Bundesministerium der Justiz und für Verbraucherschutz und vom Bundesamt für Justiz bereitgestellt, ist also staatlich betrieben. Es bietet Bundesgesetze und Verordnungen in der jeweils geltenden Fassung. Laut Startseite sind die Texte jedoch nicht die amtliche Fassung; verbindlich ist das Bundesgesetzblatt. Redaktionsurteil: 4 von 5 Sternen. Für schnelles Nachschlagen einzelner Paragrafen, etwa § 23 EStG, überzeugt es durch staatliche Trägerschaft und Aktualität; ein Stern Abzug, weil für verbindliche Aussagen die amtliche Fassung nötig ist. Das ist ein Redaktionsurteil, kein Test.
Häufige Fragen