Arbeitgeber, die für Beschäftigte mit kleinem Einkommen zusätzlich in eine Betriebsrente einzahlen, bekommen ab Januar bis zu 360 statt 288 Euro im Jahr vom Finanzamt erstattet – und deutlich mehr Beschäftigte kommen dafür infrage. Was sich ändert, wer profitiert und was du jetzt ansprechen kannst. Stand: 25. Oktober 2026.
Kurz gesagt: Es geht nicht um Geld, das du selbst vom Lohn abzweigst, sondern um einen echten Zuschuss des Arbeitgebers, den der Staat zu knapp einem Drittel mitfinanziert.
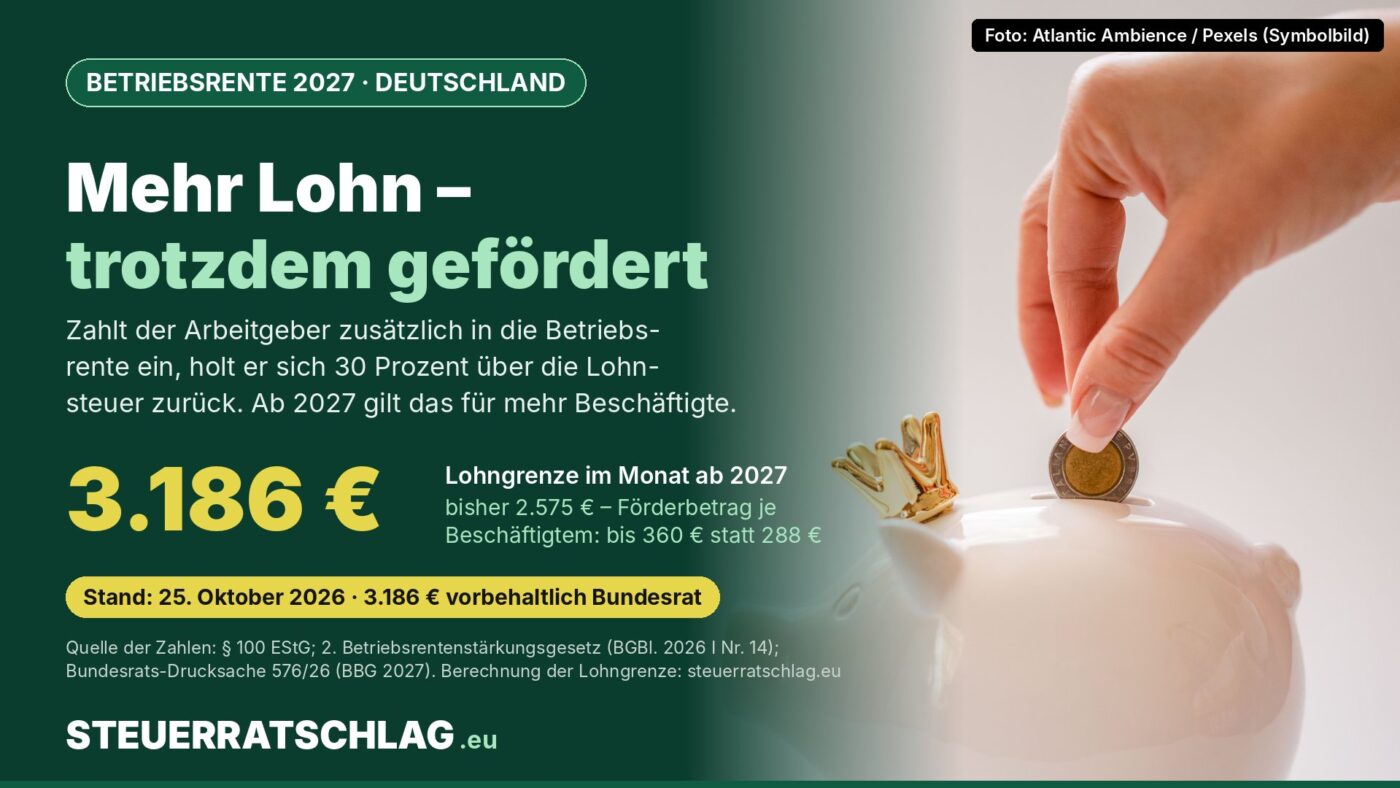
Für die betriebliche Altersversorgung (bAV) von Beschäftigten mit kleinem Einkommen gibt es in Deutschland einen eigenen steuerlichen Anreiz: den Förderbetrag nach § 100 Einkommensteuergesetz (EStG). Zahlt der Arbeitgeber zusätzlich zum Lohn mindestens 240 Euro im Jahr in eine Direktversicherung, Pensionskasse oder einen Pensionsfonds, darf er einen Teil davon mit der Lohnsteuer verrechnen, die er ohnehin ans Finanzamt abführt. Bisher war dieser Weg auf Monatslöhne bis 2.575 Euro begrenzt – ein fester Betrag, der im Gesetz steht und sich nicht automatisch an die Lohnentwicklung anpasst. Das Zweite Betriebsrentenstärkungsgesetz (BGBl. 2026 I Nr. 14) koppelt die Grenze ab 2027 an die Lohnentwicklung und erhöht zugleich den Zuschuss.
Was sich zum 1. Januar 2027 ändert
Das Gesetz vom 16. Januar 2026 ist größtenteils schon in Kraft. Die Änderungen am Förderbetrag gelten nach dessen Inkrafttretensregel (Artikel 18 Absatz 4) aber erst ab 1. Januar 2027. Den Wortlaut der Änderung zeigt neben dem amtlichen Bundesgesetzblatt auch die Übersicht zu Artikel 2 des Gesetzes bei buzer.de. Drei Stellschrauben werden gedreht:
| Regel in § 100 EStG | bis Ende 2026 | ab 2027 |
|---|---|---|
| Lohngrenze bei monatlicher Abrechnung | 2.575 € | 3 % der BBG, voraussichtlich 3.186 € |
| Lohngrenze bei jährlicher Abrechnung | 30.900 € | voraussichtlich 38.232 € |
| steuerfreier zusätzlicher Arbeitgeberbeitrag | bis 960 € | bis 1.200 € |
| Förderbetrag (30 % des Beitrags) | bis 288 € | bis 360 € |
| Mindestbeitrag des Arbeitgebers im Jahr | 240 € | 240 € (unverändert) |
Quelle: § 100 EStG in der geltenden Fassung und Artikel 2 des Zweiten Betriebsrentenstärkungsgesetzes (BGBl. 2026 I Nr. 14); BBG = Beitragsbemessungsgrenze der allgemeinen Rentenversicherung. Werte 2027 vorbehaltlich der Zustimmung des Bundesrates zur Rechengrößen-Verordnung 2027; Umrechnung: steuerratschlag.eu. Stand: 25. Oktober 2026.
Neu ist vor allem die Logik: Die Grenze steht nicht mehr als fester Betrag im Gesetz, sondern beträgt bei monatlicher Lohnabrechnung 3 Prozent der Beitragsbemessungsgrenze (BBG) in der allgemeinen Rentenversicherung – das ist das Jahreseinkommen, bis zu dem Rentenbeiträge erhoben werden. Für tägliche Abrechnung gilt ein Dreißigstel, für wöchentliche sieben Dreißigstel, für jährliche das Zwölffache.
Für 2027 hat das Bundeskabinett eine BBG von 106.200 Euro im Jahr beschlossen, wie aus der Verordnung der Bundesregierung (Bundesrats-Drucksache 576/26 vom 7. Oktober 2026) und der Mitteilung des Bundesarbeitsministeriums hervorgeht. 3 Prozent davon sind 3.186 Euro. Der Bundesrat muss der Verordnung nach Angaben der Bundesregierung noch zustimmen; bis dahin ist der Betrag ein vorläufiger Wert. Würde die Verordnung nicht rechtzeitig gelten, änderte das nichts an der neuen Rechenregel, nur am Ergebnis.
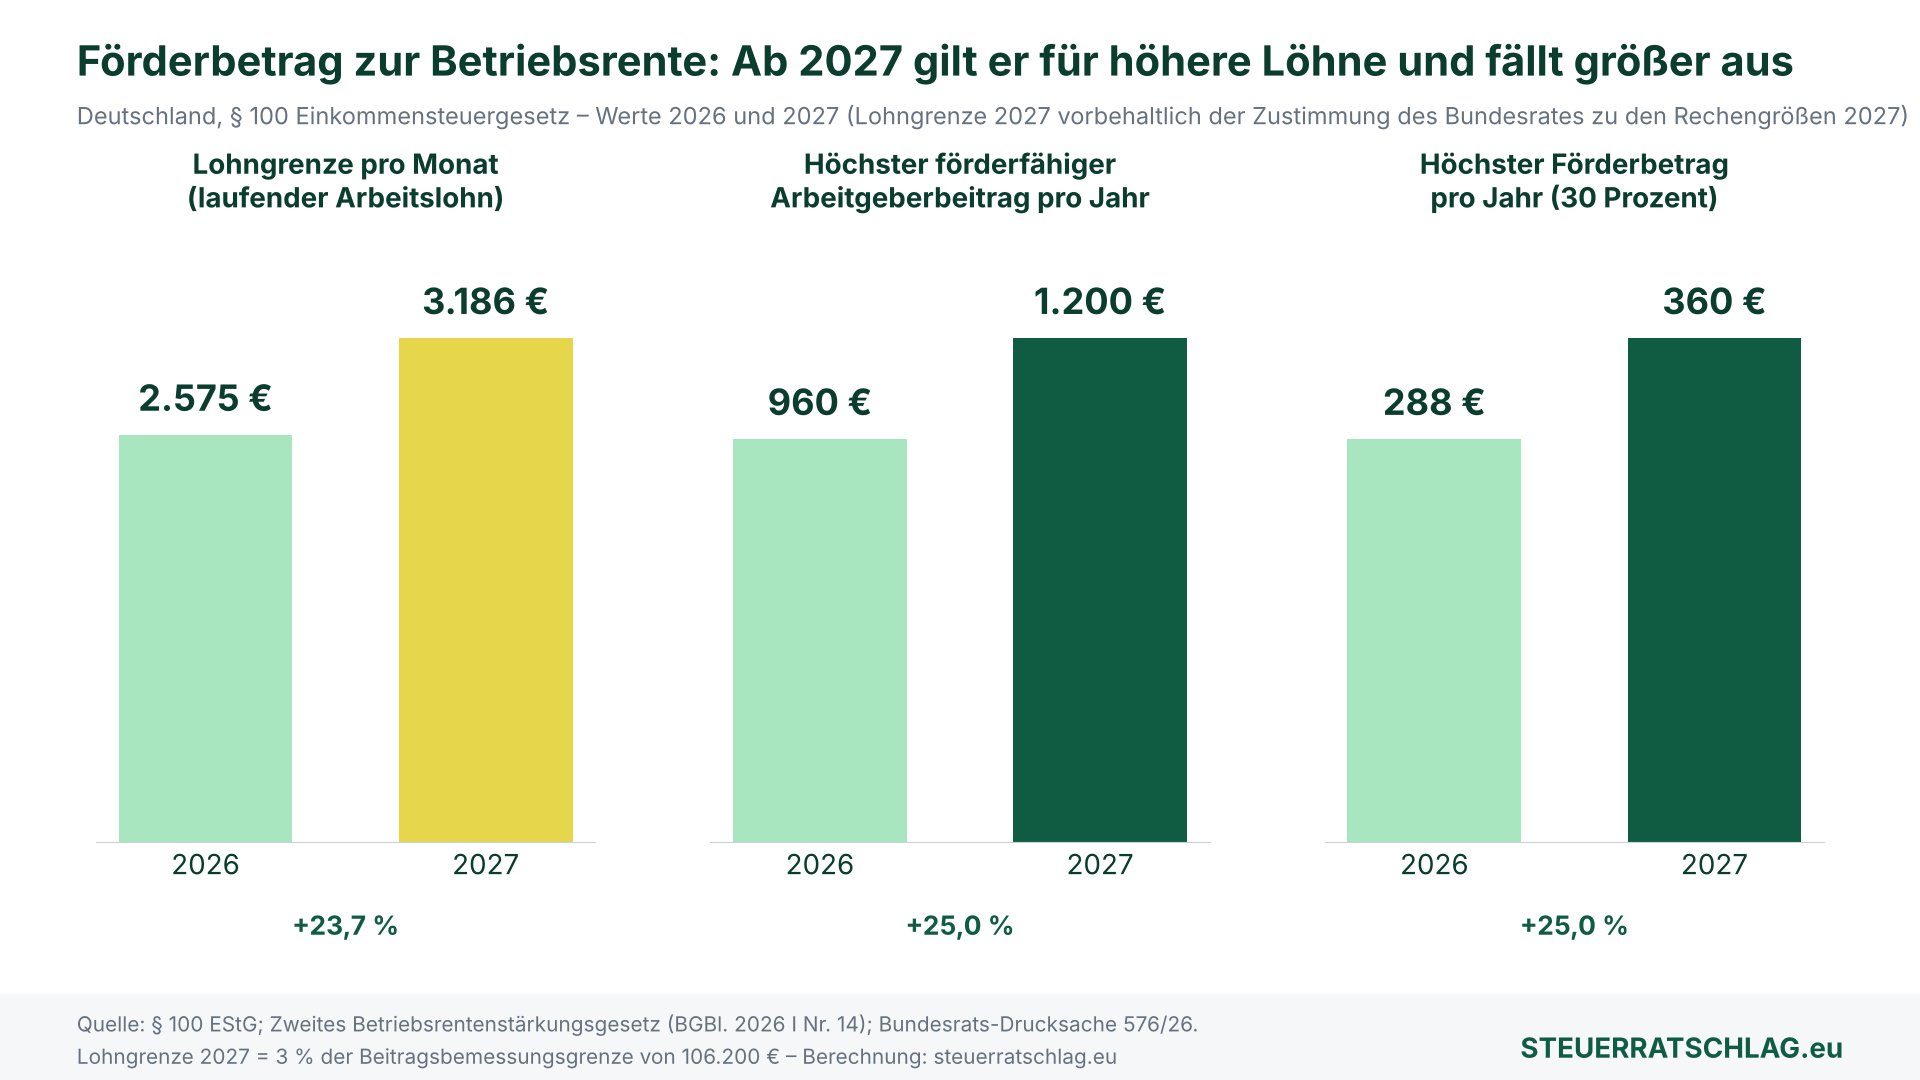
Die Grafik zeigt: Die Lohngrenze steigt um 23,7 Prozent, der höchste Zuschuss um 25 Prozent. Wie viele Beschäftigte dadurch zusätzlich infrage kommen, geht aus den hier verlinkten amtlichen Quellen nicht hervor.
Wer konkret profitiert
Begünstigt sind nach dem Gesetz Beschäftigte in ihrem ersten Dienstverhältnis, deren Lohn in Deutschland dem Lohnsteuerabzug unterliegt. Maßgeblich ist der laufende Arbeitslohn im Zeitpunkt der Beitragszahlung; einbezogen sind ausdrücklich auch pauschal besteuerter Arbeitslohn und pauschal besteuertes Arbeitsentgelt nach § 40a EStG – damit kommen nach dem Wortlaut auch Minijobs in Betracht. Einmalzahlungen wie Weihnachtsgeld nennt die Vorschrift bei der Lohngrenze nicht.
Wichtig für alle, deren Lohn später steigt: Nach § 100 Absatz 4 EStG kommt es auf die Verhältnisse im Zeitpunkt der Beitragsleistung an, spätere Änderungen sind unbeachtlich. Wer also im Januar unter der Grenze liegt und im Sommer eine Lohnerhöhung bekommt, verliert die bereits gewährte Förderung nicht. Für spätere Beiträge wird dann neu geprüft.
Ein Beispiel mit offenen Annahmen: Eine Vollzeitkraft verdient 2.900 Euro brutto im Monat, ohne Zulagen. 2026 liegt sie über der Grenze von 2.575 Euro – ihr Arbeitgeber bekäme für einen Zusatzbeitrag keinen Förderbetrag. 2027 liegt sie unter den voraussichtlichen 3.186 Euro und wäre erstmals einbezogen.
Rechenbeispiel: Was der Arbeitgeber zahlt und zurückbekommt
| Zusätzlicher Arbeitgeberbeitrag im Jahr | Förderbetrag 2026 | Förderbetrag 2027 | Eigenanteil Arbeitgeber 2027 |
|---|---|---|---|
| 240 € (Mindestbeitrag, 20 € im Monat) | 72 € | 72 € | 168 € |
| 600 € (50 € im Monat) | 180 € | 180 € | 420 € |
| 960 € (80 € im Monat) | 288 € | 288 € | 672 € |
| 1.200 € (100 € im Monat) | 288 € | 360 € | 840 € |
Annahmen: Beschäftigte/-r liegt unter der jeweiligen Lohngrenze, Beitrag fließt in eine nach § 100 EStG förderfähige Direktversicherung, Pensionskasse oder einen Pensionsfonds; 2026 werden nur 960 € gefördert. Ohne Betriebsausgabenabzug und Sozialversicherung. Berechnung: steuerratschlag.eu nach § 100 Absatz 2 EStG. Stand: 25. Oktober 2026.
Die Rechnung zeigt: Bei Beiträgen bis 960 Euro im Jahr ändert sich für bereits geförderte Beschäftigte nichts. Den Unterschied machen zwei Gruppen – Beschäftigte, die neu unter die höhere Lohngrenze fallen, und Arbeitgeber, die ihren Zuschuss auf bis zu 100 Euro im Monat aufstocken. Der Förderbetrag ist dabei kein Geld, das bei dir auf dem Konto landet: Er senkt die Kosten des Arbeitgebers. Bei dir kommt der volle Beitrag im Vertrag an.
Rechner Deutschland: Förderbetrag zur Betriebsrente nach § 100 EStG
Wofür: Du willst abschätzen, ob ein zusätzlicher Arbeitgeberbeitrag zur Betriebsrente förderfähig ist und wie viel der Arbeitgeber über die Lohnsteuer-Anmeldung zurückbekommt. Der Rechner ersetzt nicht die Prüfung durch das Lohnbüro. Eingaben werden nicht gespeichert oder übertragen.
| Rechenschritt | Wert |
|---|
Rechenweg nach § 100 EStG: förderfähig, wenn der laufende Monatslohn die Lohngrenze nicht übersteigt und der Arbeitgeber mindestens 240 € im Jahr zusätzlich zahlt; Förderbetrag = 30 % des Beitrags, höchstens 288 € (2026) bzw. 360 € (2027). Nur monatliche Abrechnung, erstes Dienstverhältnis. Nicht geprüft: Vertragsart, Vertriebskosten-Regel, Auszahlungsform, Sonderregel für Beiträge, die schon 2016 gezahlt wurden. Wert 2027 vorbehaltlich der Zustimmung des Bundesrates. Alle Angaben ohne Gewähr, keine Steuer-, Rechts- oder Finanzberatung.
Das Ergebnis gilt pro Beschäftigtem und Kalenderjahr. Ob ein bestehender Vertrag die übrigen Voraussetzungen erfüllt, weiß das Lohnbüro oder der Versorgungsträger.
Die Bedingungen, an denen es scheitern kann
Den Förderbetrag gibt es nur für einen Beitrag, den der Arbeitgeber zusätzlich zum ohnehin geschuldeten Lohn zahlt. Wandelst du selbst Lohn in Betriebsrente um, ist das eine andere Förderung: Dafür hast du nach § 1a Betriebsrentengesetz (BetrAVG) einen Rechtsanspruch bis 4 Prozent der BBG – 2027 wären das nach dem Kabinettswert 4.248 Euro im Jahr –, und der Arbeitgeber muss 15 Prozent zuschießen, soweit er Sozialversicherungsbeiträge spart.
Außerdem verlangt § 100 EStG, dass die Leistungen später als Rente oder in einem Auszahlungsplan fließen und dass die Vertriebskosten gleichmäßig über die Beiträge verteilt werden. Verträge, bei denen die Abschlusskosten vorab mit den ersten Beiträgen verrechnet werden (sogenannte Zillmerung), erfüllen diese Bedingung nach dem Wortlaut nicht. Hat der Arbeitgeber schon 2016 einen zusätzlichen Beitrag gezahlt, wird nur der darüber hinausgehende Teil gefördert. Verfällt eine Anwartschaft später und fließt Geld an den Arbeitgeber zurück, muss er den Förderbetrag anteilig zurückzahlen.
Unser Fazit
Die Reform ist kein großer Wurf, aber ein konkreter Hebel: Die Lohngrenze stand bisher als fester Betrag im Gesetz und wächst künftig mit der Beitragsbemessungsgrenze. Beschäftigte zwischen rund 2.600 und 3.200 Euro Monatslohn, die bisher leer ausgingen, rücken in die Förderung – sofern ihr Arbeitgeber mitmacht, denn einen Anspruch auf den Zusatzbeitrag gibt das Gesetz nicht. Wer in diese Spanne fällt, kann die Neuregelung im Personalgespräch zum Thema machen. Ob ein bestimmter Vertrag oder Anbieter sinnvoll ist, beantwortet die Förderung nicht; Kosten und Bedingungen des Vertrags sollte man vor dem Abschluss vergleichen.
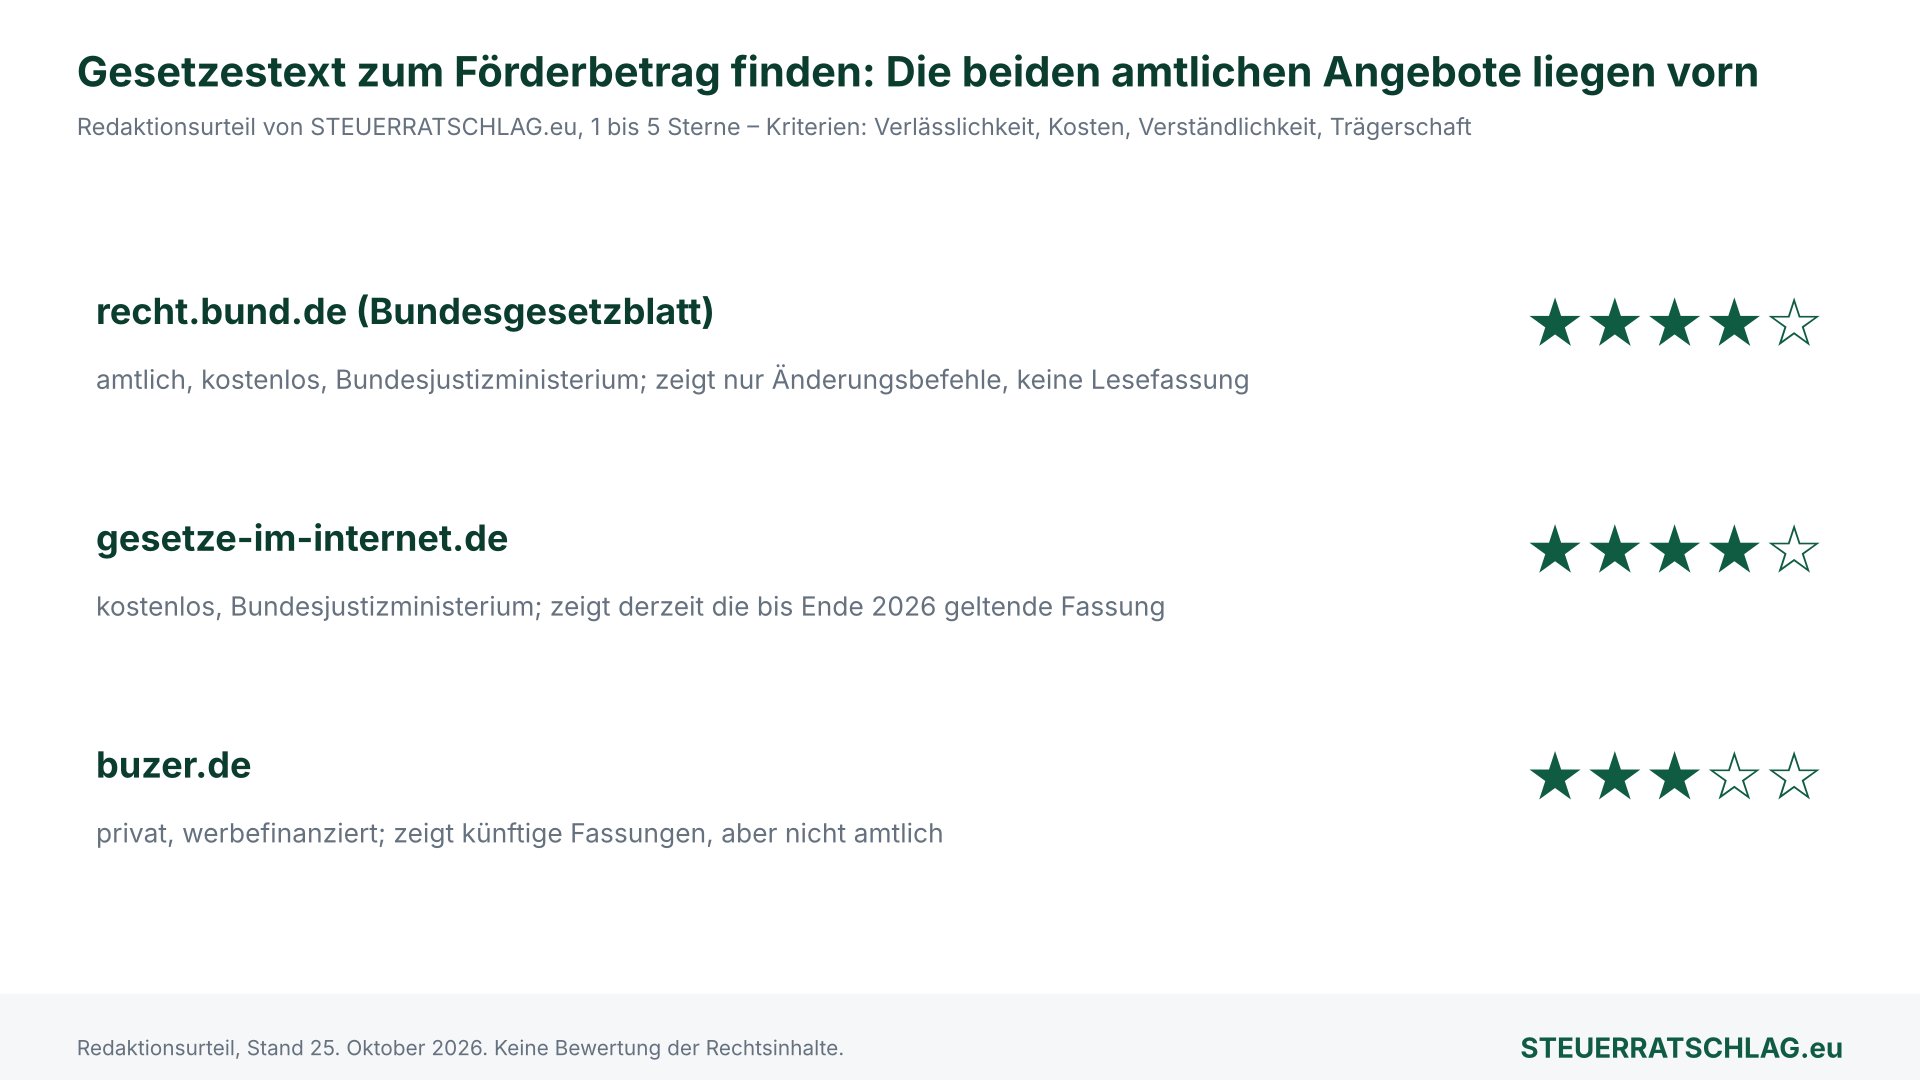
Die Sterne sind ein Redaktionsurteil über die Fundstellen, nicht über den Inhalt der Regeln.
Verbindlich für deinen Vertrag sind die Unterlagen des Arbeitgebers und des Versorgungsträgers.
Häufige Fragen
Bekomme ich den Förderbetrag selbst ausgezahlt?
Nein. Den Förderbetrag behält der Arbeitgeber von der Lohnsteuer ein, die er an das Finanzamt abführt. Er senkt seine Kosten für den zusätzlichen Beitrag. Bei dir kommt der volle Arbeitgeberbeitrag im Vertrag an.
Habe ich einen Anspruch darauf, dass mein Arbeitgeber zahlt?
Nein. § 100 EStG schafft einen Anreiz für Arbeitgeber, aber keinen Anspruch auf den Zusatzbeitrag. Einen Rechtsanspruch hast du nur auf Entgeltumwandlung nach § 1a BetrAVG, also auf Umwandlung eigenen Lohns.
Steht die Lohngrenze von 3.186 Euro schon fest?
Die Rechenregel – 3 Prozent der Beitragsbemessungsgrenze – ist Gesetz und gilt ab 1. Januar 2027. Der Betrag von 3.186 Euro beruht auf der vom Kabinett beschlossenen Grenze von 106.200 Euro, der der Bundesrat noch zustimmen muss.
Was passiert, wenn mein Lohn im Laufe des Jahres über die Grenze steigt?
Maßgeblich sind die Verhältnisse im Zeitpunkt der Beitragszahlung. Bereits geförderte Beiträge bleiben gefördert; für spätere Beiträge wird neu geprüft.