Stand: 26. Oktober 2026 – Baupreise und Tariflöhne am Bau treiben den Indexwert. Was Hausbesitzer/-innen in Deutschland jetzt in der Beitragsrechnung prüfen sollten, mit Rechner.
Wer in Deutschland eine Wohngebäudeversicherung mit „gleitendem Neuwert“ hat, wird in der Beitragsrechnung für 2027 voraussichtlich einen höheren Betrag finden, ohne selbst etwas am Vertrag geändert zu haben. Der Grund ist ein Indexwert, der jedes Jahr neu berechnet wird und den Beitrag an die Kosten für den Wiederaufbau eines Hauses koppelt. 2027 steigt er wieder spürbar, weil Bauleistungen und Löhne am Bau teurer geworden sind. Für Hausbesitzer/-innen heißt das: Beitragsrechnung prüfen, die eigenen Bedingungen nachlesen und vergleichen, ob der Vertrag noch passt.
Was der Anpassungsfaktor ist
Die meisten Wohngebäudeversicherungen in Deutschland werden als gleitende Neuwertversicherung abgeschlossen. Das bestätigt auch die Verbraucherzentrale (Stand ihrer Seite: 10. August 2026). Die Versicherungssumme wird dabei nicht in heutigen Euro angegeben, sondern als „Wert 1914“, also in Baupreisen des Jahres 1914. Damit der Schutz mit den Baukosten mitwächst, rechnet der Versicherer diesen Wert jedes Jahr über einen Faktor hoch.
Wie das funktioniert, steht in den Musterbedingungen VGB 2022 des Gesamtverbands der Deutschen Versicherungswirtschaft (GDV). Nach Abschnitt A 15 ergibt sich der Jahresbeitrag aus drei Werten, die miteinander multipliziert werden: Versicherungssumme „Wert 1914“, Beitragssatz und Anpassungsfaktor. Nach Abschnitt A 16.2 ändert sich der Anpassungsfaktor jeweils zum 1. Januar. Maßgeblich sind zwei Indizes des Statistischen Bundesamts: der Baupreisindex für Wohngebäude für den Mai des Vorjahres und der Tariflohnindex für das Baugewerbe für das zweite Quartal des Vorjahres. Der Baupreisindex zählt zu 80 Prozent, der Tariflohnindex zu 20 Prozent. Die Musterbedingungen sind eine unverbindliche Empfehlung des Verbands; jeder Versicherer kann eigene Klauseln verwenden.
So entsteht der Wert für 2027
Den Baupreisindex für Wohngebäude veröffentlicht das Statistische Bundesamt (Destatis) in seiner Übersicht der Preisindizes für Bauwerke. Mit dem Basisjahr 2021 = 100 lag er im Mai 2025 bei 133,6 und im Mai 2026 bei 140,3. In seiner Pressemitteilung vom 10. Juli 2026 nennt das Amt dafür ein Plus von 5,0 Prozent; besonders stark verteuerten sich Dachdeckerarbeiten sowie Zimmer- und Holzbauarbeiten mit jeweils 7,3 Prozent.
Für den Tariflohnindex des Baugewerbes stützen wir uns auf die Angaben der DEVK auf ihrer Seite zur Beitragsaufstellung, die die gesamte Rechnung offenlegt: Der Index stieg danach von 118,4 auf 122,9. Eine eigene Destatis-Fundstelle für diesen Wert haben wir in diesem Lauf nicht abrufen können.
| Baustein | Vorjahr | Neu | Änderung | Gewicht | Beitrag zur Änderung |
|---|---|---|---|---|---|
| Baupreisindex Wohngebäude (Mai) | 133,6 | 140,3 | +5,01 % | 80 % | 4,01 Punkte |
| Tariflohnindex Baugewerbe (2. Quartal) | 118,4 | 122,9 | +3,80 % | 20 % | 0,76 Punkte |
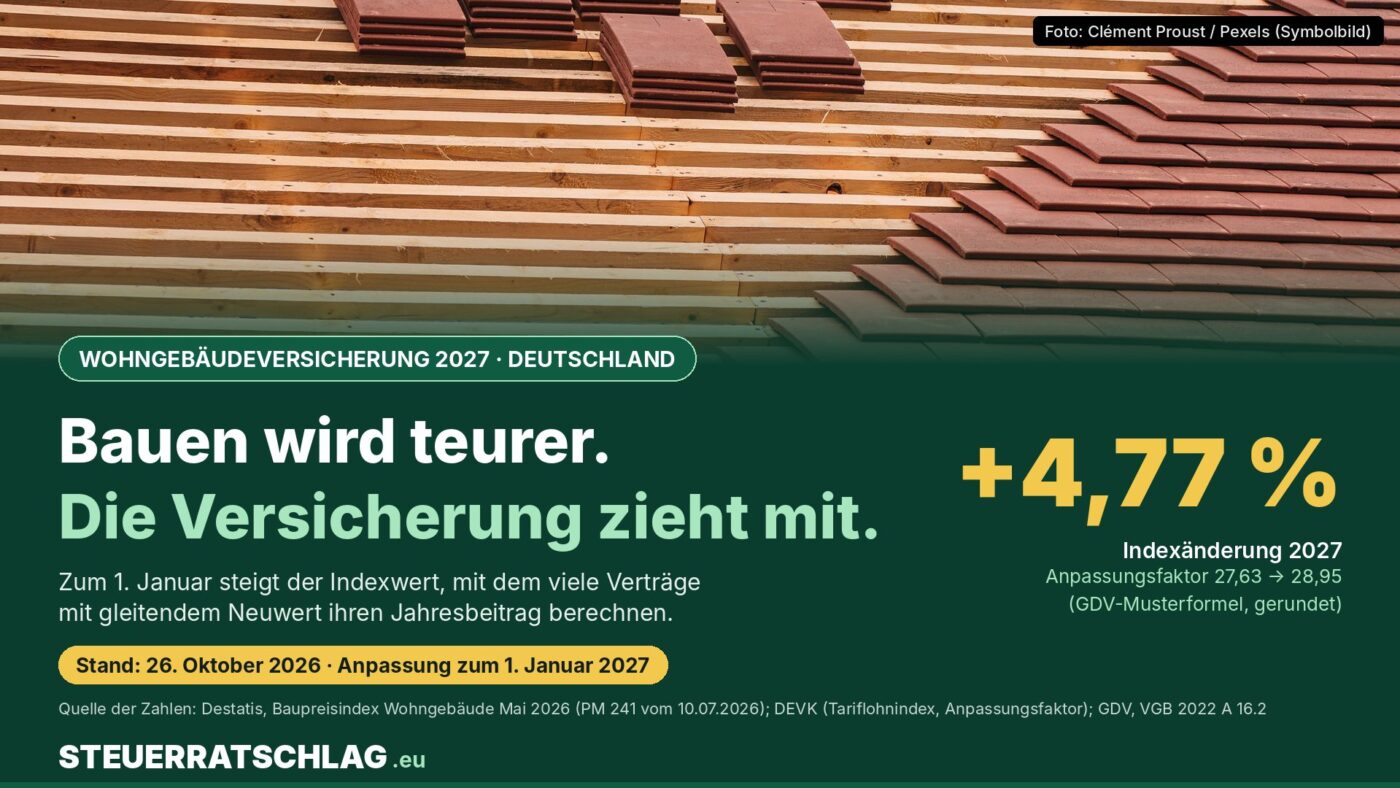
| Änderung des Anpassungsfaktors | +4,77 % | ||||
| Anpassungsfaktor (DEVK, Bedingungen ab VGB 2000) | 27,63 | 28,95 | |||
| Gleitender Neuwertfaktor (DEVK, VGB 88) | 27,8 | 29,1 |
Quelle: Destatis, Preisindizes für Bauwerke (Baupreisindex); DEVK, Beitragsaufstellung Wohngebäude (Tariflohnindex, Faktoren); Rechenweg nach GDV, VGB 2022, A 16.2. Stand: 26.10.2026.
Wichtig für das Verständnis: Die 4,77 Prozent beschreiben die Änderung des Faktors nach der Formel. Weil der neue Faktor auf zwei Stellen gerundet wird, liegt das Verhältnis von 28,95 zu 27,63 bei rund 4,78 Prozent. Um genau diesen Prozentsatz steigt dein Beitrag, wenn Versicherungssumme und Beitragssatz unverändert bleiben. Welchen Ausgangsfaktor dein Versicherer verwendet, steht in der Beitragsrechnung; er kann je nach Bedingungswerk abweichen.
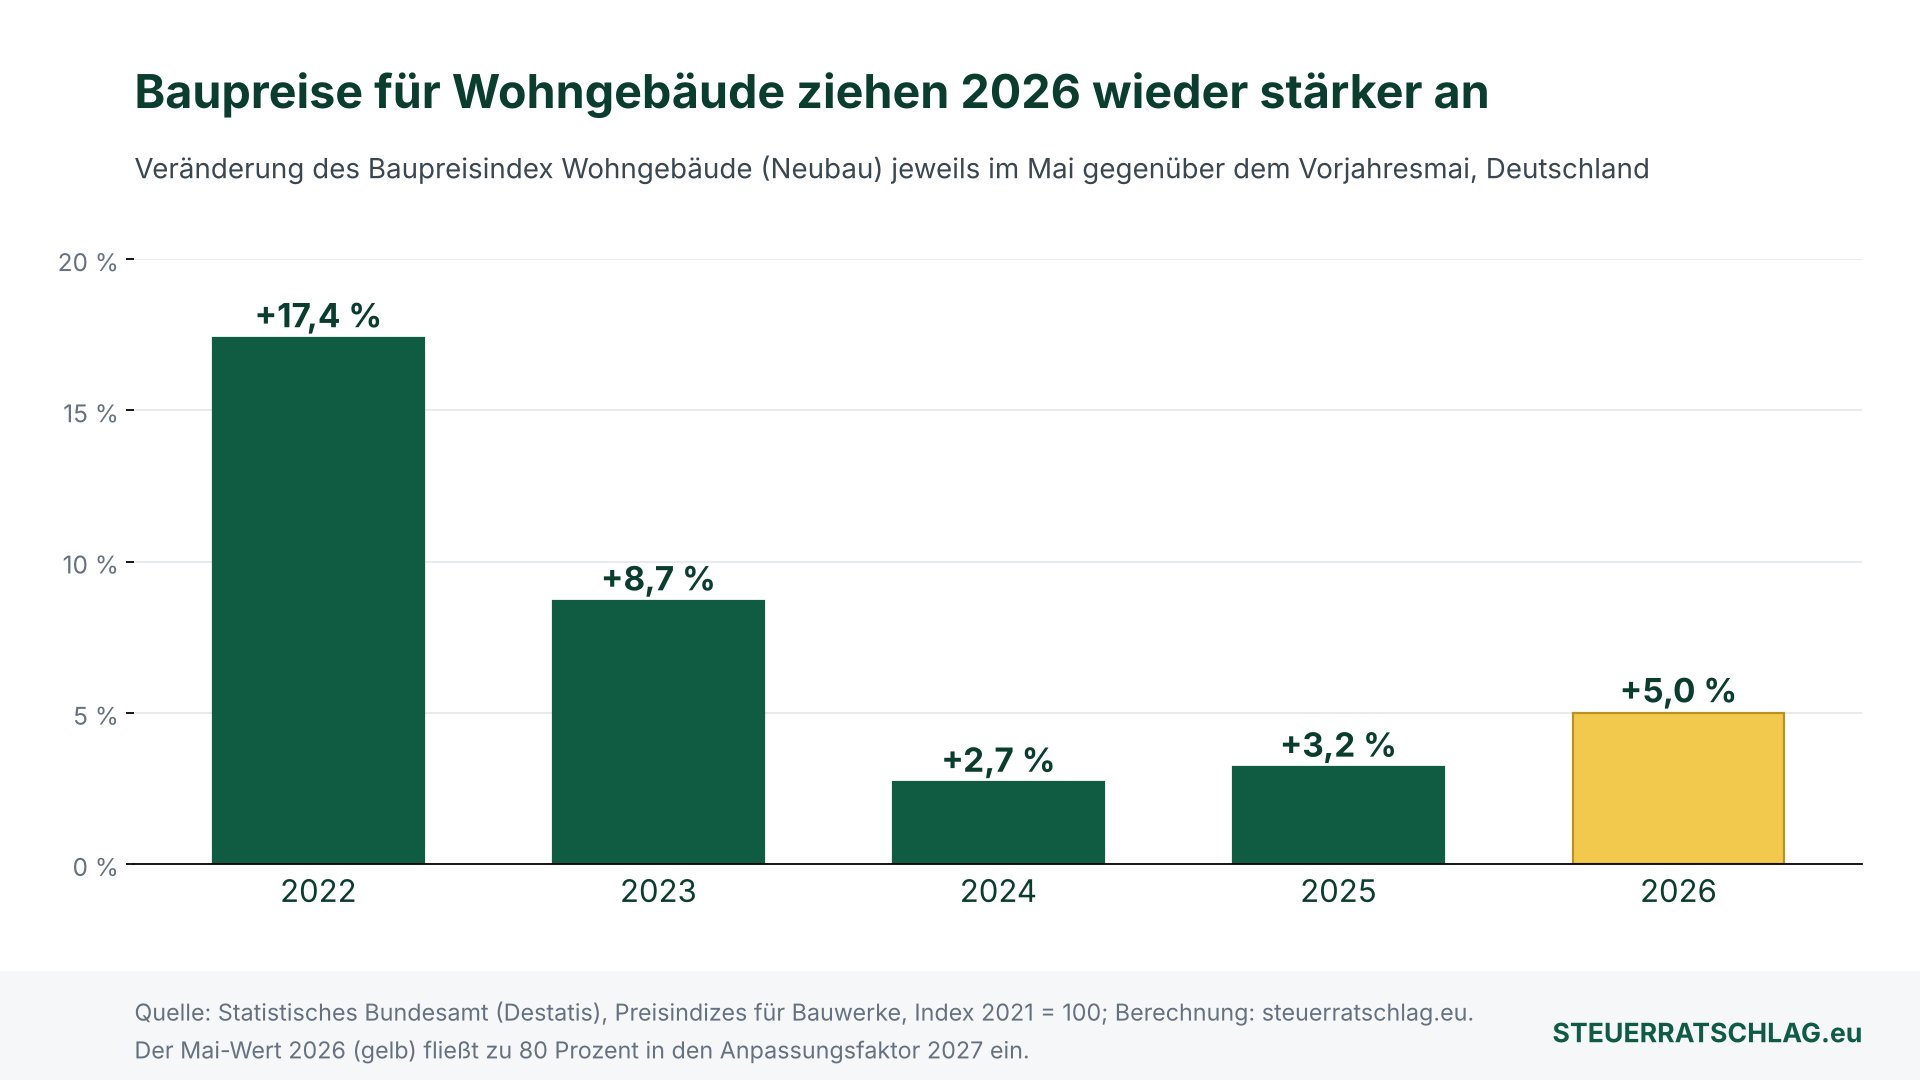
Die Grafik zeigt das Muster dahinter: Nach dem Sprung von 17,4 Prozent im Jahr 2022 hatte sich der Anstieg der Baupreise 2024 und 2025 auf rund 3 Prozent beruhigt. Im Mai 2026 lag er wieder bei 5,0 Prozent. Die Entwicklung setzt sich fort: Für August 2026 meldete Destatis in der Pressemitteilung vom 9. Oktober 2026 ein Plus von 5,5 Prozent zum Vorjahresmonat. Für den Faktor 2027 zählt dieser Wert nicht mehr, er gibt aber einen Hinweis auf die Richtung – eine Prognose für 2028 ist das nicht.
Rechenbeispiele: Was 4,78 Prozent im Euro bedeuten
Die folgende Modellrechnung geht von drei Jahresbeiträgen aus und unterstellt, dass nur der Anpassungsfaktor von 27,63 auf 28,95 steigt. Versicherungssumme, Beitragssatz, Zuschläge für Elementarschutz und Versicherungsteuer bleiben in der Rechnung unverändert im Verhältnis. In der Wirklichkeit können Versicherer den Beitragssatz zusätzlich ändern, etwa wegen gestiegener Schadenzahlungen; das zeigt die Rechnung nicht.
| Modellfall (Annahme) | Beitrag 2026 | Beitrag 2027 | Mehr pro Jahr |
|---|---|---|---|
| Kleines Haus, Grunddeckung | 400,00 Euro | 419,11 Euro | 19,11 Euro |
| Einfamilienhaus | 800,00 Euro | 838,22 Euro | 38,22 Euro |
| Größeres Haus mit Zusatzbausteinen | 1.200,00 Euro | 1.257,33 Euro | 57,33 Euro |
Modellrechnung: Beitrag 2026 × 28,95 ÷ 27,63. Beiträge frei angenommen, keine Durchschnittswerte. Berechnung: steuerratschlag.eu, Stand 26.10.2026.
Die Beispiele sind keine Marktpreise. Wie hoch dein Beitrag wirklich ist, hängt von Lage, Bauart, Größe, versicherten Gefahren und Selbstbehalt ab.
Rechner: Dein Beitrag 2027 bei gleichem Beitragssatz
Der Rechner gilt für Wohngebäudeversicherungen in Deutschland mit gleitendem Neuwert und Anpassungsfaktor. Trag den Jahresbeitrag aus deiner Rechnung 2026 ein und, falls dein Versicherer andere Faktoren nennt, die Werte aus deiner Beitragsaufstellung. Optional kannst du eine Änderung des Beitragssatzes eingeben, wenn dein Versicherer eine angekündigt hat. Es werden keine Daten gespeichert oder übertragen.
Wohngebäude-Rechner Deutschland: Beitrag 2027 nach Anpassungsfaktor
Vereinfachte Rechnung ohne Gewähr: Beitrag 2026 × Faktor 2027 ÷ Faktor 2026 × (1 + Änderung Beitragssatz). Rundungen, Mindestbeiträge, Rabatte und Zuschläge deines Vertrags sind nicht berücksichtigt. Maßgeblich ist allein die Rechnung deines Versicherers.
Weicht die Rechnung deines Versicherers deutlich vom Ergebnis ab, lohnt eine Nachfrage. Häufige Gründe sind ein geänderter Beitragssatz, neue Zusatzbausteine oder ein anderes Bedingungswerk mit eigenen Faktoren.
Kannst du widersprechen oder kündigen?
Das hängt vom Vertrag ab. Das Versicherungsvertragsgesetz gibt in § 40 VVG ein Kündigungsrecht innerhalb eines Monats, wenn der Versicherer aufgrund einer Anpassungsklausel die Prämie erhöht, „ohne dass sich der Umfang des Versicherungsschutzes entsprechend ändert“. Beim Anpassungsfaktor wächst der Schutz allerdings mit, denn nach den GDV-Musterbedingungen (A 17.1.1.1) ersetzt der Versicherer im Schadenfall die ortsüblichen Wiederherstellungskosten zum Zeitpunkt des Schadens. Ob das Gesetz hier greift, ist deshalb eine Frage des Einzelfalls.
Manche Bedingungswerke regeln das ausdrücklich. Nach Angaben der DEVK können Kundinnen und Kunden mit Bedingungen VGB 2013 und älter sowie VGB 2026 der Anpassung innerhalb eines Monats nach Erhalt der Beitragsaufstellung widersprechen; der Vertrag wird dann auf eine Neuwertversicherung umgestellt, was zu einer Unterversicherung führen kann. Bei VGB 2018 nennt die DEVK ein Kündigungsrecht innerhalb eines Monats. Ist das Haus finanziert, muss nach den DEVK-Angaben die Bank als Grundpfandgläubigerin zustimmen. Andere Versicherer können andere Regeln haben – maßgeblich ist der Hinweis in deiner eigenen Beitragsrechnung.
Unterversicherung heißt: Ist die Versicherungssumme zu niedrig, zahlt der Versicherer nach § 75 VVG nur anteilig. Die Verbraucherzentrale rechnet dafür ein Beispiel vor: Bei einer Summe von 500.000 Euro für ein Haus im Wert von 1.000.000 Euro würden von einem Brandschaden über 100.000 Euro nur 50.000 Euro ersetzt. Ein Widerspruch spart also kurzfristig Geld, kann im Schadenfall aber teuer werden.
Unabhängig von der Anpassung bleibt die ordentliche Kündigung zum Ende der Vertragslaufzeit. Sie muss nach Angaben der Verbraucherzentrale meist drei Monate vor Ablauf beim Versicherer eingegangen sein. Bei Verträgen, die am 31. Dezember enden, ist diese übliche Frist bereits verstrichen; ein Wechsel ist dann regulär erst zum folgenden Ablauf möglich. Wann dein Vertrag endet, steht im Versicherungsschein.
Was du vor dem 1. Januar prüfen solltest
- Faktor und Beitragssatz trennen: Steht in der Rechnung nur ein neuer Faktor, sollte das Plus bei rund 4,8 Prozent liegen. Ist es deutlich höher, hat sich vermutlich auch der Beitragssatz geändert.
- Hinweise zu Widerspruch und Kündigung lesen: Frist und Folgen stehen im Anschreiben oder in deinen Bedingungen.
- Versicherungssumme prüfen: Wurde seit Vertragsschluss angebaut, ausgebaut oder modernisiert, solltest du das dem Versicherer melden. Nach den GDV-Musterbedingungen (A 14.2.2) kann sonst trotz Unterversicherungsverzicht gekürzt werden.
- Elementarschutz klären: Der Schutz gegen Elementarschäden ist nach Angaben der Verbraucherzentrale ein Zusatzbaustein, der eigens vereinbart werden muss.
Die Verbraucherzentrale weist zudem darauf hin, dass die Unterschiede bei Beiträgen und Leistungen zwischen den Anbietern groß sind. Ein Vergleich zum nächsten Ablauftermin kann sich deshalb lohnen – wichtig ist dabei, die Leistungen zu vergleichen und nicht nur den Preis.
Portal-Check: Wo du die Werte selbst nachprüfst
Destatis – Preisindizes für Bauwerke (★★★★☆): Das Statistische Bundesamt ist nach § 2 des Bundesstatistikgesetzes eine selbständige Bundesoberbehörde im Geschäftsbereich des Bundesinnenministeriums. Als Bundesbehörde wird es aus dem Bundeshaushalt finanziert, nicht durch Werbung oder Provisionen. Die Tabelle ist kostenlos und liefert die Rohwerte, aus denen der größte Teil des Faktors entsteht. Vier statt fünf Sterne, weil der Tariflohnindex für das Baugewerbe dort nicht gleich mit ausgewiesen ist und die Fachsprache für Laien sperrig bleibt.
GDV – Musterbedingungen VGB 2022 (★★★☆☆): Der GDV ist der Verband der Versicherungswirtschaft, also eine Interessenvertretung der Branche. Die Musterbedingungen zeigen nachvollziehbar, wie der Faktor berechnet wird. Drei Sterne, weil sie unverbindlich sind, keine aktuellen Werte nennen und nicht verraten, welche Klausel dein Versicherer tatsächlich verwendet.
Seite des eigenen Versicherers, Beispiel DEVK (★★★☆☆): Die DEVK ist ein Versicherer und lebt von den Beiträgen ihrer Kundinnen und Kunden. Ihre Seite rechnet die Werte für 2027 Schritt für Schritt vor und erklärt Widerspruch und Kündigung je Bedingungswerk. Drei Sterne, weil sie naturgemäß nur für die eigenen Verträge gilt und als Anbieterangabe nicht unabhängig ist. Als Alternative bieten sich die Informationen der Verbraucherzentralen an, die unabhängig sind, aber keine aktuellen Indexwerte liefern.
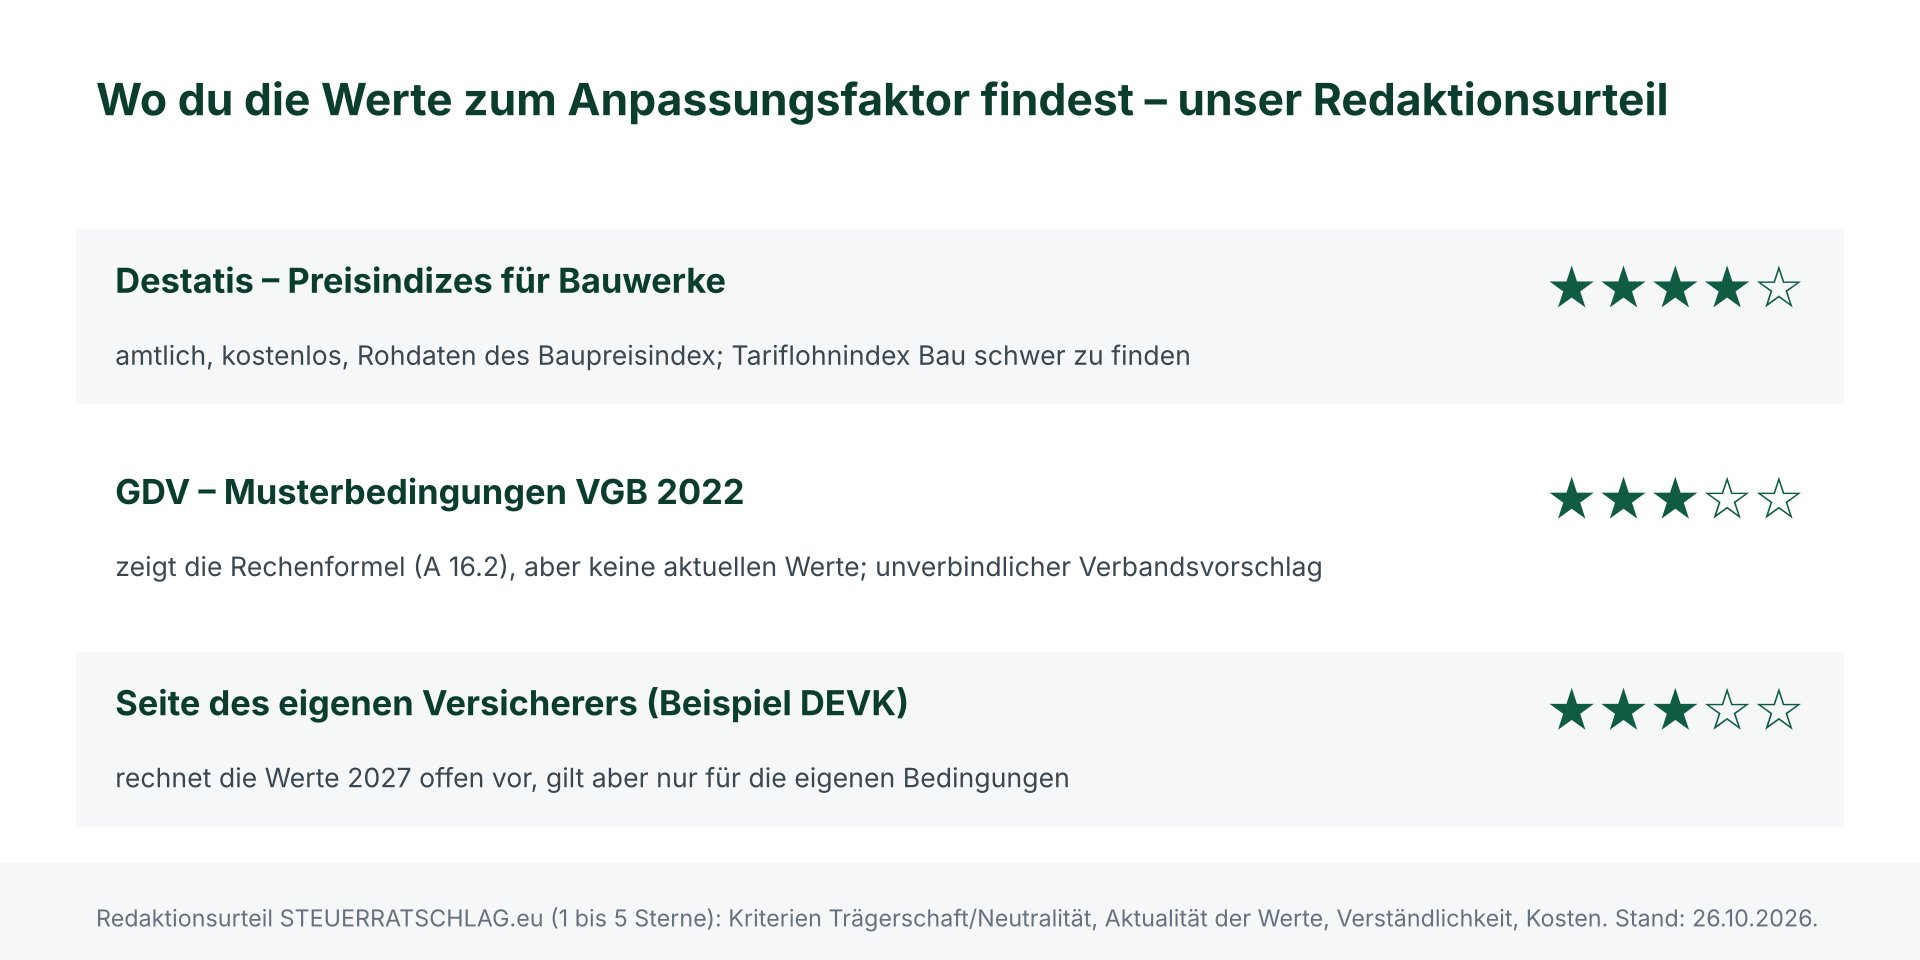
Die Sterne sind ein Urteil der Redaktion über die Nützlichkeit als Informationsquelle, keine Bewertung von Versicherungsprodukten.
Unser Fazit
Die Erhöhung zum 1. Januar 2027 ist kein Sonderopfer einzelner Versicherter, sondern folgt einer Formel, die Baupreise und Bauhandwerkerlöhne abbildet. Sie fällt deutlich kleiner aus als in den Jahren nach 2022, aber wieder größer als 2024 und 2025. Wer die Indexanpassung einfach ablehnt, riskiert eine Unterversicherung. Sinnvoller ist es, die Rechnung zu prüfen, Faktor und Beitragssatz auseinanderzuhalten und den Vertrag zum nächsten möglichen Termin mit anderen Angeboten zu vergleichen.
Wo finde ich was?
Für eine persönliche Beratung zu deinem Vertrag sind die Verbraucherzentralen eine unabhängige Anlaufstelle.
Häufige Fragen
Steigt mein Beitrag 2027 genau um 4,77 Prozent?
Nicht unbedingt. 4,77 Prozent ist die Änderung des Faktors nach der GDV-Musterformel. Durch die Rundung des Faktors ergeben sich bei 27,63 und 28,95 rund 4,78 Prozent. Ändert der Versicherer zusätzlich den Beitragssatz, fällt die Erhöhung anders aus.
Gilt der Wert für alle Versicherer?
Die Formel aus den GDV-Musterbedingungen ist eine unverbindliche Empfehlung. Viele Versicherer nutzen sie, einzelne Bedingungswerke können aber andere Ausgangswerte oder Klauseln haben. Maßgeblich ist deine Beitragsrechnung.
Was passiert, wenn ich der Anpassung widerspreche?
Wo ein Widerspruch vorgesehen ist, wird der Vertrag nach Angaben der DEVK auf eine Neuwertversicherung umgestellt. Dann droht im Schadenfall eine Unterversicherung, bei der nur anteilig gezahlt wird.
Weitere Fragen beantwortet in der Regel auch der eigene Versicherer, der die Rechnung erstellt hat.