Der Versicherungsverband GDV meldet für 2025 in Deutschland mehr als 1,2 Milliarden Euro Wildunfallschäden an Pkw. Was der Schutz abdeckt, was nicht und wie du nach einem Zusammenstoß vorgehst. Stand: 28. Oktober 2026.
Unten findest du die Zahlen, die Grenzen des Schutzes und die Schritte nach einem Unfall.
Im Oktober und November ist die Wildunfallgefahr in Deutschland besonders hoch, und weil der Berufsverkehr im Herbst zunehmend in die Dunkelheit fällt, treffen Autofahrende und Tiere häufiger in der Dämmerung aufeinander. Die neuen GDV-Zahlen zeigen, dass nicht die Zahl der Unfälle das Problem ist, sondern der Preis je Schaden: Karosserieteile und Werkstattstunden verteuern sich stärker als die allgemeine Teuerung.
Was der GDV für 2025 gemeldet hat
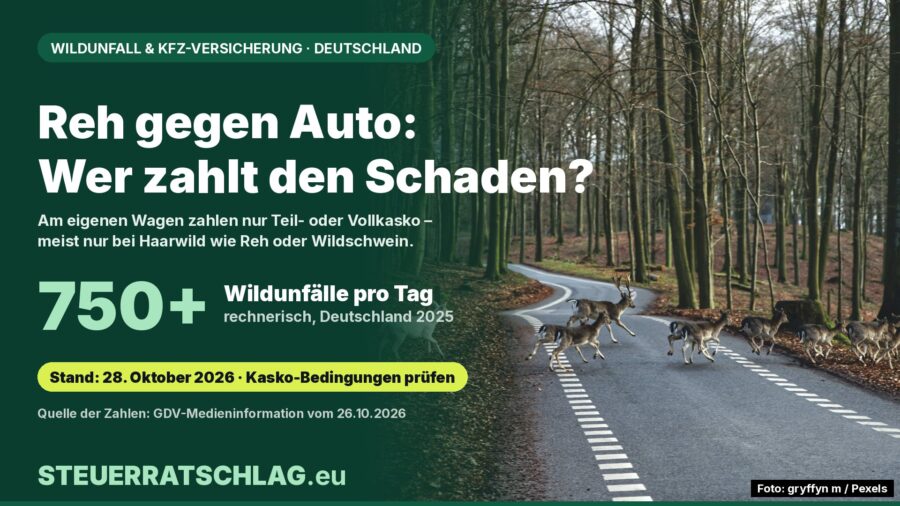
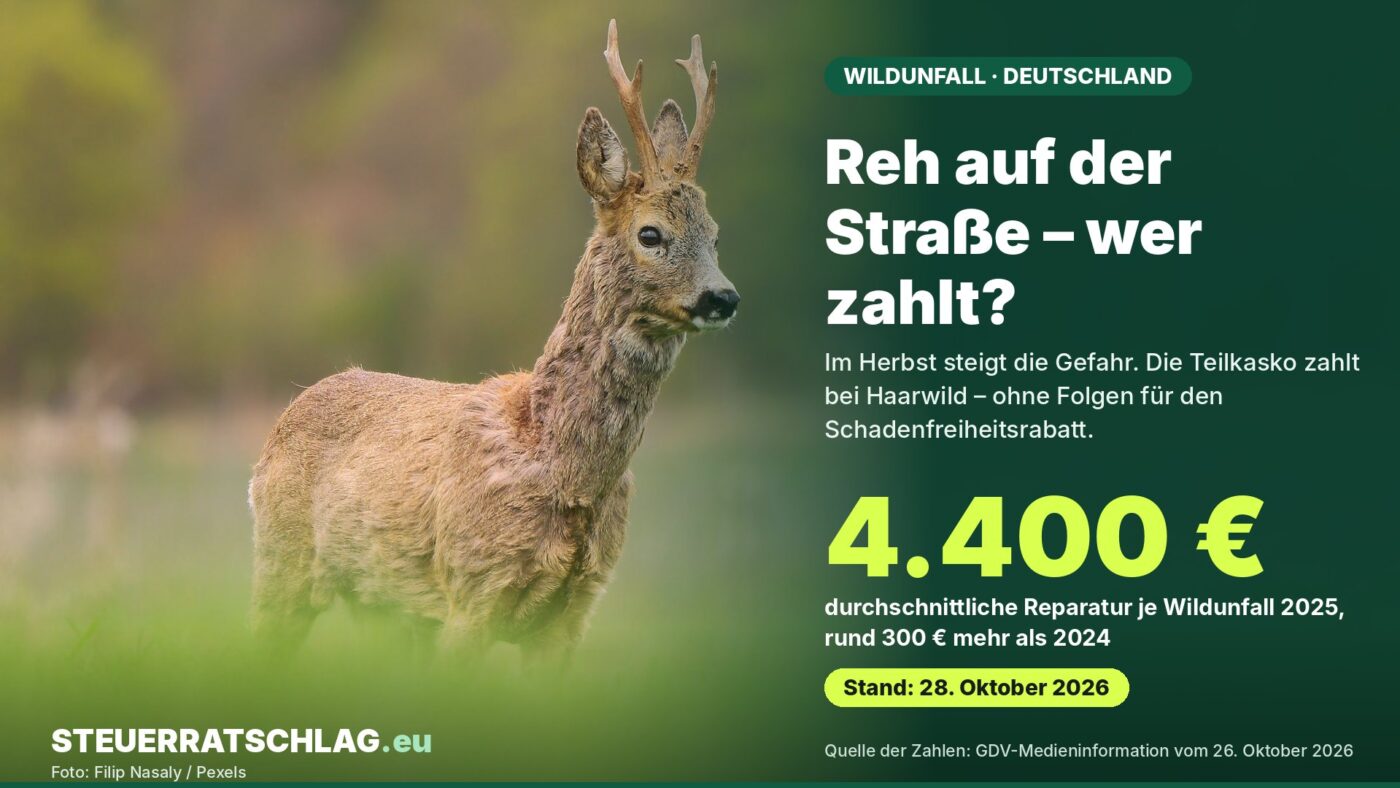
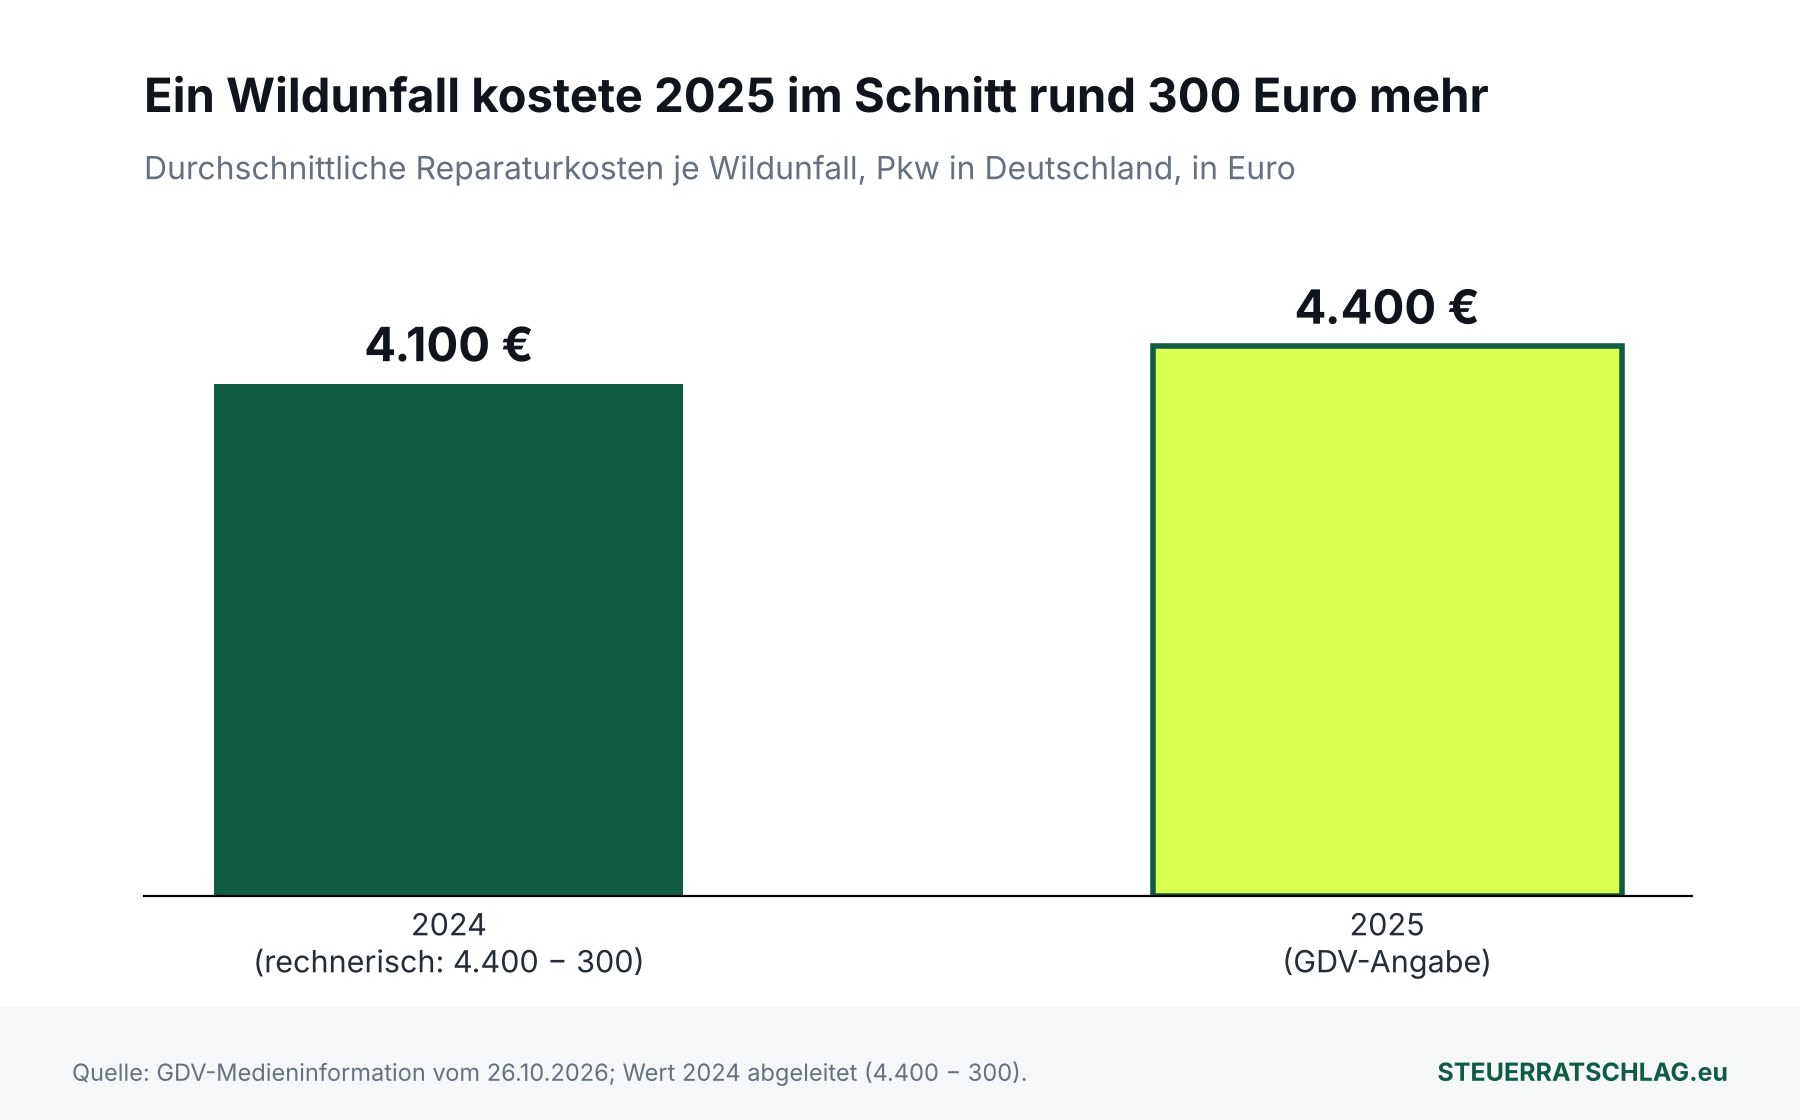
Laut GDV-Medieninformation vom 26. Oktober 2026 verursachten Wildunfälle 2025 Pkw-Schäden von mehr als 1,2 Milliarden Euro, 7 Prozent mehr als im Vorjahr. Die Zahl der Wildunfälle gibt der Verband mit rund 276.000 an, nahezu konstant. Rein rechnerisch ereignet sich damit fast alle zwei Minuten ein Wildunfall, mehr als 750 pro Tag. Der durchschnittliche Reparaturaufwand lag bei rund 4.400 Euro, 300 Euro mehr als 2024. Rund 90 Prozent der Pkw in Deutschland sind nach GDV-Angaben gegen Wildunfälle versichert.
Als Grund nennt der GDV seit Jahren steigende Reparaturkosten. In einer weiteren Medieninformation vom 12. Oktober 2026 beziffert er den Anstieg der Ersatzteilpreise zwischen August 2025 und August 2026 auf mehr als 4 Prozent und seit 2016 auf im Durchschnitt mehr als 80 Prozent.
Wann die Kasko zahlt – und wann nicht
Nach dem GDV übernimmt die Teil- oder Vollkaskoversicherung die Kosten am eigenen Fahrzeug, wenn es sich um sogenanntes Haarwild handelt, etwa Rehe oder Wildschweine. Welche Tiere dazugehören, regelt das deutsche Bundesjagdgesetz in § 2: Als Haarwild zählt es unter anderem Rot-, Dam- und Rehwild, Wildschwein, Feldhase, Fuchs, Dachs und Wolf. Vögel wie Fasan, Wildgänse oder Wildtauben stehen dort als Federwild gesondert. Einige Versicherer haben ihren Schutz nach Angaben des GDV inzwischen erweitert und decken weitere Tierarten oder sogar Tiere aller Art ab.
| Tier | Einordnung | Kaskoschutz |
|---|---|---|
| Rehwild (Reh), Rotwild, Damwild, Schwarzwild (Wildschwein) | Haarwild | Nach GDV versichert (Teil- oder Vollkasko) |
| Feldhase, Wildkaninchen, Fuchs, Dachs, Wolf | Haarwild | Ebenfalls Haarwild, nach GDV-Beschreibung versichert |
| Fasan, Wildgänse, Wildtauben, Greifvögel | Federwild, nicht Haarwild | Hängt von deinem Tarif ab – Bedingungen prüfen |
| Weidetiere, Hunde, Katzen, andere Tiere | Kein Wild im Sinne des Gesetzes | Nur bei Tarifen, die Tiere aller Art einschließen |
Vereinfachte Übersicht für Deutschland. Quellen: GDV; § 2 Bundesjagdgesetz. Die Zeilen zu Federwild und anderen Tieren sind keine Aussage über einzelne Tarife.
Die Tabelle ist eine Orientierung, kein Versprechen: Welche Tiere dein Vertrag erfasst, steht in den Bedingungen deines Versicherers. Wer einen Wechsel erwägt, sollte genau dort nachlesen; zur Frist bis 30. November haben wir den Beitrag zum Kfz-Versicherungswechsel veröffentlicht.
Rechenbeispiel: Was bleibt an dir hängen?
Angenommen, die Reparatur kostet 4.400 Euro, den GDV-Durchschnitt. Die Selbstbeteiligung ist hier eine offene Annahme: Sie ist tarifabhängig, die Werte 150 und 500 Euro sind Beispiele und keine Marktangabe.
| Fall | Du zahlst | Versicherer zahlt |
|---|---|---|
| Ohne Teilkasko oder Vollkasko | 4.400 € | 0 € |
| Mit Teilkasko, Selbstbeteiligung 150 € | 150 € | 4.250 € |
| Mit Teilkasko, Selbstbeteiligung 500 € | 500 € | 3.900 € |
Modellrechnung der Redaktion: Reparaturkosten 4.400 Euro laut GDV; Selbstbeteiligungen angenommen; ohne Totalschaden, Wertminderung und Nebenkosten.
Nach dem Zusammenstoß: So gehst du vor
Der GDV rät zu dieser Reihenfolge. 1. Unfallstelle absichern: Warnblinklicht an, Warndreieck aufstellen. 2. Polizei verständigen. 3. Tiere nicht berühren: Verletzte oder getötete Tiere nicht anfassen, das Bergen ist Aufgabe des zuständigen Försters oder Jagdpächters. 4. Fotos machen vom Unfallort, vom Tier und vom beschädigten Fahrzeug. 5. Wildunfallbescheinigung ausstellen lassen und den Versicherer möglichst früh informieren, auf jeden Fall bevor das Fahrzeug repariert, verschrottet oder verkauft wird.
Rechtlich stützt sich die Meldung auf das deutsche Versicherungsvertragsgesetz: Nach § 30 VVG musst du den Versicherungsfall unverzüglich anzeigen, nach § 82 VVG den Schaden nach Möglichkeit abwenden und mindern.
Zur Vorbeugung nennt der GDV: Warnschilder ernst nehmen, an Feld- und Waldrändern und in der Dämmerung langsamer fahren, bei Wild auf der Fahrbahn das Fernlicht abblenden, bremsen und nicht riskant ausweichen. Denn die Kollision mit einem Baum oder einem anderen Fahrzeug ist laut GDV in der Regel gefährlicher als der Zusammenstoß mit dem Tier.
Unser Fazit
Der Wildunfall ist kein seltenes Ereignis, aber ein gut versicherbares: Etwa 90 Prozent der Pkw sind nach GDV-Angaben geschützt, und ein Wildunfall wirkt sich nach Angaben des Verbands nicht auf den Schadenfreiheitsrabatt aus. Schutzlücken sitzen im Kleingedruckten: Federwild, Weidetiere oder Selbstbeteiligungen. Wer 4.400 Euro nicht aus der eigenen Tasche zahlen will, sollte vor der nächsten Herbstfahrt in den Vertrag schauen. Eine Empfehlung für einen Tarif sprechen wir nicht aus.
Wo finde ich was?
Deutschland: Die Zahlen und Verhaltenstipps stehen in der GDV-Medieninformation. Streit mit dem Versicherer kannst du kostenlos vom Versicherungsombudsmann prüfen lassen. Dein Vertrag und die Versicherungsbedingungen sind das maßgebliche Dokument.
Häufige Fragen
Steigt mein Beitrag nach einem Wildunfall?
Nach Angaben des GDV wirkt sich ein Wildunfall nicht auf den Schadenfreiheitsrabatt aus. In der Teilkasko, in der Wildunfälle versichert sind, gibt es keine Schadenfreiheitsklassen; sie bestehen nur in Kfz-Haftpflicht und Vollkasko. Ob dein Versicherer den Beitrag aus anderen Gründen ändert, steht in deinem Vertrag.
Muss ich die Polizei rufen?
Der GDV empfiehlt, nach der Absicherung der Unfallstelle die Polizei zu verständigen. Sie oder der Jagdpächter können die Wildunfallbescheinigung ausstellen, die bei der Schadenregulierung hilft.
Gilt das auch, wenn ich ausgewichen bin und gegen einen Baum gefahren bin?
Der GDV rät ausdrücklich von riskanten Ausweichmanövern ab. Ob und in welchem Umfang ein solcher Schaden versichert ist, hängt von deinen Bedingungen ab; die Meldung des GDV beantwortet das nicht. Frag deinen Versicherer vor einer Reparatur.