Der Bund hat die Mittel für den Neubaustandard Effizienzhaus 55 im Oktober aufgestockt, die Frist bleibt aber das Jahresende. Was Bauwillige mit Baugenehmigung jetzt prüfen sollten, was der Kredit im Vergleich kostet – mit Modellrechnung. Stand: 1. November 2026.
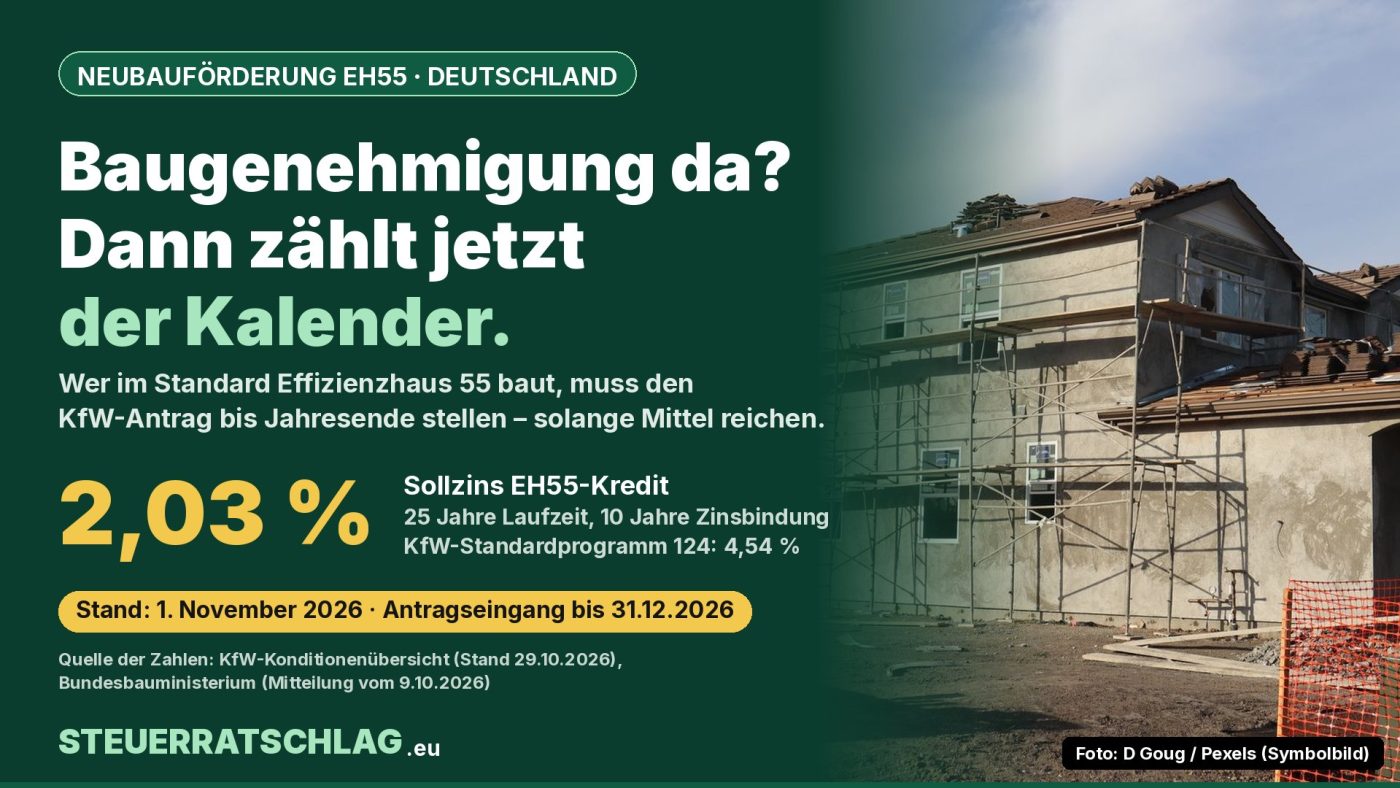
Wer in Deutschland neu baut, aber nicht den strengen Standard Effizienzhaus 40 erreicht, bekommt in diesem Jahr trotzdem zinsverbilligtes Geld: Die KfW, die Förderbank des Bundes und der Länder, fördert im Programm „Klimafreundlicher Neubau“ auch das Effizienzhaus 55. Die Nachfrage war so groß, dass der Bund im Oktober Geld nachgeschossen hat. Am Stichtag ändert das nichts. Wer eine Baugenehmigung hat und mit der Finanzierung noch zögert, muss in Wochen planen, nicht in Monaten.
Was das Bauministerium mitgeteilt hat
In seiner Mitteilung vom 9. Oktober 2026 schreibt das Bundesministerium für Wohnen, Stadtentwicklung und Bauwesen (BMWSB), die Bundesregierung stelle zusätzliche Mittel für die Förderung bereit. Einen Betrag nennt sie nicht. Die ursprünglich eingeplanten 800 Millionen Euro wären demnach voraussichtlich vor Jahresende ausgeschöpft gewesen; bis 5. Oktober 2026 seien rund 52.100 Wohneinheiten mit rund 4,9 Milliarden Euro Kredit- und Zuschussvolumen gefördert worden.
Anträge sind laut Ministerium möglich, bis die aufgestockten Mittel ausgeschöpft sind, längstens bis zum Antragseingang bei der KfW am 31. Dezember 2026. „Die EH55-Plus-Förderung ist ein Erfolg, die Nachfrage ist groß“, wird Bundesbauministerin Verena Hubertz (SPD) zitiert. Eine Anschlussregelung für 2027 nennt die Mitteilung nicht. Die KfW betont auf ihrer Programmseite zudem: Ein Rechtsanspruch auf die Förderung besteht nicht.
Was die KfW für das Effizienzhaus 55 verlangt
Gefördert werden Bau oder Erstkauf eines Effizienzhauses 55, das nicht mit Öl oder Gas beheizt wird. Anders als beim Effizienzhaus 40 sind laut KfW weder Lebenszyklusanalyse noch Zertifikat nach dem Qualitätssiegel Nachhaltiges Gebäude (QNG) nötig. Den Standard bestätigen Fachleute für Energieeffizienz in der „Bestätigung zum Antrag“.
Die Fallstricke: Bei Antragstellung muss eine gültige Baugenehmigung vorliegen. Kaufverträge durften erst ab dem 16. Dezember 2025 geschlossen werden, beim Kauf muss der Antrag vor der ersten Kaufpreiszahlung gestellt sein. Als Erstkauf gilt ein Kauf bis ein Jahr nach der Bauabnahme. Beantragt wird über eine Bank oder einen anderen Finanzierungspartner. Ein nachträglicher Wechsel in die Stufe Effizienzhaus 55 ist laut KfW nicht möglich.
Die Zinsen im Überblick
Die Konditionenübersicht der KfW für Endkreditnehmer (Stand 29. Oktober 2026) nennt für das Effizienzhaus 55 Höchstsätze, die seit 10. April 2026 gelten; festgelegt wird der Zins erst bei der Zusage.
| Laufzeit / tilgungsfreie Jahre / Zinsbindung | Effizienzhaus 55 | Effizienzhaus 40 |
|---|---|---|
| 10 / 2 / 10 Jahre (Annuitätendarlehen) | 1,00 % (1,00 %) | 1,94 % (1,96 %) |
| 25 / 3 / 10 Jahre (Annuitätendarlehen) | 2,03 % (2,05 %) | 2,81 % (2,85 %) |
| 35 / 5 / 10 Jahre (Annuitätendarlehen) | 2,19 % (2,21 %) | 2,94 % (2,98 %) |
| 10 / 10 / 10 Jahre (endfälliges Darlehen) | 2,28 % (2,30 %) | 3,01 % (3,05 %) |
Sollzins pro Jahr, in Klammern effektiver Jahreszins; Höchstsätze der Programme 297/298 in Deutschland. Quelle: KfW-Konditionenübersicht für Endkreditnehmer, Stand 29. Oktober 2026.
Die 1,00 Prozent gibt es nur, wenn der Kredit nach zwei tilgungsfreien Jahren binnen zehn Jahren komplett getilgt ist. Das bedeutet hohe Raten; für die meisten Finanzierungen sind 25 oder 35 Jahre Laufzeit realistischer.
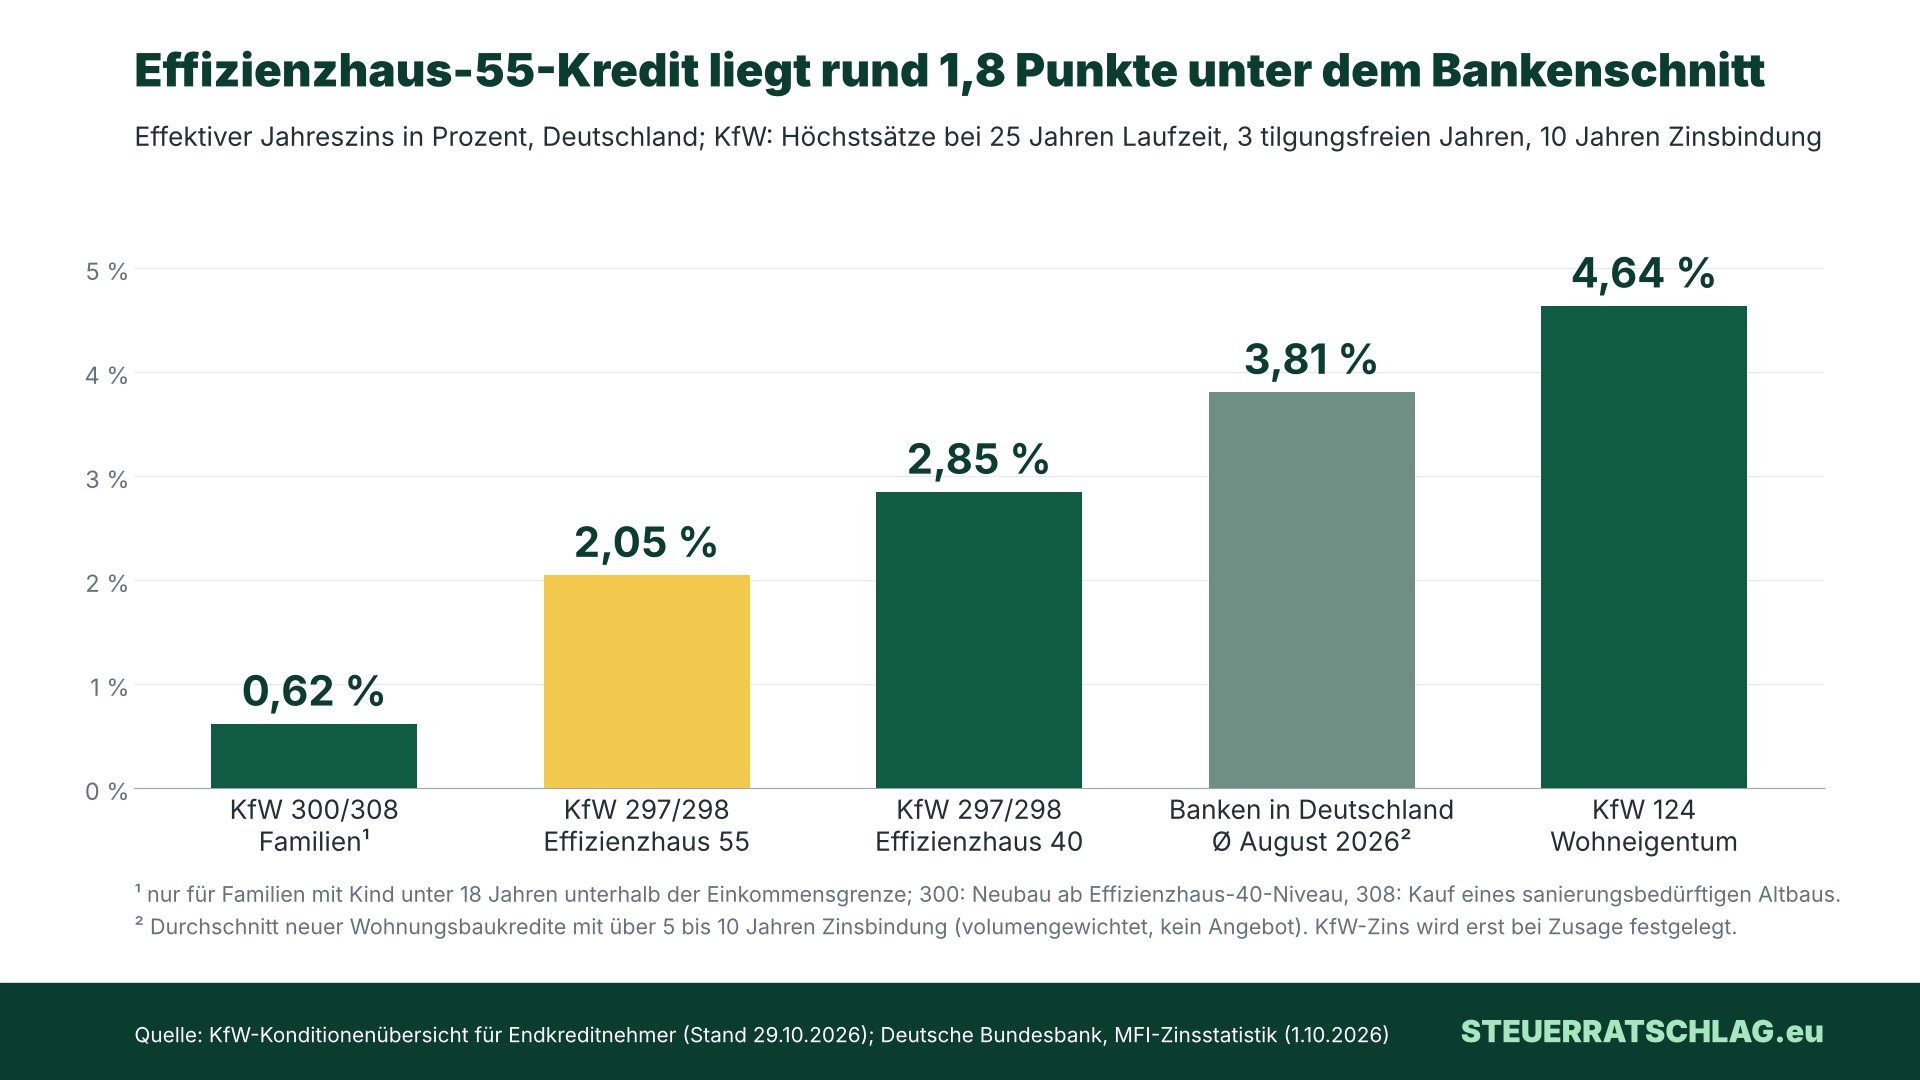
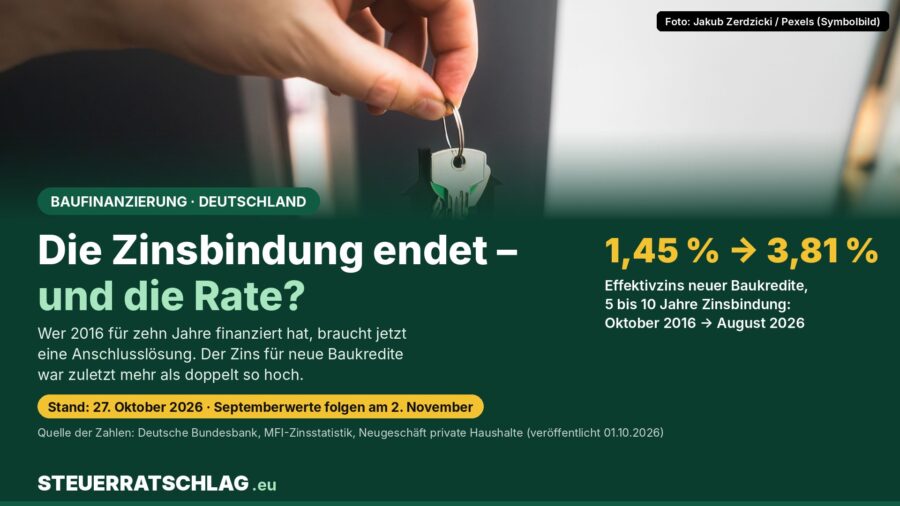
Zum Vergleich: Neue Wohnungsbaukredite mit über fünf bis zehn Jahren Zinsbindung kosteten private Haushalte in Deutschland im August 2026 laut MFI-Zinsstatistik der Deutschen Bundesbank im Schnitt 3,81 Prozent effektiv. Das allgemeine KfW-Wohneigentumsprogramm 124 liegt mit 4,54 Prozent Sollzins (4,64 Prozent effektiv) sogar darüber. Günstiger sind nur die Familienprogramme 300 und 308 mit 0,62 Prozent, neu festgesetzt zum 29. Oktober 2026. Sie verlangen ein Kind unter 18 Jahren und höchstens 90.000 Euro Haushaltseinkommen bei einem Kind (plus 10.000 Euro je weiterem Kind); das Neubauprogramm 300 fördert laut KfW erst ab Effizienzhaus-40-Niveau.
Modellrechnung: Was 2,5 Prozentpunkte in zehn Jahren ausmachen
Offene Annahmen der Redaktion: Kredit 100.000 Euro, 25 Jahre Laufzeit, drei tilgungsfreie Jahre, zehn Jahre Zinsbindung, monatliche Zahlung, KfW-Höchstsollzinsen vom 29. Oktober 2026. Gebühren, Bereitstellungszinsen und die tatsächliche Ratenstruktur des Kreditvertrags bleiben außen vor. Es ist eine Modellrechnung, kein Angebot.
| 100.000 Euro, 25/3/10 | Effizienzhaus 55 (2,03 %) | Effizienzhaus 40 (2,81 %) | Programm 124 (4,54 %) |
|---|---|---|---|
| Monatlich in den tilgungsfreien Jahren | 169,17 Euro | 234,17 Euro | 378,33 Euro |
| Monatsrate ab dem vierten Jahr | 469,96 Euro | 508,29 Euro | 599,59 Euro |
| Zinsen in zehn Jahren | rund 18.440 Euro | rund 25.710 Euro | rund 42.160 Euro |
| Restschuld nach zehn Jahren | rund 72.870 Euro | rund 74.590 Euro | rund 78.170 Euro |
Modellrechnung für Deutschland. Berechnung: STEUERRATSCHLAG.eu auf Basis der KfW-Konditionenübersicht, Stand 29. Oktober 2026.
Im Modell fallen mit dem Effizienzhaus-55-Kredit statt des Programms 124 in zehn Jahren rund 23.700 Euro weniger Zinsen an. Das gilt nur für den geförderten Teil von höchstens 100.000 Euro je Wohnung; der Rest läuft zu Bankkonditionen. Nach zehn Jahren wird der Zins neu festgelegt, seine Höhe ist offen. Mehrkosten für den Energiestandard sind nicht eingerechnet.
Unser Fazit
Für Bauwillige mit Baugenehmigung und einem Haus im Standard Effizienzhaus 55 liegt der Förderkredit derzeit rund 1,8 Prozentpunkte unter dem Durchschnitt der Banken; günstiger sind bei der KfW nur die Familienprogramme mit ihren Einkommensgrenzen. Maßgeblich ist der Eingang bei der KfW, nicht das Bankgespräch; Bank und Energieeffizienz-Fachleute brauchen Vorlauf, und unter Mittelvorbehalt kann die Förderung auch vorher enden. Ob sich der Kredit lohnt, hängt von Eigenkapital, Laufzeit und Gesamtfinanzierung ab. Eine Empfehlung für ein Programm oder eine Bank ist damit nicht verbunden.
Wo finde ich was?
- Bedingungen und Antragsweg: KfW-Programm Klimafreundlicher Neubau – Wohngebäude (297, 298).
- Aktuelle Höchstzinsen aller KfW-Programme: KfW-Konditionenübersicht für Endkreditnehmer.
- Expertin oder Experte für Energieeffizienz finden: Energieeffizienz-Expertenliste für Förderprogramme des Bundes, betrieben von der Deutschen Energie-Agentur (dena).
- Frist und Mittelaufstockung: Mitteilung des Bundesbauministeriums vom 9. Oktober 2026.
- Durchschnittliche Bauzinsen der Banken: MFI-Zinsstatistik der Deutschen Bundesbank.
Portal-Check
Wer die Übersicht nutzt, braucht Programmnummer und Laufzeitvariante und sollte die Werte mit dem Gesamtangebot der eigenen Bank abgleichen.
Häufige Fragen
Reicht es, wenn ich bis 31. Dezember bei meiner Bank war?
Nein. Maßgeblich ist laut Bundesbauministerium der Antragseingang bei der KfW, spätestens am 31. Dezember 2026. Sind die Mittel vorher ausgeschöpft, endet die Förderung früher.
Kann ich ohne Baugenehmigung beantragen?
Für das Effizienzhaus 55 nicht: Laut KfW muss bei Antragstellung eine gültige Baugenehmigung vorliegen. Bei genehmigungsfreien Vorhaben zählt der frühestmögliche Baubeginn nach dem jeweiligen Verfahren.
Darf das Haus mit Pellets beheizt werden?
Ja, Biomasse ist beim Effizienzhaus 55 laut KfW zulässig, Öl und Gas sind ausgeschlossen.