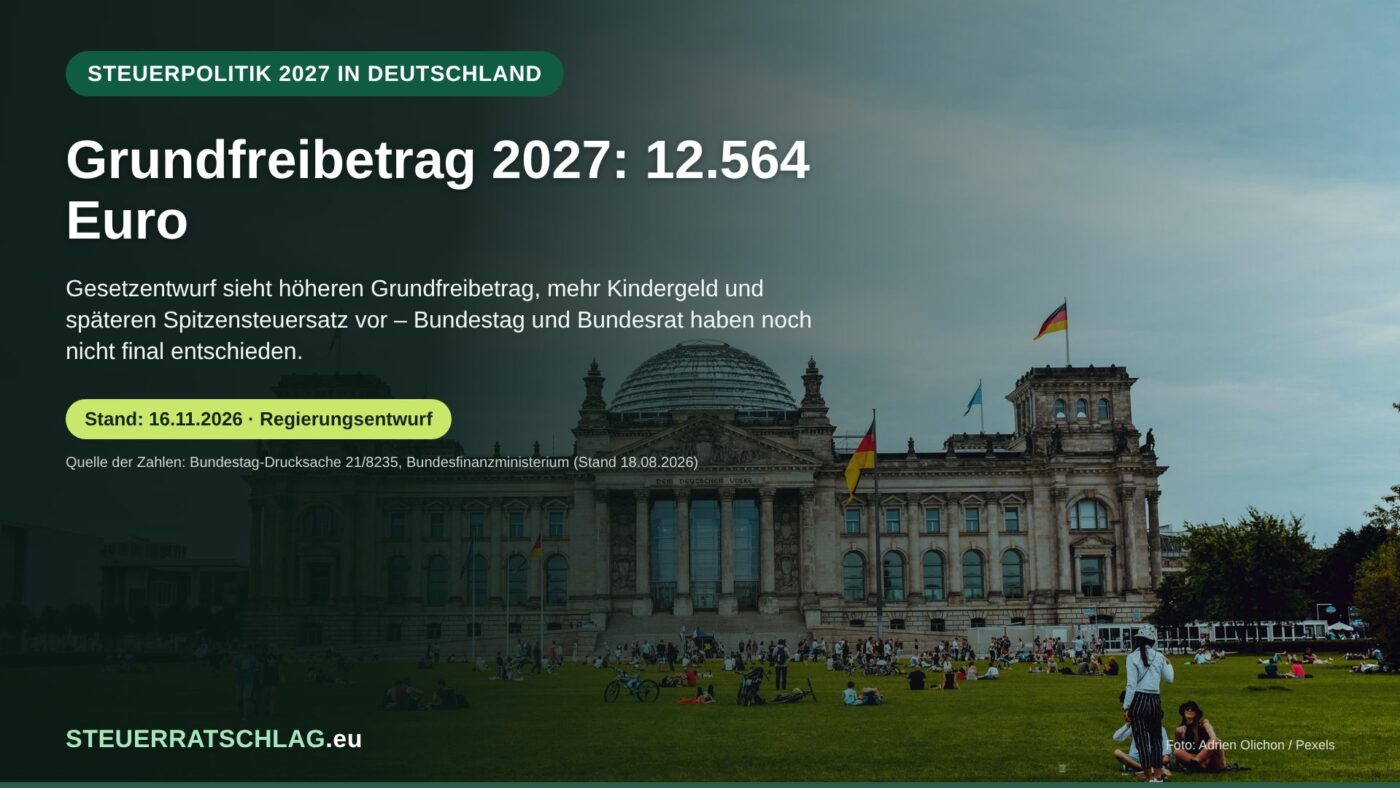
Reichstagsgebäude in Berlin, Sitz des Bundestags – Symbolbild. Grafik: STEUERRATSCHLAG.eu, Werte laut Bundestag-Drucksache 21/8235 (Stand 16.11.2026). Foto: Adrien Olichon / Pexels, Pexels-Lizenz; Bearbeitung: Beschnitt und Einbindung in eine Infografik durch die Redaktion.
Der steuerfreie Grundfreibetrag soll zum 1. Januar 2027 von 12.348 Euro auf 12.564 Euro steigen. Zum 1. Januar 2028 ist eine weitere Anhebung auf 12.900 Euro vorgesehen. Grundlage ist der Entwurf eines Einkommensteuerreformgesetzes 2027, den Bundestag und Bundesrat noch nicht abschließend beschlossen haben.
Grundfreibetrag und Kinderfreibetrag sollen gemeinsam steigen
Der Kinderfreibetrag zusammen mit dem Betreuungs- und Erziehungsfreibetrag soll 2027 auf 10.056 Euro und 2028 auf 10.236 Euro steigen. Beide Freibeträge hängen gesetzlich zusammen, weil sie das steuerliche Existenzminimum absichern (§ 32a Einkommensteuergesetz, EStG).
Kindergeld soll in zwei Schritten steigen
Beim Kindergeld ist ebenfalls eine Erhöhung in zwei Stufen geplant: von 259 Euro (2026) auf 267 Euro je Kind und Monat (2027) und auf 272 Euro (2028).
Spitzensteuersatz soll später greifen
Der Spitzensteuersatz von 42 Prozent soll ab 2027 erst bei einem zu versteuernden Einkommen von 70.600 Euro beginnen, aktuell liegt die Grenze bei 69.878 Euro. Für sehr hohe Einkommen ist zusätzlich eine neue Stufe von 47 Prozent ab 280.000 Euro zu versteuerndem Einkommen vorgesehen, als Teil der Gegenfinanzierung.
Streit um steuerfreie Sonntags- und Feiertagszuschläge
Der Entwurf sieht vor, die Obergrenze für den begünstigten Grundlohn bei steuerfreien Sonntags- und Feiertagszuschlägen von 50 auf 75 Euro pro Stunde anzuheben. Der Bundesrat hat dazu am 16. Oktober 2026 Stellung genommen und empfiehlt, auf die Anhebung zu verzichten, weil sie nach seiner Einschätzung Beschäftigten mit unteren und mittleren Einkommen keine Entlastung bringt.
Wie weit ist das Gesetz?
Das Bundesfinanzministerium hat den Referentenentwurf am 18. August 2026 veröffentlicht, das Kabinett hat den Regierungsentwurf am 2. September 2026 beschlossen. Der Bundestag hat den Entwurf am 8. Oktober 2026 in erster Lesung beraten und an den Finanzausschuss überwiesen. Die zweite und dritte Lesung im Bundestag stehen nach aktuellem Stand noch aus, danach muss auch der Bundesrat abschließend zustimmen. Ein separates Gesetz, das Jahressteuergesetz 2026, hat der Bundestag bereits am 12. November 2026 beschlossen – das ist ein anderes Vorhaben und betrifft nicht den Grundfreibetrag.
Die genannten Beträge stammen aus dem Gesetzentwurf und können sich im weiteren parlamentarischen Verfahren noch verschieben.
Häufige Fragen
Gilt der höhere Grundfreibetrag schon für die Steuererklärung 2026?
Nein. Die geplante Erhöhung soll erst ab dem Steuerjahr 2027 gelten, frühestens nach Abschluss des Gesetzgebungsverfahrens.
Muss ich selbst etwas beantragen?
Nein. Grundfreibetrag, Kinderfreibetrag und Kindergeld werden automatisch berücksichtigt, beim Kindergeld durch die Familienkasse, beim Grundfreibetrag über den Einkommensteuertarif.
Quellen: Bundestag-Drucksache 21/8235, Bundesrat-Drucksache 507/26, Bundesfinanzministerium, Referentenentwurf EStReformG 2027, § 32a EStG.