Stand: 17. November 2026 – Die Ausnahme für kostenlose Zahlungsfristen ist eng: Wer länger oder gegen Gebühr stundet, muss nach dem neuen Gesetz wie ein Kreditgeber vorab informieren, die Bonität prüfen und ein Widerrufsrecht einräumen.
Wer im Netz auf Rechnung kauft oder den Preis in Raten zahlt, nutzt rechtlich oft einen Zahlungsaufschub. Ab dem 20. November 2026 ordnet das deutsche Bürgerliche Gesetzbuch (BGB) solche Angebote neu ein: Sie werden grundsätzlich wie ein Verbraucherkredit behandelt, es sei denn, eine der ausdrücklich genannten Ausnahmen greift. Für Käufe rund um den Black Friday am 27. November 2026 gilt damit bereits das neue Recht – und die Frage, welche Zahlungsfrist noch als kostenlose Kulanz des Händlers zählt, wird für viele Bestellungen konkret.
Was am 20. November in Kraft tritt
Grundlage ist das Gesetz zur Umsetzung der Richtlinie (EU) 2023/2225 über Verbraucherkreditverträge vom 12. Mai 2026, verkündet am 18. Mai 2026 im Bundesgesetzblatt Teil I 2026 Nr. 139. Nach Artikel 16 Absatz 1 tritt es am 20. November 2026 in Kraft. Der Kern für Käufer/-innen steht in § 506 BGB. Die bisherige Fassung erfasste nur einen „entgeltlichen“ Zahlungsaufschub oder eine „entgeltliche“ Finanzierungshilfe (geltende Fassung bis 19. November 2026). Die neue Fassung streicht dieses Merkmal und nennt stattdessen Ausnahmen.
Der Gesetzestext spricht nicht von „Buy now, pay later“ (englisch für „jetzt kaufen, später zahlen“), sondern von Zahlungsaufschub und sonstiger Finanzierungshilfe. Im Alltag fallen darunter Ratenkauf und Angebote, die mit „später zahlen“ beworben werden; ob ein Angebot erfasst ist, hängt von Kosten, Frist und Finanzierer ab. Greift keine Ausnahme, gelten entsprechend unter anderem die Vorschriften zur vorvertraglichen Information (§ 491a), zum Widerrufsrecht (§ 495), zur Kreditwürdigkeitsprüfung (§ 505a) und zu verbundenen Verträgen (§ 359).
Alt gegen neu im Überblick
| Punkt | Bisher (bis 19.11.2026) | Neu (ab 20.11.2026) | Fundstelle |
|---|---|---|---|
| Erfasste Angebote | nur entgeltlicher Zahlungsaufschub oder entgeltliche Finanzierungshilfe | Zahlungsaufschub oder sonstige Finanzierungshilfe, mit Ausnahmen in Satz 2 | § 506 Abs. 1 BGB |
| Darlehen unter 200 Euro | kein Verbraucherdarlehen, damit auch nicht erfasst (§ 506 Abs. 4) | Ausnahme im neuen § 491 nicht mehr enthalten; nur gekürzte Vorab-Information | § 491 BGB, Art. 247 § 3 EGBGB |
| Rückzahlung binnen drei Monaten, geringe Kosten | kein Verbraucherdarlehen | Ausnahme nicht mehr enthalten; nur gekürzte Vorab-Information | § 491 BGB, Art. 247 § 3 EGBGB |
| Kostenlose Frist des Händlers | nicht erfasst, weil unentgeltlich | ausgenommen bis höchstens 50 Tage, wenn kein Dritter finanziert und Verzugskosten begrenzt sind | § 506 Abs. 1 Satz 2 Nr. 5 BGB |
| Große Online-Anbieter | keine besondere Regel | Ausnahme nur bis höchstens 14 Tage und ohne Erwerb der Forderung durch einen Dritten | § 506 Abs. 1 Satz 3 BGB |
| Einwendungen bei verbundenen Verträgen | Ausnahme, wenn das finanzierte Entgelt unter 200 Euro liegt | Ausnahme gestrichen | § 359 Abs. 2 BGB |
Quelle: Bundesgesetzblatt 2026 I Nr. 139, Artikel 1 Nr. 7, 8 und 28 sowie Artikel 2; bisherige Fassung nach § 491 und § 506 BGB (Abruf 17.11.2026). EGBGB = Einführungsgesetz zum Bürgerlichen Gesetzbuch.
Zum Einwendungsdurchgriff: Bei einem mit einer Finanzierung verbundenen Kauf können Käufer/-innen der finanzierenden Stelle unter Umständen entgegenhalten, was sie auch dem Verkäufer entgegenhalten könnten, etwa einen Mangel (§ 359 BGB). Die 200-Euro-Ausnahme dafür streicht das Gesetz.
Wann eine Zahlungsfrist kein Kredit ist
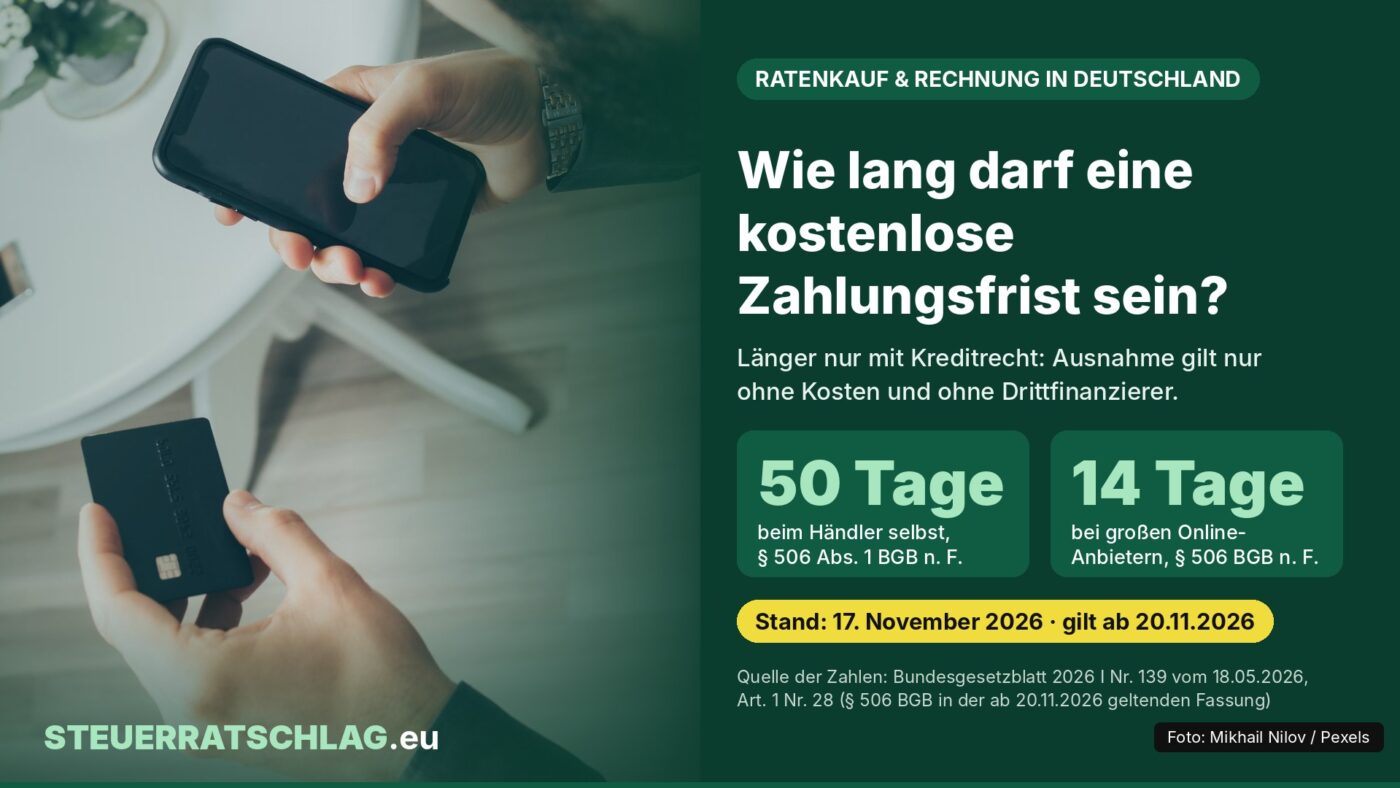
§ 506 Absatz 1 Satz 2 in der neuen Fassung nimmt unter anderem drei Konstellationen aus: erstens die unentgeltliche Stundung einer bereits bestehenden Forderung, zweitens Debitkarten mit Zahlungsaufschub, wenn das Geld binnen 40 Tagen zurückzuzahlen und zinsfrei ist und nur geringe Entgelte anfallen, drittens die eigene Zahlungsfrist eines Händlers. Für Letztere nennt das Gesetz vier Bedingungen: Die Frist ist unentgeltlich, sie beträgt höchstens 50 Tage nach Lieferung oder Leistung, kein Dritter gewährt Darlehen oder Zahlungsaufschub, und bei Zahlungsverzug können nur begrenzte Kosten entstehen.
Für Unternehmen, die weder Kleinst- noch kleine oder mittlere Unternehmen sind und Dienstleistungen der Informationsgesellschaft im Fernabsatz anbieten, verschärft Satz 3 die Händler-Ausnahme: höchstens 14 Tage und kein Erwerb der Forderung durch einen Dritten. Wie ein konkretes Zahlungsmodell einzuordnen ist, ergibt sich aus den Vertragsbedingungen; einzelne Angebote bewerten wir nicht.
Was sich für dich beim Kauf ändern kann
- Vor Vertragsschluss: Die Information erfolgt nach Artikel 247 § 3 EGBGB, unter anderem mit einem Warnhinweis zu den Folgen der Nichteinhaltung der Vertragspflichten. Bei Beträgen unter 200 Euro, bei kostenlosen Angeboten mit begrenzten Kosten bei Verzug und bei Rückzahlung binnen drei Monaten mit geringen Kosten beschränkt sich die Information auf die Angaben zu Nummer 1 bis 11.
- Widerruf: Für erfasste Verträge gilt das Widerrufsrecht des Verbraucherdarlehens (§ 495 BGB).
- Bonitätsprüfung: Entscheidet ein Anbieter, den Vertrag nicht abzuschließen, muss er dies nach dem neuen § 505a Absatz 1 unverzüglich mitteilen und gegebenenfalls auf leicht zugängliche Schuldnerberatungsdienste verweisen.
- Alte Verträge: Auf Schuldverhältnisse, die vor dem 20. November 2026 bestanden, ist nach Artikel 229 § 71 Absatz 1 EGBGB grundsätzlich weiter das alte Recht anzuwenden; für unbefristete Verträge sieht Absatz 2 einzelne Ausnahmen vor.
Unser Fazit
Das Gesetz zieht die Grenze zwischen kostenloser Kulanz und Kredit enger und nimmt kleine Beträge nicht mehr pauschal aus. Das bringt mehr Information und mehr Rechte, macht aber nicht jede Zahlungsfrist zum Kredit. Wer ab dem 20. November bestellt, sollte vorher klären: Ist die Frist kostenlos? Wie lang ist sie? Wer ist Vertragspartner oder Finanzierer? Ratenkauf kann Geld kosten und Schulden erzeugen; die Abwägung bleibt deine.
Wo finde ich was?
- Gesetzestext: Bundesgesetzblatt Teil I 2026 Nr. 139 (recht.bund.de), die amtliche Verkündung mit dem Gesetz in der verkündeten Fassung.
- Geltendes BGB: Gesetze im Internet, ein Angebot des Bundesministeriums der Justiz. Die Seite zeigt die jeweils geltende Fassung; vor dem 20. November also noch das alte Recht.
- Beratung und Warnungen: Verbraucherzentralen und die Verbraucherseite der Bundesanstalt für Finanzdienstleistungsaufsicht (BaFin).
Häufige Fragen
Gilt das neue Recht auch für Käufe, die ich vor dem 20. November abgeschlossen habe?
Grundsätzlich nein. Nach Artikel 229 § 71 Absatz 1 EGBGB bleibt für Schuldverhältnisse, die vor dem 20. November 2026 bestanden, das alte Recht maßgeblich. Für unbefristete Verträge nennt Absatz 2 einzelne Ausnahmen (Bundesgesetzblatt 2026 I Nr. 139).
Was ändert sich bei Beträgen unter 200 Euro?
Die frühere Ausnahme für Darlehen unter 200 Euro steht im neuen § 491 BGB nicht mehr. Für solche Verträge gilt nach Artikel 247 § 3 EGBGB eine gekürzte vorvertragliche Information.