Stand: 17. November 2026 – Der Schweizer Bundesrat hebt den Mindestzins für Pensionskassenguthaben im Obligatorium deutlich an. Was das für dein Altersguthaben bedeutet, wo die Grenzen liegen und wie du die Wirkung mit unserem Rechner selbst überschlägst.
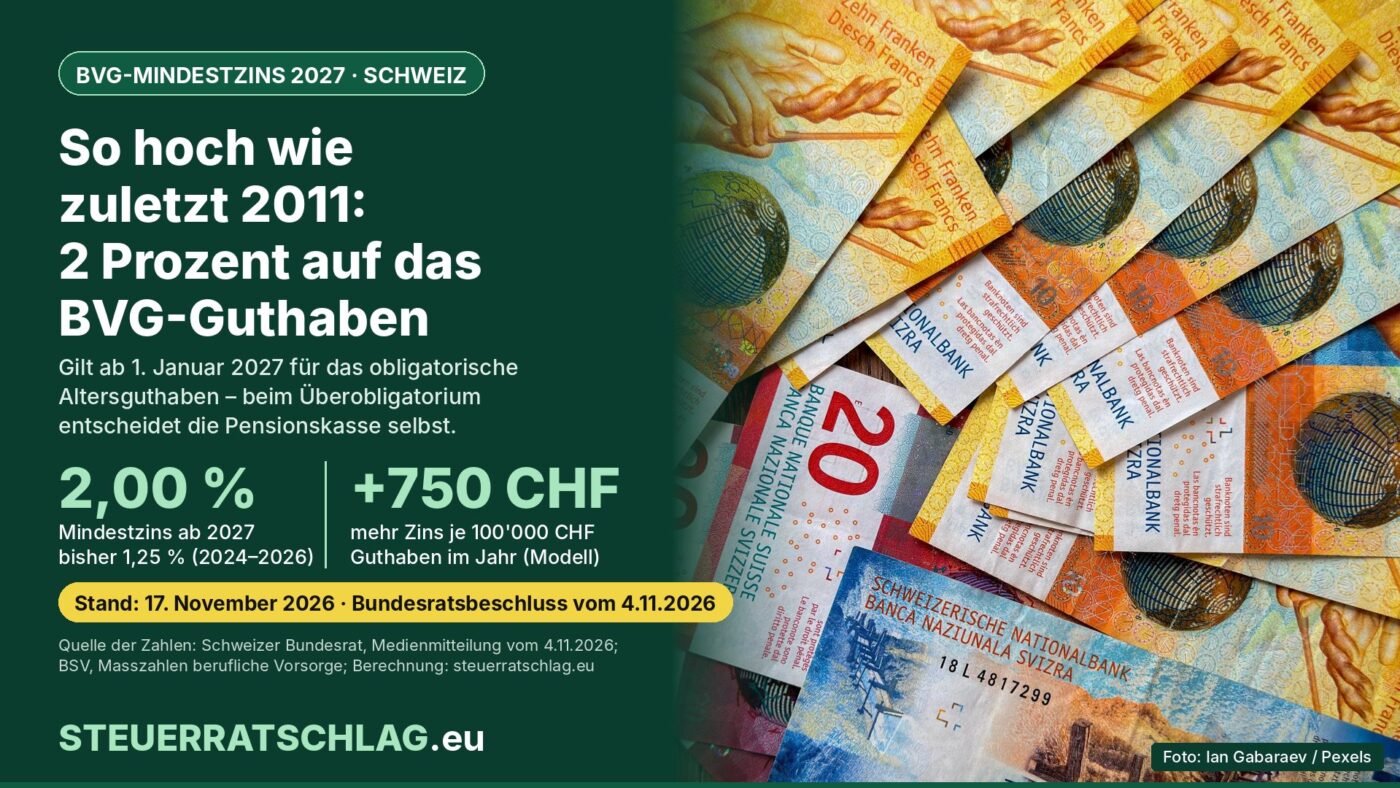
Zum ersten Mal seit 2024 ändert der Bundesrat den Zinssatz, mit dem Pensionskassen das Sparkapital ihrer Versicherten mindestens verzinsen müssen. An seiner Sitzung vom 4. November 2026 hat er den BVG-Mindestzinssatz von 1,25 auf 2 Prozent angehoben, gültig ab Januar 2027. Das geht aus der Medienmitteilung des Bundesrates hervor. Die Regierung begründet den Schritt mit gestiegenen Renditen der Bundesobligationen, guten Aktienjahren und der soliden Finanzlage der Vorsorgeeinrichtungen. Für Versicherte mit Lohn über der Eintrittsschwelle heisst das: Auf dem gesetzlichen Teil ihres Guthabens wächst der Zins ab 2027 um 0,75 Prozentpunkte. Wie viel davon tatsächlich auf dem eigenen Konto landet, hängt allerdings stark von der Pensionskasse ab.
Was der Bundesrat am 4. November beschlossen hat
Der Mindestzinssatz legt fest, wie hoch das Vorsorgeguthaben nach dem Bundesgesetz über die berufliche Alters-, Hinterlassenen- und Invalidenvorsorge (Art. 15 BVG) mindestens verzinst werden muss. Der konkrete Satz steht in der Verordnung über die berufliche Vorsorge (Art. 12 BVV 2). Der Bundesrat überprüft ihn regelmässig und hört dazu die Eidgenössische Kommission für berufliche Vorsorge (BVG-Kommission) an, ein Gremium aus Sozialpartnern, Pensionskassen und Fachleuten.
Laut Bundesrat empfahl die Kommission eine Anhebung auf 1,75 Prozent. Die Formel, mit der die Kommission rechnet, ergab per Ende September 2026 aber 2 Prozent. Diesen Wert hat der Bundesrat übernommen. Die Vorschläge der Sozialpartner lagen zwischen 1,25 und 3 Prozent.
Als Gründe nennt der Bundesrat unter anderem: Die Rendite der zehnjährigen Bundesobligationen stieg von 0,33 Prozent Ende 2025 auf 0,59 Prozent Ende September 2026. Der Swiss Performance Index (SPI), der breite Index des Schweizer Aktienmarkts, legte 2025 um 17,8 Prozent und bis Ende September 2026 um weitere 7,6 Prozent zu. Nach Schätzung des Bundesamts für Sozialversicherungen (BSV) erzielten die Pensionskassen 2025 im Schnitt 6,1 Prozent Rendite, 2026 bis Ende August 5,4 Prozent. Der durchschnittliche Deckungsgrad der Kassen ohne Staatsgarantie lag Ende August 2026 bei 122,5 Prozent. Der Deckungsgrad zeigt, wie viel Vermögen einer Kasse ihren Verpflichtungen gegenübersteht; über 100 Prozent bedeutet eine Reserve.
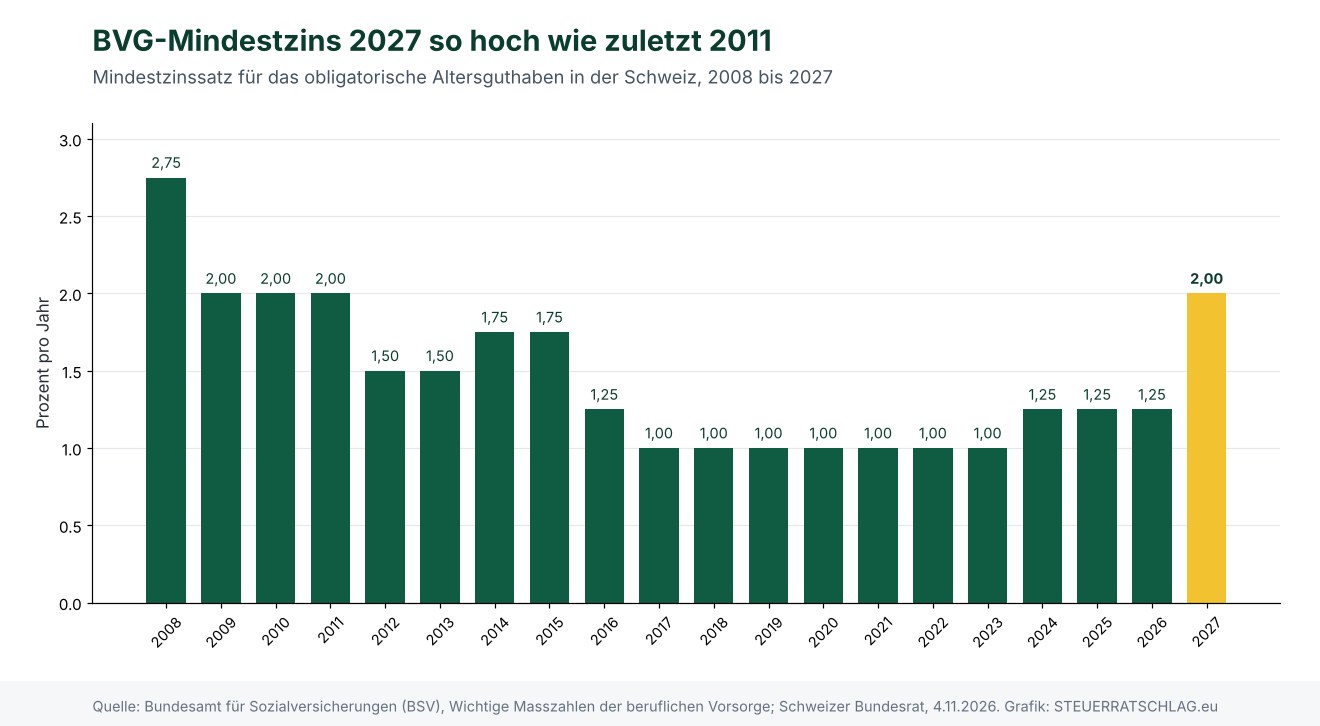
Die Zeitreihe des BSV zeigt die Grössenordnung: Von 2017 bis 2023 lag der Mindestzins bei 1,00 Prozent, von 2024 bis 2026 bei 1,25 Prozent. Zuletzt galten 2 Prozent in den Jahren 2009 bis 2011, 2008 waren es 2,75 Prozent.
Für wen der Mindestzins gilt – und für wen nicht
Der Mindestzins gilt nach Angaben des Bundesrates für das Altersguthaben im Obligatorium. Das ist der gesetzlich vorgeschriebene Teil der Pensionskasse. Versichert ist er für Angestellte, deren Jahreslohn über der Eintrittsschwelle liegt. Diese steigt laut BSV 2027 von 22’680 auf 23’040 Franken. Vom Lohn wird zudem der Koordinationsabzug abgezogen, der 2027 von 26’460 auf 26’880 Franken steigt. Nur der verbleibende koordinierte Lohn ist im Obligatorium versichert.
Viele Pensionskassen versichern deutlich mehr als dieses gesetzliche Minimum, etwa höhere Lohnteile oder höhere Sparbeiträge. Das nennt man Überobligatorium. Für diesen Teil gilt der Mindestzins nicht. Welchen Zins die Kasse dort gutschreibt, entscheidet ihr oberstes Organ, in dem Arbeitgeber und Arbeitnehmende vertreten sind. Kassen, die Obligatorium und Überobligatorium gemeinsam verwalten, heissen umhüllende Kassen. Bei ihnen kann der Gesamtzins unter 2 Prozent liegen, solange das obligatorische Guthaben rechnerisch korrekt verzinst ist.
Unverändert bleibt der Mindestumwandlungssatz. Er beträgt laut BSV auch 2027 6,8 Prozent (Art. 14 BVG). Mit diesem Satz wird das obligatorische Altersguthaben bei der Pensionierung im Referenzalter in eine jährliche Rente umgerechnet.
| BVG-Eckwert Schweiz | 2026 | 2027 |
|---|---|---|
| Mindestzinssatz Obligatorium | 1,25 % | 2,00 % |
| Mindestumwandlungssatz | 6,8 % | 6,8 % |
| Eintrittsschwelle (Jahreslohn) | 22’680 CHF | 23’040 CHF |
| Koordinationsabzug | 26’460 CHF | 26’880 CHF |
| Säule 3a mit Pensionskasse, Höchstbetrag | 7’258 CHF | 7’373 CHF |
Selbständigerwerbende unterstehen dem BVG-Obligatorium nicht. Für sie ist vor allem der höhere Säule-3a-Höchstbetrag relevant, der für Personen ohne Pensionskasse 2027 laut BSV auf 36’864 Franken steigt.
Rechenbeispiele: Was 0,75 Prozentpunkte ausmachen
Die folgende Modellrechnung zeigt den Zins für ein Jahr auf verschiedene obligatorische Guthaben. Annahmen: Das Guthaben bleibt das ganze Jahr gleich, ohne neue Altersgutschriften, ohne Einkäufe oder Bezüge. Wie die Kasse Einzahlungen während des Jahres verzinst, regelt ihr Reglement.
| Obligatorisches Guthaben | Zins 2026 (1,25 %) | Zins 2027 (2,00 %) | Unterschied |
|---|---|---|---|
| 50’000 CHF | 625 CHF | 1’000 CHF | +375 CHF |
| 100’000 CHF | 1’250 CHF | 2’000 CHF | +750 CHF |
| 200’000 CHF | 2’500 CHF | 4’000 CHF | +1’500 CHF |
| 300’000 CHF | 3’750 CHF | 6’000 CHF | +2’250 CHF |
Rechnet man weiter, zeigt sich die Wirkung auf die spätere Rente: 750 Franken mehr Guthaben ergeben beim Mindestumwandlungssatz von 6,8 Prozent rund 51 Franken mehr Jahresrente. Das gilt nur, wenn das Geld bis zur Pensionierung im obligatorischen Teil bleibt und die Kasse diesen Satz anwendet. Wiederholt sich ein höherer Zins über mehrere Jahre, wächst der Effekt durch den Zinseszins.
Rechner Schweiz: Mindestzins auf dem BVG-Guthaben
Wofür: Überschlag, wie viel Zins das obligatorische Altersguthaben in der Schweizer Pensionskasse 2027 mindestens bringt, im Vergleich zu 2026. Den Betrag des obligatorischen Guthabens findest du auf deinem Vorsorgeausweis (Zeile „BVG-Altersguthaben“ oder ähnlich). Kein Formular, keine Steuerberechnung. Es werden keine Daten gespeichert oder übertragen.
Rechenweg: Zins = Guthaben × Mindestzinssatz (2026: 1,25 Prozent, 2027: 2,00 Prozent laut Bundesrat). Vorschau: Guthaben wächst jedes Jahr mit dem jeweiligen Satz, ohne neue Altersgutschriften, ohne Einkäufe, ohne Bezüge; künftige Mindestzinssätze sind nicht bekannt, die Vorschau unterstellt nur zur Veranschaulichung gleichbleibende Sätze. Rente = Guthaben × 6,8 Prozent Mindestumwandlungssatz. Überobligatorium nicht berücksichtigt. Modellrechnung ohne Gewähr, keine Vorsorgeberatung.
Der Rechner zeigt nur das gesetzliche Minimum. Pensionskassen dürfen mehr gutschreiben. Den tatsächlichen Satz für 2027 nennt deine Kasse.
Was du jetzt prüfen kannst
Pensionskassen müssen ihre Versicherten jährlich informieren, unter anderem über das Altersguthaben (Art. 86b BVG). Auf dem Vorsorgeausweis steht meist getrennt, wie viel davon obligatorisch ist. Drei Punkte lohnen einen Blick, sobald der Ausweis für 2027 kommt:
- Mit welchem Zins verzinst die Kasse 2027 das gesamte Guthaben, und gilt für Obligatorium und Überobligatorium derselbe Satz?
- Welcher Umwandlungssatz gilt für das überobligatorische Guthaben? Er kann tiefer liegen als 6,8 Prozent.
- Falls du einen freiwilligen Einkauf erwägst: Wie verzinst die Kasse eingekauftes Geld, und welchen Deckungsgrad weist sie aus?
Der höhere Mindestzins ist für sich genommen kein Grund, einen Einkauf vorzuziehen oder aufzuschieben. Ein Einkauf hat steuerliche Folgen und bindet Geld bis zur Pensionierung; ob er sich lohnt, hängt von Lohn, Wohnkanton und Kasse ab.
Unser Fazit
Mit 2 Prozent liegt der Mindestzins so hoch wie seit 2011 nicht mehr, und er liegt deutlich über dem Satz der letzten neun Jahre. Für Versicherte mit grossem obligatorischem Guthaben ist das ein spürbarer Unterschied: je 100’000 Franken im Modell 750 Franken mehr Zins pro Jahr. Die Erhöhung gilt aber nur für den gesetzlichen Teil. Wer bei einer umhüllenden Kasse versichert ist oder viel Überobligatorium hat, sieht die Wirkung erst auf dem Vorsorgeausweis. Den Satz für 2028 legt der Bundesrat erneut fest; eine Fortschreibung ist nicht garantiert.
Wo finde ich was?
- Bundesrat: Medienmitteilung zum Mindestzinssatz 2027 – Beschluss und Begründung
- BSV: Berufliche Vorsorge (BVG) und 3. Säule – Übersicht des Bundesamts für Sozialversicherungen
- BSV: Wichtige Masszahlen der beruflichen Vorsorge – Mindestzins, Umwandlungssatz und Grenzbeträge seit 1985
- Fedlex: Bundesgesetz über die berufliche Vorsorge (BVG) – Gesetzestext
- ch.ch: Pensionskasse – Erklärungen von Bund und Kantonen für Versicherte
- Oberaufsichtskommission Berufliche Vorsorge (OAK BV) – Aufsicht über die Pensionskassen-Aufsichtsbehörden
Für Fragen zu deinem eigenen Guthaben ist deine Pensionskasse die erste Anlaufstelle; die Kontaktangaben stehen auf dem Vorsorgeausweis.
Portal-Check: ch.ch
Die Bewertung ist ein Urteil der Redaktion nach den Kriterien Unabhängigkeit, Verständlichkeit, Vollständigkeit und Aktualität.
Häufige Fragen
Ab wann gilt der höhere Mindestzins?
Ab 1. Januar 2027. Der Bundesrat hat die Anhebung von 1,25 auf 2 Prozent am 4. November 2026 beschlossen.
Bekomme ich automatisch 2 Prozent auf mein ganzes Pensionskassenguthaben?
Nein. Der Mindestzins gilt für das obligatorische Altersguthaben. Für den überobligatorischen Teil legt die Pensionskasse den Zins selbst fest.
Ändert sich der Umwandlungssatz 2027?
Nein. Der Mindestumwandlungssatz für das obligatorische Guthaben bleibt laut BSV bei 6,8 Prozent.
Wie viel mehr Zins sind es bei 100’000 Franken?
Im Modell 2’000 statt 1’250 Franken pro Jahr, also 750 Franken mehr, wenn das gesamte Guthaben obligatorisch ist und sich während des Jahres nicht verändert.