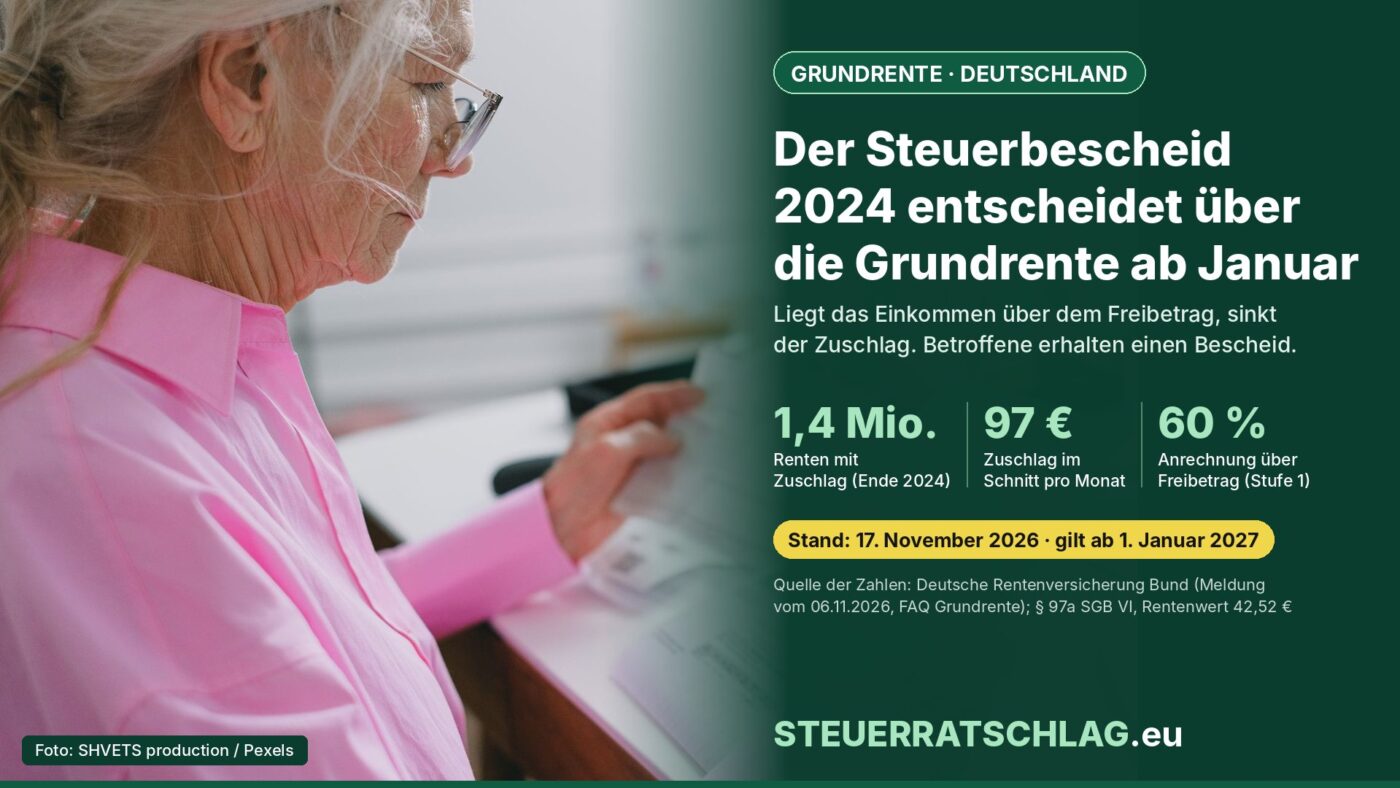
Stand: 17. November 2026 – Die Deutsche Rentenversicherung prüft zum Jahreswechsel bei allen Renten mit Zuschlag das Einkommen neu. Maßgeblich ist in der Regel das Jahr 2024. Weil die Freibeträge steigen, bleibt bei gleichem Einkommen mehr vom Zuschlag.
Rund 1,4 Millionen Renten wurden Ende 2024 mit einem Grundrentenzuschlag ausgezahlt, im Durchschnitt mit 97 Euro im Monat. Das steht in den Fragen und Antworten der Deutschen Rentenversicherung (DRV) zum Grundrentenzuschlag. Der Zuschlag ist kein Festbetrag. Er wird jedes Jahr zum 1. Januar neu berechnet, weil eigenes Einkommen und das des Ehe- oder Lebenspartners darauf angerechnet werden. Am 6. November 2026 hat die DRV in einer Meldung zur Neuberechnung die neuen Freibeträge für 2027 genannt. Wer einen Zuschlag erhält, bekommt über die Einkommensprüfung einen Bescheid. Dieser Beitrag zeigt, welche Grenzen gelten, welches Einkommen zählt und wann sich ein zweiter Blick lohnt.
Was sich zum 1. Januar 2027 ändert
Die Grenzen für die Einkommensanrechnung hängen am aktuellen Rentenwert, also dem Wert eines Rentenpunkts (Entgeltpunkt). Der ist zum 1. Juli 2026 laut Rentenwertbestimmungsverordnung 2026 von 40,79 Euro auf 42,52 Euro gestiegen, ein Plus von 4,24 Prozent (DRV zur Rentenanpassung 2026). § 97a Absatz 4 des Sechsten Buches Sozialgesetzbuch (SGB VI) legt Vielfache dieses Werts fest: das 36,56-Fache als Freibetrag für Alleinstehende, das 57,03-Fache für Ehepaare, das 46,78- beziehungsweise 67,27-Fache als Grenze, ab der voll angerechnet wird. Die Beträge werden auf volle Euro aufgerundet und wirken ab dem Januar, zu dem auch das neue Einkommen berücksichtigt wird.
| Grenze (monatlich) | 2026 | ab 1.1.2027 | Plus |
|---|---|---|---|
| Ledige: Freibetrag (36,56 × Rentenwert) | 1.492 € | 1.555 € | 63 € |
| Ledige: ab hier volle Anrechnung (46,78 ×) | 1.909 € | 1.990 € | 81 € |
| Paare: Freibetrag (57,03 ×) | 2.327 € | 2.425 € | 98 € |
| Paare: ab hier volle Anrechnung (67,27 ×) | 2.744 € | 2.861 € | 117 € |
Für Paare gilt: Die Grenzen beziehen sich auf das Einkommen beider Partner zusammen. Zwischen Freibetrag und oberer Grenze werden 60 Prozent des übersteigenden Betrags vom Zuschlag abgezogen, oberhalb der oberen Grenze jeder weitere Euro vollständig. Der Zuschlag selbst steigt mit dem Rentenwert ebenfalls, weil er in Rentenpunkten berechnet wird.
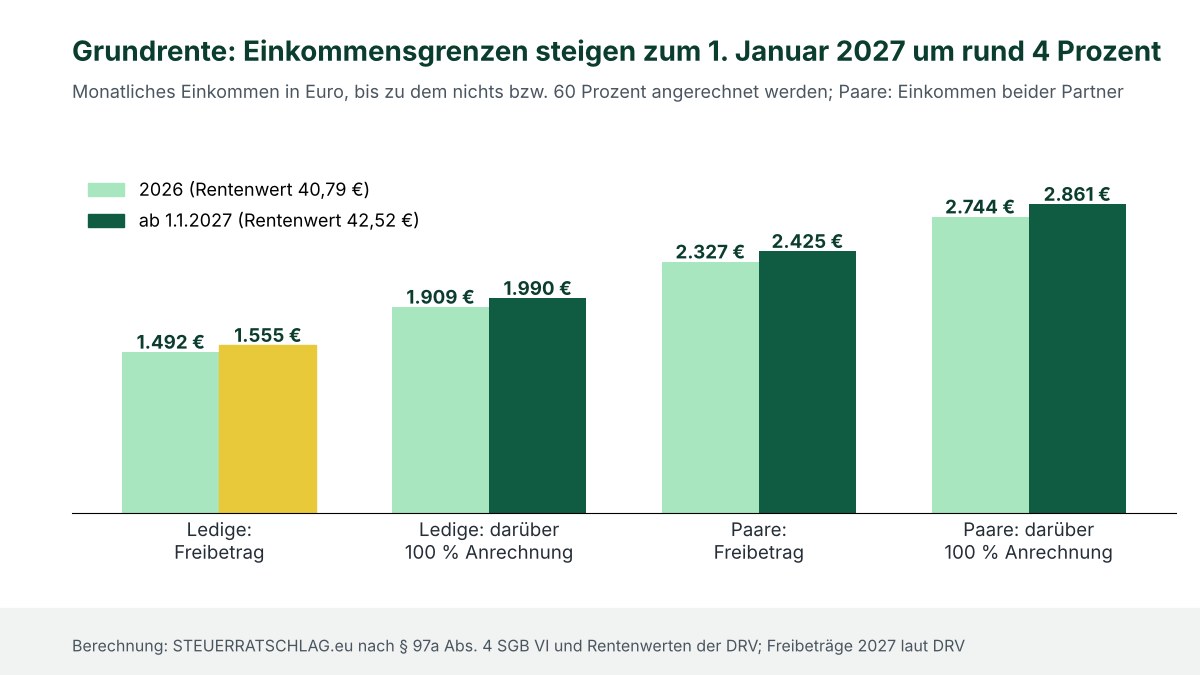
Die Grafik zeigt: Der Abstand zwischen Freibetrag und voller Anrechnung bleibt klein. Bei Ledigen sind es ab Januar 435 Euro, bei Paaren 436 Euro. Wer darüber liegt, verliert den Zuschlag schnell ganz.
Welches Einkommen zählt – und welches nicht
Angerechnet werden nach § 97a Absatz 2 SGB VI drei Arten von Einkommen: das zu versteuernde Einkommen nach § 2 Absatz 5 des Einkommensteuergesetzes, der steuerfreie Teil von Renten und Versorgungsbezügen sowie Kapitalerträge, soweit sie nicht schon im zu versteuernden Einkommen stecken. Das zu versteuernde Einkommen ist der Betrag nach Abzug von Werbungskosten, Sonderausgaben und Freibeträgen – also meist weniger als die Bruttorente. Das Jahreseinkommen wird durch zwölf geteilt.
Nicht angerechnet werden laut DRV-FAQ steuerfreie Einnahmen, etwa aus einem pauschal besteuerten Minijob oder einer Ehrenamtspauschale, außerdem Wohngeld, Krankengeld oder Sozialhilfe. Vermögen spielt keine Rolle, auch nicht die selbst genutzte Wohnung. Es gibt keine Bedürftigkeitsprüfung. Der eigene Grundrentenzuschlag zählt ebenfalls nicht als Einkommen.
Wichtig ist das Jahr. Die Finanzämter melden der DRV bis zum 30. September die Steuerdaten des vorvergangenen Jahres, geregelt in § 151b SGB VI. Für den Zuschlag ab Januar 2027 hat das Finanzamt nach DRV-Angaben regelmäßig die Daten für 2024 übermittelt. Fehlen sie, gilt 2023. Ein aktuelleres Einkommen kann die DRV nicht berücksichtigen. Liegt gar kein Steuerbescheid vor, ermittelt die DRV Renten und Versorgungsbezüge über die Zentrale Zulagenstelle für Altersvermögen (ZfA).
Rechenbeispiele: Was vom Zuschlag übrig bleibt
Die folgenden Modellrechnungen gehen von gleich hohem Einkommen in beiden Jahren und einem gleich hohen Zuschlag vor Anrechnung aus. In der Praxis ändern sich beide Werte, die Beispiele zeigen nur den Effekt der neuen Grenzen.
| Fall (Modellrechnung) | Einkommen/Monat | Zuschlag vorher | Anrechnung 2027 | Zuschlag ab 1/2027 | zum Vergleich mit Grenzen 2026 |
|---|---|---|---|---|---|
| Ledig | 1.650 € | 120,00 € | 57,00 € | 63,00 € | 25,20 € |
| Ehepaar (beide Einkommen) | 2.500 € | 90,00 € | 45,00 € | 45,00 € | 0,00 € |
| Ledig, hohes Einkommen | 2.100 € | 150,00 € | 371,00 € | 0,00 € | 0,00 € |
Im ersten Fall bringt allein der höhere Freibetrag 37,80 Euro mehr Zuschlag im Monat. Im zweiten Fall lebt der Zuschlag wieder auf, der 2026 bei gleichem Einkommen vollständig angerechnet worden wäre. Der dritte Fall zeigt die Kehrseite: Wer deutlich über der oberen Grenze liegt, erhält trotz langer Versicherungszeit keinen Zuschlag.
Rechner: Einkommensanrechnung beim Grundrentenzuschlag
Der Rechner zeigt, wie viel vom Zuschlag nach der Einkommensanrechnung bleibt – mit den Grenzen ab 1. Januar 2027 und zum Vergleich von 2026. Er gilt nur für die deutsche gesetzliche Rentenversicherung. Den Zuschlag vor Anrechnung findest du in deinem Rentenbescheid. Es werden keine Daten gespeichert oder übertragen.
Grundrentenzuschlag-Rechner Deutschland (Einkommensanrechnung nach § 97a SGB VI)
| Rechenschritt | ab 1.1.2027 | Grenzen 2026 |
|---|
Vereinfachte Modellrechnung ohne Gewähr: Sie berücksichtigt nur die Anrechnungsstufen nach § 97a Abs. 4 SGB VI, keine Kranken- und Pflegeversicherungsbeiträge und keine Sonderfälle (Auslandseinkommen, mehrere Renten, Hinterbliebenenrenten). Maßgeblich ist allein der Bescheid der Deutschen Rentenversicherung.
Der Rechner arbeitet mit den Zahlen, die du eingibst. Welches Einkommen die DRV tatsächlich angesetzt hat, steht im Bescheid zur Einkommensprüfung. Weichen deine Eingaben davon ab, ist der Bescheid maßgeblich.
Was Betroffene jetzt prüfen sollten
Erstens das Jahr: Im Bescheid sollte für den Zuschlag ab Januar 2027 in der Regel das Einkommen aus 2024 stehen. Zweitens den Partner: Bei Ehepaaren und eingetragenen Lebenspartnerschaften zählt auch dessen Einkommen, Das Einkommen unverheirateter Partner/-innen zählt nicht. Drittens die Kapitalerträge: Zinsen und Dividenden, auf die bereits Abgeltungsteuer gezahlt wurde und die deshalb nicht in der Steuererklärung stehen, kennt die DRV nicht. Nach § 97a Absatz 6 SGB VI müssen Rentner/-innen und ihre Ehepartner sie innerhalb von drei Monaten nach Bekanntgabe des Bescheids melden und nachweisen.
Wer solche Erträge verschweigt, riskiert eine Rückforderung: Bei einer zu Unrecht unterbliebenen Auskunft hebt die DRV den Bescheid rückwirkend auf, zu viel gezahlter Zuschlag ist zu erstatten. Gegen einen Bescheid ist innerhalb eines Monats nach Bekanntgabe ein Widerspruch möglich (§ 84 Sozialgerichtsgesetz). Er hilft aber vor allem bei Fehlern der DRV, etwa beim falschen Jahr oder dem falschen Partner. An die vom Finanzamt übermittelten Steuerdaten ist die DRV laut § 97a gebunden; Fehler im Steuerbescheid sind beim Finanzamt zu klären.
Typische Fehler
Wer unsicher ist, ob die DRV die richtigen Daten verwendet, sollte den Bescheid zeitnah mit dem eigenen Steuerbescheid für 2024 vergleichen. Die Monatsfrist für den Widerspruch läuft ab Bekanntgabe.
Portal-Check: Online-Services der Deutschen Rentenversicherung
Bescheide, Rentenkonto und Kontakt laufen über die Online-Services der DRV. Betreiberin ist die Deutsche Rentenversicherung Bund, eine Körperschaft des öffentlichen Rechts und damit eine staatliche Stelle. Finanziert wird sie über die Beiträge der Versicherten und Arbeitgeber sowie Zuschüsse des Bundes; die Online-Services sind nach Angaben der DRV kostenlos. Seit wann es das heutige Portal gibt, nennt die DRV dort nicht. Alternativen sind das kostenlose Servicetelefon 0800 1000 4800, die Auskunfts- und Beratungsstellen, ehrenamtliche Versichertenälteste sowie kostenpflichtige Rentenberater/-innen.
Redaktionsurteil: ★★★★☆ (4 von 5 Sternen). Plus: amtliche Daten, keine Kosten, die FAQ und die Broschüre „Grundrente: Zuschlag zur Rente“ erklären die Regeln verständlich. Abzug: Die Meldung zur Neuberechnung nennt nur die Freibeträge, nicht die Grenzen für die volle Anrechnung. Wer seinen Bescheid nachvollziehen will, muss die Werte aus dem Gesetz selbst ausrechnen.
Unser Fazit
Der höhere Freibetrag verbessert die Lage für Rentner/-innen knapp über der Grenze spürbar. Gleichzeitig zeigt die Neuberechnung die Schwäche des Verfahrens: Angerechnet wird ein Einkommen, das zwei Jahre zurückliegt. Wer seitdem weniger hat, profitiert erst später. Den Bescheid sollte man dennoch nicht ungeprüft ablegen – vor allem bei Paaren und bei Kapitalerträgen.
Alle verlinkten Stellen sind amtlich. Für Fragen zum eigenen Bescheid ist die Deutsche Rentenversicherung zuständig, für Fragen zum Steuerbescheid das Finanzamt.
Häufige Fragen
Muss ich den Grundrentenzuschlag beantragen?
Nein. Die Deutsche Rentenversicherung prüft den Anspruch automatisch und zahlt den Zuschlag als Teil der Rente aus. Auch die jährliche Einkommensprüfung läuft ohne Antrag; Betroffene erhalten einen Bescheid.
Warum sinkt mein Zuschlag, obwohl ich heute weniger Einkommen habe?
Angerechnet wird das Einkommen des vorvergangenen Jahres. Für den Zuschlag ab Januar 2027 ist das in der Regel 2024. Ein geringeres aktuelles Einkommen wirkt sich erst bei späteren Neuberechnungen aus.
Zählen Erspartes, Wohneigentum oder ein Minijob?
Vermögen und selbst genutztes Wohneigentum werden nicht angerechnet. Einnahmen aus einem pauschal besteuerten Minijob sind steuerfrei und zählen ebenfalls nicht.
Bis wann muss ich Kapitalerträge melden?
Kapitalerträge, die nicht im Steuerbescheid stehen, etwa wegen Abgeltungsteuer, sind innerhalb von drei Monaten nach Bekanntgabe des Bescheids über den Zuschlag zu melden und nachzuweisen (§ 97a Abs. 6 SGB VI).