Stand: 18. November 2026 – Fast neun von zehn Euro, die Anleger/-innen in Deutschland 2026 neu in Aktienfonds gesteckt haben, gingen in börsengehandelte Indexfonds. Die EU-Wertpapieraufsicht beziffert, wie viel günstiger diese Fonds im Schnitt sind.
Börsengehandelte Indexfonds, kurz ETF (Exchange Traded Funds), bilden einen Index wie den MSCI World oder den DAX nach, statt dass ein Fondsmanagement Aktien auswählt. Neue Zahlen des deutschen Fondsverbands BVI zeigen: 2026 sind sie in Deutschland das Standardprodukt für neues Aktiengeld. Für Sparer/-innen zählt vor allem, was die Alternative kostet, ein aktiv gemanagter Aktienfonds, und was davon über Jahre im Depot fehlt. Wir ordnen die Zahlen ein und rechnen den Kostenunterschied durch.
49,8 Milliarden Euro für Aktien-ETFs in neun Monaten
Der BVI Bundesverband Investment und Asset Management hat am 13. November 2026 seine Absatzzahlen bis Ende September veröffentlicht. Danach flossen offenen Publikumsfonds, also Fonds für Privatanleger/-innen, in den ersten neun Monaten netto 75,5 Milliarden Euro zu. Das ist nach Angaben des Verbands der höchste Wert seit dem Rekordjahr 2021, als es im selben Zeitraum 85,8 Milliarden Euro waren.
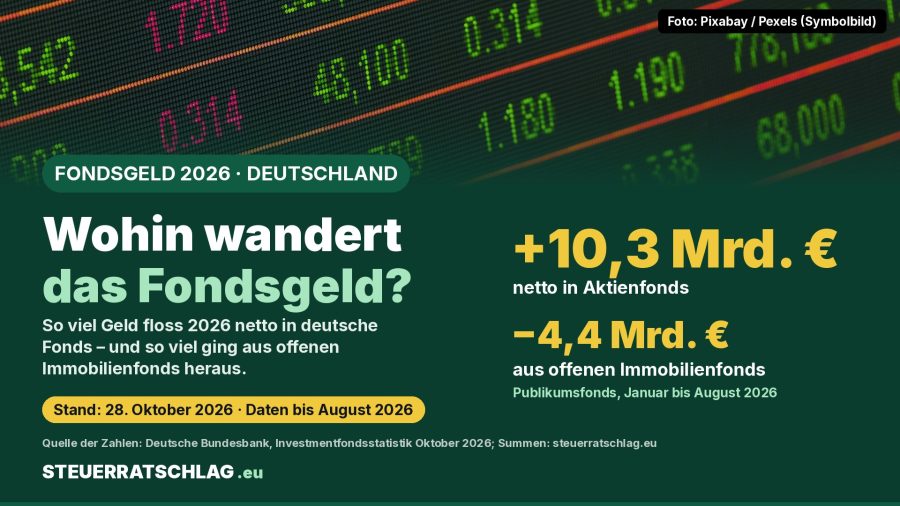
Der größte Teil ging in Aktienfonds: 57,3 Milliarden Euro nach 37,0 Milliarden Euro im Vorjahreszeitraum. Allein 49,8 Milliarden Euro davon entfielen laut BVI-Pressemitteilung auf Aktien-ETFs. Aus offenen Immobilienfonds zogen Anleger/-innen dagegen netto 5,1 Milliarden Euro ab. Das in ETFs angelegte Vermögen stieg über alle Anlageklassen auf 609 Milliarden Euro, davon 517 Milliarden Euro in Aktien-ETFs.
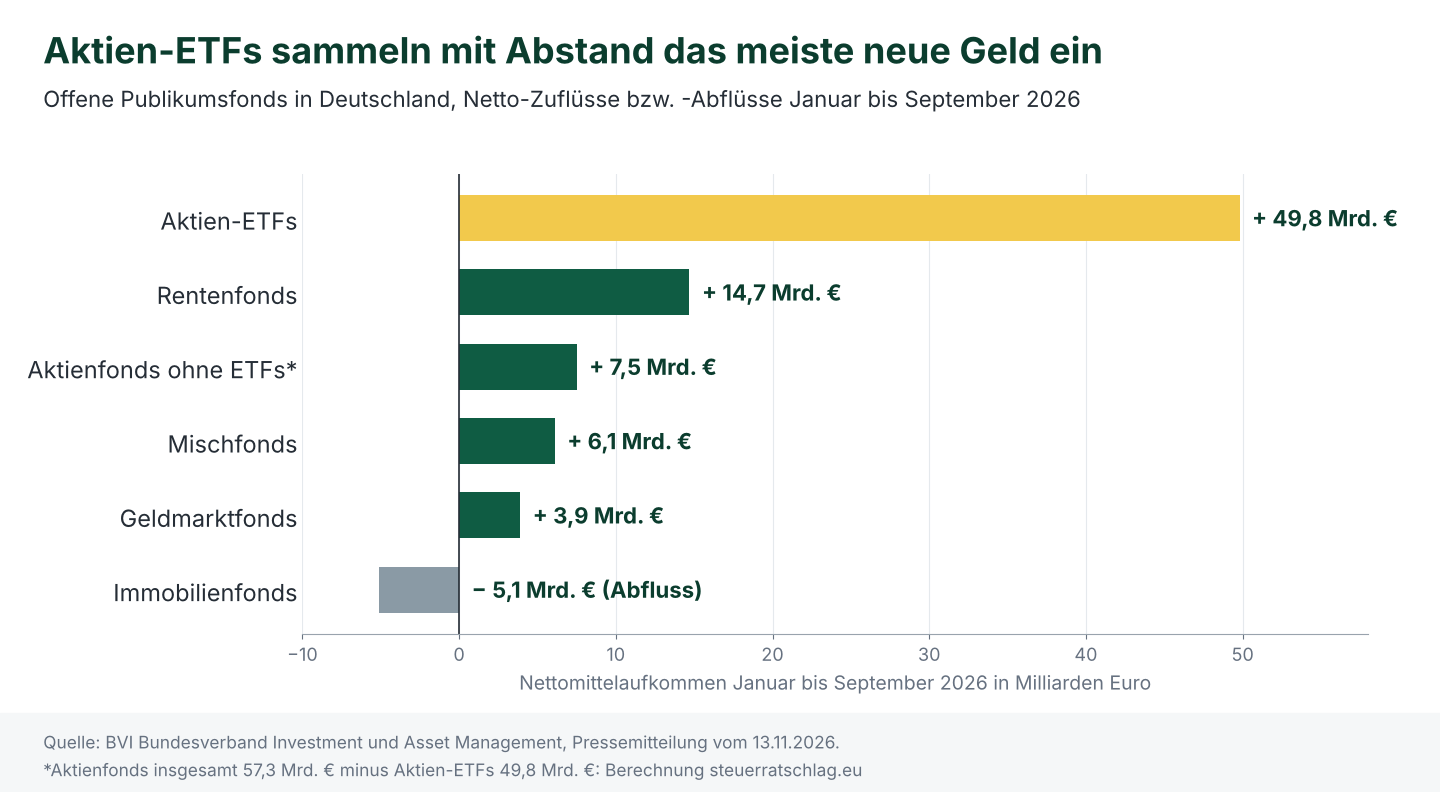
Für alle übrigen Aktienfonds, überwiegend aktiv gemanagt, blieben rechnerisch nur 7,5 Milliarden Euro.
Was ETFs und aktive Fonds im Schnitt kosten
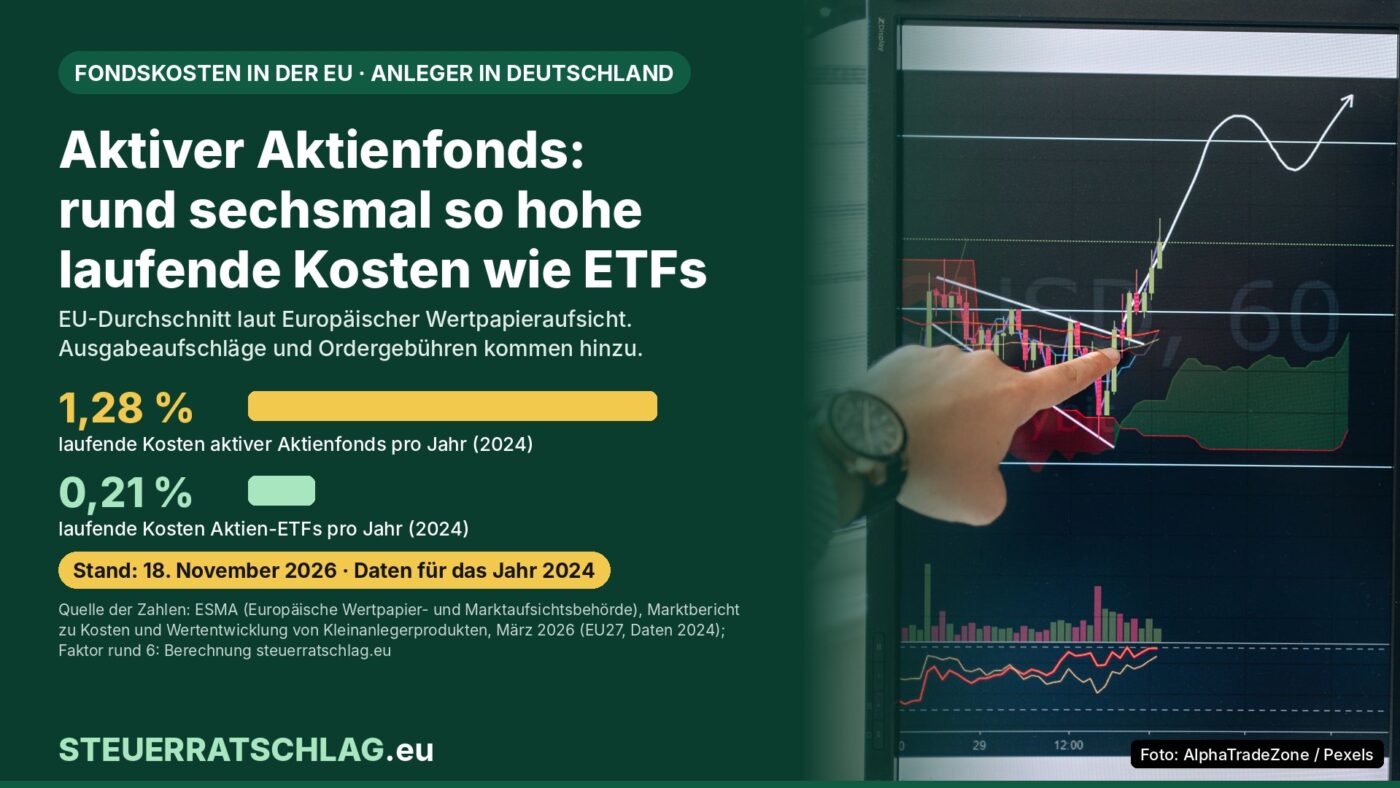
Den wichtigsten Grund nennt die Europäische Wertpapier- und Marktaufsichtsbehörde ESMA (European Securities and Markets Authority) in ihrem Marktbericht zu Kosten und Wertentwicklung von Kleinanlegerprodukten vom März 2026. Danach lagen die laufenden Kosten aktiv verwalteter Aktienfonds in der EU im Jahr 2024 bei durchschnittlich 1,28 Prozent pro Jahr, die von Aktien-ETFs bei 0,21 Prozent. Laufende Kosten werden jedes Jahr direkt aus dem Fondsvermögen entnommen, etwa für Verwaltung und Verwahrung. Passive Fonds sind laut ESMA im Schnitt rund 60 bis 80 Prozent günstiger als aktive.
Hinzu kommen einmalige Kosten beim Kauf und Verkauf. Die ESMA weist sie für Privatanleger/-innen über einen Anlagezeitraum von fünf Jahren (2020 bis 2024) gesondert aus:
| Kosten pro Jahr, EU27, 2020–2024 | Aktienfonds (ohne ETFs) | Aktien-ETFs |
|---|---|---|
| Laufende Kosten | 1,38 % | 0,22 % |
| Ausgabeaufschläge | 0,51 % | 0,18 % |
| Rücknahmegebühren | 0,04 % | 0,13 % |
| Gesamtkosten | 1,9 % | 0,5 % |
Quelle: ESMA, Market Report Costs and Performance of EU Retail Investment Products, März 2026, Übersicht „Essential statistics – UCITS“. Kleinanleger, Anlagehorizont fünf Jahre, Kosten auf das Jahr umgelegt. „Aktienfonds ohne ETFs“ umfasst aktive und passive Fonds, die nicht an der Börse gehandelt werden.
Wichtig für die Einordnung: Das sind Durchschnittswerte für die gesamte EU. Einzelne Fonds liegen deutlich darüber oder darunter. Die Verbraucherzentralen nennen für ETFs eine übliche Spanne von 0,07 bis 0,3 Prozent des Fondsvermögens pro Jahr, für aktiv gemanagte Fonds meist 1,5 bis 2 Prozent. Welche Kosten konkret anfallen, müssen Banken und Broker vor dem Kauf offenlegen. Das schreibt § 63 Absatz 7 Wertpapierhandelsgesetz (WpHG) vor, einschließlich aller Nebenkosten.
Rechenbeispiel: Was der Kostenabstand über 20 Jahre ausmacht
Unsere Modellrechnung zeigt nur den Effekt der laufenden Kosten. Beide Fonds erzielen darin vor Kosten genau dieselbe Wertentwicklung. Ob ein aktiver Fonds das durch bessere Auswahl ausgleicht, ist im Einzelfall offen.
| Anlage über 20 Jahre | Eingezahlt | ETF (0,21 % pro Jahr) | Aktiver Fonds (1,28 % pro Jahr) | Unterschied |
|---|---|---|---|---|
| Sparplan 100 € im Monat | 24.000 € | 44.501 € | 39.503 € | 4.998 € |
| Einmalanlage 10.000 € | 10.000 € | 30.824 € | 25.153 € | 5.671 € |
Modellrechnung: STEUERRATSCHLAG.eu, keine Prognose. Annahmen: 6 Prozent Wertentwicklung pro Jahr vor Kosten für beide Fonds; die laufenden Kosten laut ESMA (2024) werden vereinfacht davon abgezogen; monatliche Verzinsung beim Sparplan. Nicht berücksichtigt: Ausgabeaufschläge, Order- und Depotgebühren, Steuern, Inflation. Tatsächliche Kurse können deutlich niedriger oder höher ausfallen, auch Verluste sind möglich.
Der Abstand entsteht durch den Zinseszins: Jeder Euro Gebühr fehlt nicht nur einmal, er wächst auch in den Folgejahren nicht mehr mit.
Wo der Haken liegt
Niedrige Kosten machen ETFs nicht sicherer. Ein Aktien-ETF schwankt genauso wie der Aktienmarkt, den er abbildet. Selbst weltweit gestreute Anlagen sind nach Angaben der Verbraucherzentralen schon um bis zu 50 Prozent eingebrochen. Wer das Geld in wenigen Jahren braucht, kann zu einem ungünstigen Zeitpunkt mit Verlust verkaufen müssen. Hinzu kommt die Konzentration: Ein Weltindex wie der MSCI World besteht inzwischen zu einem großen Teil aus US-Aktien, wie wir zum Finanzstabilitätsbericht der Bundesbank berichtet haben.
Auch die Wahl des Produkts zählt. Themen-ETFs auf enge Branchen oder neu erfundene Indizes bieten laut Verbraucherzentrale keine breit gestreute Anlagestrategie. Und eine ETF-Vermögensverwaltung kostet nach Angaben der Verbraucherzentralen rund 1,5 Prozent pro Jahr. Das zehrt den Kostenvorteil ganz auf.
Steuerlich gibt es zwischen ETF und aktivem Aktienfonds keinen grundsätzlichen Unterschied. Bei beiden sind nach § 20 Investmentsteuergesetz 30 Prozent der Erträge für Privatanleger/-innen steuerfrei (Aktienteilfreistellung). Auch die Vorabpauschale, eine jährliche Mindestbesteuerung von Fonds, die wenig oder nichts ausschütten, trifft beide Fondsarten.
Unser Fazit
Der ETF-Boom hat einen nachvollziehbaren Kern: Bei gleichem Marktverlauf entscheiden die Kosten über einen spürbaren Teil des Endvermögens. Die ESMA-Daten zeigen, dass aktive Aktienfonds im Schnitt ein Vielfaches kosten. Das heißt nicht, dass jeder aktive Fonds schlechter abschneidet. Es heißt aber, dass ein aktiver Fonds seine Mehrkosten erst einmal hereinholen muss. Beim Vergleich zählen die Gesamtkosten aus der Kosteninformation, nicht nur die Verwaltungsgebühr. Mit dem geplanten Altersvorsorgedepot ab 2027 wird die Kostenfrage für viele Sparer/-innen noch wichtiger. Eine Empfehlung für einzelne Fonds ist das nicht.
Die konkreten Kosten eines Fonds stehen in der Kosteninformation, die Bank oder Broker vor der Order bereitstellen müssen.
Häufige Fragen
Sind ETFs sicherer als aktive Fonds?
Nein. Ein Aktien-ETF trägt dasselbe Kursrisiko wie der Aktienmarkt, den er nachbildet. Kursverluste bis zum Verlust eines großen Teils des eingesetzten Geldes sind möglich. Der Vorteil liegt bei den Kosten, nicht beim Risiko.
Was passiert mit meinem ETF, wenn der Anbieter pleitegeht?
Fondsanteile sind laut Verbraucherzentrale Sondervermögen. Eine Pleite der Fondsgesellschaft oder der Verwahrstelle berührt sie deshalb nicht. Vor Kursverlusten schützt das nicht.