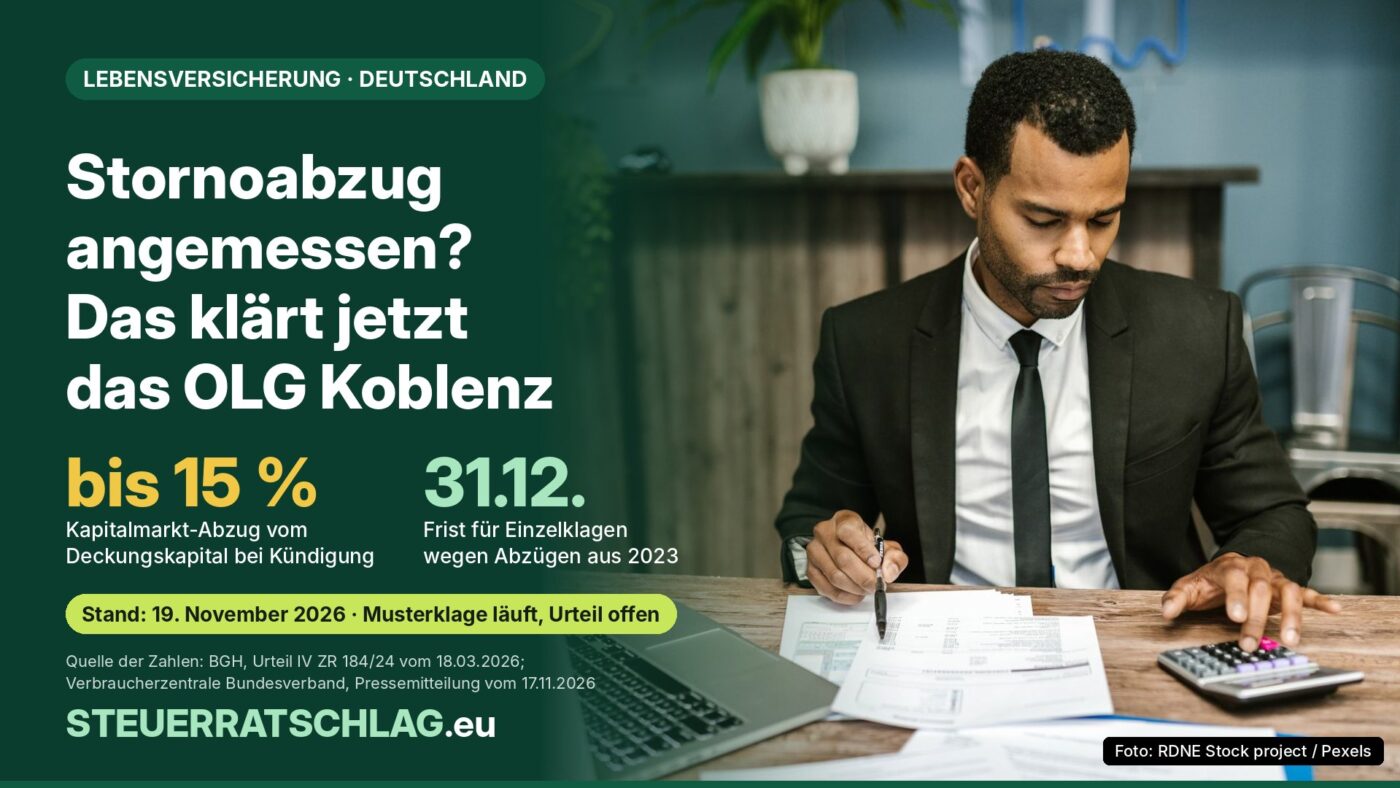
Stand: 19. November 2026 – Wer eine Lebens- oder Rentenversicherung der Debeka vorzeitig gekündigt hat, kann sich kostenlos einer Musterfeststellungsklage anschließen. Wer lieber allein klagt, muss bei Abzügen aus 2023 bis Jahresende handeln.
Wer eine Kapitallebens- oder Rentenversicherung vorzeitig kündigt, bekommt den Rückkaufswert abzüglich bestimmter Kosten. Die Debeka Lebensversicherungsverein a. G. zieht zusätzlich einen Betrag ab, der von der Zinsentwicklung am Kapitalmarkt abhängt und bis zu 15 Prozent des Deckungskapitals erreichen kann. Verbraucherschützer halten das für überhöht und haben eine Sammelklage eingereicht. Am 17. November 2026 hat der Verbraucherzentrale Bundesverband (vzbv) Betroffene erneut aufgerufen, ihre Ansprüche zu sichern – denn für Abzüge aus dem Jahr 2023 läuft zum Jahresende eine wichtige Frist ab.
Worum es bei der Debeka-Sammelklage geht
Der vzbv hat nach eigenen Angaben am 12. Dezember 2025 eine Musterfeststellungsklage gegen die Debeka beim OLG Koblenz erhoben. Bei dieser Sammelklage lässt ein Verband für viele Verbraucher/-innen gemeinsam klären, ob ein Anspruch besteht. Das Klageregister beim deutschen Bundesamt für Justiz (BfJ) ist laut vzbv seit 26. Januar 2026 geöffnet. Betroffen sind Verträge, die nach 2007 abgeschlossen, vorzeitig gekündigt und um den strittigen Abzug gemindert wurden.
Wie viele Kunden/-innen betroffen sein könnten, zeigt eine Zahl aus der Pressemitteilung des vzbv vom 17. November 2026: Nach den Geschäftsberichten der Debeka wurden 2022 bis 2024 insgesamt 241.994 Verträge vorzeitig durch Kündigung beendet. Wie viele davon den Abzug tatsächlich enthielten, ist nicht bekannt. Der vzbv weist darauf hin, dass der Abzug in Abrechnungen oft nicht gesondert ausgewiesen ist.
So berechnet die Debeka den kapitalmarktabhängigen Stornoabzug
Die strittige Regel steht in § 16 Absatz 5 der Versicherungsbedingungen. Ihr Wortlaut ist im Urteil des Bundesgerichtshofs (BGH) vom 18. März 2026, Aktenzeichen IV ZR 184/24, abgedruckt. Maßgeblich ist der von der Deutschen Bundesbank veröffentlichte Null-Kupon-Euro-Zinsswapsatz mit zehn Jahren Laufzeit, ein Marktzins für langfristige Geldanlagen. Liegt er drei Monate vor Vertragsende deutlich über seinem Zehnjahresdurchschnitt, steigt der Abzug.
| Kapitalmarktsituation | Zinsswapsatz minus Zehnjahresdurchschnitt | Abzug vom Deckungskapital |
|---|---|---|
| 1 | weniger als 0,5 Prozentpunkte | 0 % |
| 2 | 0,5 bis unter 1 Prozentpunkt | 5 % |
| 3 | 1 bis unter 1,5 Prozentpunkte | 10 % |
| 4 | ab 1,5 Prozentpunkten | 15 % |
Quelle: § 16 Abs. 5 der Debeka-Versicherungsbedingungen, wiedergegeben im BGH-Urteil IV ZR 184/24 vom 18.03.2026. In den letzten zehn Jahren der Aufschubzeit sinkt der Abzug linear auf 0 Prozent. Stand 19.11.2026.
Nach der Klausel fällt der Abzug in den letzten zehn Jahren vor Rentenbeginn linear auf null. Welche Kapitalmarktsituation für deinen Vertrag galt, kannst du laut Klausel bei der Debeka erfragen. Die Bedingungen sehen in Absatz 6 einen weiteren Abzug vor; um ihn geht es in den Verfahren nicht.
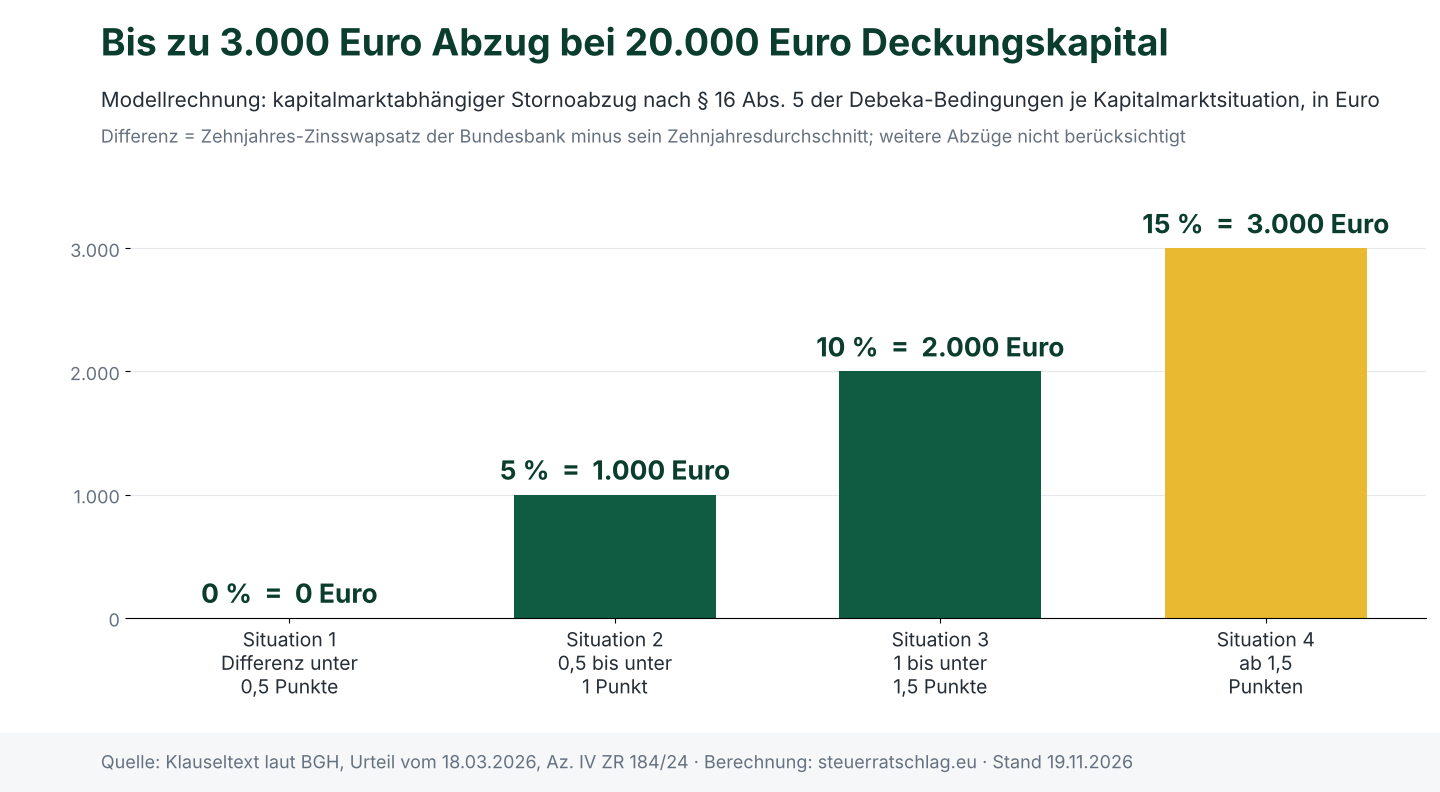
Modellrechnung: Was 5 bis 15 Prozent in Euro bedeuten
Angenommen, das Deckungskapital eines gekündigten Vertrags beträgt 20.000 Euro. Dann behält die Debeka in Situation 2 zusätzlich 1.000 Euro ein, in Situation 3 sind es 2.000 Euro, in Situation 4 sind es 3.000 Euro. Die Werte sind eine eigene Beispielrechnung ohne Absenkung in den letzten Vertragsjahren und ohne weitere Abzüge.
Die Verbraucherzentrale Hamburg spricht von Abzügen, die oft mehrere Tausend Euro ausmachen.
Was der BGH entschieden hat und was noch offen ist
Schon vor der Sammelklage hatte die Verbraucherzentrale Hamburg gegen die Klausel geklagt. Das OLG Koblenz untersagte sie mit Urteil vom 5. Dezember 2024 (Aktenzeichen 2 UKl 1/23). Der BGH hob dieses Urteil am 18. März 2026 auf die Revision der Debeka auf und verwies den Fall zurück. Nach Auffassung des BGH ist der Abzug ausreichend „beziffert“, wie es § 169 Absatz 5 VVG verlangt: Eine Rechenmethode genügt, wenn sie dem Versicherer keinen Spielraum lässt und Kunden/-innen sie ohne Fachwissen nachvollziehen können.
Offen ist, ob der Abzug auch „angemessen“ ist, wie das Gesetz ebenfalls fordert. Das OLG Koblenz muss nach dem BGH-Urteil prüfen, ob der Debeka durch Kündigungen tatsächlich die Nachteile entstehen, die der Abzug ausgleichen soll. Und ob der Abzug das Kündigungsrecht nach § 168 VVG praktisch aushebelt. Die Debeka begründet den Abzug in ihren Bedingungen damit, dass vorzeitige Kündigungen bei steigenden Zinsen die kalkulierten Erträge des Versichertenkollektivs schmälern. Rechtskräftig entschieden ist nichts.
Frist 31. Dezember: Musterklage oder Einzelklage?
Rückforderungen verjähren in Deutschland regelmäßig nach drei Jahren (§ 195 BGB). Die Frist beginnt mit dem Ende des Jahres, in dem der Anspruch entstanden ist und du davon wissen konntest (§ 199 BGB). Für einen 2023 einbehaltenen Abzug endet sie nach Angaben der Verbraucherzentrale Hamburg deshalb am 31. Dezember 2026.
Du hast zwei Wege. Erstens die Anmeldung zur Musterfeststellungsklage: Sie hemmt die Verjährung (§ 204a BGB), ist kostenlos und ohne Kostenrisiko. Anmelden kannst du dich bis drei Wochen nach Schluss der mündlichen Verhandlung (§ 46 VDuG). Laut vzbv sind so Abzüge ab 2022 gesichert. Das Urteil bindet dich später aber auch, wenn die Klage scheitert. Zahlen muss die Debeka nach einem Erfolg nicht automatisch, dafür kann ein weiterer Schritt nötig sein. Zweitens die eigene Klage: Für Abzüge aus 2023 muss sie bis Jahresende eingereicht sein. Die Verbraucherzentralen empfehlen vorher eine unabhängige Beratung, weil für den Nachweis der Höhe voraussichtlich ein Gutachten nötig ist.
So gehst du bei der Anmeldung vor: Mit dem Klage-Check der Verbraucherzentralen prüfst du, ob dein Vertrag passt. Dann füllst du das Anmeldeformular des Bundesamts für Justiz aus, je Vertrag ein eigenes. Unterlagen musst du laut den Antworten der Verbraucherzentralen auf häufige Fragen nicht beifügen, solltest sie aber aufbewahren. Wer sich bereits mit der Debeka verglichen hat, kann nicht teilnehmen.
Unser Fazit
Ob die Debeka zu viel einbehalten hat, ist offen: Der BGH hat die Klausel als ausreichend klar eingestuft, über die Höhe entscheidet erst das OLG Koblenz. Wer ab 2022 gekündigt hat, kann Ansprüche ohne Kosten über das Klageregister sichern. Eine Einzelklage ist aufwendiger und für Abzüge aus 2023 vor allem eine Frage der Frist.
Wo finde ich was?
- Bundesamt für Justiz: Anmeldeformular zur Klage gegen die Debeka
- Verbraucherzentralen: Klage-Check und Infos zum Verfahren sowie Antworten auf häufige Fragen
- BGH-Urteil IV ZR 184/24 im Wortlaut (PDF, bereitgestellt von der Verbraucherzentrale Hamburg)
- § 169 VVG – Rückkaufswert auf gesetze-im-internet.de
Portal-Check: Wo du dich anmeldest
| Angebot | Betreiber und Finanzierung | Redaktionsurteil |
|---|---|---|
| Klageregister des Bundesamts für Justiz | Staatlich: Bundesbehörde im Geschäftsbereich des Bundesjustizministeriums. Finanziert aus dem Bundeshaushalt. | ★★★★☆ – einzige Stelle, über die die Anmeldung wirksam wird, kostenlos. Ein Stern Abzug, weil das Formular ohne Erläuterungen schwer verständlich ist. |
| Klage-Check auf verbraucherzentrale.de | Verbraucherzentralen und vzbv (gegründet 2000), selbst Kläger im Verfahren. Der vzbv lebt laut eigener Angabe vor allem von einer institutionellen Zuwendung des Bundesjustizministeriums, dazu von Projektmitteln und Mitgliedsbeiträgen. | ★★★★☆ – verständliche Prüfung und Textbausteine für das Formular, kostenlos. Ein Stern Abzug, weil der Anbieter Partei im Verfahren ist. |
Redaktionsurteil von STEUERRATSCHLAG.eu nach Kosten, Verständlichkeit und Unabhängigkeit; 5 Sterne = beste Bewertung. Finanzierung des vzbv laut Transparenzseite des vzbv. Alternative: Beratung durch eine Rechtsanwältin oder einen Rechtsanwalt. Stand 19.11.2026.
Häufige Fragen
Bin ich von der Debeka-Klage betroffen?
Wenn du eine nach 2007 abgeschlossene Lebens- oder Rentenversicherung der Debeka vorzeitig gekündigt hast und dabei ein kapitalmarktabhängiger Abzug von 5, 10 oder 15 Prozent einbehalten wurde. Die für deinen Vertrag maßgebliche Kapitalmarktsituation kannst du bei der Debeka erfragen.
Was kostet die Anmeldung zur Musterfeststellungsklage?
Nichts. Laut Verbraucherzentralen trägst du auch kein Prozesskostenrisiko, wenn die Klage verloren geht. Du bist dann aber an das Ergebnis gebunden.
Bis wann kann ich mich anmelden?
Bis drei Wochen nach Schluss der letzten mündlichen Verhandlung beim OLG Koblenz (§ 46 VDuG). Ein Termin steht noch nicht fest; die Verbraucherzentralen raten zu einer frühen Anmeldung.
Was gilt für Abzüge aus dem Jahr 2023?
Wer dafür allein klagen will, muss das nach Angaben der Verbraucherzentralen bis 31. Dezember 2026 tun. Mit einer Anmeldung zur Musterfeststellungsklage ist die Verjährung gehemmt.