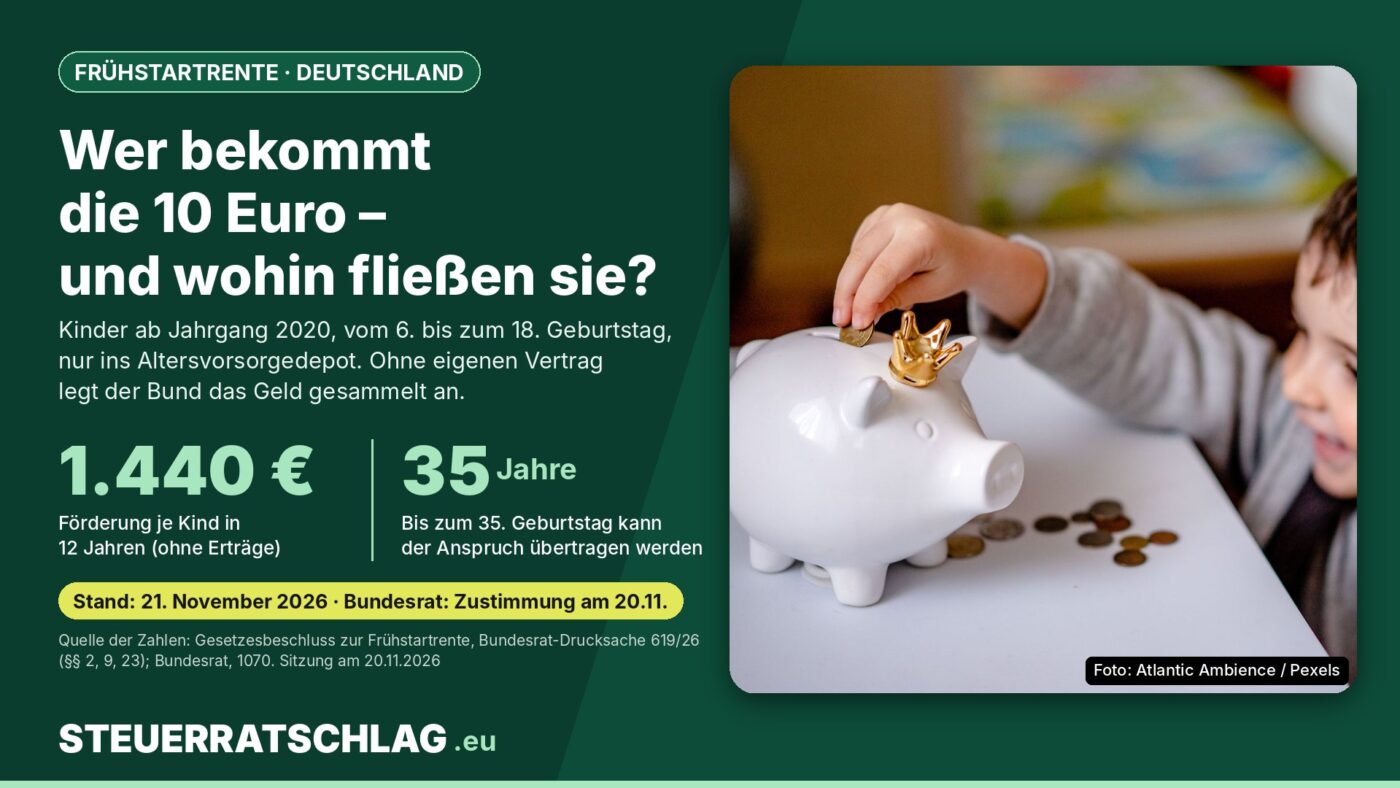
Stand: 21. November 2026 – Der Staat zahlt Kindern ab dem Geburtsjahrgang 2020 vom 6. bis zum 18. Geburtstag 10 Euro im Monat in ein Altersvorsorgedepot. Eltern entscheiden ab Januar 2027, ob sie selbst einen Vertrag abschließen oder den Bund das Geld gesammelt anlegen lassen.
Mit der Frühstartrente bekommt in Deutschland jedes geförderte Kind ein staatliches Startgeld für die Altersvorsorge. Der Bundestag hatte das Gesetz am 16. Oktober 2026 mit den Stimmen von CDU/CSU und SPD beschlossen, die Grünen und die Linke stimmten dagegen, die AfD enthielt sich, wie der Deutsche Bundestag dokumentiert. Am Freitag, dem 20. November 2026, stimmten die Länder in der 1070. Sitzung des Bundesrats zu. Das Gesetz kann nun unterzeichnet und verkündet werden. Für Eltern heißt das: Ab Januar 2027 steht eine Entscheidung an, die über Jahrzehnte wirkt – auch wenn es zunächst nur um 10 Euro im Monat geht.
Wer die Frühstartrente bekommt
Anspruchsberechtigt sind nach § 1 des Gesetzes Kinder im Sinne von § 32 Abs. 1 Einkommensteuergesetz (EStG) – also leibliche Kinder und Pflegekinder –, die das sechste Lebensjahr vollendet haben, noch nicht 18 sind und ihren ersten Wohnsitz in Deutschland haben. Das Kind braucht eine steuerliche Identifikationsnummer. Laut Gesetzesbeschluss (Bundesrats-Drucksache 619/26) ist das Gesetz erstmals für das Kalenderjahr 2026 anzuwenden.
Als erster Jahrgang profitieren die Kinder, die 2026 sechs Jahre alt werden – im Wesentlichen der Geburtsjahrgang 2020. Ab 2027 kommt nach Angaben des Bundestags jedes Jahr der Jahrgang der Sechsjährigen hinzu. Ältere Kinder können zwar einen Vertrag abschließen, erhalten aber keine staatliche Förderung. Die Bundesregierung spricht deshalb von einer Förderung für Kinder „ab dem Geburtsjahrgang 2020“, rückwirkend ab Jahresbeginn 2026.
| Frühstartrente in Deutschland | Regel |
|---|---|
| Staatlicher Betrag je Monat (§ 2) | 10 € |
| Förderzeitraum | 6. bis 18. Geburtstag |
| Förderung insgesamt, ohne Erträge | 1.440 € |
| Zusätzliche Einzahlungen je Kalenderjahr, höchstens (§ 3 Abs. 3) | 6.840 € |
| Abschluss- und Vertriebskosten auf die Frühstartrente (§ 3 Abs. 2) | keine |
| Sammelanlage des Bundes ohne eigenen Vertrag (§ 22) | ab 1.1.2028 |
| Übertragung in einen eigenen Vertrag möglich bis | 35. Lebensjahr |
| Auszahlung | grundsätzlich ab 65 |
Quelle: Gesetz zur Einführung einer Frühstartrente in der vom Bundestag beschlossenen Fassung (Bundesrats-Drucksache 619/26, Beschlussempfehlung Bundestags-Drucksache 21/8606); Deutscher Bundestag, Textarchiv vom 16.10.2026; 1.440 Euro: 10 Euro mal 144 Monate. Stand 21.11.2026.
Die 10 Euro sind kein Bargeld für die Familie. Sie fließen ausschließlich in einen Altersvorsorgevertrag des Kindes und sind bei der Gutschrift nach § 29 des Gesetzes nicht einkommensteuerpflichtig. Die Erträge bleiben laut Bundesregierung bis zum Beginn der Auszahlungsphase steuerfrei.
Mit eigenem Vertrag: Depot ab Januar 2027
Eltern können für ihr Kind ein Altersvorsorgedepot abschließen. Die neuen Produkte der reformierten privaten Altersvorsorge sollen nach Angaben der Bundesregierung ab dem 1. Januar 2027 angeboten werden; die Kosten beim Standarddepot sind auf 1,0 Prozent begrenzt. Einen gesonderten Antrag brauchst du nicht: Mit dem Vertragsabschluss gilt der Anbieter nach § 5 Abs. 2 als bevollmächtigt, die Frühstartrente bei der zentralen Stelle zu beantragen – es sei denn, du widersprichst vorher. Gezahlt wird nach § 8 vierteljährlich an den Anbieter, der den Betrag dem Vertrag gutschreibt.
Gefördert wird nach § 13 immer nur ein Vertrag zur selben Zeit. Auf den Teil des Depots, der aus der Frühstartrente stammt, dürfen bis zur Auszahlungsphase keine Abschluss- und Vertriebskosten erhoben werden, ein Wechsel kostet keine Übertragungsgebühr. Laufende Verwaltungskosten des Depots sind damit nicht ausgeschlossen. Eltern dürfen zusätzlich bis zu 6.840 Euro im Jahr einzahlen; diese Eigenbeiträge können sie ruhend stellen, die Frühstartrente läuft weiter.
Ohne Vertrag: Der Bund legt gesammelt an
Schließen Eltern keinen Vertrag ab, verfällt die Förderung nicht sofort. Der Bund legt die Beträge dann gesammelt in einem Sondervermögen „Frühstartrente“ an, das nach § 22 zum 1. Januar 2028 errichtet wird und laut Bundesregierung von der Deutschen Bundesbank verwaltet wird. Nach dem Beschluss des Finanzausschusses darf es ausschließlich in breit gestreute globale Aktien oder Aktienfonds investieren, wie die Beschlussempfehlung (Bundestags-Drucksache 21/8606) zeigt.
Wird später doch ein Vertrag geschlossen, erhält er nach §§ 9 und 10 ein einmaliges Startkapital aus der Sammelanlage samt Erträgen. Der Haken liegt am Ende: Mittel, die bis zum 35. Lebensjahr nicht in einen eigenen Vertrag übertragen wurden, fließen nach § 23 Abs. 4 nach Ablauf dieses Jahres an den Bundeshaushalt zurück. Wer erreichbar ist, muss mindestens drei Monate vorher informiert werden.
Rechenbeispiel: Was aus 1.440 Euro werden kann
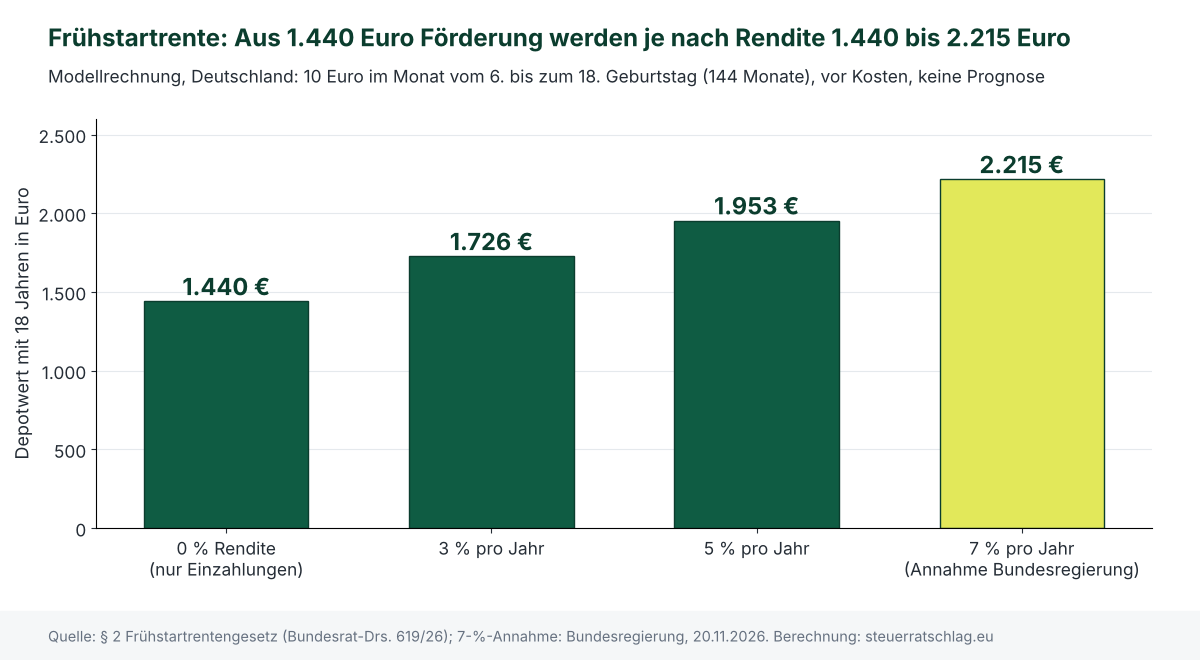
Modellrechnung mit offenen Annahmen: 144 Monatsbeträge von 10 Euro, gleichbleibende Jahresrendite, monatliche Verzinsung, ohne Kosten. Bei 0 Prozent bleiben es 1.440 Euro, bei 3 Prozent rund 1.726 Euro, bei 7 Prozent rund 2.215 Euro. Die Bundesregierung kommt mit 7 Prozent auf „rund 2.200 Euro“ zum 18. Geburtstag und rechnet bis zum Renteneintritt ohne weitere Einzahlungen mit rund 53.000 Euro. Zahlen Eltern zusätzlich 25 Euro im Monat ein, fließen zusammen 35 Euro in das Depot; nach unserer Rechnung ergeben sich daraus mit 18 bei 3 Prozent rund 6.042 Euro, davon 3.600 Euro aus eigener Tasche.
Wichtig: Die Renditen sind Annahmen, keine Zusage. Aktien und Aktienfonds schwanken im Kurs, Verluste sind möglich, gerade über kürzere Zeiträume. Kosten von bis zu 1,0 Prozent im Jahr beim Standarddepot drücken das Ergebnis zusätzlich.
Was Eltern jetzt tun können
Prüfe zuerst, ob dein Kind überhaupt gefördert wird: Es muss 2026 oder später sechs Jahre alt werden. Dann hast du zwei Wege. Mit einem eigenen Altersvorsorgedepot ab Januar 2027 bestimmst du Anbieter und Anlage selbst und kannst zusätzlich einzahlen – vergleiche dafür die laufenden Kosten der Angebote. Ohne Vertrag landet das Geld in der Sammelanlage des Bundes; dann solltest du die Übertragung bis zum 35. Lebensjahr deines Kindes im Blick behalten. Halte die steuerliche Identifikationsnummer des Kindes bereit, sie ist für den Antrag nötig.
Unser Fazit
Die Frühstartrente ist ein kleiner, aber dauerhafter Baustein: 1.440 Euro Förderung je Kind, kostenfrei bei Abschluss und Vertrieb, steuerfrei bis zur Rente. Für die Familie bringt sie heute keinen Cent, für das Kind über Jahrzehnte womöglich einen spürbaren Betrag – abhängig von Rendite und Kosten. Entscheidend ist weniger, ob du sofort einen Vertrag abschließt, als dass der Anspruch nicht bis zum 35. Lebensjahr liegen bleibt. Kinder der Jahrgänge 2019 und älter haben von dem Gesetz nichts.
Wo finde ich was?
- Bundesrat: Beratungsvorgang zur Drucksache 619/26 – Stand des Verfahrens bis zur Verkündung
- Gesetzesbeschluss zur Frühstartrente (PDF) – der vollständige Gesetzestext
- Bundesregierung: Frühstartrente – Überblick mit Rechenbeispiel
- Bundesfinanzministerium: Fragen und Antworten zur Frühstartrente
- Deutsche Rentenversicherung: Meldung zur Frühstartrente – die zentrale Stelle für die Förderung
Portal-Check Dokumentationssystem des Bundesrats: Beratungsvorgänge und Drucksachen veröffentlicht der Bundesrat selbst, die Dateien liegen auf dem gemeinsamen Dokumentenserver von Bundestag und Bundesrat. Es ist ein staatliches, kostenloses Angebot ohne Werbung, finanziert aus dem Bundeshaushalt. Seit wann es besteht, nennen die Seiten nicht. Alternativen: das Dokumentations- und Informationssystem des Bundestags (DIP) und die Erklärseiten der Bundesregierung, die verständlicher, aber weniger vollständig sind. Redaktionsurteil: ★★★★☆ (4 von 5) – maßgeblicher Originaltext und lückenloser Verfahrensstand; ein Stern Abzug, weil die Gesetzestexte ohne Erläuterung schwer lesbar sind.
Häufige Fragen
Mein Kind ist 2018 geboren. Bekommt es die Frühstartrente?
Nein. Gefördert werden nur Kinder, die 2026 oder später sechs Jahre alt werden. Ältere Kinder können ein Altersvorsorgedepot abschließen, erhalten aber keine 10 Euro vom Staat.
Muss ich einen Antrag stellen?
Nicht selbst. Mit dem Abschluss eines geförderten Vertrags beantragt der Anbieter die Frühstartrente, sofern du nicht widersprichst. Ohne Vertrag legt der Bund die Beträge gesammelt an.
Kann mein Kind mit 18 über das Geld verfügen?
Nein. Das Geld ist für das Alter gebunden; ausgezahlt wird nach Angaben des Bundestags grundsätzlich erst ab dem 65. Geburtstag.