Stand: 20. November 2026 – Zum Jahreswechsel steigt die Beitragsbemessungsgrenze der deutschen Rentenversicherung auf 8.850 Euro im Monat. Daran hängen der steuer- und abgabenfreie Rahmen der Betriebsrente, der Höchstbeitrag für freiwillig Versicherte und der Abzugsrahmen der Rürup-Rente.
Jedes Jahr passt die Bundesregierung die Rechengrößen der Sozialversicherung an die Lohnentwicklung an. Am Freitag, dem 20. November 2026, hat der Bundesrat in seiner 1070. Sitzung der Verordnung für 2027 zugestimmt, die das Bundeskabinett am 7. Oktober beschlossen hatte. Gutverdienende zahlen damit höhere Beiträge. Zugleich wachsen mehrere Höchstbeträge für die Altersvorsorge, denn sie sind an die Beitragsbemessungsgrenze (BBG) gekoppelt – das Einkommen, bis zu dem Rentenbeiträge fällig werden. Was darüber liegt, bleibt beitragsfrei.
Die neuen Werte für 2027
Nach der Übersicht des Bundesministeriums für Arbeit und Soziales (BMAS) liegt die BBG der allgemeinen Rentenversicherung und der Arbeitslosenversicherung 2027 bundeseinheitlich bei 8.850 Euro im Monat und 106.200 Euro im Jahr. In der knappschaftlichen Rentenversicherung (Bergbau) steigt sie auf 10.900 Euro. Die Deutsche Rentenversicherung (DRV) nennt als Vorjahreswert 8.450 Euro. Das vorläufige Durchschnittsentgelt für 2027 setzt die Verordnung auf 53.452 Euro fest.
| Rechengröße in Deutschland | 2026 | 2027 |
|---|---|---|
| Beitragsbemessungsgrenze Renten- und Arbeitslosenversicherung, Monat | 8.450 € | 8.850 € |
| Beitragsbemessungsgrenze Renten- und Arbeitslosenversicherung, Jahr | 101.400 € | 106.200 € |
| Beitragsbemessungsgrenze knappschaftliche Rentenversicherung, Monat | 10.400 € | 10.900 € |
| Betriebsrente steuerfrei (8 % der BBG), Monat | 676 € | 708 € |
| Betriebsrente sozialabgabenfrei (4 % der BBG), Monat | 338 € | 354 € |
| Höchstbeitrag freiwillige Rentenversicherung (18,6 %), Monat | 1.571,70 € | 1.646,10 € |
| Abzugsrahmen Altersvorsorge (§ 10 Abs. 3 EStG), Ledige, Jahr | 30.826 € | 32.308 € |
| Beitragsbemessungsgrenze Kranken- und Pflegeversicherung, Monat | 5.812,50 € | 6.375 € |
| Versicherungspflichtgrenze Krankenversicherung, Jahr | 77.400 € | 84.150 € |
Quelle: BMAS und Deutsche Rentenversicherung (Rechengrößen 2026/2027), Knappschaft-Bahn-See (Werte 2026); Betriebsrente, Höchstbeitrag und Abzugsrahmen: Berechnung steuerratschlag.eu nach § 3 Nr. 63 EStG, § 1 SvEV und § 10 Abs. 3 EStG; Abzugsrahmen 2027 unter der Annahme eines unveränderten knappschaftlichen Beitragssatzes von 24,7 Prozent. Stand 20.11.2026.
Die Werte für Betriebsrente, Höchstbeitrag und Rürup-Rahmen stehen nicht in der Verordnung, sondern folgen aus Gesetzen, die auf die BBG verweisen – daher als eigene Rechnung gekennzeichnet. Nach der Zustimmung des Bundesrats muss die Verordnung noch im Bundesgesetzblatt verkündet werden; angewendet werden die Werte ab dem 1. Januar 2027.
Betriebsrente: 32 Euro mehr Spielraum im Monat
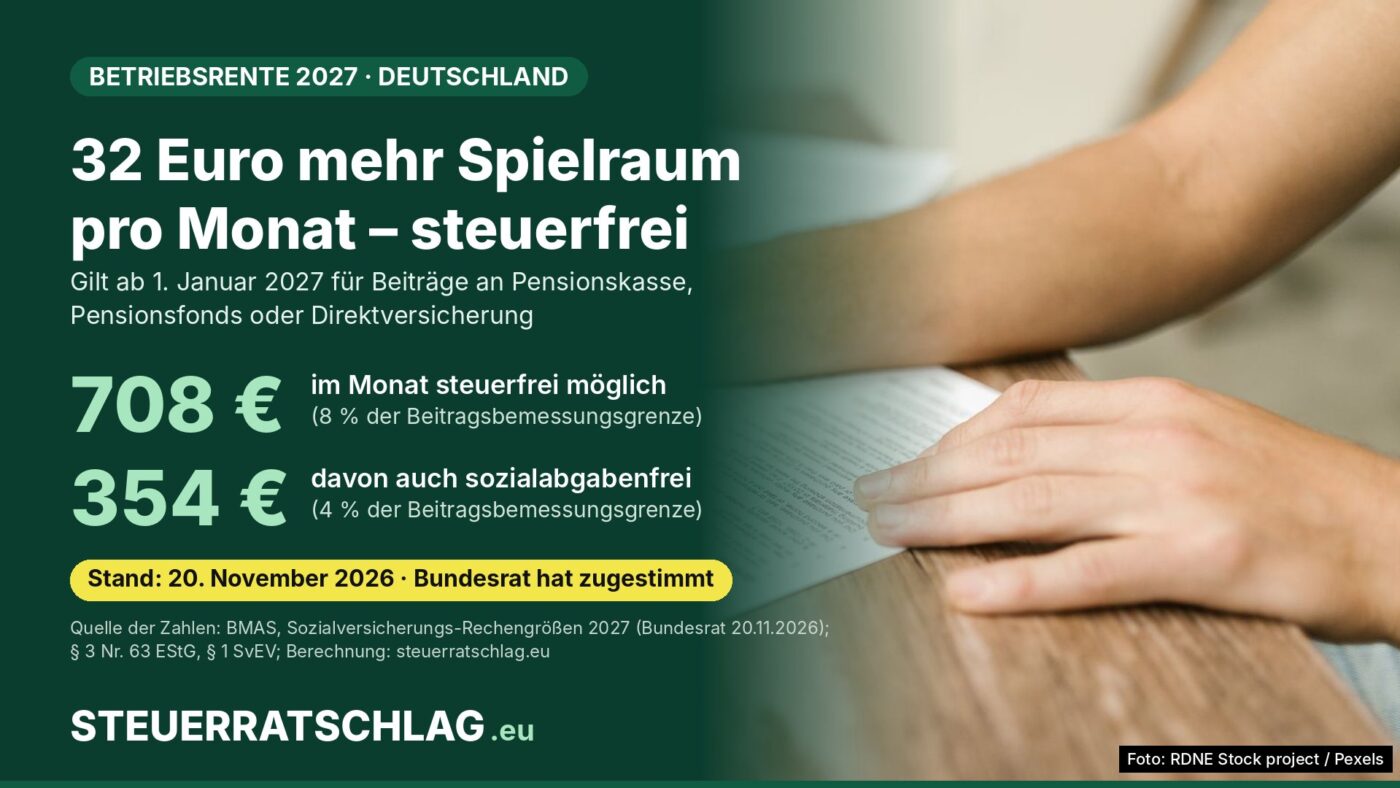
Nach § 3 Nr. 63 Einkommensteuergesetz (EStG) sind Beiträge des Arbeitgebers an einen Pensionsfonds, eine Pensionskasse oder eine Direktversicherung steuerfrei, soweit sie im Kalenderjahr 8 Prozent der BBG der allgemeinen Rentenversicherung nicht übersteigen. Das gilt auch für umgewandelten Bruttolohn (Entgeltumwandlung). 2027 sind das 8.496 Euro im Jahr oder 708 Euro im Monat, 32 Euro mehr als 2026.
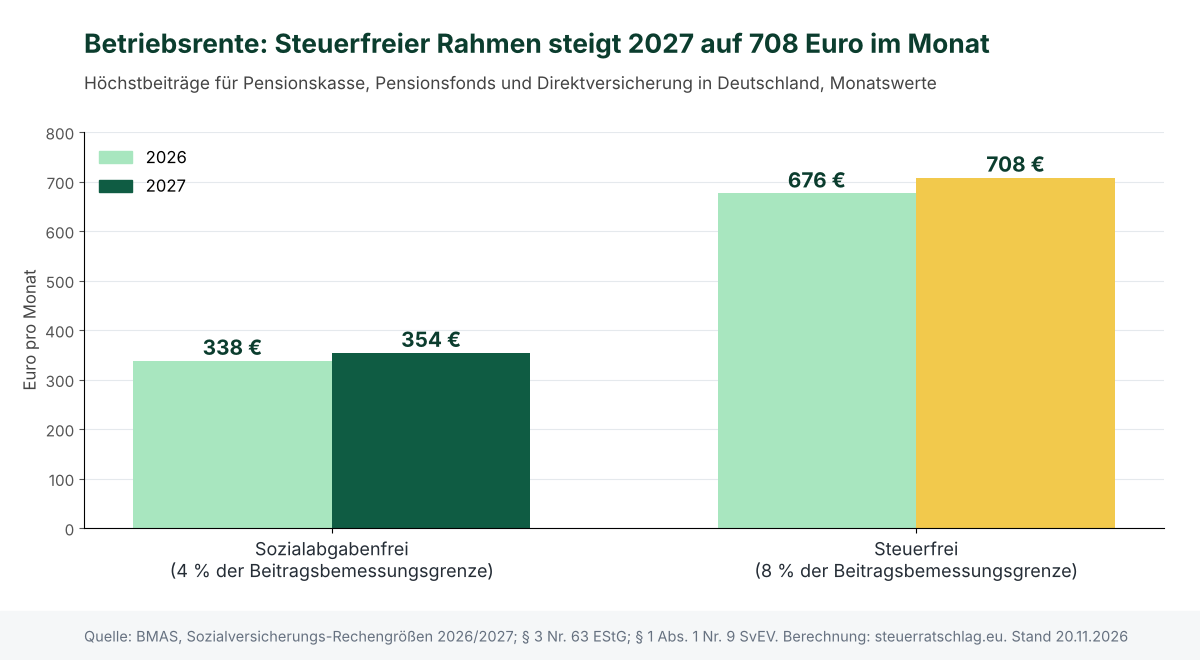
Sozialabgabenfrei ist nur die Hälfte davon. Die Sozialversicherungsentgeltverordnung (SvEV), § 1 Abs. 1 Nr. 9, begrenzt die Beitragsfreiheit auf insgesamt 4 Prozent der BBG – 2027 also 4.248 Euro im Jahr oder 354 Euro im Monat. Was zwischen 354 und 708 Euro liegt, ist steuerfrei, aber in der Sozialversicherung beitragspflichtig. Beide Grenzen gelten jeweils für das erste Dienstverhältnis und umfassen alle steuerfreien Beiträge, auch die des Arbeitgebers.
Wandelst du Gehalt um, muss der Arbeitgeber nach § 1a Abs. 1a Betriebsrentengesetz (BetrAVG) 15 Prozent des umgewandelten Betrags zusätzlich einzahlen, „soweit er durch die Entgeltumwandlung Sozialversicherungsbeiträge einspart“.
Rechenbeispiel: Entgeltumwandlung 2027
Modellrechnung mit offenen Annahmen: Eine Beschäftigte in Deutschland wandelt 2027 monatlich 300 Euro brutto in eine Direktversicherung um. Ihr Arbeitgeber zahlt den gesetzlichen Mindestzuschuss von 15 Prozent, also 45 Euro. Zusammen fließen 345 Euro im Monat in den Vertrag. Der Betrag liegt unter der 4-Prozent-Grenze von 354 Euro und ist damit vollständig steuer- und sozialabgabenfrei. Der Zuschuss ist ein Arbeitgeberbeitrag und zählt deshalb in den Rahmen mit.
Läge die Umwandlung bei 400 Euro, kämen mit 60 Euro Zuschuss 460 Euro zusammen. Davon wären 354 Euro steuer- und abgabenfrei, die übrigen 106 Euro nur steuerfrei. Die tatsächliche Ersparnis hängt vom persönlichen Steuersatz, der Krankenkasse und dem Familienstand ab.
Die Kehrseite: Abgabenfreie Umwandlung senkt das beitragspflichtige Entgelt und damit die eigene gesetzliche Rente etwas. Die spätere Betriebsrente ist grundsätzlich steuerpflichtig, gesetzlich Krankenversicherte zahlen darauf in der Regel Kranken- und Pflegebeiträge.
Höchstbeitrag und Entgeltpunkte in der gesetzlichen Rente
Laut Bundesregierung bleibt der Beitragssatz zur allgemeinen Rentenversicherung auch 2027 bei 18,6 Prozent. Mit der höheren BBG steigt der Höchstbeitrag auf 1.646,10 Euro im Monat (8.850 Euro mal 18,6 Prozent), im Jahr auf 19.753,20 Euro. Er ist die Obergrenze für freiwillig Versicherte; 2026 lag er bei 1.571,70 Euro, wie die Deutsche Rentenversicherung Knappschaft-Bahn-See ausweist.
Wer 2027 genau das vorläufige Durchschnittsentgelt von 53.452 Euro verdient, erwirbt rechnerisch einen Entgeltpunkt. Wer bis zur BBG von 106.200 Euro verdient, kommt auf höchstens rund 1,9868 Entgeltpunkte (106.200 geteilt durch 53.452).
Rürup-Rente: Abzugsrahmen wächst
Beiträge zur Basisrente (Rürup-Rente), zur gesetzlichen Rente und zu berufsständischen Versorgungswerken sind nach § 10 Abs. 3 EStG bis zum Höchstbeitrag zur knappschaftlichen Rentenversicherung als Sonderausgaben abziehbar, aufgerundet auf volle Euro. Bei einem knappschaftlichen Beitragssatz von 24,7 Prozent (Wert 2026 laut Knappschaft-Bahn-See) ergibt sich für 2027 ein Rahmen von 32.308 Euro (130.800 Euro mal 24,7 Prozent), nach 30.826 Euro im Jahr 2026. Für zusammen veranlagte Ehe- und Lebenspartner verdoppelt er sich.
Wichtig für die Entscheidung: Der Rahmen ist kein Steuerbonus in dieser Höhe. Beiträge zur gesetzlichen Rentenversicherung zählen mit hinein, und die Steuerersparnis hängt vom persönlichen Grenzsteuersatz ab. Weil der knappschaftliche Beitragssatz für 2027 noch nicht gesondert veröffentlicht ist, ist die Zahl eine Modellrechnung.
Unser Fazit
Die neuen Rechengrößen erhöhen vor allem für Gutverdienende die Abgaben, verschieben aber auch die Grenzen für die private und betriebliche Vorsorge nach oben. Wer bereits Gehalt umwandelt, sollte prüfen, ob der Betrag bewusst unter 354 Euro im Monat bleibt oder darüber hinausgeht – denn nur bis dahin entfallen auch die Sozialabgaben. Entscheidend bleiben Kosten und Garantien des einzelnen Vertrags.
Wo finde ich was?
- Bundesrat: Beratungsvorgang zur Drucksache 576/26 – Stand des Verfahrens
- BMAS: Sozialversicherungs-Rechengrößenverordnung 2027 – alle Werte im Überblick
- Deutsche Rentenversicherung: Beitragsbemessungsgrenzen 2027 – Vergleich mit 2026
- § 3 Nr. 63 EStG, § 1 SvEV und § 1a BetrAVG – Regeln zur Betriebsrente
- § 10 EStG – Sonderausgabenabzug für Altersvorsorgebeiträge
Portal-Check gesetze-im-internet.de: Herausgeber sind laut Seitenkopf das Bundesministerium der Justiz und für Verbraucherschutz und das Bundesamt für Justiz. Es ist ein staatliches, kostenloses Angebot ohne Bezahlschranke. Seit wann es besteht, nennt die Seite nicht. Alternativen: das amtliche Bundesgesetzblatt auf recht.bund.de und private Datenbanken wie dejure.org mit Urteilsverweisen. Redaktionsurteil: ★★★★☆ (4 von 5) – verlässlich und kostenlos; ein Stern Abzug, weil Erläuterungen fehlen.
Häufige Fragen
Muss ich etwas tun?
Nein, die Grenzen gelten automatisch. Wer mehr umwandeln möchte, muss die Vereinbarung mit dem Arbeitgeber ändern.
Bekomme ich 708 Euro vom Staat?
Nein. 708 Euro ist der monatliche Höchstbetrag, der steuerfrei in eine Betriebsrente fließen darf. Wie viel Steuer du dadurch sparst, hängt von deinem Einkommen und Steuersatz ab.