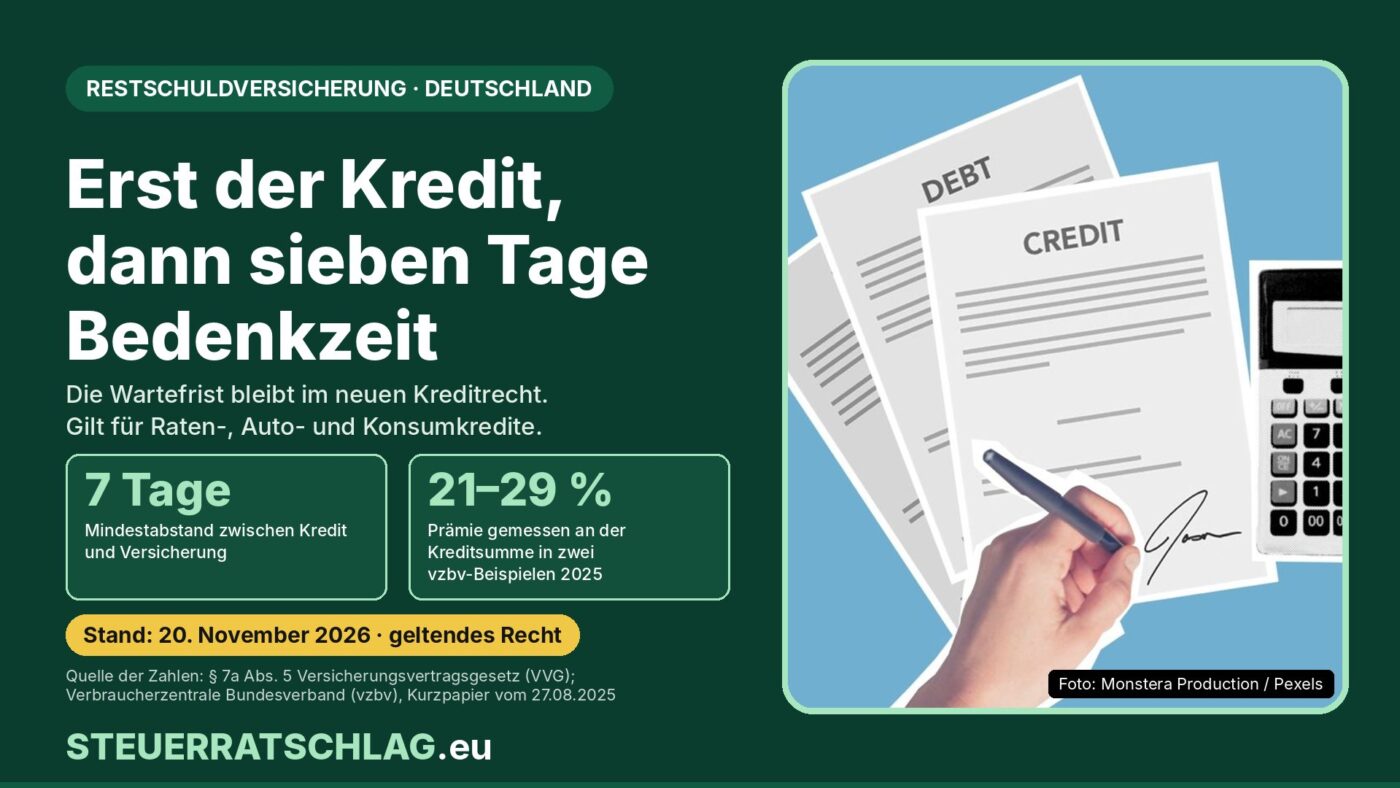
Stand: 20. November 2026 – Seit heute gilt in Deutschland das neue Verbraucherkreditrecht. Die Wochenfrist für Restschuldversicherungen zu Raten-, Auto- und Konsumkrediten hat der Gesetzgeber dabei nicht angetastet. Was die Frist bedeutet, was die Absicherung kosten kann und wie ein Widerruf funktioniert.
Der Kasten fasst die Rechtslage für Deutschland zusammen. Für Baufinanzierungen gilt die Wochenfrist nicht, die Details stehen in den folgenden Abschnitten.
Eine Restschuldversicherung zahlt die Kreditraten weiter, wenn die versicherte Person stirbt, arbeitsunfähig wird oder je nach Vertrag unverschuldet ihren Job verliert. Früher ließ sie sich im selben Termin wie der Kredit abschließen. Seit dem 1. Januar 2025 ist das bei Raten-, Auto- und Konsumkrediten nicht mehr möglich: Zwischen Kreditvertrag und Versicherung muss mindestens eine Woche liegen. Am heutigen 20. November 2026 tritt das Gesetz zur Umsetzung der EU-Verbraucherkreditrichtlinie (Bundesgesetzblatt 2026 I Nr. 139) in Kraft. Es bringt viele neue Regeln für Kredite, die Wochenfrist für die Versicherung lässt es aber stehen. Wer jetzt einen Kredit aufnimmt und über eine Absicherung nachdenkt, hat damit weiter sieben Tage Zeit, Kosten und Alternativen in Ruhe zu prüfen.
Was seit dem 20. November gilt – und was nicht
Das neue Gesetz ändert das Versicherungsvertragsgesetz in Artikel 13 an genau zwei Stellen. Der neue § 157 Absatz 2 VVG (Wortlaut in Artikel 13 des Bundesgesetzblatts) und der neue § 213a VVG regeln, dass eine Krebsbehandlung, die seit mindestens 15 Jahren beendet ist, bei einer Restschuldversicherung zu einem Konsumkredit keine Rolle mehr spielen darf. Über diese Regel haben wir bereits ausführlich berichtet.
Die Wochenfrist in § 7a Absatz 5 VVG taucht im Änderungsartikel dagegen nicht auf. Das ist bemerkenswert: Nach einer Pressemitteilung des Verbraucherzentrale Bundesverbands (vzbv) vom 2. September 2025 wollten Versicherer und Kreditgeber die Frist im Zuge genau dieses Gesetzes wieder abschaffen. Der vzbv hatte sich für ihren Erhalt eingesetzt.
Die Wochenfrist: So funktioniert § 7a Absatz 5 VVG
Die Regel ist kurz. Der Versicherer darf eine Restschuldversicherung, die sich auf einen sogenannten Allgemein-Verbraucherdarlehensvertrag bezieht, erst schließen, wenn die Vertragserklärung des Versicherungsnehmers frühestens eine Woche nach dem Kreditvertrag abgegeben wurde. Allgemein-Verbraucherdarlehen sind alle Verbraucherkredite, die keine Immobilienkredite sind, also etwa Raten-, Auto- und Konsumkredite. Wird die Frist nicht eingehalten, ist die Versicherung nichtig, also von Anfang an unwirksam.
Wichtig für Kreditnehmer/-innen: Oft schließt die Bank einen Gruppenvertrag mit einem Versicherer, und die Kundin oder der Kunde wird nur als versicherte Person aufgenommen. Auch dann hat die versicherte Person nach § 7a Absatz 5 VVG die Rechte eines Versicherungsnehmers, insbesondere das Widerrufsrecht.
| Regel in Deutschland | Vorschrift | Was gilt |
|---|---|---|
| Wochenfrist | § 7a Abs. 5 VVG | Versicherung frühestens eine Woche nach dem Kreditvertrag, sonst nichtig |
| Baufinanzierung | § 7a Abs. 5 VVG | Keine Wochenfrist, die Regel gilt nur für Allgemein-Verbraucherdarlehen |
| Widerruf | § 8 und § 152 VVG | 14 Tage, bei Lebensversicherungen 30 Tage, ohne Begründung in Textform |
| Provision | § 50a VAG | Abschlussprovision höchstens 2,5 Prozent der versicherten Kreditsumme |
| Frühere Krebserkrankung | §§ 157, 213a VVG (neu) | Bei Konsumkrediten unerheblich, wenn die Behandlung seit mindestens 15 Jahren beendet ist |
Quellen: § 7a VVG, § 8 VVG, § 152 VVG, § 50a Versicherungsaufsichtsgesetz (VAG), BGBl. 2026 I Nr. 139, abgerufen am 20.11.2026.
Der Widerruf ist der zweite Schutz neben der Wochenfrist. Nach § 8 VVG genügt eine Erklärung in Textform, also etwa per E-Mail oder Brief, ohne Begründung. Für Lebensversicherungen – dazu kann der Todesfallschutz einer Restschuldversicherung gehören – verlängert § 152 VVG die Frist auf 30 Tage.
Rechenbeispiel: Ab wann darf die Versicherung kommen?
Annahmen: Ein Ratenkredit über 18.000 Euro wird am Freitag, 20. November 2026, unterschrieben. Eine Woche später ist Freitag, der 27. November 2026. Vor diesem Tag darf die Versicherung nicht beantragt werden. Wer bei der Fristberechnung ganz sicher gehen will, unterschreibt einen Tag später. Bei einer Provision von höchstens 2,5 Prozent der Kreditsumme ergibt sich für dieses Beispiel eine Obergrenze von 450 Euro (18.000 Euro × 0,025). Das ist nur die Provision, nicht der Preis der Versicherung.
Was die Absicherung kosten kann
Wie teuer eine Restschuldversicherung wird, hängt von Kreditsumme, Laufzeit, Alter und den versicherten Risiken ab. Der vzbv hat in einem Kurzpapier vom 27. August 2025 zwei Angebote von Banken durchgerechnet. Bei einem Kredit über 18.000 Euro mit acht Jahren Laufzeit verlangte eine Bank danach über 5.000 Euro Prämie, nach Angaben des vzbv 29 Prozent der Kreditsumme. Genau 5.000 Euro wären rechnerisch 27,8 Prozent; die 29 Prozent passen zu einer Prämie von gut 5.200 Euro. Bei einem Kredit über 15.400 Euro mit zehn Jahren Laufzeit kostete eine reine Todesfallabsicherung fast 3.300 Euro, also rund 21 Prozent.
Dem stehen nach Angaben des vzbv, der sich auf eine Untersuchung der deutschen Finanzaufsicht BaFin von 2023 beruft, niedrige Leistungsquoten gegenüber: Bei den meisten Versicherern lag der Anteil der ausgezahlten Leistungen gemessen an den Beiträgen unter 3 Prozent. Zudem stellte die BaFin laut vzbv Mängel bei der Beratung und beim Hinweis fest, dass die Versicherung freiwillig ist. Die Beispiele zeigen Preise aus 2025. Aktuelle Angebote können abweichen und lassen sich nur am konkreten Angebot prüfen.
Was du jetzt tun kannst
Erstens: Wegen der Wochenfrist kann die Versicherung nicht im selben Termin wie der Kredit abgeschlossen werden. Lass dich beim Kreditgespräch nicht zu einer Unterschrift für die Versicherung drängen. Zweitens: Lass dir die Prämie in Euro und die Bedingungen mitgeben, vor allem Wartezeiten, Karenzzeiten und die maximale Zahl der Monatsraten bei Arbeitslosigkeit. Drittens: Vergleiche, ob du das Risiko schon anders abgesichert hast, etwa über eine bestehende Risikolebens- oder Berufsunfähigkeitsversicherung oder über Rücklagen. Viertens: Wurde die Versicherung vor Ablauf der Woche geschlossen, ist sie nach dem Gesetz nichtig. Dann wende dich zuerst an den Versicherer; im Streitfall kannst du die Schlichtungsstelle einschalten.
Unser Fazit
Die Wochenfrist ist kein Verbot, sondern eine Pause. Sie trennt die Entscheidung über den Kredit von der über die Versicherung. Dass sie das neue Kreditrecht überstanden hat, ist für Kreditnehmer/-innen eine gute Nachricht. Ob eine Restschuldversicherung sinnvoll ist, hängt vom Einzelfall ab: Sie kann Angehörige oder das eigene Budget entlasten, ist aber in den vom vzbv genannten Beispielen teuer. Wer sie abschließt, sollte die Prämie in Euro kennen und mit anderen Absicherungen vergleichen.
Wo finde ich was?
- Gesetzestext der Wochenfrist: § 7a VVG beim deutschen Bundesministerium der Justiz und für Verbraucherschutz
- Das neue Kreditrecht im Original: Bundesgesetzblatt 2026 I Nr. 139
- Beschwerde und Schlichtung bei Finanzdienstleistern: Verbraucherseiten der BaFin
- Streit mit dem Versicherer: Schlichtungsantrag beim Versicherungsombudsmann
- Mehr zu neuen Kreditverträgen: Widerruf von Ratenkrediten ab 20. November
Portal-Check: Versicherungsombudsmann
Der Versicherungsombudsmann ist die Schlichtungsstelle für Streit mit Versicherern. Betrieben wird er vom Verein Versicherungsombudsmann e. V.; ein Beirat, dem auch Verbraucherschützer angehören, soll laut eigener Darstellung die Unabhängigkeit sichern. Finanziert wird die Stelle von den Mitgliedsunternehmen über Mitgliedsbeiträge und Fallpauschalen; für Verbraucher/-innen ist das Verfahren kostenfrei. Bis zu einem Beschwerdewert von 10.000 Euro ist die Entscheidung für den Versicherer verbindlich, darüber gibt die Ombudsfrau eine Empfehlung. Ein Gründungsdatum nennt die Startseite nicht. Alternativen sind eine Beschwerde direkt beim Versicherer, die die BaFin als ersten Schritt empfiehlt, eine Beschwerde bei der BaFin oder der Weg vor Gericht.
Redaktionsurteil: ★★★★☆ (4 von 5). Plus: kostenlos, einfach zu beantragen, für Versicherer bis 10.000 Euro bindend. Minus: Die Finanzierung kommt aus der Branche, und über 10.000 Euro gibt es nur eine Empfehlung. Deshalb nicht fünf Sterne; für Streitfälle in der Größenordnung einer Restschuldversicherungsprämie ist das Verfahren aber gut geeignet.
Häufige Fragen
Gilt die Wochenfrist auch bei der Baufinanzierung?
Nein. § 7a Absatz 5 VVG bezieht sich nur auf Allgemein-Verbraucherdarlehen, also nicht auf Immobilienkredite.
Was passiert, wenn die Bank die Versicherung trotzdem am selben Tag abschließt?
Dann ist der Versicherungsvertrag nach § 7a Absatz 5 VVG nichtig, also von Anfang an unwirksam.
Ändert das neue Kreditrecht etwas an laufenden Restschuldversicherungen?
Die Wochenfrist bleibt unverändert. Neu sind seit dem 20. November 2026 nur die Regeln zu Krebserkrankungen, deren Behandlung seit mindestens 15 Jahren beendet ist.