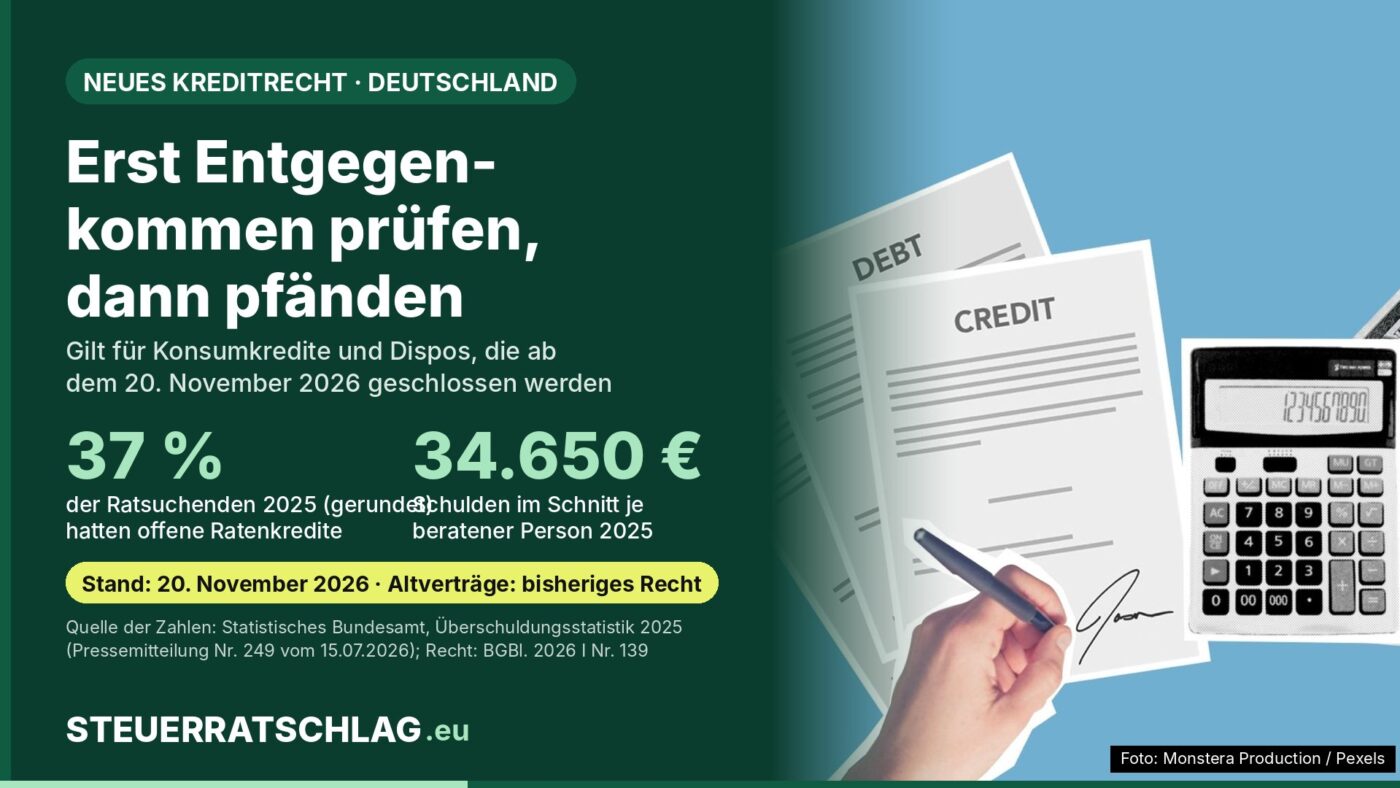
Stand: 20. November 2026 – Wer einen Konsumkredit ab heute abschließt und später in Zahlungsnot gerät, muss von der Bank an eine Schuldnerberatung verwiesen werden. Vor einer Pfändung ist zu prüfen, ob Stundung, längere Laufzeit oder niedrigerer Zins helfen.
Rund 187.000 Menschen haben sich 2025 in Deutschland von einer Schuldner- oder Insolvenzberatungsstelle helfen lassen, und bei rund 37 Prozent von ihnen standen Ratenkredite bei Banken offen. Für neue Verbraucherkredite gilt ab Freitag, dem 20. November 2026, eine Regel, die genau an diesem Punkt ansetzt: Wer Raten nicht mehr zahlen kann, soll nicht sofort gekündigt und gepfändet werden. Der Kreditgeber muss vorher prüfen, ob ein Entgegenkommen angebracht ist, und dich an eine unabhängige Schuldnerberatung verweisen.
Was der neue § 497a BGB verlangt
Grundlage ist das Gesetz zur Umsetzung der Richtlinie (EU) 2023/2225 über Verbraucherkreditverträge vom 12. Mai 2026 (Bundesgesetzblatt 2026 I Nr. 139). Es tritt nach seinem Artikel 16 im Wesentlichen am 20. November 2026 in Kraft und fügt den neuen § 497a BGB ein. Er gilt für Allgemein-Verbraucherdarlehen, also Kredite an Privatpersonen, die nicht der Immobilienfinanzierung dienen – etwa Raten-, Auto- und Dispokredite.
Absatz 1 verpflichtet den Kreditgeber, Kundinnen und Kunden mit Schwierigkeiten bei ihren Zahlungen an leicht zugängliche Schuldnerberatungsdienste zu verweisen. Nach Absatz 2 muss er „sofern angebracht, angemessene Nachsicht walten lassen“, bevor er ein Zwangsvollstreckungsverfahren einleitet. Nachsicht (im Fachjargon „Forbearance“) heißt: Der Vertrag wird an die Lage des Schuldners angepasst. Das Gesetz nennt unter anderem längere Laufzeit, Zahlungsaufschub, niedrigeren Sollzins, Teilerlass oder Umschuldung.
Zwei Einschränkungen stehen ebenfalls im Gesetz. Die Maßnahmen müssen nur „sofern angebracht“ angeboten werden, und nach Absatz 4 muss der Kreditgeber sie außer in begründeten Fällen nicht wiederholt anbieten. Die Verbraucherzentralen weisen in ihrem Überblick zum neuen Kreditrecht darauf hin, dass es keinen Anspruch auf eine bestimmte Lösung gibt.
Wichtig ist der Zeitpunkt. Nach dem ergänzten § 498 BGB muss der Kreditgeber, wenn er zur Nachsicht verpflichtet ist, die Maßnahme „spätestens mit der Fristsetzung“ anbieten – also mit dem Schreiben, das vor der Kündigung des gesamten Kredits eine letzte Zahlungsfrist von zwei Wochen setzt. Das deutsche Bundesministerium der Justiz und für Verbraucherschutz (BMJV) schreibt in seinen Antworten auf häufige Fragen (April 2026), die Nachsicht solle „grundsätzlich bereits vor einer etwaigen Kündigung des Kreditvertrags“ angeboten werden.
Für welche Kredite die Pflicht gilt
| Kreditart in Deutschland | Was bei Zahlungsproblemen gilt |
|---|---|
| Raten-, Auto- oder Dispokredit, geschlossen ab 20.11.2026 | § 497a BGB gilt: Verweis auf Schuldnerberatung, Nachsicht vor der Zwangsvollstreckung, sofern angebracht |
| Ratenkredit, geschlossen bis 19.11.2026 | Bisheriges Recht (Übergangsregel Artikel 229 § 71 Einführungsgesetz zum BGB): Die Bank „soll“ mit der Fristsetzung ein Gespräch über eine einvernehmliche Regelung anbieten |
| Dispo, schon vor dem 20.11.2026 eingeräumt | Neue Dispo-Regeln gelten auch hier: Nach einer Kündigung muss die Bank vor der Zwangsvollstreckung zwölf gleiche Monatsraten zum bisherigen Dispozins ohne Zusatzkosten anbieten (§ 504 Absatz 2 BGB) |
| Immobilienkredit | § 497a BGB gilt nicht. Kreditinstitute müssen aber nach § 18a Absatz 8b Kreditwesengesetz (KWG) Verfahren haben, um sich vor einer Zwangsvollstreckung um Nachsicht zu bemühen |
Quelle: Bundesgesetzblatt 2026 I Nr. 139, Artikel 1, 2 und 9; Bürgerliches Gesetzbuch in der ab 20.11.2026 geltenden Fassung. Stand 20.11.2026.
Die Übergangsregel nennt für ältere, unbefristete Verträge wie den Dispo einzelne neue Vorschriften, die ab sofort gelten – § 497a BGB gehört nicht dazu. Neben dem BGB verpflichtet der neue § 18a Absatz 8c KWG Kreditinstitute, Kunden in finanziellen Schwierigkeiten frühzeitig zu erkennen und an Schuldnerberatungsdienste zu verweisen. Darüber wacht die deutsche Finanzaufsicht BaFin.
Modellrechnung: Ab wann die Bank den Kredit kündigen darf
An den Hürden für eine Kündigung des gesamten Kredits ändert sich nichts. Nach § 498 BGB musst du mit mindestens zwei aufeinanderfolgenden Raten ganz oder teilweise im Rückstand sein. Der Rückstand muss bei einer Laufzeit bis drei Jahre mindestens 10 Prozent, bei längerer Laufzeit mindestens 5 Prozent des Nennbetrags erreichen. Danach braucht es eine erfolglose Zahlungsfrist von zwei Wochen. Die Tabelle rechnet das mit offenen Annahmen durch.
| Annahme (Modellfall) | Fall A | Fall B |
|---|---|---|
| Nennbetrag des Kredits | 10.000 € | 10.000 € |
| Laufzeit | 36 Monate | 60 Monate |
| Angenommene Monatsrate | 300 € | 200 € |
| Mindestrückstand nach § 498 BGB | 10 % = 1.000 € | 5 % = 500 € |
| Rückstand nach 2 / 3 / 4 ausgefallenen Raten | 600 / 900 / 1.200 € | 400 / 600 / 800 € |
| Schwelle erreicht ab | 4. ausgefallener Rate | 3. ausgefallener Rate |
Berechnung: steuerratschlag.eu nach § 498 Absatz 1 BGB. Modellfall mit gerundeten Raten, ohne Verzugszinsen und Mahnkosten; dein Vertrag kann abweichen. Stand 20.11.2026.
Erst wenn die Schwelle erreicht ist, kann die Bank die zweiwöchige Frist setzen. Bei einem Vertrag ab dem 20. November muss sie spätestens in diesem Schreiben die Nachsichtsmaßnahme anbieten, wenn eine angebracht ist. Die Zeit bis dahin ist der Spielraum, in dem du selbst das Gespräch suchen solltest.
Warum Ratenkredite in der Schuldnerberatung eine große Rolle spielen
Nach der Überschuldungsstatistik 2025 des Statistischen Bundesamts (Destatis) hatten die Ratsuchenden im Schnitt 34.650 Euro Schulden. Häufigster Auslöser waren mit 18 Prozent Erkrankung, Sucht oder Unfall, gefolgt von Arbeitslosigkeit mit rund 17 Prozent. Oft hatten sie mehrere Gläubiger zugleich.
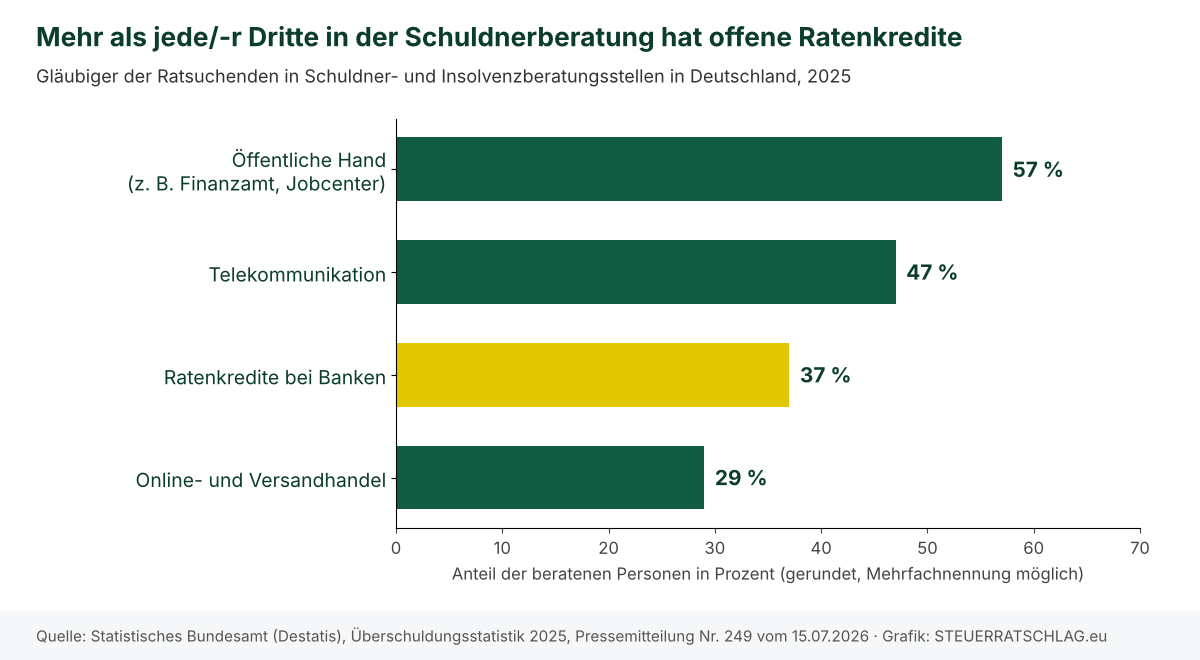
Die Zahlen erfassen nach Destatis nur Menschen, die eine Beratung aufgesucht haben, nicht alle überschuldeten Haushalte. Unter den dort genannten Gläubigergruppen liegen Ratenkredite an dritter Stelle – genau dort setzt die neue Pflicht an.
Was du tun kannst, wenn die Raten nicht mehr gehen
Melde dich früh und schriftlich bei deiner Bank, möglichst vor der zweiten offenen Rate. Schildere kurz, was sich geändert hat, und frage konkret nach Stundung oder längerer Laufzeit. Bei einem Vertrag ab dem 20. November kannst du dich dabei auf § 497a BGB berufen. Bei älteren Verträgen gibt es diese Pflicht nicht, ein Gespräch lohnt sich trotzdem.
Prüfe jedes Angebot genau. Eine längere Laufzeit senkt die Monatsrate, kann aber die Zinskosten insgesamt erhöhen. Lass dir die neuen Gesamtkosten und den effektiven Jahreszins nennen. Eine Beratung durch die Bank ist nach dem Gesetz über den Zugang zu Schuldnerberatungsdiensten ausdrücklich keine Schuldnerberatung. Unabhängige Stellen dürfen nach dessen § 3 nur Entgelte verlangen, die nicht der Gewinnerzielung dienen, und müssen vorher darauf hinweisen. Die Verbraucherzentralen nennen seriöse Schuldnerberatung „in der Regel kostenlos“.
Unser Fazit
Die Nachsichtspflicht ist kein Schuldenerlass und kein Recht auf Stundung. Sie zwingt Kreditgeber aber, vor Kündigung und Pfändung die Lage des Kunden zu prüfen und einen Weg zur Schuldnerberatung zu zeigen. Ihr Wert hängt davon ab, wie Banken „sofern angebracht“ auslegen – das wird sich erst in der Praxis und vor Gerichten zeigen. Für bestehende Ratenkredite ändert sich wenig.
Wo finde ich was?
- Bundesgesetzblatt 2026 I Nr. 139 – Wortlaut der neuen Regeln samt Übergangsvorschrift
- § 497a BGB und § 498 BGB auf gesetze-im-internet.de
- Suche nach Schuldnerberatungsstellen in deiner Nähe
- Verbraucherzentralen: Kredit, Schulden, Insolvenz
- BaFin: Beschwerden und Streitschlichtung – wenn eine Bank sich nicht an die Regeln hält
Portal-Check meine-schulden.de: Betreiber ist die Bundesarbeitsgemeinschaft Schuldnerberatung e.V., ein Fachverband der Schuldnerberatung. Die Seite wird laut eigener Angabe vom Bundesministerium der Justiz und für Verbraucherschutz finanziell gefördert. Seit wann es das Portal gibt, nennt die Seite nicht. Alternativen sind die Angebote der Verbraucherzentralen, Kommunen und Wohlfahrtsverbände. Redaktionsurteil: ★★★★☆ (4 von 5) – unabhängig, kostenlos, mit Stellensuche; ein Stern Abzug, weil das Portal nur Wegweiser ist und nicht selbst berät.
Häufige Fragen
Muss die Bank meine Raten stunden?
Nein. Sie muss „sofern angebracht“ angemessene Nachsicht walten lassen. Welche Maßnahme passt, hängt von deinen Umständen ab; einen Anspruch auf eine bestimmte Lösung gibt es nicht.
Gilt die Regel auch für meinen Kredit von 2024?
Für Ratenkredite, die vor dem 20. November 2026 bestanden, gilt grundsätzlich das bisherige Recht. Für einen schon eingeräumten Dispo gelten dagegen die neuen Dispo-Regeln, etwa das Angebot von zwölf Monatsraten nach einer Kündigung.