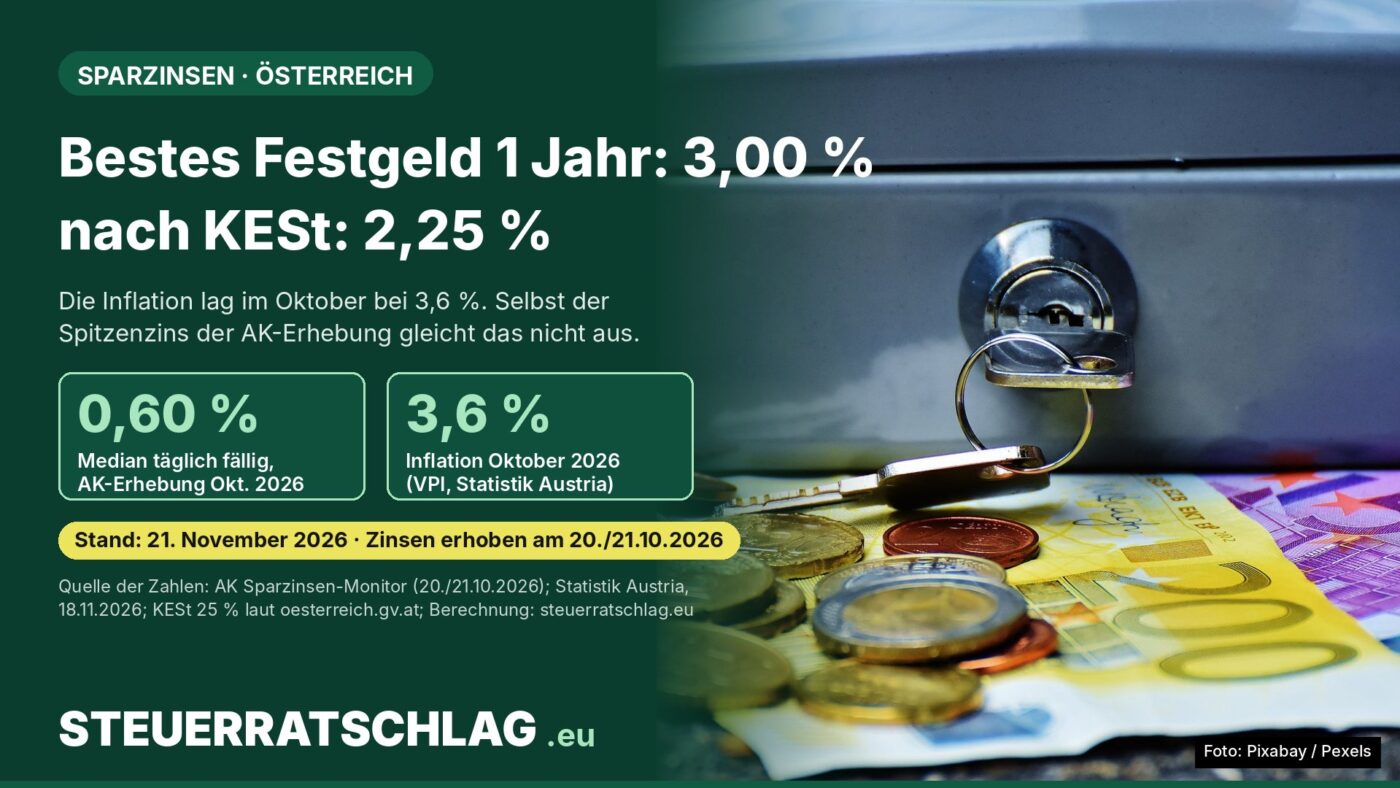
Stand: 21. November 2026 – Nach der Aktion fällt der Zins teils auf 0,50 Prozent. Bei 3,6 Prozent Inflation bleibt in Österreich selbst der höchste Fixzins der Arbeiterkammer-Erhebung nach Kapitalertragsteuer unter der Teuerung.
Der Kasten fasst die Zahlen für Sparer/-innen in Österreich zusammen. Für Konten bei deutschen oder Schweizer Banken gelten andere Steuerregeln; sie sind hier nicht berücksichtigt.
Wer in Österreich Geld auf ein Sparkonto legt, sieht in der Werbung oft Zinsen von drei Prozent und mehr. Der AK Sparzinsen-Monitor vom Oktober 2026 zeigt, wie kurz diese Zinsen gelten: Die Neukundenaktionen der erhobenen Banken laufen drei, vier oder sechs Monate. Danach zahlen dieselben Konten zwischen 0,50 und 2,30 Prozent. Die Konsumentenschützer/-innen der Arbeiterkammer sprechen von kurzfristigen Lockangeboten. Gleichzeitig ist die Teuerung hoch: Die Inflationsrate nach dem Verbraucherpreisindex (VPI) lag im Oktober 2026 bei 3,6 Prozent, wie Statistik Austria am 18. November mitgeteilt hat. Wir haben nachgerechnet, was von 10.000 Euro nach einem Jahr übrig bleibt.
Was die Arbeiterkammer erhoben hat
Die AK hat am 20. und 21. Oktober 2026 Angebote von Banken in Wien und von Onlinebanken sowie die Bundesschatz-Zinsen der Republik Österreich verglichen. Die Daten stammen aus dem AK-Bankenrechner und von den Webseiten der Anbieter. Der Median ist der mittlere Wert aller Sparprodukte im Bankenrechner: Die Hälfte der Produkte zahlt mehr, die andere Hälfte weniger.
| Sparform (Österreich) | Median | Bandbreite | Höchstwert nach 25 % KESt |
|---|---|---|---|
| Täglich fällig | 0,60 % | 0,001–3,50 % | 2,63 %* |
| 1 Jahr gebunden | 2,50 % | 1,60–3,00 % | 2,25 % |
| 3 Jahre gebunden | 2,80 % | 0,125–3,30 % | 2,48 % |
* nur während der Aktion (vier Monate). Quelle: AK Sparzinsen-Monitor, Erhebung 20./21.10.2026; KESt-Rechnung: STEUERRATSCHLAG.eu (Zins × 0,75, gerundet).
Auffällig ist der kleine Abstand zwischen einem und drei Jahren Bindung: Bei den Spitzenangeboten sind es laut AK nur 0,3 Prozentpunkte. Wer drei Jahre bindet, verzichtet also lange auf sein Geld für wenig Mehrzins.
Lockzins und Anschlusszins: der Unterschied nach drei bis sechs Monaten
Die AK hat für die täglich fälligen Konten beides erhoben: den Zins der Neukundenaktion und den Zins, den bestehende Kund/-innen bekommen. Diese Gegenüberstellung zeigt, was nach dem Ende der Aktion üblicherweise gilt.
| Bank | Aktionszins | Dauer | Zins Bestandskund/-innen |
|---|---|---|---|
| Renault Bank Direkt | 3,50 % | 4 Monate | 2,30 % |
| DADAT | 3,10 % | 3 Monate | 2,00 % |
| Santander Consumer Bank | 3,00 % | 3 Monate | 2,10 % |
| DenizBank | 3,00 % | 3 Monate | 1,80 % |
| bank99 | 3,00 % | 3 Monate | 0,50 % |
| Austrian Anadi Bank | 2,80 % | 3 Monate | 1,75 % |
| Addiko Bank | 2,70 % | 4 Monate | 0,55 % |
| Wüstenrot Bank | 2,40 % | 6 Monate | 1,00 % |
Quelle: AK Sparzinsen-Monitor, Erhebung 20./21.10.2026. Die Konditionen sind variabel und können sich seit der Erhebung geändert haben. Die Auswahl ist keine Empfehlung.
Auch die Anschlusszinsen sind oft nur auf Zeit zugesagt. Bei der Renault Bank Direkt setzen sich die 2,30 Prozent laut AK aus einem indexgebundenen Basiszins von 1,117 Prozent und einem befristeten Bonuszins von 1,183 Prozent zusammen. Bei bank99 war der Bonuszins laut AK-Übersicht bis 31. Oktober 2026 befristet, bei der DenizBank gelten die 1,80 Prozent bis 31. Dezember 2026. Bei mehreren Banken liegt der Basiszins nur bei 0,01 Prozent; fällt der Bonus weg, bleibt fast nichts.
Rechenbeispiel: 10.000 Euro für ein Jahr
Für die Grafik haben wir für jedes Angebot gerechnet: Aktionszins für die Dauer der Aktion, danach der Zins für Bestandskund/-innen bis zum Ende der zwölf Monate. Annahmen: Der Anschlusszins bleibt gleich, Zinsen werden nicht unterjährig gutgeschrieben (kein Zinseszins), die Kapitalertragsteuer beträgt 25 Prozent. Beispiel Renault Bank Direkt: 10.000 Euro × 3,50 % × 4/12 = 116,67 Euro plus 10.000 Euro × 2,30 % × 8/12 = 153,33 Euro, zusammen 270,00 Euro vor Steuer und 202,50 Euro danach.
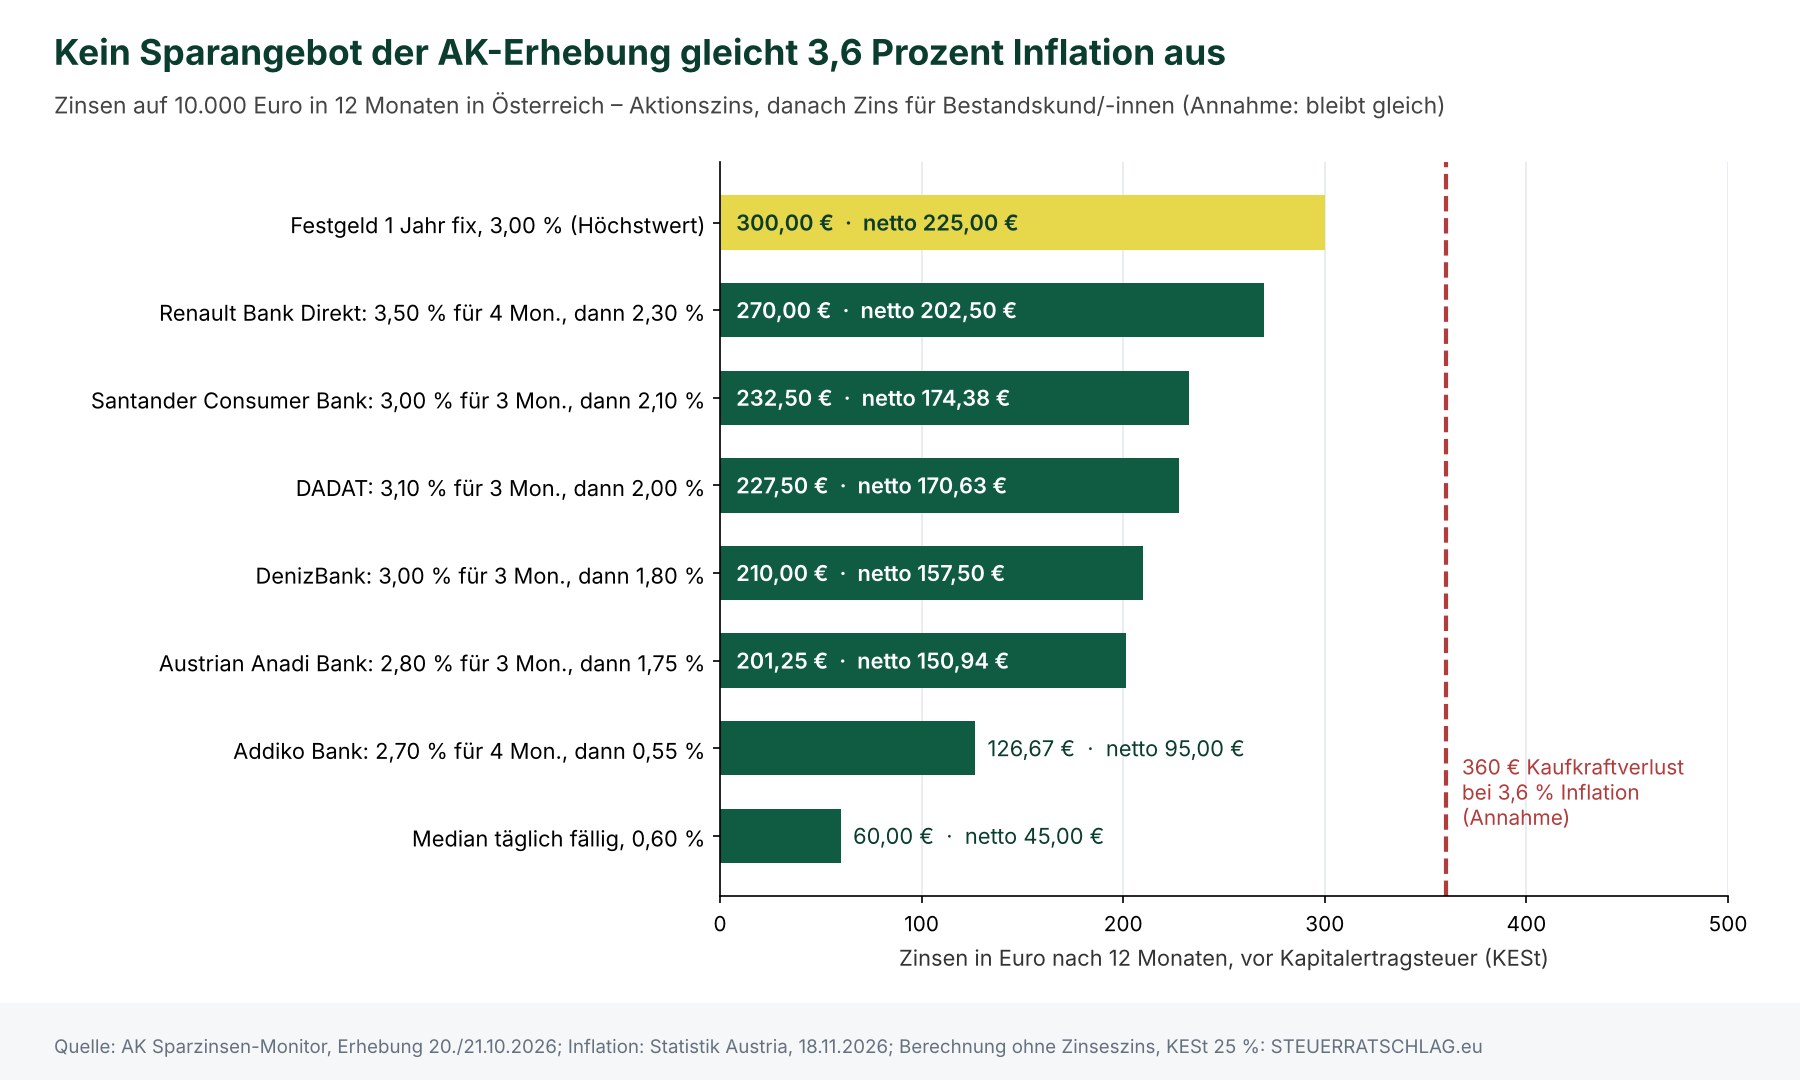
Das Ergebnis: Das beste Ein-Jahres-Festgeld der Erhebung bringt mit 300 Euro vor Steuer am meisten, gefolgt vom besten Tagesgeld-Paket mit 270 Euro. Beim Median der täglich fälligen Konten sind es 60 Euro. Läge die Inflation zwölf Monate lang bei 3,6 Prozent, verlören 10.000 Euro rund 360 Euro an Kaufkraft. Das ist eine Annahme: Wie sich die Teuerung entwickelt, weiß heute niemand.
Rechner: Aktionszins oder Festgeld?
Der Rechner vergleicht ein variabel verzinstes Sparkonto mit Aktionszins mit einem Festgeld für zwölf Monate. Er gilt für Konten bei Banken in Österreich, bei denen die Bank 25 Prozent KESt einbehält. Sie müssen dafür kein Formular ausfüllen. Die Standardwerte entsprechen dem Rechenbeispiel oben.
Sparzins-Rechner Österreich (12 Monate, KESt 25 %)
Vereinfachte Rechnung ohne Zinseszins, ohne Gewähr. Es werden keine Eingaben gespeichert oder übertragen. Der Rechner ersetzt keine Anlage- oder Steuerberatung.
Ein negatives reales Ergebnis heißt: Das Geld kauft nach einem Jahr trotz Zinsen weniger als vorher. Wer den Rechner mit eigenen Werten füttert, sollte die aktuellen Konditionen direkt bei der Bank nachsehen.
Kapitalertragsteuer: 25 Prozent bei Banken, 27,5 Prozent beim Bundesschatz
Zinsen aus Sparbüchern und Konten bei Kreditinstituten unterliegen in Österreich einer Kapitalertragsteuer von 25 Prozent, für alle anderen Einkünfte aus Kapitalvermögen gilt ein Satz von 27,5 Prozent. Ist eine inländische Bank beteiligt, behält sie die Steuer in der Regel direkt ein. Fehlt eine inländische auszahlende Stelle, etwa bei Zinsen einer ausländischen Bank, müssen Sie die Einkünfte laut Bundesministerium für Finanzen (BMF) selbst in der Steuererklärung angeben.
Beim Bundesschatz leihen Sparer/-innen der Republik Österreich Geld. Laut AK-Erhebung zahlte er im Oktober 2,85 Prozent für zwölf Monate; auf diese Zinsen fallen nach Angaben der AK 27,5 Prozent KESt an. Nach Steuer bleiben damit rund 2,07 Prozent, gegenüber 2,25 Prozent beim besten Ein-Jahres-Festgeld einer Bank.
Einlagensicherung: bis 100.000 Euro je Bank
Guthaben auf Giro-, Spar- und Festgeldkonten sind nach Angaben der Einlagensicherung AUSTRIA bis zu 100.000 Euro je Einleger/-in und Bank geschützt, in bestimmten Sonderfällen bis 500.000 Euro. Wer mehr anlegen will, kann das Geld auf mehrere Banken verteilen. Welcher Sicherungseinrichtung eine Bank angehört, sollten Sie vor der Kontoeröffnung bei der Bank erfragen.
Kleingedrucktes beim Festgeld
Ein Festgeld bindet das Geld für die gesamte Laufzeit. Was bei vorzeitiger Auflösung passiert, regelt jede Bank selbst. Bei der DADAT etwa gilt laut den Konditionen auf der Anbieterseite dann für die ganze Laufzeit nur noch ein Zins von 0,01 Prozent; das dortige Festgeld steht außerdem nur bestehenden Privatkund/-innen offen. Die AK rät, einen Notgroschen auf einem jederzeit verfügbaren Konto zu lassen und nur Geld zu binden, das sicher nicht gebraucht wird.
Portal-Check: AK-Bankenrechner und Bundesschatz.at
AK-Bankenrechner (bankenrechner.at): Betreiberin ist die Bundesarbeitskammer in Wien, also die gesetzliche Interessenvertretung der Arbeitnehmer/-innen. Finanziert wird die Arbeiterkammer über die Kammerumlage ihrer Mitglieder: 0,5 Prozent der Beitragsgrundlage, laut AK 2026 höchstens rund 21 Euro netto im Monat. Seit wann es den Rechner gibt, nennt die Seite nicht. Redaktionsurteil: ★★★★☆ (4 von 5). Pluspunkte sind der unabhängige Betreiber, die Angabe von Zinsen für Bestandskund/-innen und Mindestbeträgen sowie der Median als Vergleichswert. Einen Stern Abzug gibt es, weil die Erhebung vor allem Wiener und Onlinebanken erfasst und Ergebnisse erst nach Eingabe im Formular erscheinen.
Bundesschatz.at (bundesschatz.at): Ein Produkt der Österreichischen Bundesfinanzierungsagentur (OeBFA) im Auftrag der Republik Österreich. Der Bund nimmt damit Geld bei Privatpersonen auf; Gebühren verlangt er nach eigenen Angaben nicht, die Anlage ist ab 100 Euro möglich. Ein Startdatum nennt die Seite nicht. Redaktionsurteil: ★★★★☆ (4 von 5). Für den Bundesschatz sprechen die Republik als Schuldnerin und die fixen Zinsen ohne Kosten. Abzug gibt es, weil der höhere Steuersatz von 27,5 Prozent den Ertrag nach Steuer unter die besten Bankangebote drückt. Alternativen sind Festgelder bei Banken; private Vergleichsportale bieten ebenfalls Übersichten.
Unser Fazit
Hohe Aktionszinsen sind in Österreich vor allem eine Einladung zum Kontowechsel, keine Dauerverzinsung. Wer sein Geld ein Jahr lang nicht braucht, kam im Rechenbeispiel auf Basis der AK-Erhebung mit einem Festgeld zu 3,00 Prozent weiter als mit dem besten Aktionskonto. Gegen eine Inflation von 3,6 Prozent half im Oktober aber keines der erhobenen Angebote. Wer Aktionen nutzt, sollte sich das Ende der Aktion im Kalender notieren und dann neu vergleichen.
Wo finde ich was?
- Aktuelle Sparzinsen vergleichen: AK-Bankenrechner Sparen der Arbeiterkammern
- Die Erhebung im Detail: AK Sparzinsen-Monitor Oktober 2026 (PDF)
- Steuersätze auf Zinsen: oesterreich.gv.at, Stichwort Kapitalertragsteuer und BMF zu Einkünften aus Kapitalvermögen
- Sicherung von Spareinlagen: Einlagensicherung AUSTRIA
- Sparen beim Bund: Bundesschatz.at
- Inflation: Statistik Austria, Verbraucherpreisindex Oktober 2026 (PDF)
Wie Österreichs Haushalte ihr Geld insgesamt anlegen, zeigt unser Beitrag zum Finanzvermögen in Österreich.
Häufige Fragen
Wie lange gelten die hohen Aktionszinsen?
In der AK-Erhebung vom Oktober 2026 drei, vier oder sechs Monate. Danach gilt der Zins für Bestandskund/-innen, der bei den erhobenen Banken zwischen 0,50 und 2,30 Prozent lag.
Muss ich Sparzinsen in Österreich selbst versteuern?
Bei einer österreichischen Bank in der Regel nicht: Sie behält 25 Prozent KESt ein. Bei Zinsen ohne inländische auszahlende Stelle, etwa von einer ausländischen Bank, müssen Sie die Einkünfte in der Steuererklärung angeben.
Lohnt sich ein Festgeld über drei Jahre?
Bei den Spitzenangeboten bringt es laut AK nur 0,3 Prozentpunkte mehr als ein Jahr Bindung (3,30 statt 3,00 Prozent). Dafür ist das Geld drei Jahre gebunden, und eine vorzeitige Auflösung kann den Zins stark kürzen.