Rund 276.000 versicherte Wildunfälle mit Pkw zählten die deutschen Autoversicherer 2025 – fast so viele wie im Vorjahr, aber deutlich teurer. Was Teil- und Vollkasko zahlen, wann du leer ausgehst und was du vor dem Kündigungstermin 30. November prüfen kannst. Stand: 28. Oktober 2026.
Nach Angaben des Gesamtverbands der Deutschen Versicherungswirtschaft (GDV) passieren vor allem im April und Mai, aber auch im Oktober und November überdurchschnittlich viele Wildunfälle; rein rechnerisch kracht es in Deutschland fast alle zwei Minuten, mehr als 750-mal am Tag. Im Herbst verlagert sich der Berufsverkehr laut GDV zudem in die dunkleren Abendstunden. Neu an der am 26. Oktober 2026 veröffentlichten Bilanz des Verbands ist vor allem die Kostenseite: Die Zahl der Unfälle blieb nahezu konstant, die Reparaturen wurden teurer. Für Autofahrende stellt sich damit vor allem eine Frage an den eigenen Vertrag: Zahlt er, wenn ein Reh in die Motorhaube springt?
Mehr Geld je Unfall, nicht mehr Unfälle
Nach den Zahlen des GDV stiegen die Pkw-Schäden durch Wildunfälle 2025 auf mehr als 1,2 Milliarden Euro. Die Zahl der versicherten Fälle lag mit rund 276.000 fast auf Vorjahresniveau. Im Durchschnitt kostete die Reparatur rund 4.400 Euro und damit 300 Euro mehr als 2024. Die stellvertretende GDV-Hauptgeschäftsführerin Anja Käfer-Rohrbach begründet das mit Preisen für Karosserieteile und Stundensätzen der Werkstätten, die stärker steigen als die allgemeine Inflation. Eine eigene Untersuchung des Verbands vom 12. Oktober 2026 kommt zu dem Ergebnis, dass Ersatzteile seit 2016 im Schnitt um mehr als 80 Prozent teurer geworden sind.
| Kennzahl (Pkw, Deutschland) | 2021 | 2024 | 2025 |
|---|---|---|---|
| Versicherte Wildunfälle | – | 276.000 | rund 276.000 |
| Schadenaufwand | – | rund 1,1 Mrd. € | über 1,2 Mrd. € |
| Durchschnitt je Unfall | 3.300 € | 4.150 € | rund 4.400 € |
Quelle: GDV-Medieninformation vom 26.10.2026 (2025); GDV-Verbraucherportal dieversicherer.de, 07.04.2026 (2021, 2024). Werte gerundet; „–“ = nicht ausgewiesen.
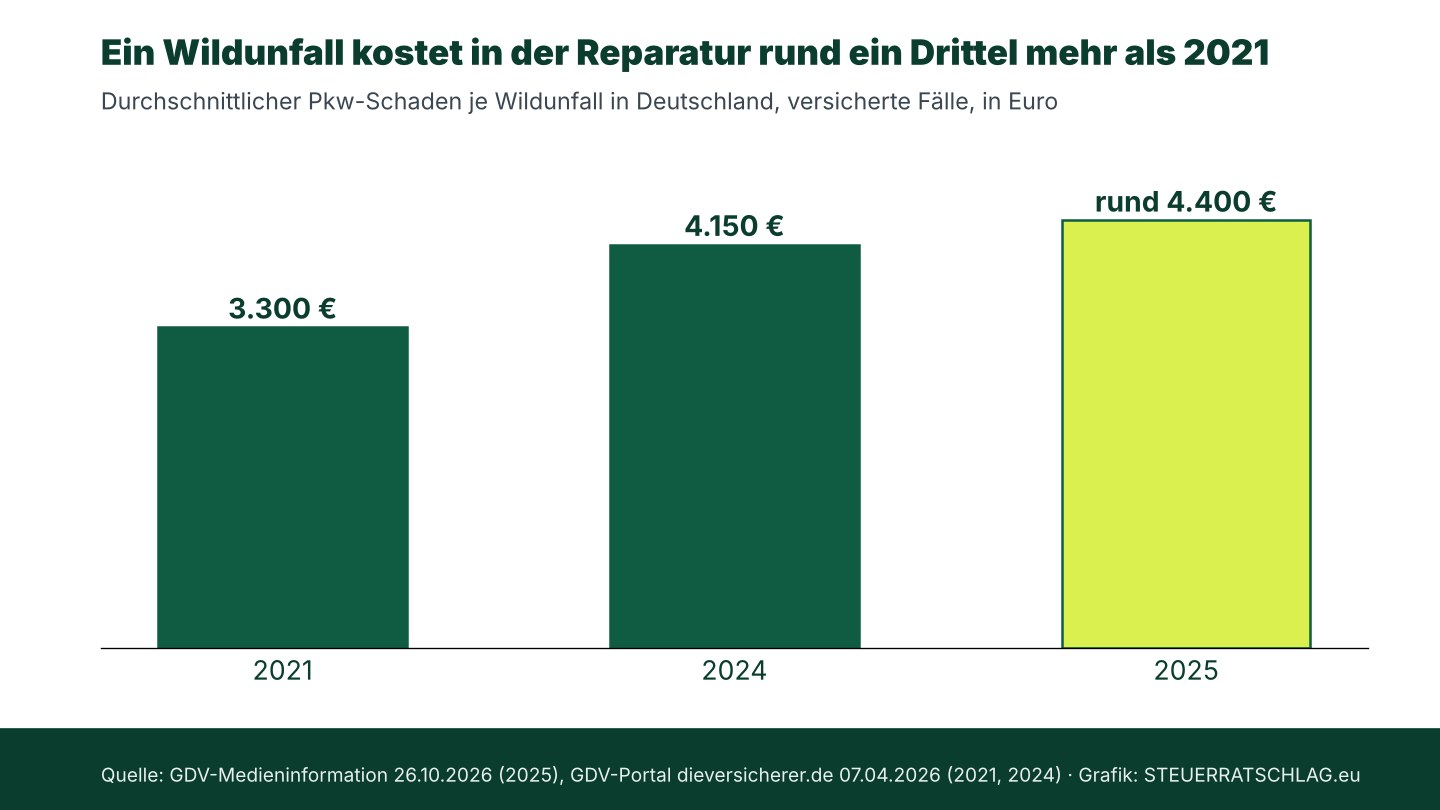
Die Werte für 2024 weichen leicht voneinander ab, weil beide Quellen runden: Das GDV-Portal nannte im April 4.150 Euro, die neue Mitteilung ein Plus von 300 Euro auf rund 4.400 Euro. Erfasst sind nur Fälle, die Versicherer regulieren.
Welche Versicherung zahlt was
Den Schaden am eigenen Auto ersetzt laut GDV die Teil- oder Vollkasko, vorausgesetzt, es handelt sich um Haarwild. Was Haarwild ist, regelt § 2 Bundesjagdgesetz fest – darunter Reh-, Rot-, Dam- und Schwarzwild, Feldhase, Fuchs, Dachs und Wolf. Vögel zählen nicht zum Haarwild, Haus- und Nutztiere wie Hunde, Kühe oder Pferde ebenfalls nicht. Nach Angaben des GDV haben einige Versicherer den Schutz inzwischen auf weitere Tierarten oder Tiere aller Art erweitert; das Verbraucherportal des Verbands unterscheidet drei Stufen: nur Haarwild, Haarwild plus Nutztiere und Tiere aller Art.
| Situation | Nur Kfz-Haftpflicht | Teilkasko | Vollkasko |
|---|---|---|---|
| Zusammenstoß mit Reh oder Wildschwein, Schaden am eigenen Auto | zahlt nicht | zahlt (abzüglich vereinbarter Selbstbeteiligung) | zahlt (abzüglich vereinbarter Selbstbeteiligung) |
| Zusammenstoß mit Vogel, Kuh, Pferd oder Hund | zahlt nicht | nur bei erweitertem Tarif (z. B. Tiere aller Art) | je nach Vertrag |
| Ausweichen ohne Berührung, Auto im Graben | zahlt nicht | nur mit Nachweis des Haarwilds | je nach Vertrag |
| Folgen für den Schadenfreiheitsrabatt | – | keine (keine Schadenfreiheitsklassen) | Wildunfall laut GDV ohne Rückstufung |
Quelle: GDV, 26.10.2026; dieversicherer.de, 07.04.2026; maßgeblich sind die Bedingungen des eigenen Vertrags.
Heikel ist das Ausweichmanöver. Der GDV rät davon ab, weil ein Aufprall auf einen Baum oder ein anderes Fahrzeug meist gefährlicher ist als der Zusammenstoß mit dem Tier. Versicherungsrechtlich gilt: Wer ohne Berührung im Graben landet, muss nach Angaben von dieversicherer.de belegen können, dass tatsächlich Haarwild die Ursache war, etwa durch Zeugen oder frische Wildspuren. Dann kann ein Anspruch auf Ersatz von Rettungskosten nach § 90 Versicherungsvertragsgesetz (VVG) in Betracht kommen. Ersetzt werden solche Aufwendungen, soweit man sie den Umständen nach für geboten halten durfte; darf der Versicherer seine Leistung kürzen, kann er auch diesen Ersatz kürzen (§ 83 VVG).
Rechenbeispiel: Was am Ende bei dir hängen bleibt
Angenommen, dein Auto hat nach einem Zusammenstoß mit einem Reh einen Reparaturschaden in Höhe des GDV-Durchschnitts von rund 4.400 Euro. Annahme zur Selbstbeteiligung in der Teilkasko: 150 Euro (der Wert ist frei gewählt, er steht in deinem Versicherungsschein).
| Vertrag | Versicherer zahlt | Du zahlst selbst |
|---|---|---|
| Nur Kfz-Haftpflicht | 0 € | 4.400 € |
| Teilkasko mit 150 € Selbstbeteiligung | 4.250 € | 150 € |
| Teilkasko ohne Selbstbeteiligung | 4.400 € | 0 € |
Modellrechnung, Berechnung: STEUERRATSCHLAG.eu. Annahmen: Haarwild, Leistungspflicht unstreitig, keine Kürzung; Beitragsunterschiede zwischen den Verträgen nicht berücksichtigt.
Das Beispiel zeigt nur die Schadenseite. Ob sich Kasko lohnt, hängt zusätzlich vom Beitrag, vom Fahrzeugwert und davon ab, wie viel Risiko du selbst tragen kannst.
Nach dem Unfall: die richtige Reihenfolge
Nach einem Verkehrsunfall gilt in Deutschland zuerst § 34 Straßenverkehrs-Ordnung: anhalten und die Unfallstelle sichern. Der GDV empfiehlt Warnblinklicht und Warndreieck, danach die Polizei zu rufen. Verletzte oder tote Tiere solltest du nicht anfassen; das Bergen ist Aufgabe der zuständigen Försterin oder des Försters bzw. der Jagdpächterin oder des Jagdpächters. Für die Regulierung helfen Fotos von Unfallort, Tier und Auto sowie eine Wildunfallbescheinigung. Den Versicherer solltest du laut GDV früh informieren – in jedem Fall, bevor das Auto repariert, verschrottet oder verkauft wird.
Was das für den Wechsel bis 30. November bedeutet
Wer ohnehin über einen neuen Kfz-Vertrag nachdenkt, kann den Tierschutz in die Prüfung aufnehmen. Bei Verträgen, deren Versicherungsjahr am 1. Januar beginnt, muss die Kündigung laut Verbraucherzentrale bis zum 30. November beim Versicherer sein; die Frist beträgt in der Regel einen Monat. Beginnt das Versicherungsjahr mit dem Anmeldetag des Autos, gilt ein anderer Termin. Hintergründe zu den Typklassen 2027 stehen in unserem Beitrag zum Wechselstichtag, zu Sturmschäden am Auto in unserem Überblick nach Sturmtief „Luise“.
Zwei Punkte im Bedingungswerk geben Aufschluss: Welche Tiere sind versichert – nur Haarwild, auch Nutztiere oder Tiere aller Art? Und wie hoch ist die Selbstbeteiligung in Teil- und Vollkasko?
Unser Fazit
Die Zahl der Wildunfälle in Deutschland ist stabil, ihr Preis nicht: Mit rund 4.400 Euro je Fall ist die durchschnittliche Reparatur 2025 so teuer wie in keinem der hier ausgewiesenen Jahre. Halter/-innen mit reiner Haftpflicht tragen ein Risiko in dieser Größenordnung selbst. Wer Kasko hat, sollte wissen, ob sein Vertrag nur Haarwild abdeckt. Eine allgemeine Empfehlung für einen bestimmten Tarif oder Anbieter lässt sich daraus nicht ableiten – maßgeblich sind Beitrag, Fahrzeugwert und Bedingungen im Einzelfall.
Für die Schadenmeldung selbst ist immer der eigene Versicherer zuständig. Wer mit der Regulierung nicht einverstanden ist, kann sich zunächst beim Versicherer beschweren und danach an den Versicherungsombudsmann wenden.
Häufige Fragen
Steigt mein Beitrag nach einem Wildunfall?
Nicht über den Schadenfreiheitsrabatt: Laut GDV wirkt sich ein Wildunfall darauf nicht aus. In der Teilkasko gibt es keine Schadenfreiheitsklassen. Unabhängig davon können Versicherer ihre Beiträge allgemein anpassen.
Zahlt die Versicherung bei einem Zusammenstoß mit einem Vogel?
In Verträgen, die nur Haarwild abdecken, in der Regel nicht, denn Vögel zählen nach § 2 Bundesjagdgesetz nicht zum Haarwild. Ob dein Tarif weitere Tiere oder Tiere aller Art einschließt, steht in deinen Bedingungen.
Brauche ich die Polizei, wenn das Tier weggelaufen ist?
Der GDV rät, die Polizei zu verständigen und sich eine Wildunfallbescheinigung ausstellen zu lassen. Sie erleichtert den Nachweis gegenüber dem Versicherer, gerade wenn kein Tier mehr vor Ort ist.