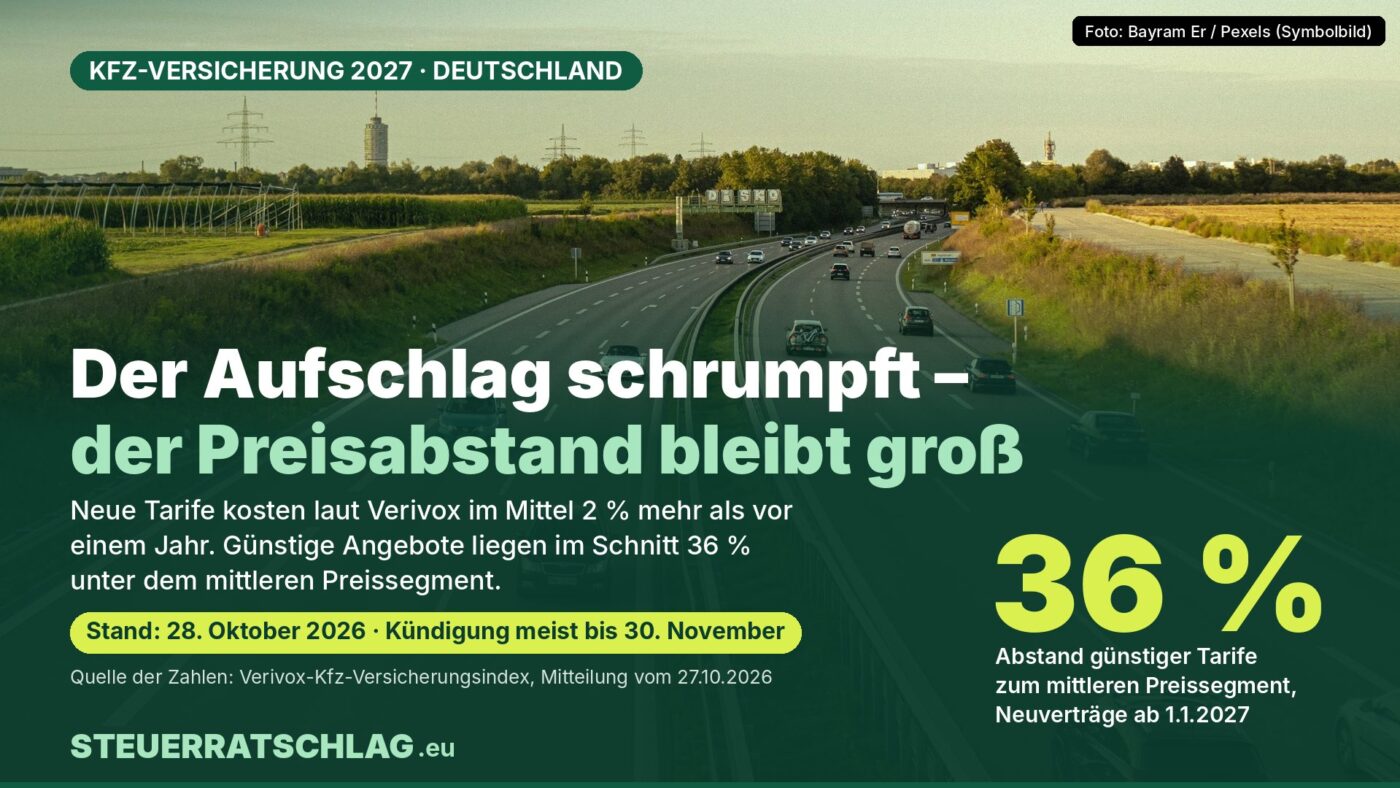
Stand: 28. Oktober 2026 – Der Abstand zwischen günstigen und mittleren Angeboten liegt laut Verivox bei 36 Prozent, seit Oktober 2022 hat sich Kfz-Schutz im Schnitt um 51 Prozent verteuert. Für die meisten Verträge in Deutschland läuft die Kündigungsfrist am 30. November ab.
Nach Jahren mit kräftigen Aufschlägen flacht der Preisanstieg in der deutschen Kfz-Versicherung ab – zumindest bei den Tarifen, die Autofahrer/-innen beim Wechsel angeboten bekommen. Das Vergleichsportal Verivox hat am 27. Oktober 2026 seinen Kfz-Versicherungsindex für Verträge ab 1. Januar 2027 veröffentlicht. Danach liegen die neuen Tarife im Mittel nur 2 Prozent über dem Vorjahr, im günstigen Segment sogar darunter. Für die Wechselentscheidung wichtiger ist aber der Abstand zwischen günstigen und mittleren Angeboten.
Was der Verivox-Index zeigt
Nach Angaben des Anbieters liegen die Preise über alle Versicherungsarten hinweg 2 Prozent über dem Niveau von Oktober 2025. Die Kfz-Haftpflichtversicherung ist im Mittel 3 Prozent teurer, Vollkasko-Policen 2 Prozent, bei der Teilkasko stagnieren die Preise. Im günstigen Preissegment sind die Angebote über alle Sparten 2 Prozent billiger als vor einem Jahr, Teilkasko und Haftpflicht jeweils 1 Prozent.
Grundlage sind anonymisierte Beitragsberechnungen von Nutzer/-innen des Portals vom 1. bis 20. Oktober, ausgewertet mit einem statistischen Modell, das Verivox mit dem Statistiker Prof. Wolfgang Bischof von der Technischen Hochschule Augsburg entwickelt hat. Der Index bildet damit Preise für Wechselwillige ab, nicht die Beiträge laufender Verträge.
| Sparte | Alle Tarife (Mittel) zum Vorjahr | Günstiges Segment zum Vorjahr | Abstand günstig zu mittlerem Segment |
|---|---|---|---|
| Gesamt | +2 % | −2 % | 36 % |
| Kfz-Haftpflicht | +3 % | −1 % | 39 % |
| Vollkasko | +2 % | −2 % | 35 % |
| Teilkasko | ±0 % | −1 % | 35 % |
Quelle: Verivox-Kfz-Versicherungsindex, Mitteilung vom 27.10.2026; Tarife für Neuverträge ab 1.1.2027 gegenüber Oktober 2025. Angaben des Anbieters.
Wie Verivox die Preissegmente genau abgrenzt, geht aus der Mitteilung nicht hervor.
Warum der Aufschlag kleiner wird – und was teuer bleibt
Verivox überschreibt die Mitteilung mit „Preiskampf ist zurück“. Aljoscha Ziller, Geschäftsführer der Verivox Versicherungsvergleich GmbH, sieht darin aber noch keine dauerhafte Preiswende: Ersatzteile und Reparaturen würden weiter teurer, zudem hätten den Versicherern im Vorjahr wenige Elementarschäden geholfen. Im Vergleich zu Oktober 2022 ist der Schutz für das Auto nach dem Index im Schnitt 51 Prozent teurer. Ein Jahr zuvor hatte Verivox für das günstige Segment noch plus 7 Prozent gemeldet (damals Berechnungen vom 1. bis 10. Oktober).
Die amtliche Statistik zeigt den längeren Trend mit anderer Methode: Nach Angaben des Statistischen Bundesamts (Destatis) stiegen die Preise für Kfz-Versicherungen von 2020 bis 2025 um 63,0 Prozent, die Verbraucherpreise insgesamt um 21,9 Prozent. Im März 2026 lag die Kfz-Versicherung 1,4 Prozent über dem Vorjahresmonat.
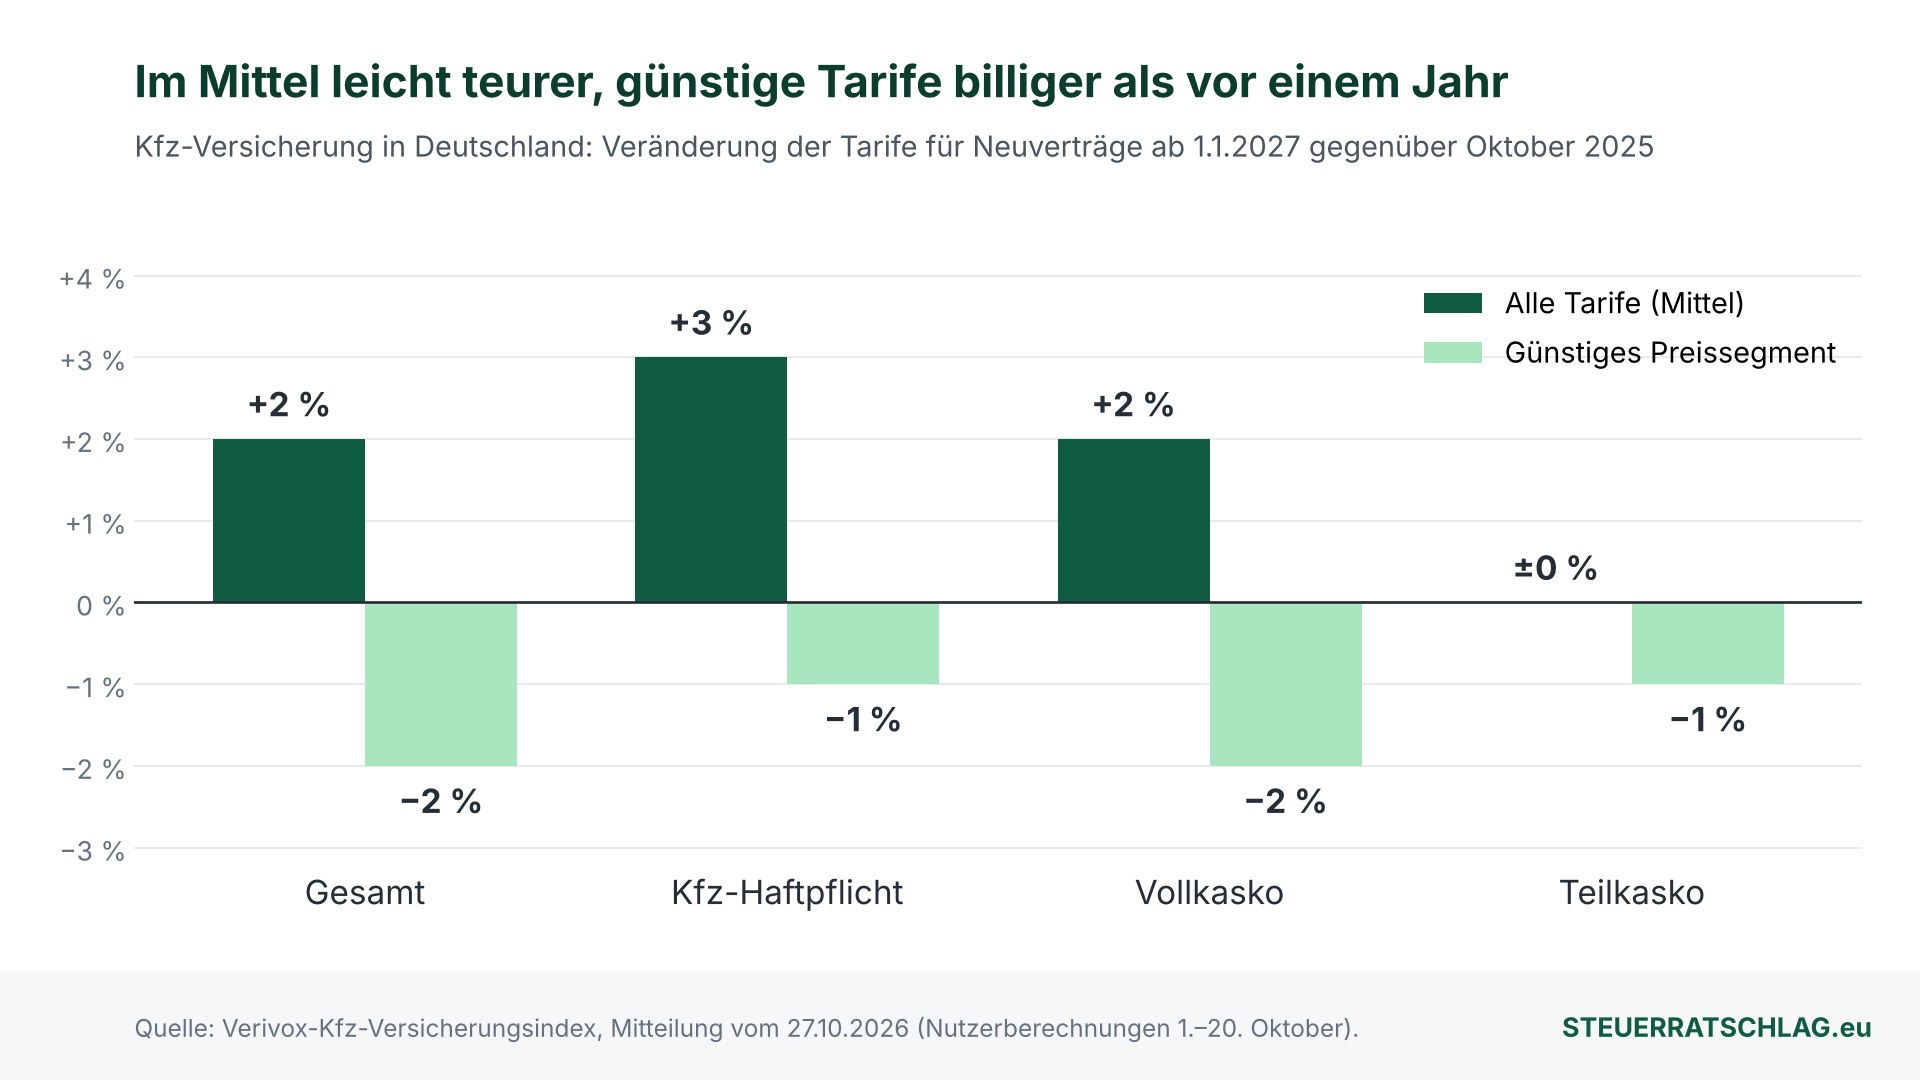
Die Grafik zeigt: Während der Mittelwert leicht steigt, sind die Angebote im günstigen Segment billiger geworden. Ob sich daraus für den eigenen Vertrag ein Vorteil ergibt, zeigt nur ein Vergleich mit gleichwertigen Leistungen.
Rechenbeispiel: Was 36 Prozent Abstand bedeuten können
Eine Modellrechnung mit offenen Annahmen, keine Prognose für einen einzelnen Vertrag: Angenommen, eine Autofahrerin zahlt 2026 für Haftpflicht und Vollkasko 700 Euro. Steigt ihr Beitrag wie der Index-Mittelwert um 2 Prozent, wären es 714 Euro – und angenommen, dieser Betrag entspricht dem mittleren Preissegment. Ein Angebot, das 36 Prozent darunter liegt, käme auf rund 457 Euro – rechnerisch etwa 257 Euro weniger im Jahr.
Ob das im Einzelfall erreichbar ist, hängt von Fahrzeug, Wohnort, Alter, Fahrleistung und Schadenfreiheitsklasse ab – und ein günstiger Tarif lohnt nur, wenn die Leistungen passen. Die Verbraucherzentrale rät unter anderem, Deckungssummen in der Haftpflicht von 50 oder 100 Millionen Euro zu prüfen und Bedingungen wie Kilometergrenzen genau zu lesen.
Fristen: 30. November und Sonderkündigung
Bei den meisten Verträgen beginnt das Versicherungsjahr am 1. Januar; die Kündigung muss dann nach Angaben der Verbraucherzentrale bis 30. November beim Versicherer eingegangen sein. Läuft ein Vertrag ab dem Zulassungsdatum, gilt ein anderer Stichtag. Erhöht der Versicherer den Beitrag, ohne den Schutz zu verbessern, können Versicherte nach § 40 Versicherungsvertragsgesetz (VVG) innerhalb eines Monats nach Zugang der Mitteilung kündigen. Der Versicherer muss auf dieses Recht hinweisen. Mehr zu Typklassen 2027 und Fristen steht in unserem Beitrag zum Kfz-Wechselstichtag zusammengestellt.
Portal-Check: Wo vergleichen?
Verivox (Kfz-Vergleich) – privates Vergleichsportal, im Versicherungsbereich laut Mitteilung die Verivox Versicherungsvergleich GmbH; das Gründungsjahr konnten wir nicht an einer Primärquelle prüfen. Wovon es lebt: Vergleichsportale erhalten nach Angaben der Verbraucherzentrale oft eine Provision je vermitteltem Vertrag (eigene Verivox-Angaben dazu waren nicht abrufbar); für Nutzer/-innen meist kostenlos. Redaktionsurteil: ★★★☆☆ (3 von 5) – kostenlos und schnell, aber provisionsfinanziert, und nicht jeder Versicherer ist zwingend gelistet.
Kfz-Versicherungsvergleich der Stiftung Warentest – Angebot der Stiftung Warentest auf test.de. Wovon es lebt: Verkauf der Ergebnisse (4,90 Euro je Abruf oder Flatrate), nach eigenen Angaben keine Provisionen von Versicherern. Umfasst laut test.de 157 Tarife von 66 Versicherern. Redaktionsurteil: ★★★★☆ (4 von 5) – unabhängig und provisionsfrei, aber kostenpflichtig.
Alternativen: beim eigenen Versicherer nach einem anderen Tarif fragen, Direktversicherer abfragen, die nicht auf Portalen stehen, oder einen Vermittler nutzen. Kriterien: Kosten, Unabhängigkeit, Marktabdeckung.
Die Sterne sind ein Redaktionsurteil, keine Empfehlung für einen Tarif oder Anbieter.
Unser Fazit
Der Preisdruck in der Kfz-Versicherung lässt nach, verschwindet aber nicht: Die Kosten für Reparaturen steigen weiter, und gegenüber 2022 ist der Schutz um rund die Hälfte teurer. Für Versicherte zählt in diesem Herbst weniger der kleine Durchschnittsaufschlag als die große Spanne zwischen den Angeboten. Wer die Beitragsrechnung für 2027 erhält, kann sie bis zur Frist gegen gleichwertige Angebote prüfen – eine Garantie für Ersparnis ist das nicht.
Wo finde ich was?
- Sonderkündigung bei Beitragserhöhung: § 40 VVG bei gesetze-im-internet.de (Bundesministerium der Justiz)
- Beschwerde über einen Versicherer: Verbraucherseite der deutschen Finanzaufsicht BaFin
- Streit mit dem Versicherer ohne Gericht: Versicherungsombudsmann, anerkannte, für Verbraucher/-innen kostenfreie Schlichtungsstelle
Häufige Fragen
Steigt mein Beitrag 2027 um 2 Prozent?
Nicht unbedingt. Der Verivox-Index misst Tarife für Neuverträge. Der Beitrag eines laufenden Vertrags hängt vom eigenen Versicherer, von Typ- und Regionalklasse sowie von der Schadenfreiheitsklasse ab.
Was passiert beim Wechsel mit meiner Schadenfreiheitsklasse?
Der bisherige Versicherer meldet Schadenfreiheitsklasse und Schadenverlauf an den neuen. Die Verbraucherzentrale rät, sich die gemeldete Klasse schriftlich bestätigen zu lassen. Ein vereinbarter Rabattschutz gilt meist nur beim bisherigen Versicherer; nach einem selbst verschuldeten Schaden kann der neue Versicherer stärker zurückstufen.