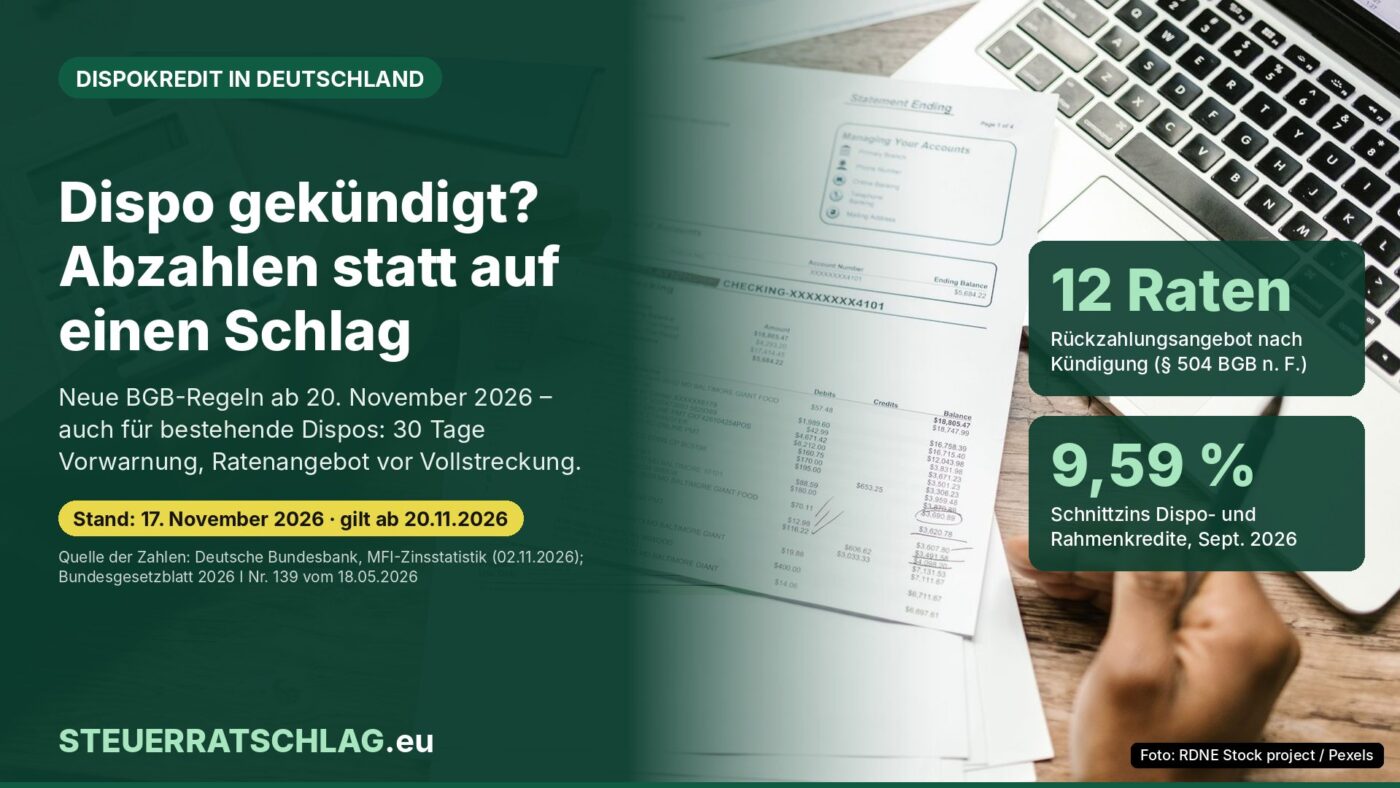
Stand: 17. November 2026 – Das neue Verbraucherkreditrecht stärkt Kontoinhaber/-innen beim Überziehungskredit: 30 Tage Vorwarnung, Widerrufsrecht bei neuen Verträgen, Ratenangebot vor jeder Zwangsvollstreckung. Teile davon greifen auch bei bestehenden Dispos.
Der Dispositionskredit, kurz Dispo, ist für viele Haushalte der bequemste und zugleich einer der teuersten Kredite. Bislang galten für diese Form der Überziehung nur wenige Schutzregeln. Ab Freitag, dem 20. November 2026, ändert sich das in Deutschland deutlich. Dann tritt das Gesetz zur Umsetzung der EU-Verbraucherkreditrichtlinie in Kraft, und mit ihm ein neuer Paragraf 504 im Bürgerlichen Gesetzbuch (BGB).
Was sich beim Dispo ab dem 20. November ändert
Grundlage ist das Gesetz zur Umsetzung der Richtlinie (EU) 2023/2225 über Verbraucherkreditverträge vom 12. Mai 2026, verkündet am 18. Mai 2026 im Bundesgesetzblatt (BGBl. 2026 I Nr. 139). Nach seinem Artikel 16 tritt es im Wesentlichen am 20. November 2026 in Kraft. Für den Dispo bringt es vier Neuerungen.
Vorwarnung bei Kündigung: Kündigt die Bank den Dispo ganz oder kürzt sie ihn, muss sie dich nach dem neuen § 504 Absatz 2 BGB mindestens 30 Tage vor dem Wirksamwerden über das Ende oder die Kürzung informieren. Ratenangebot vor Vollstreckung: Hast du den gekündigten Rahmen genutzt, muss die Bank dir vor der Einleitung einer Zwangsvollstreckung anbieten, den Betrag ohne zusätzliche Kosten zum vereinbarten Dispo-Sollzins in zwölf gleichen Monatsraten zurückzuzahlen. Schneller zurückzahlen darfst du weiterhin.
Zwei Monate Kündigungsfrist: Nach § 499 Absatz 1 BGB ist ein vereinbartes Kündigungsrecht der Bank unwirksam, wenn die Kündigungsfrist zwei Monate unterschreitet. Für den Dispo war diese Regel bisher ausdrücklich ausgeschlossen (§ 504 Absatz 1 Satz 4 BGB in der bis 19. November geltenden Fassung). Das Umsetzungsgesetz streicht diesen Satz. Das deutsche Bundesministerium der Justiz und für Verbraucherschutz (BMJV) fasst es in seinen Antworten auf häufige Fragen so zusammen: Der Dispo könne „nicht mehr mit unmittelbarer Wirkung gekündigt werden“, es gelte eine Kündigungsfrist von mindestens zwei Monaten.
Widerrufsrecht: Bisher bestand bei vielen Dispo-Vereinbarungen kein Widerrufsrecht. Der neue § 495 BGB nimmt nur noch die geduldete Überziehung davon aus. Für ab dem 20. November geschlossene Dispo-Verträge gilt damit das Widerrufsrecht nach § 355 BGB; die Widerrufsfrist beträgt dort 14 Tage. Zusätzlich muss die Bank dich nach dem geänderten § 504 Absatz 1 BGB mindestens einmal im Monat über deinen Dispo unterrichten – mit Angaben wie Saldo, Sollzins und Kosten nach Artikel 247 § 16 des Einführungsgesetzes zum BGB.
Gilt das auch für meinen bestehenden Dispo?
Teilweise. Nach der Übergangsvorschrift (neuer Artikel 229 § 71 des Einführungsgesetzes zum BGB) gilt für Verträge, die vor dem 20. November 2026 bestanden, grundsätzlich altes Recht. Beim Dispo zählt der Tag, an dem dir der Rahmen eingeräumt wurde.
Für unbefristete Verträge macht Absatz 2 der Vorschrift aber ausdrücklich Ausnahmen. Ab dem 20. November gelten danach auch für bestehende Dispos unter anderem die neuen §§ 504, 504a und 505 Absatz 1 und 2 BGB. Die 30-Tage-Vorwarnung, das Zwölf-Raten-Angebot und die monatliche Unterrichtung greifen also auch bei Konten, die schon lange laufen. Das Widerrufsrecht nach § 495 BGB steht nicht in dieser Liste – es betrifft nur neue Verträge. Ob die Zweimonatsfrist auch für Kündigungsklauseln in Altverträgen gilt, lässt sich dem Wortlaut der Übergangsvorschrift nicht eindeutig entnehmen; das BMJV unterscheidet in seinen Antworten nicht danach.
Was für die geduldete Überziehung gilt
Rutscht das Konto ohne vereinbarten Rahmen ins Minus oder über den Dispo hinaus, spricht das Gesetz von geduldeter Überziehung. Der neu gefasste § 505 BGB verlangt, dass die Bank deine Kreditwürdigkeit prüft, bevor sie ein Entgelt für eine solche Überziehung vereinbart. Kommt es zu einer regelmäßigen geduldeten Überziehung, muss sie dir eine Beratung nach § 504a BGB anbieten. Auch die 30-Tage-Vorwarnung und das Zwölf-Raten-Angebot gelten hier entsprechend. Ein Widerrufsrecht gibt es bei der geduldeten Überziehung dagegen weiterhin nicht.
Die bekannte Beratungspflicht beim Dauer-Dispo bleibt: Nutzt du den Rahmen sechs Monate ohne Unterbrechung und im Schnitt zu mehr als 75 Prozent, muss die Bank dir eine Beratung über günstigere Alternativen anbieten (§ 504a BGB). Neu ist, dass sie dabei auf Schuldnerberatungsdienste nach dem Gesetz über den Zugang zu Schuldnerberatungsdiensten für Verbraucher hinweisen muss.
Wie teuer ist der Dispo gerade?
Am Preis ändert das neue Recht nichts. Laut MFI-Zinsstatistik der Deutschen Bundesbank (Stand 2. November 2026) lag der Effektivzinssatz für revolvierende Kredite und Überziehungskredite an private Haushalte im September 2026 bei 9,59 Prozent. Unter diese Kategorie fallen eingeräumte und geduldete Dispos sowie Rahmenkredite. Im September 2024 lag der Satz noch bei 11,10 Prozent, im April und Mai 2026 bei 9,19 Prozent – seitdem steigt er wieder leicht.
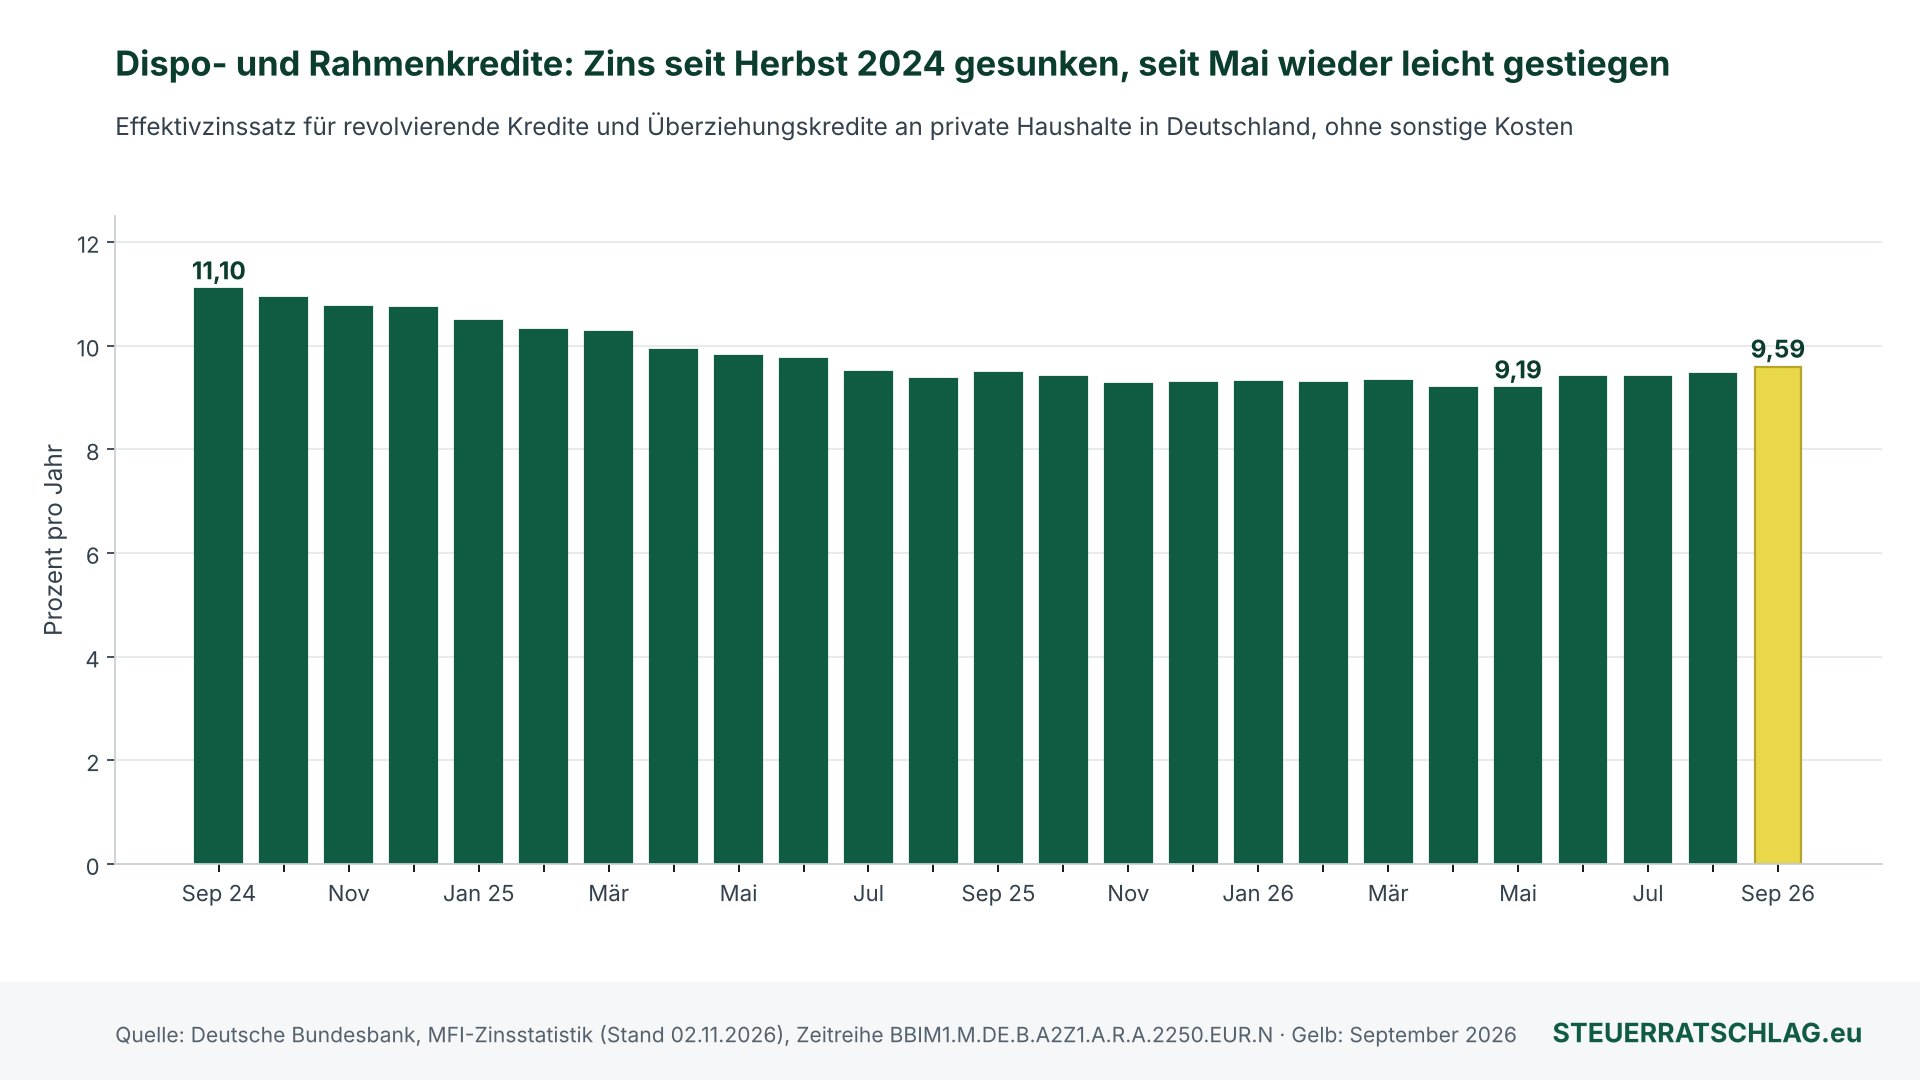
Für täglich fällige Guthaben wie Tagesgeld zahlten die Banken im September im Schnitt nur 0,52 Prozent. Ein Ratenkredit kostete 8,91 Prozent effektiven Jahreszins, allerdings einschließlich Kosten, die im Dispo-Wert fehlen.
| Private Haushalte in Deutschland, Neugeschäft | Sept. 2025 | Sept. 2026 |
|---|---|---|
| Dispo- und Rahmenkredite (revolvierende Kredite und Überziehungskredite)¹ | 9,47 % | 9,59 % |
| Echte Kreditkartenkredite¹ | 16,97 % | 17,56 % |
| Konsumentenkredite (Ratenkredite), effektiver Jahreszins inklusive Kosten² | 8,27 % | 8,91 % |
| Einlagen mit Laufzeit bis 1 Jahr (zum Beispiel Festgeld)¹ | 1,77 % | 2,39 % |
| Täglich fällige Einlagen (zum Beispiel Tagesgeld, Girokonto-Guthaben)¹ | 0,44 % | 0,52 % |
¹ Effektivzinssatz ohne sonstige Kosten. ² Effektiver Jahreszins einschließlich sonstiger Kosten. Durchschnittswerte, keine Einzelangebote. Quelle: Deutsche Bundesbank, MFI-Zinsstatistik, Stand 02.11.2026; die Werte für Oktober 2026 sollen laut Bundesbank voraussichtlich am 2. Dezember 2026 erscheinen.
Rechenbeispiel: 3.000 Euro in zwölf Raten
Eine Modellrechnung zeigt, was das Ratenangebot bedeutet. Annahmen: Die Bank kündigt einen Dispo, der mit 3.000 Euro genutzt ist. Als Sollzins setzen wir den Bundesbank-Schnitt von 9,59 Prozent im Jahr an, verteilt auf zwölf Monate. Die Raten sind gleich hoch und enthalten Zins und Tilgung (Annuität). Dein Vertrag kann abweichen.
Dann beträgt jede der zwölf Raten rechnerisch rund 263,18 Euro. Insgesamt zahlst du rund 3.158 Euro zurück, davon rund 158 Euro Zinsen. Zum Vergleich: Bliebe der Betrag ein Jahr unverändert im Minus, fielen beim selben Satz monatlich rund 24 Euro Zinsen an, ohne dass die Schuld kleiner wird. Berechnung: steuerratschlag.eu.
Unser Fazit
Die Reform nimmt dem Dispo seinen größten Schrecken: Eine gekündigte Kreditlinie kann künftig nicht mehr über Nacht zur sofort fälligen Forderung werden, ohne dass die Bank vorwarnt und Ratenzahlung anbietet. Billiger wird der Dispo dadurch nicht. Sein Zins ist im Schnitt rund 18-mal so hoch wie der auf täglich fällige Guthaben. Wer länger im Minus steht, sollte das Beratungsangebot der Bank oder eine Schuldnerberatung nutzen.
Mehr zum neuen Verbraucherkreditrecht: Ratenkredite ab 20. November: Doppelter Marktzins macht Vertrag in der Regel nichtig und Bonitätsscore ab 20. November: Sieben Datenarten gesperrt.
Wo finde ich was?
- Bundesgesetzblatt 2026 I Nr. 139 – Wortlaut der neuen Regeln (Bundesministerium der Justiz und für Verbraucherschutz)
- Einlagen- und Kreditzinssätze der Deutschen Bundesbank – monatliche Durchschnittszinsen
- BaFin: Hilfe und Kontakt – Verbrauchertelefon und Beschwerde gegen eine Bank bei der deutschen Finanzaufsicht
- Verbraucherzentralen: Kredit, Schulden, Insolvenz – Ratgeber der Verbraucherzentralen
- Schuldnerberatungsstellen-Suche – kostenlose Beratungsstellen in deiner Nähe
Häufige Fragen
Darf meine Bank den Dispo ab dem 20. November noch kündigen?
Ja. Die Bank muss aber mindestens 30 Tage vor dem Wirksamwerden informieren und vor einer Zwangsvollstreckung anbieten, den genutzten Betrag in zwölf gleichen Monatsraten ohne Zusatzkosten zurückzuzahlen.
Kann ich meinen alten Dispo jetzt widerrufen?
Nein. Das neue Widerrufsrecht gilt nach der Übergangsvorschrift nur für Dispo-Vereinbarungen, die ab dem 20. November 2026 geschlossen werden.
Senkt das neue Gesetz die Dispozinsen?
Nein, eine feste Obergrenze für Dispozinsen enthält es nicht; die Banken legen den Sollzins weiter selbst fest. Für neue Verbraucherkredite gilt allerdings die neue Nichtigkeitsschwelle beim doppelten marktüblichen effektiven Jahreszins (§ 492 Absatz 9 BGB). Im Schnitt lag der Zins für Dispo- und Rahmenkredite laut Bundesbank im September 2026 bei 9,59 Prozent.