Stand: 18. November 2026 – Wer einen Ratenkredit abschließt, kann ihn nicht mehr unbegrenzt lange widerrufen, wenn nur einzelne Pflichtangaben fehlen. Zugleich reicht für den Vertrag eine E-Mail, und Kreditwerbung braucht einen Warnhinweis.
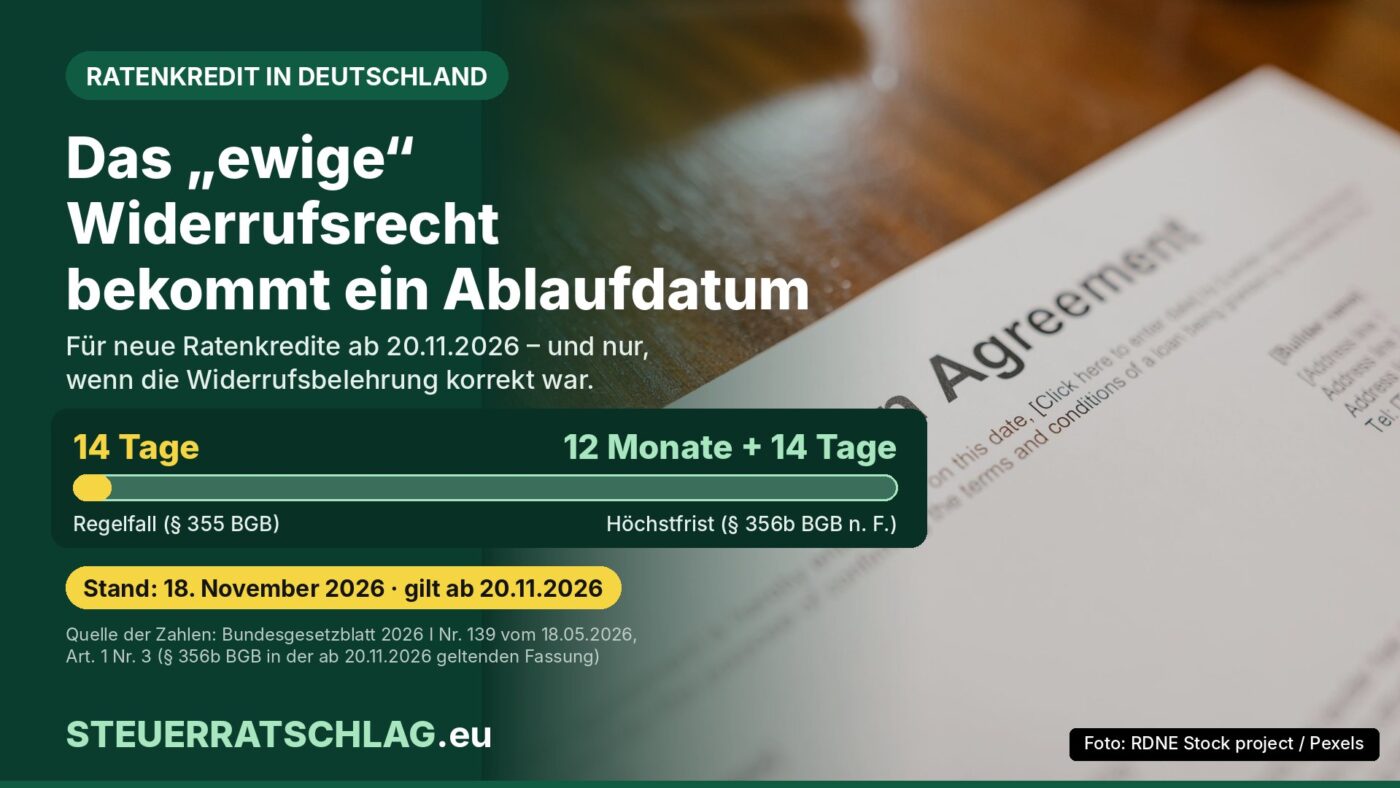
Ein Ratenkredit lässt sich in Deutschland grundsätzlich innerhalb von 14 Tagen widerrufen. Fehlten im Vertrag aber Pflichtangaben, lief diese Frist bisher gar nicht erst an. Oft ist deshalb vom „ewigen Widerrufsrecht“ die Rede. Ab Freitag, dem 20. November 2026, setzt das Bürgerliche Gesetzbuch (BGB) dafür eine Obergrenze: Für neue Verbraucherkredite ist spätestens nach zwölf Monaten und 14 Tagen Schluss – allerdings nur, wenn die Bank sauber über das Widerrufsrecht belehrt hat.
Was sich beim Widerruf von Ratenkrediten ändert
Grundlage ist das Gesetz zur Umsetzung der Richtlinie (EU) 2023/2225 über Verbraucherkreditverträge vom 12. Mai 2026, verkündet am 18. Mai 2026 im Bundesgesetzblatt (BGBl. 2026 I Nr. 139). Es tritt nach seinem Artikel 16 im Wesentlichen am 20. November 2026 in Kraft. Artikel 1 Nummer 3 ergänzt den § 356b BGB um einen Satz: Das Widerrufsrecht bei einem Allgemein-Verbraucherdarlehensvertrag „erlischt spätestens zwölf Monate und 14 Tage nach dem Vertragsschluss“ – vorausgesetzt, der Darlehensnehmer wurde nach Artikel 247 § 6 des Einführungsgesetzes zum BGB (EGBGB) über sein Widerrufsrecht informiert.
Allgemein-Verbraucherdarlehen sind Kredite an Verbraucher/-innen, die nicht der Immobilienfinanzierung dienen, also zum Beispiel klassische Raten- und Autokredite (Definition in § 491 BGB). Die reguläre Widerrufsfrist bleibt bei 14 Tagen nach § 355 BGB. Neu ist nur die äußere Grenze für Fälle, in denen die Frist wegen fehlender Angaben noch nicht begonnen hat.
Bisher kannte § 356b BGB eine solche Grenze nur für Immobiliar-Verbraucherdarlehen. Fehlten bei einem Ratenkredit Pflichtangaben, begann die Widerrufsfrist erst, wenn die Bank sie nach § 492 Absatz 6 BGB nachgeholt hatte; dann lief eine Frist von einem Monat. Das deutsche Bundesministerium der Justiz und für Verbraucherschutz (BMJV) betont in seinen Antworten auf häufige Fragen, die neue Höchstfrist greife nur, „wenn Verbraucherinnen und Verbraucher vorher überhaupt ordnungsgemäß über ihr Widerrufsrecht belehrt wurden“.
Alt gegen neu im Überblick
| Ratenkredit in Deutschland | Vertrag bis 19.11.2026 | Vertrag ab 20.11.2026 |
|---|---|---|
| Reguläre Widerrufsfrist | 14 Tage (§ 355 BGB) | 14 Tage (§ 355 BGB) |
| Pflichtangaben fehlen, Widerrufsbelehrung korrekt | Frist beginnt erst mit Nachholung der Angaben, keine Höchstgrenze im Gesetz | Erlischt spätestens 12 Monate und 14 Tage nach Vertragsschluss |
| Widerrufsbelehrung selbst fehlt oder ist fehlerhaft | Keine Höchstgrenze im Gesetz | Höchstgrenze greift nicht (Voraussetzung nicht erfüllt) |
| Form des Widerrufs | Keine eigene Regel in § 356b BGB | Auf Papier oder einem im Vertrag benannten dauerhaften Datenträger, nach deiner Wahl (§ 356b Abs. 1a BGB n. F.) |
| Form des Kreditvertrags | Schriftform (§ 492 Abs. 1 BGB) | Textform genügt, zum Beispiel E-Mail (§ 492 Abs. 1 BGB n. F.) |
| Immobiliar-Verbraucherdarlehen | Höchstgrenze 12 Monate und 14 Tage | unverändert |
n. F. = neue Fassung ab 20.11.2026. Bestehende Verträge: altes Recht nach Artikel 229 § 71 Absatz 1 EGBGB. Quelle: Bundesgesetzblatt 2026 I Nr. 139, Artikel 1 Nr. 3 und 10, Artikel 2; § 356b BGB in der bis 19.11.2026 geltenden Fassung. Stand 18.11.2026.
Die Tabelle zeigt: Die neue Grenze trifft nur die mittlere Fallgruppe. Wer gar nicht oder falsch über das Widerrufsrecht belehrt wurde, fällt nach dem Wortlaut nicht unter die Höchstfrist.
Modellrechnung: Wann das Widerrufsrecht erlischt
Fall 1: Du schließt am 1. Dezember 2026 einen Ratenkredit ab. Die Widerrufsbelehrung ist korrekt, eine andere Pflichtangabe fehlt aber und wird nie nachgeholt. Dann erlischt dein Widerrufsrecht nach unserer Rechnung spätestens mit Ablauf des 15. Dezember 2027 (zwölf Monate bis 1. Dezember 2027, plus 14 Tage). Fall 2: Derselbe Vertrag wurde am 19. November 2026 geschlossen. Dann gilt altes Recht, eine Höchstfrist gibt es nicht. Ob im Einzelfall tatsächlich eine Pflichtangabe fehlt, ist eine Rechtsfrage und lässt sich nur am konkreten Vertrag prüfen.
Modellrechnung der Redaktion, ohne Gewähr; maßgeblich sind die Fristvorschriften der §§ 187 und 188 BGB und der Einzelfall.
Gilt die Höchstfrist auch für meinen laufenden Kredit?
Nein. Nach der neuen Übergangsvorschrift in Artikel 229 § 71 Absatz 1 EGBGB (Artikel 2 des Gesetzes) gilt für Verbraucherdarlehen, die vor dem 20. November 2026 bestanden, das BGB in der alten Fassung weiter. Absatz 2 der Vorschrift macht für unbefristete Verträge Ausnahmen, etwa bei den Regeln zum Dispo; § 356b BGB steht nicht in dieser Liste. Was die neuen Dispo-Regeln für bestehende Konten bedeuten, haben wir in Dispo ab 20. November: Bank muss Rückzahlung in 12 Monatsraten anbieten erklärt.
Ob fehlerhafte Angaben überhaupt ein zeitlich unbegrenztes Widerrufsrecht auslösen, ist nach Darstellung der Verbraucherzentralen auf ihrer Übersicht zum neuen Kreditrecht (Stand 16. November 2026) umstritten. Wer einen älteren Vertrag prüfen lassen will, findet bei den Verbraucherzentralen Beratung.
E-Mail statt Unterschrift und Warnhinweis in der Werbung
Mit dem Gesetz entfällt für Allgemein-Verbraucherdarlehen die Schriftform. Der neue § 492 Absatz 1 BGB verlangt die Textform; Immobilienkredite bleiben schriftformpflichtig. Das BMJV schreibt in seinen FAQ, bei der Textform reiche „auch eine Übermittlung per E-Mail“. Ein bereits gesetztes Häkchen genügt nach dem neuen § 492 Absatz 1a BGB dagegen nicht für den Vertragsschluss.
Für die Werbung ergänzt Artikel 6 des Gesetzes den Anhang des Gesetzes gegen den unlauteren Wettbewerb (UWG) um Nummer 23e. Kreditwerbung ohne klaren Warnhinweis gilt dann als unlauter; vorgegeben ist die Formulierung „Achtung! Kreditaufnahme kostet Geld“ oder eine gleichwertige. Verboten ist auch Werbung, die suggeriert, ein Kredit verbessere die finanzielle Lage oder ersetze Ersparnisse. Werbung mit schneller Kreditvergabe bleibt nach den BMJV-FAQ erlaubt. Zu den neuen Zinsgrenzen lies auch Ratenkredite ab 20. November: Doppelter Marktzins macht Vertrag in der Regel nichtig, zu Ratenkauf-Angeboten „Jetzt kaufen, später zahlen“: Ab 20. November gilt Kreditrecht.
Unser Fazit
Für Banken bringt die Höchstfrist mehr Rechtssicherheit, für Kreditnehmer/-innen ein kürzeres Zeitfenster bei Formfehlern. Wer ab dem 20. November einen Ratenkredit abschließt, sollte die Unterlagen deshalb zeitnah prüfen und sicher aufbewahren. Für bestehende Verträge ändert sich am Widerruf nichts.
Wo finde ich was?
- Bundesgesetzblatt 2026 I Nr. 139 – Wortlaut der neuen Regeln
- § 356b BGB auf gesetze-im-internet.de – konsolidierte Fassung (neue Fassung erst nach Inkrafttreten eingepflegt)
- BMJV: Häufige Fragen zur Verbraucherkreditrichtlinie (April 2026)
- Verbraucherzentralen: Neues Kreditrecht ab 20. November 2026 und Beratungsangebote
- BaFin: Hilfe und Kontakt – Beschwerde gegen eine Bank bei der deutschen Finanzaufsicht
- Schuldnerberatungsstellen-Suche – kostenlose Beratungsstellen in deiner Nähe
Portal-Check: Wo du den Gesetzestext findest
| Angebot | Betreiber und Finanzierung | Stärken und Grenzen | Redaktionsurteil |
|---|---|---|---|
| recht.bund.de (Bundesgesetzblatt) | Bundesministerium der Justiz und für Verbraucherschutz; staatliches Angebot, frei zugänglich, keine Werbung | Verkündete Fassung des Gesetzes; Änderungsgesetze sind als PDF aber schwer lesbar | ★★★★☆ (4/5) – verbindlich und kostenlos, Abzug für die Lesbarkeit |
| gesetze-im-internet.de | Bund, vertreten durch das BMJV; Redaktion Bundesamt für Justiz, Technik juris GmbH; staatliches Angebot, frei zugänglich | Gut lesbare konsolidierte Paragrafen; neue Fassungen erscheinen erst nach Inkrafttreten, laut Impressum keine Garantie für Aktualität | ★★★★☆ (4/5) – übersichtlich, aber am Stichtag ggf. noch alte Fassung |
| verbraucherzentrale.de | Verbraucherzentrale Bundesverband und Landesverbraucherzentralen (eingetragene Vereine); Finanzierung im Impressum nicht ausgewiesen | Verständliche Übersicht mit Stand 16.11.2026, Beratung vor Ort; ersetzt nicht den Gesetzestext | ★★★★☆ (4/5) – aktuell und verständlich, für Paragrafen-Details Gesetz lesen |
Redaktionsurteil von STEUERRATSCHLAG.eu nach Verbindlichkeit, Aktualität, Verständlichkeit und Trägerschaft; keine Gewähr. Stand 18.11.2026.
Für die Frage, was ab dem 20. November gilt, ist das Bundesgesetzblatt die maßgebliche Quelle. Die konsolidierte Fassung auf gesetze-im-internet.de zeigt bis dahin noch den alten Wortlaut.
Häufige Fragen
Gilt die Höchstfrist von 12 Monaten und 14 Tagen für meinen alten Kredit?
Nein. Für Verbraucherdarlehen, die vor dem 20. November 2026 bestanden, gilt nach Artikel 229 § 71 EGBGB das alte Recht weiter.
Wie muss ich den Widerruf erklären?
Nach dem neuen § 356b Absatz 1a BGB auf Papier oder auf einem im Vertrag benannten dauerhaften Datenträger, nach deiner Wahl. Die Verbraucherzentralen weisen darauf hin, dass ein Anruf nicht reicht.
Gilt die Höchstfrist auch, wenn die Widerrufsbelehrung fehlerhaft war?
Nach dem Wortlaut nicht: Sie setzt voraus, dass die Bank nach Artikel 247 § 6 EGBGB über das Widerrufsrecht informiert hat. Ob ein Fehler vorliegt, ist im Einzelfall zu prüfen.