Stand: 19. November 2026 – Eine Rente von 1.000 Euro brutto würde im Juli 2027 nach der neuen Modellrechnung der Bundesregierung um rund 41 Euro steigen. Danach fallen die Erhöhungen kleiner aus, und ab 2032 rutscht das Rentenniveau unter die Marke von 48 Prozent.
Jedes Jahr im November legt die Bundesregierung in Deutschland vor, wie sich Finanzen, Beitragssatz und Renten der gesetzlichen Rentenversicherung in den nächsten 15 Jahren entwickeln könnten. Der neue Rentenversicherungsbericht 2026 ist für zwei Gruppen wichtig: für Rentner/-innen, die wissen wollen, was im Juli 2027 auf dem Konto ankommt, und für Beschäftigte, die ihre Lücke im Alter abschätzen.
Beschlossen hat das Bundeskabinett den Bericht am 18. November 2026, so das Bundesministerium für Arbeit und Soziales (BMAS). Die Vorschläge der Alterssicherungskommission sind nach Angaben des Ministeriums noch nicht eingerechnet. Der Bericht betont selbst, dass seine Vorausberechnungen „reine Modellrechnungen und nicht als Prognosen zu verstehen“ sind.
Rentenerhöhung 2027: 4,09 Prozent in der mittleren Variante
Der aktuelle Rentenwert ist der Betrag, den ein Entgeltpunkt im Monat an Rente bringt. Einen Entgeltpunkt erhält, wer ein Jahr lang genau das Durchschnittsentgelt verdient, so § 68 des Sechsten Buches Sozialgesetzbuch (SGB VI). Seit dem 1. Juli 2026 liegt der Wert bei 42,52 Euro. Für den 1. Juli 2027 rechnet der Bericht in der mittleren Variante mit 44,26 Euro, also 4,09 Prozent mehr. Je nach Annahme zu Löhnen und Beschäftigung liegt die Spanne für 2027 zwischen 3,88 und 4,09 Prozent (Übersicht B 2.2).
Festgelegt ist damit noch nichts. Den Rentenwert zum 1. Juli bestimmt die Bundesregierung erst im Frühjahr per Rechtsverordnung mit Zustimmung des Bundesrates, so § 69 SGB VI. Solange die Haltelinie gilt, wird die Rente so angehoben, dass das Rentenniveau 48 Prozent erreicht.
Was das in Euro heißt: Rechenbeispiel
Vereinfacht gilt: Entgeltpunkte mal aktueller Rentenwert ergibt die Monatsrente. Deine Entgeltpunkte stehen in der Renteninformation oder im Rentenbescheid. Die Tabelle zeigt Bruttowerte vor Kranken- und Pflegebeitrag und vor Steuern. Annahmen: Altersrente ohne Abschläge, Rentenwert 42,52 Euro (seit Juli 2026) und 44,26 Euro (Modellwert Juli 2027).
| Entgeltpunkte | Rente ab Juli 2026 | Rente ab Juli 2027 (Modell) | Plus im Monat |
|---|---|---|---|
| 30 | 1.275,60 € | 1.327,80 € | 52,20 € |
| 40 | 1.700,80 € | 1.770,40 € | 69,60 € |
| 45 (Standardrente) | 1.913,40 € | 1.991,70 € | 78,30 € |
Berechnung: STEUERRATSCHLAG.eu, Entgeltpunkte × aktueller Rentenwert; Werte laut Rentenversicherungsbericht 2026, Übersicht B 2.2, mittlere Variante. Bruttowerte, Modellrechnung.
Wer eine Rente von 1.000 Euro brutto bezieht, käme bei 4,09 Prozent auf rund 41 Euro mehr im Monat. Netto bleibt etwas weniger, weil Beiträge zur Kranken- und Pflegeversicherung auf die höhere Rente fällig werden.
Nach 2031: Rentenniveau sinkt auf 46,4 Prozent
Das Rentenniveau heißt im Gesetz Sicherungsniveau vor Steuern. Es vergleicht nach § 154a SGB VI die verfügbare Standardrente mit dem verfügbaren Durchschnittsentgelt desselben Jahres. Die Standardrente ist eine Altersrente mit 45 Entgeltpunkten, also 45 Jahre Beiträge auf Durchschnittslohn. „Verfügbar“ heißt: nach Abzug der Sozialbeiträge, aber vor Steuern.
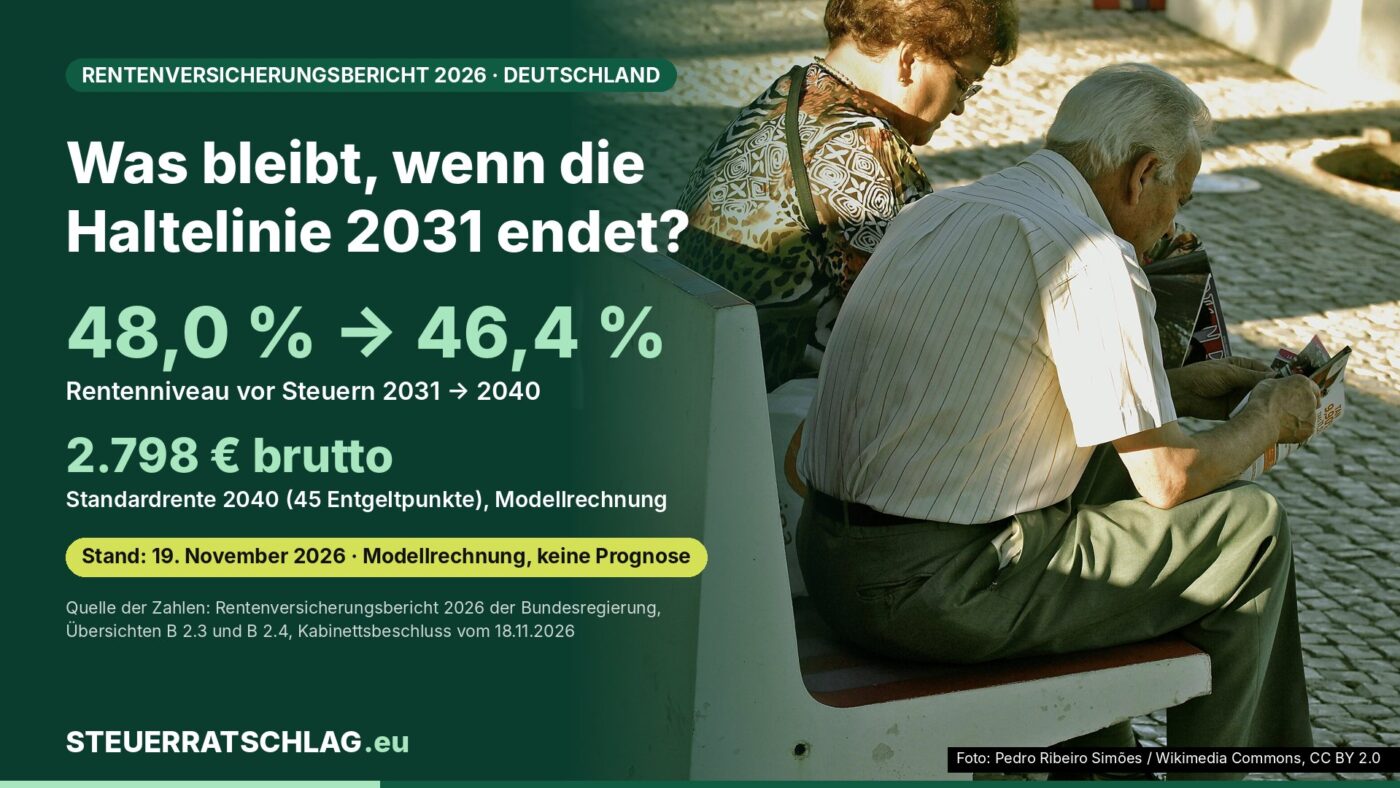
Mit dem Rentenpaket 2025 gilt die Haltelinie von 48 Prozent bis zum 1. Juli 2031. Danach greift wieder die alte Anpassungsformel mit dem Nachhaltigkeitsfaktor, der das Verhältnis von Rentner/-innen zu Beitragszahlenden berücksichtigt. Laut Übersicht B 2.3 fällt das Niveau 2032 auf 47,8 Prozent, 2035 auf 46,9 Prozent und 2040 auf 46,4 Prozent. Je nach Lohn- und Beschäftigungsentwicklung liegt der Wert 2040 zwischen 46,1 und 46,8 Prozent.
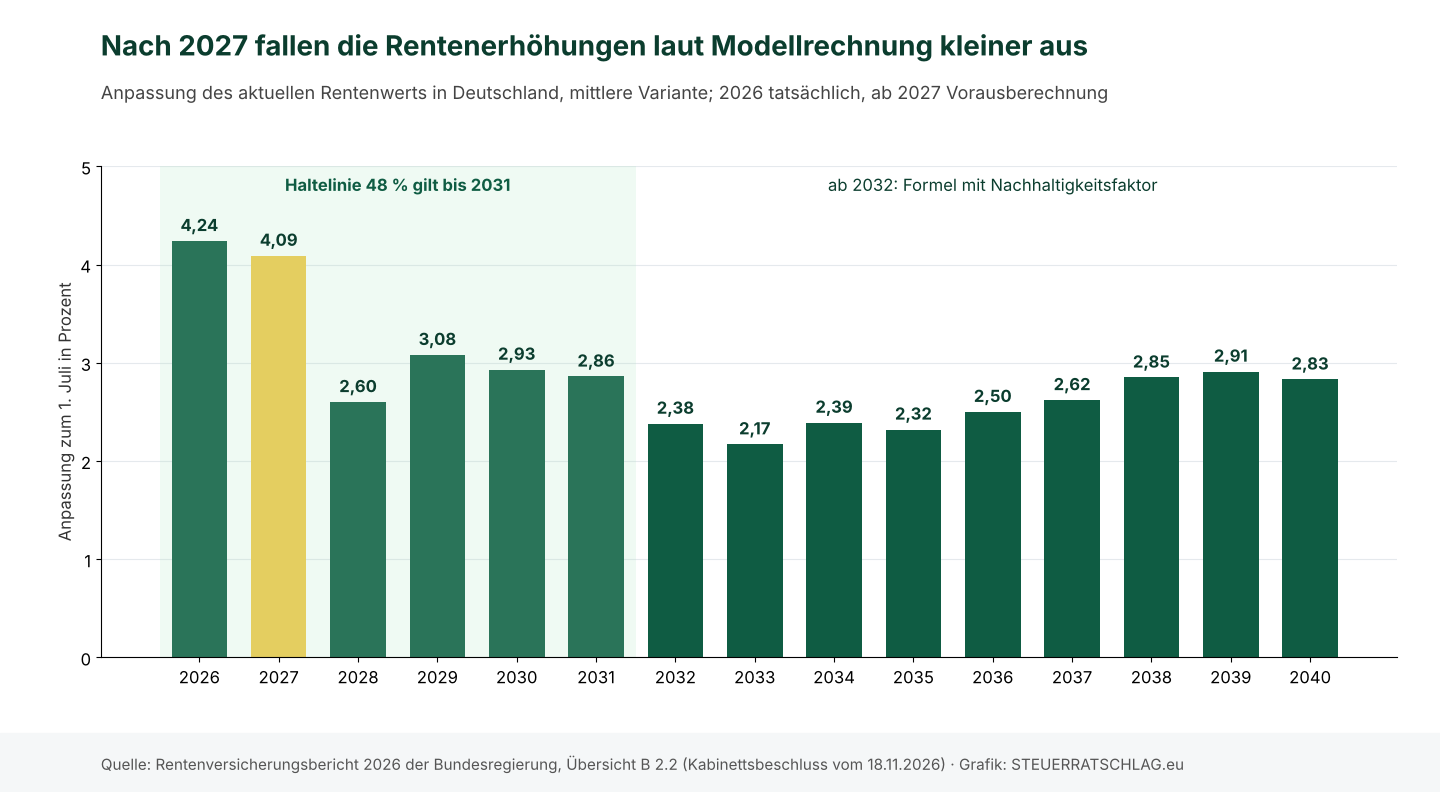
Die Grafik zeigt das Muster: Auf 4,09 Prozent im Jahr 2027 folgen im Modell Erhöhungen zwischen 2,17 und 3,08 Prozent. In Euro steigen die Renten weiter. Bis 2040 klettert der Rentenwert in der mittleren Variante auf 62,18 Euro, insgesamt rund 46,2 Prozent mehr als 2026. Das sind im Schnitt etwa 2,8 Prozent pro Jahr. Die Löhne steigen im Modell aber schneller, deshalb sinkt das Niveau.
Rentenlücke in Euro: rund 96 Euro im Monat bei der Standardrente
Was bedeuten 1,6 Prozentpunkte weniger? Der Bericht nennt für 2040 eine monatliche Bruttostandardrente von 2.798 Euro (Übersicht B 2.4). Läge das Niveau dann noch bei 48 statt 46,4 Prozent, wären es rechnerisch rund 2.895 Euro. Die Differenz beträgt also rund 96 Euro brutto im Monat. Vereinfachte Rechnung von STEUERRATSCHLAG.eu: Standardrente im Verhältnis 48 zu 46,4 hochgerechnet, gleiche Abzüge unterstellt.
| Jahr | Rentenwert (Modell) | Anpassung | Rentenniveau vor Steuern | Beitragssatz |
|---|---|---|---|---|
| 2026 | 42,52 € | 4,24 % | 48,0 % | 18,6 % |
| 2027 | 44,26 € | 4,09 % | 48,0 % | 18,6 % |
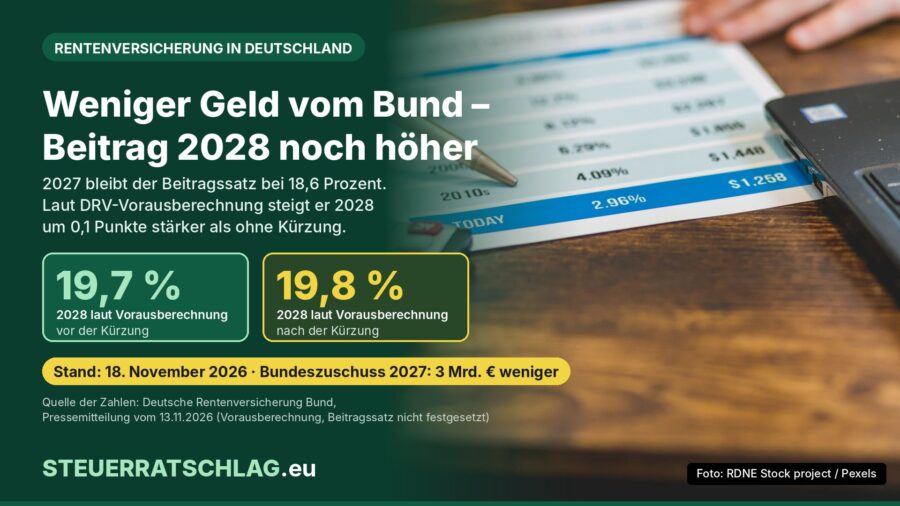
| 2028 | 45,41 € | 2,60 % | 48,0 % | 19,8 % |
| 2031 | 49,56 € | 2,86 % | 48,0 % | 20,1 % |
| 2032 | 50,74 € | 2,38 % | 47,8 % | 20,4 % |
| 2035 | 54,31 € | 2,32 % | 46,9 % | 20,8 % |
| 2040 | 62,18 € | 2,83 % | 46,4 % | 21,0 % |
Quelle: Rentenversicherungsbericht 2026 der Bundesregierung, Übersichten B 2.2, B 2.3 und B 2.4, mittlere Variante. 2026 tatsächliche Werte, ab 2027 Modellrechnung.
2027 bleibt der Beitragssatz bei 18,6 Prozent, 2028 steigt er im Modell auf 19,8 Prozent und bis 2040 auf 21,0 Prozent. Die Nachhaltigkeitsrücklage, also die Reserve der Rentenkasse, schrumpft laut Bericht von rund 31,0 Milliarden Euro Ende 2026 auf rund 10,1 Milliarden Euro Ende 2027. Was der Beitragsanstieg 2028 in Euro bedeutet, haben wir in einem eigenen Beitrag zum Rentenbeitrag 2028 durchgerechnet.
Was du jetzt tun kannst
Für Rentner/-innen gibt es vor der Erhöhung nichts zu beantragen. Die Rentenanpassung kommt automatisch mit der Rentenzahlung für Juli. Den genauen Wert erfährst du erst, wenn die Bundesregierung die Verordnung im Frühjahr 2027 vorlegt.
Beschäftigte finden ihre Entgeltpunkte und eine Hochrechnung in der Renteninformation. Der Bericht rechnet beim Versorgungsniveau mit zusätzlicher geförderter Vorsorge. Mit einer Riester-Rente käme der Standardrentner 2040 auf 54,8 statt 46,4 Prozent. Unterstellt sind dabei 4 Prozent des Einkommens als Sparbeitrag, 4 Prozent Verzinsung pro Jahr und 10 Prozent Verwaltungskosten. Ob und wie viel du privat vorsorgst, hängt von deiner Lage ab. Ab 2027 gibt es dafür neue Förderwege, etwa das Altersvorsorgedepot und den erweiterten Arbeitgeber-Förderbetrag in der Betriebsrente. Bei Fonds und ETF in solchen Verträgen schwanken die Kurse, Verluste sind möglich.
Unser Fazit
Für 2027 ist die Botschaft für Rentner/-innen freundlich: Das Modell rechnet mit gut 4 Prozent mehr. Für alle, die erst in den 2030er-Jahren in Rente gehen, ist die wichtigere Zahl die 46,4. Sie zeigt, dass die gesetzliche Rente nach dem Ende der Haltelinie langsamer wächst als die Löhne. Als Modellrechnung taugen die Werte zur Orientierung, nicht als Zusage. Die Vorschläge der Alterssicherungskommission können das Bild noch verändern.
Im Tabellenanhang des BMAS stehen die Zahlen des Berichts für alle Jahre und Varianten. Wer einzelne Jahre nachschlagen oder die eigene Hochrechnung vergleichen will, findet dort die Ausgangswerte.
Häufige Fragen
Steht die Rentenerhöhung 2027 schon fest?
Nein. Die 4,09 Prozent sind ein Modellwert aus dem Rentenversicherungsbericht 2026. Den Rentenwert zum 1. Juli 2027 legt die Bundesregierung im Frühjahr per Verordnung fest, der Bundesrat muss zustimmen.
Sinkt meine Rente, wenn das Rentenniveau sinkt?
Nein. Im Modell steigt die Rente in Euro jedes Jahr. Das Niveau sinkt, weil die Löhne schneller wachsen als die Renten. Sinkt der rechnerische Rentenwert einmal, bleibt der bisherige Wert nach § 68a SGB VI bestehen.
Gilt das Rentenniveau von 48 Prozent für meine eigene Rente?
Nicht direkt. Es ist eine Kennzahl für die Standardrente mit 45 Entgeltpunkten im Vergleich zum Durchschnittslohn, beides vor Steuern. Deine eigene Rente hängt von deinen Entgeltpunkten ab.