Wenn deine Bank Kontogebühren erhöht hat, ohne dass du aktiv zugestimmt hast, kannst du unter Umständen Geld zurückfordern – doch die dreijährige Frist läuft. Was der Bundesgerichtshof entschieden hat, welcher Jahrgang zum 31. Dezember 2026 ausläuft und was du jetzt prüfen kannst. Stand: 21. Oktober 2026.
In den Allgemeinen Geschäftsbedingungen (AGB) mancher Banken stand eine Klausel, nach der Kund/-innen geänderten Bedingungen und Entgelten zugestimmt haben, wenn sie nicht innerhalb einer Frist widersprechen – eine sogenannte Zustimmungsfiktion. Der BGH hat eine solche Klausel für unwirksam erklärt. Bares Geld bedeutet das aber nur, wenn Betroffene ihren Anspruch auch rechtzeitig sichern – und genau hier läuft die Uhr. Wir erklären, wie die Frist berechnet wird, welcher Jahrgang zuerst ausläuft und was du bis zum Jahresende prüfen kannst.
Was der Bundesgerichtshof entschieden hat
Der Ausgangspunkt ist das Urteil des BGH vom 27. April 2021 (Az. XI ZR 26/20) zu einer Klausel der Postbank: Eine AGB-Regelung, die Schweigen der Kundschaft als Zustimmung zu Änderungen von Vertragsbedingungen wertet, ist unwirksam. So fasst es die Verbraucherzentrale zusammen. Geld zurück gibt es auf dieser Grundlage nur, wenn die Preiserhöhung ausschließlich auf der unwirksamen Klausel beruht und du ihr nicht aktiv zugestimmt hast.
Am 3. Juni 2025 hat der XI. Zivilsenat des BGH in einem Musterfeststellungsverfahren des Verbraucherzentrale Bundesverbands gegen die Berliner Sparkasse (Niederlassung der Landesbank Berlin AG) die Frage der Verjährung entschieden (Az. XI ZR 45/24, Urteil im Volltext, vom Verbraucherzentrale Bundesverband veröffentlicht). Es ist ein Revisionsurteil, ein weiteres ordentliches Rechtsmittel gibt es in diesem Verfahren nicht. Drei Kernaussagen sind für Kontoinhaber/-innen wichtig:
- Der Bereicherungsanspruch auf Rückzahlung (§ 812 BGB, Wortlaut) entsteht nicht schon mit der einzelnen Abbuchung, sondern erst, wenn du den Saldoabschluss (den regelmäßigen Kontoabschluss, in dem die Entgelte ausgewiesen werden) anerkannt hast. Nach den AGB der beklagten Sparkasse galt der Saldoabschluss nach sechs Wochen ohne Einwände als anerkannt (Randnummer 34). Die Regeln anderer Banken können abweichen.
- Die regelmäßige Verjährungsfrist beträgt drei Jahre (§ 195 BGB) und beginnt mit dem Schluss des Jahres, in dem der Anspruch entstanden ist und du von den anspruchsbegründenden Umständen Kenntnis hattest oder ohne grobe Fahrlässigkeit hättest haben müssen (§ 199 Abs. 1 BGB).
- Erforderlich ist die Kenntnis der Tatsachen, nicht der rechtlichen Bewertung: Du musstest nach dem Urteil nicht wissen, dass die Klausel unwirksam ist (Randnummer 36). Auch dass die Rechtslage erst 2021 höchstrichterlich geklärt wurde, verschob den Fristbeginn nicht, weil eine Klage schon vorher zumutbar war (Randnummern 41 bis 50).
Wichtig zur Einordnung: Das Urteil lässt ausdrücklich Raum für schlüssige (konkludente) Vereinbarungen im Einzelfall. Ob eine Bank einwenden kann, du hättest der neuen Gebühr durch dein Verhalten doch zugestimmt, lässt sich nicht pauschal sagen. Das entscheidet im Streitfall das zuständige Gericht.
Warum der Jahrgang 2023 jetzt zählt
Die Verbraucherzentrale hat in ihrer Übersicht (Stand der Seite: 10. Juni 2025) dargestellt, dass Ansprüche aus dem Jahr 2022 am 31. Dezember 2025 verjähren. Überträgt man dieselbe Logik auf die folgenden Jahrgänge, endet die Frist für Ansprüche, die 2023 entstanden sind, am 31. Dezember 2026. Das ist keine amtliche Mitteilung, sondern unsere eigene Ableitung aus den §§ 195 und 199 BGB. Sie unterstellt, dass das Entgelt im selben Jahr anerkannt wurde, in dem es erhoben wurde. Bei einem Saldoabschluss, der erst im Folgejahr anerkannt wurde, verschiebt sich der Stichtag entsprechend.
| Jahr, in dem der Saldoabschluss anerkannt wurde | Verjährung zum | Stand 21.10.2026 |
|---|---|---|
| 2022 und früher | 31.12.2025 und früher | nach dieser Rechnung bereits verjährt |
| 2023 | 31.12.2026 | läuft in gut zehn Wochen aus |
| 2024 | 31.12.2027 | noch offen |
| 2025 | 31.12.2028 | noch offen |
| 2026 | 31.12.2029 | noch offen |
Berechnung: steuerratschlag.eu nach §§ 195, 199 BGB, Modellrechnung ohne Gewähr; 2022er Fälle laut Verbraucherzentrale (Stand der Seite 10.06.2025). Ob und wann die Frist in deinem Fall endet, hängt vom Einzelfall ab.
Dazwischen liegen die Fälle, in denen eine Bank nach 2021 doch noch eine ausdrückliche Zustimmung eingeholt hat: Für Entgelte, denen du aktiv zugestimmt hast, besteht nach Darstellung der Verbraucherzentrale kein Erstattungsanspruch. Wer unsicher ist, was er unterschrieben oder angeklickt hat, findet das oft in den Unterlagen oder im Online-Banking.
Rechenbeispiel: Was 2 Euro mehr im Monat ausmachen
Ein Modellfall mit offenen Annahmen: Deine Bank hat das monatliche Kontoführungsentgelt ab Januar 2023 um 2,00 Euro angehoben. Du hast nie aktiv zugestimmt, und alle Entgelte wurden im jeweiligen Jahr anerkannt. Dann entfallen auf jedes Jahr 24 Euro Mehrentgelt. Bis Dezember 2026 sind das nominal 96 Euro; der Jahrgang 2023 (24 Euro) ist der erste, der ausläuft.
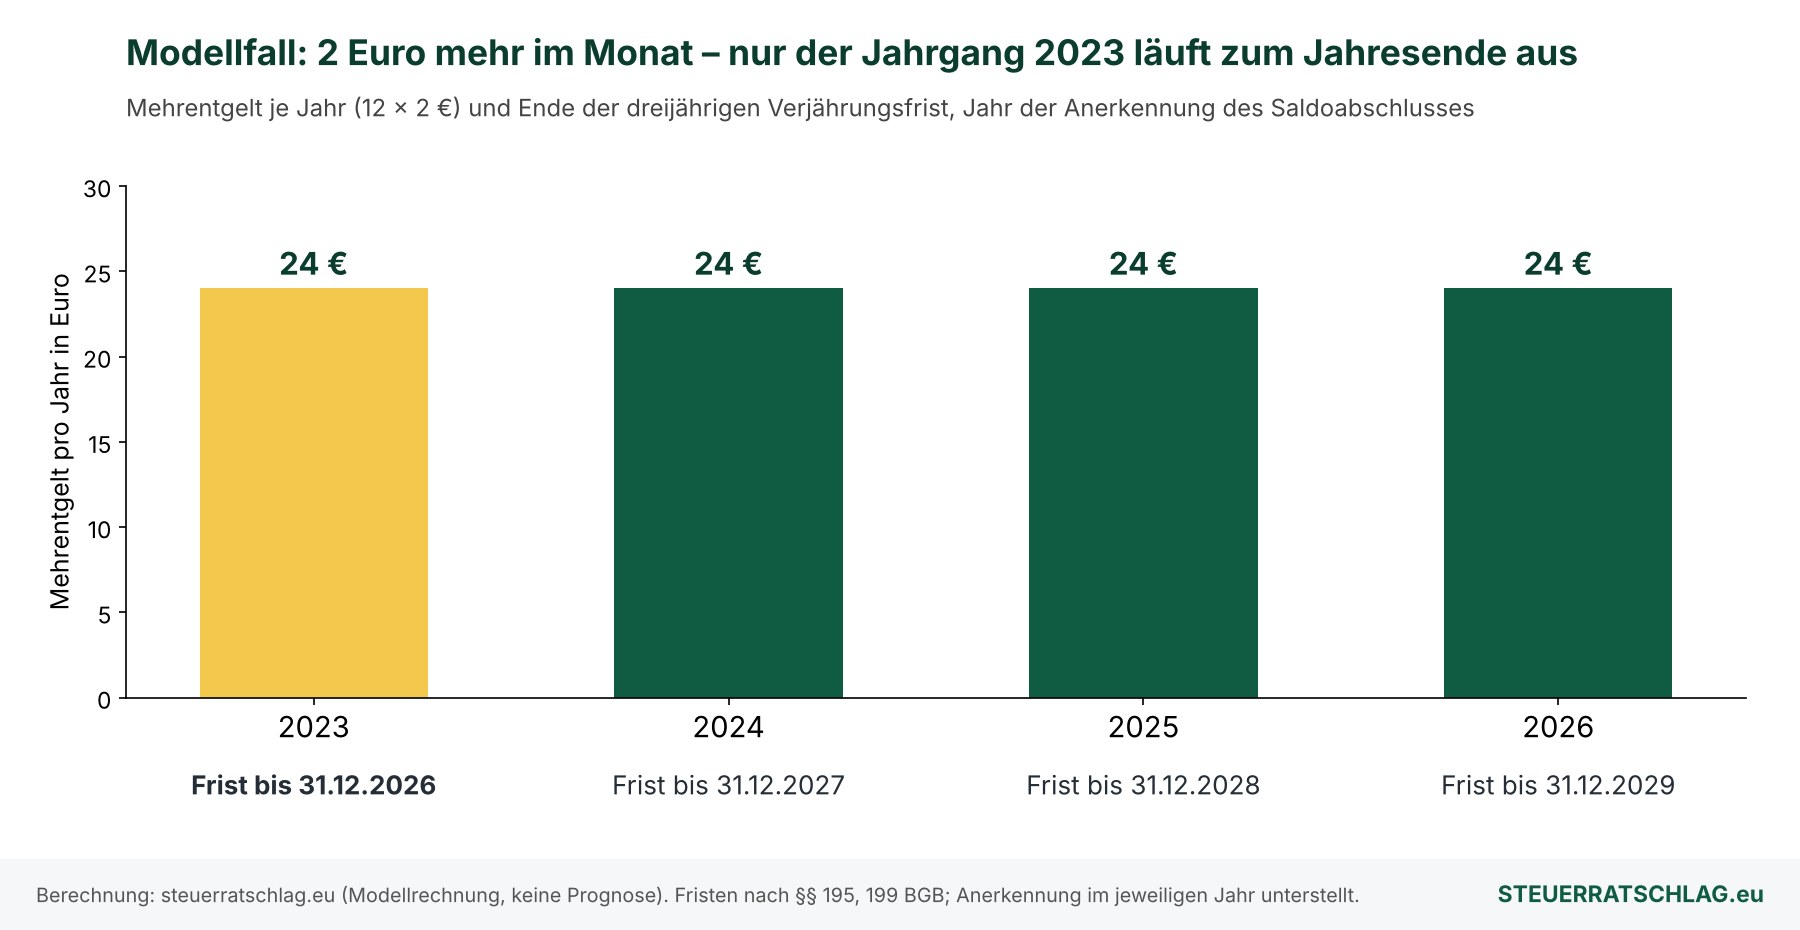
Die Beträge im Modellfall sind bewusst klein gewählt; wie hoch dein Mehrentgelt tatsächlich war, zeigt deine Entgeltaufstellung. Ob sich der Aufwand lohnt, entscheidest du selbst. Die Verbraucherzentrale bietet nach eigenen Angaben einen interaktiven Musterbrief an und empfiehlt bei Zweifeln eine persönliche Beratung.
Rechner Deutschland: Mehrentgelt und Verjährungsende je Jahr
Wofür: Du siehst, wie sich ein erhöhtes Kontoentgelt auf die Jahre verteilt und für welche Jahrgänge die dreijährige Frist nach unserer Rechnung bereits abgelaufen ist oder Ende 2026 ausläuft. Gilt für Girokonten in Deutschland, ist kein amtliches Formular und ersetzt keine Prüfung deiner Unterlagen. Deine Eingaben werden nicht gespeichert.
| Jahr | Mehrentgelt | Frist endet | Stand 21.10.2026 |
|---|
Rechenweg: Mehrentgelt je Jahr = 12 × Monatsbetrag; Fristende = 31. Dezember des Jahres plus drei (§§ 195, 199 BGB). Annahmen: Das Entgelt wurde im selben Jahr anerkannt, in dem es erhoben wurde; du hast der Erhöhung nie aktiv zugestimmt; für 2026 werden zwölf Monate unterstellt. Ob dir tatsächlich etwas zusteht, hängt vom Einzelfall ab. Alle Angaben ohne Gewähr, keine Rechts- oder Finanzberatung.
Wann du wahrscheinlich kein Geld zurückbekommst
Ein Erstattungsanspruch setzt voraus, dass die Erhöhung allein auf der unwirksamen Klausel beruht. Das ist nicht der Fall, wenn du der neuen Gebühr ausdrücklich zugestimmt hast, etwa schriftlich, per Unterschrift oder per Klick im Online-Banking auf eine ausdrückliche Zustimmungsabfrage. Auch wenn die Bank im Vertrag von Anfang an eine höhere Gebühr vereinbart hatte, besteht der Anspruch nicht. Und selbstverständlich gilt: Entgelte, die du zu Recht schuldest, bleiben fällig; die Verbraucherzentrale rät ausdrücklich, berechtigte Forderungen zu bezahlen und auf gerichtliche Schreiben zu reagieren.
Die Sicht der Banken fällt hier naturgemäß anders aus: Sie können einwenden, dass Kundinnen und Kunden der neuen Gebühr zugestimmt haben, dass ein Anspruch bereits verjährt ist oder dass die Gebühr unabhängig von der Klausel wirksam vereinbart wurde. Wie solche Streitfälle ausgehen, entscheiden die Gerichte im Einzelfall.
Das kannst du bis Jahresende prüfen
Die folgenden Schritte sind eine allgemeine Orientierung, keine individuelle Rechtsberatung. Erstens: Verschaffe dir einen Überblick über die Entgelte. Nach § 10 des Zahlungskontengesetzes (ZKG) muss dir der Zahlungsdienstleister während des Vertragsverhältnisses mindestens einmal jährlich eine kostenlose Aufstellung aller angefallenen Entgelte zur Verfügung stellen, ebenso bei Vertragsende. Zweitens: Suche Mitteilungen über Preisänderungen aus den Jahren ab 2022 sowie deine Antworten darauf. Drittens: Prüfe, ob du ausdrücklich zugestimmt hast.
Viertens: Beachte den Unterschied bei der Verjährung. Nach § 204 BGB hemmen unter anderem die Erhebung einer Klage und die Zustellung eines Mahnbescheids im Mahnverfahren die Verjährung. Ein einfaches Rückforderungsschreiben ist dort nicht als Hemmungsgrund aufgeführt. Verhandeln Bank und Kunde über den Anspruch, ist die Verjährung nach § 203 BGB gehemmt, solange die Gespräche laufen; sie endet, wenn eine Seite die Fortsetzung ablehnt. Verlass dich nicht darauf, dass die Bank überhaupt verhandelt. Wer kurz vor dem Stichtag steht, sollte sich persönlich beraten lassen, etwa bei einer Verbraucherzentrale oder bei einer Rechtsanwältin oder einem Rechtsanwalt.
Portal-Check: Wo du Konten vergleichst und Hilfe findest
| Portal | Betreiber und Finanzierung | Redaktionsurteil |
|---|---|---|
| Kontenvergleich der BaFin | Betrieben von der Bundesanstalt für Finanzdienstleistungsaufsicht (BaFin), die Nutzung ist laut Portal kostenfrei; laut Portal werden aktuell 6.576 Zahlungskonten verglichen. Gründungsdatum nicht belegt. | ★★★★☆ (4 von 5): Staatlicher Betreiber, Entgelte und Dispozinsen vergleichbar, ohne Empfehlungen; ein Stern fehlt, weil das Portal selbst darauf hinweist, dass „0,00 Euro“ nicht immer kostenlos bedeutet und Details beim Anbieter nachzuprüfen sind. |
| Verbraucherzentrale: Girokonto-Entgelte zurückfordern | Die Verbraucherzentralen sind nach eigenen Angaben unabhängige, überwiegend öffentlich finanzierte, gemeinnützige Organisationen mit rund 200 Beratungsstellen; die Seite bietet nach eigenen Angaben einen interaktiven Musterbrief. | ★★★★☆ (4 von 5): Unabhängig, verständlich, mit Musterbrief; ein Stern fehlt, weil der Text auf dem Stand von Juni 2025 ist und Fristen für spätere Jahrgänge nicht ausdrücklich nennt. |
Redaktionsurteil von STEUERRATSCHLAG.eu nach den Kriterien Trägerschaft, Kosten, Verständlichkeit und Aktualität; keine Empfehlung einzelner Anbieter. Alternativen sind kommerzielle Vergleichsportale; ihre Konditionen und Finanzierung solltest du vor einer Entscheidung selbst prüfen.
Unser Fazit
Der BGH hat die Rechtslage zur Schweigefiktion geklärt, und er hat die Verjährung klar geregelt: Die Frist läuft auch dann, wenn Betroffene die Rechtslage nicht kannten. Für Verbraucher/-innen heißt das: Wer eine Erhöhung ohne eigene Zustimmung bemerkt, sollte nicht auf den nächsten Kontoauszug warten, sondern die Unterlagen jetzt sichten. Wie viel Geld im Einzelfall zurückfließen kann, ist offen. Wir geben keine Rechtsberatung. Wer unsicher ist, ob seine Frist Ende 2026 abläuft, sollte sich vor dem Jahreswechsel persönlich beraten lassen.
Zur Vertiefung: Wenn du auch andere Entgelte prüfen willst, hilft die Übersicht der Verbraucherzentrale zu unzulässigen Girokonto-Gebühren.
Häufige Fragen
Kann ich Gebühren zurückfordern, wenn ich der Erhöhung nie ausdrücklich zugestimmt habe?
Unter Umständen ja. Nach den BGH-Urteilen sind Klauseln unwirksam, die Schweigen als Zustimmung werten. Ob dir im Einzelfall ein Anspruch zusteht, hängt davon ab, was du mit deiner Bank vereinbart hast. Eine Rechtsberatung ersetzt diese Information nicht.
Bis wann muss ich handeln?
Die regelmäßige Verjährungsfrist beträgt drei Jahre und beginnt mit dem Schluss des Jahres, in dem der Anspruch entstanden ist. Nach unserer Rechnung läuft die Frist für Ansprüche aus 2023 am 31. Dezember 2026 ab. Bei abweichenden Zeitpunkten der Anerkennung kann sich das verschieben.
Reicht ein Brief an die Bank, damit die Frist nicht abläuft?
Ein einfaches Schreiben ist in § 204 BGB nicht als Hemmungsgrund aufgeführt. Gehemmt wird die Verjährung unter anderem durch Klage oder Mahnbescheid und, solange Gespräche laufen, durch Verhandlungen nach § 203 BGB. Lass dich bei Unsicherheit persönlich beraten.
Wo bekomme ich eine Übersicht meiner Entgelte?
Nach § 10 des Zahlungskontengesetzes muss dir deine Bank mindestens einmal im Jahr kostenlos eine Aufstellung aller Entgelte zur Verfügung stellen.