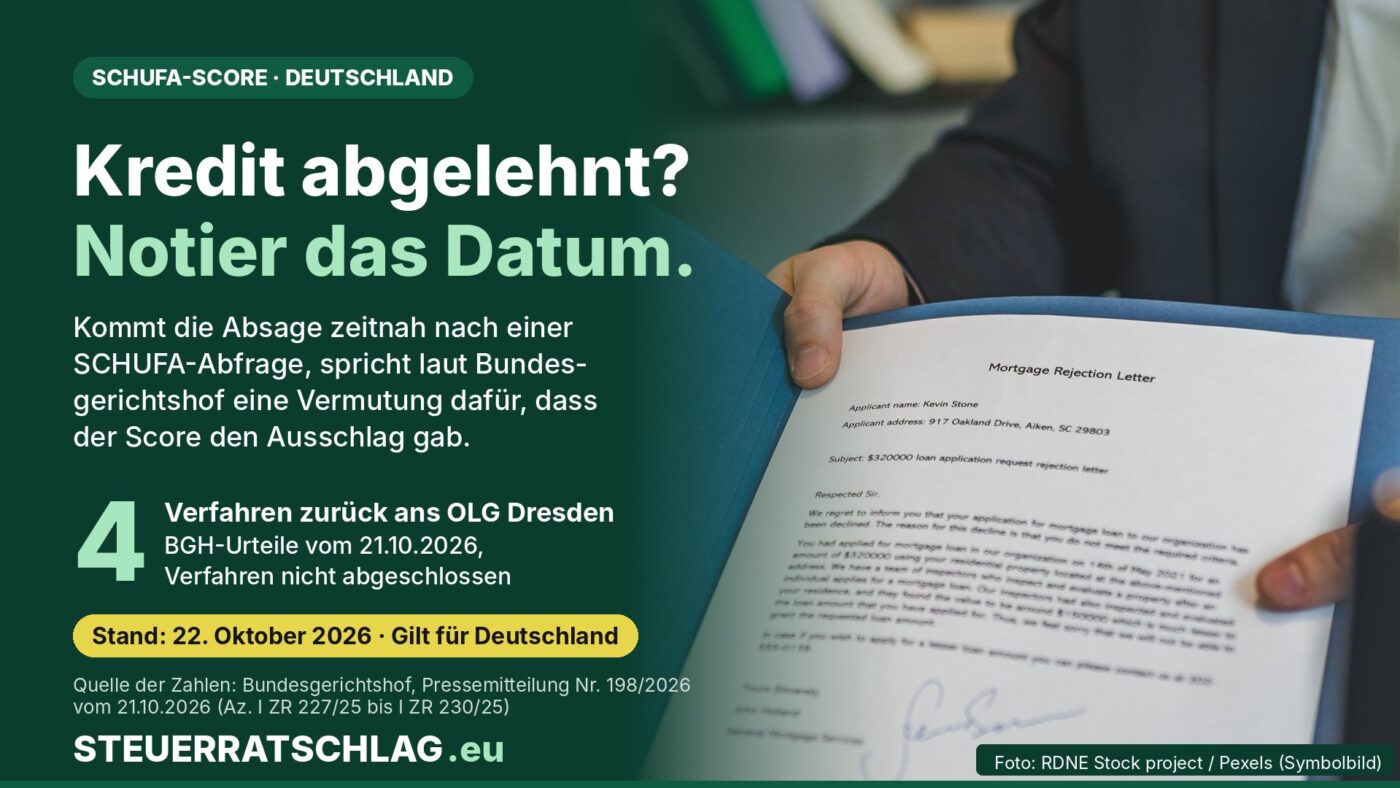
Der Bundesgerichtshof hat am 21. Oktober 2026 auf die Revision der SCHUFA vier Urteile des Oberlandesgerichts Dresden teilweise aufgehoben – und Verbraucher/-innen zugleich den Weg zur Score-Erklärung erleichtert. Was die Entscheidung für Kreditablehnungen bedeutet. Stand: 22. Oktober 2026.
Wer nach einer Kreditanfrage eine Absage bekommt, will meist wissen, welche Rolle der SCHUFA-Score dabei gespielt hat. Der I. Zivilsenat des Bundesgerichtshofs in Karlsruhe hat am 21. Oktober 2026 in vier Verfahren präzisiert, wann die SCHUFA Privatpersonen erklären muss, wie ihre Scorewerte gebildet werden. Für die klagenden Verbraucher/-innen ist das Ergebnis zunächst ein Rückschlag, denn ihre Erfolge vor dem Oberlandesgericht Dresden sind aufgehoben. Für alle anderen enthält das Urteil eine praktische Beweiserleichterung, die den Weg zur Auskunft künftig verkürzen kann.
Die Entscheidung betrifft alle, denen ein Kredit, ein Handyvertrag oder ein Kauf auf Rechnung verweigert wurde und die wissen wollen, warum. Wichtig ist der Unterschied zwischen zwei Rechten: Was die SCHUFA über dich gespeichert hat, erfährst du ohnehin kostenlos. Wie dein Score zustande kommt, erklärt sie nur unter bestimmten Voraussetzungen. Um diese Voraussetzungen ging es jetzt in Karlsruhe.
Worum es in den vier Verfahren ging
Die SCHUFA Holding AG betreibt eine Wirtschaftsauskunftei. Nach der Pressemitteilung Nr. 198/2026 des Bundesgerichtshofs berechnet sie mittels Scoring Wahrscheinlichkeitswerte, sogenannte Scorewerte, die ihren Kunden eine Einschätzung des Zahlungsverhaltens möglicher Vertragspartner ermöglichen sollen. Die Kläger/-innen hatten 2023 Auskunft über ihre gespeicherten Daten und die in den vorangegangenen zwölf Monaten übermittelten Scorewerte erhalten – mit Tabellen zu Werten, Ratingstufen und Erfüllungswahrscheinlichkeiten. Für weitere Informationen verwies die SCHUFA auf das Internet.
Die Kläger/-innen wollten mehr wissen: wie die Werte berechnet werden. Gestützt auf Art. 15 Abs. 1 Buchst. h DSGVO verlangten sie „aussagekräftige Informationen über die involvierte Logik“ einer automatisierten Entscheidung sowie Ersatz ihrer Anwaltskosten. Die Landgerichte wiesen die Klagen ab, das OLG Dresden gab ihnen teilweise recht.
| BGH-Aktenzeichen | Landgericht (1. Instanz) | OLG Dresden (Urteil vom 7.10.2025) |
|---|---|---|
| I ZR 227/25 | LG Chemnitz, 8.1.2025 (1 O 1454/23) | 4 U 144/25 |
| I ZR 228/25 | LG Leipzig, 29.5.2024 (07 O 2599/23) | 4 U 883/24 |
| I ZR 229/25 | LG Görlitz, 25.9.2024 (1 O 100/24) | 4 U 1492/24 |
| I ZR 230/25 | LG Görlitz, 11.4.2025 (1 O 261/24) | 4 U 615/25 |
Quelle: Bundesgerichtshof, Pressemitteilung Nr. 198/2026 vom 21.10.2026. Alle vier BGH-Urteile datieren vom 21. Oktober 2026.
Der BGH hob die Berufungsurteile auf, soweit sie Auskunft und Anwaltskosten zugesprochen hatten, und verwies die Sachen an das OLG Dresden zurück. Die Revisionen der SCHUFA hatten damit Erfolg. Rechtskräftig entschieden ist in keinem der vier Fälle etwas.
Score kann eine „Entscheidung“ sein – aber nicht automatisch
Der Senat stützt sich auf das Urteil des Gerichtshofs der Europäischen Union (EuGH) in der Rechtssache C-634/21 vom 7. Dezember 2023. Danach besteht der Auskunftsanspruch über die Logik nur, wenn alle Merkmale des Art. 22 Abs. 1 DSGVO erfüllt sind. Das Handeln der SCHUFA erfüllt nach Auffassung des BGH die Merkmale eines Profilings und einer Entscheidung im Sinne dieser Vorschrift. Offen blieb aber, ob die Kläger/-innen dadurch erheblich beeinträchtigt wurden. Entscheidend ist, ob die Entscheidung eines Dritten, einen Vertrag zu schließen, durchzuführen oder zu beenden, maßgeblich vom Scorewert abhing. Genau das hatte das OLG nicht festgestellt.
Die Beweiserleichterung: Es zählt der zeitliche Zusammenhang
Darlegen und beweisen müssen das grundsätzlich die Verbraucher/-innen. Wegen des unionsrechtlichen Effektivitätsgrundsatzes dürfen die Anforderungen aber nicht zu hoch sein, so der BGH. Es reicht demnach, vorzutragen, dass die SCHUFA einen Scorewert an ein Unternehmen übermittelt hat und es im zeitlichen Zusammenhang zu einer nachteiligen Entscheidung bei der Anbahnung oder Durchführung eines Vertrags mit diesem oder einem verbundenen Unternehmen kam. Ist das dargelegt und gegebenenfalls bewiesen, spricht nach dem BGH eine „tatsächliche Vermutung“ dafür, dass die Entscheidung maßgeblich auf dem Score beruhte. Damit weicht der Senat ausdrücklich von der Auffassung einiger anderer Oberlandesgerichte ab.
Ein Beispiel mit offenen Annahmen: Du beantragst im März einen Ratenkredit, die Bank fragt deinen Score ab, und eine Woche später kommt die Absage. Deine kostenlose SCHUFA-Datenkopie zeigt die Übermittlung an diese Bank. Dann sprechen Abfrage und Absage im zeitlichen Zusammenhang für die Vermutung. Wie eng „zeitlich“ zu verstehen ist, nennt die Pressemitteilung nicht in Tagen oder Wochen. Die Bank oder die SCHUFA könnten die Vermutung zudem im Einzelfall erschüttern.
Was das für dich praktisch heißt
Bewahre Ablehnungsschreiben, E-Mails und Antragsdaten auf. Fordere bei der SCHUFA die kostenlose Datenkopie nach Art. 15 DSGVO an. Nach Angaben der SCHUFA zeigt sie, welche Daten gespeichert sind, woher sie stammen und wer sie in den vergangenen zwölf Monaten erhalten hat, einschließlich der übermittelten Wahrscheinlichkeitswerte. Die Selbstauskunft kommt per Post, nach Angaben der SCHUFA in der Regel nach etwa einer Woche. Passen Übermittlung und Absage zeitlich zusammen, kannst du unter Hinweis auf das BGH-Urteil eine Erklärung der Score-Berechnung verlangen.
Falsche Einträge sind eine andere Baustelle: Sie musst du bei der Auskunftei direkt berichtigen lassen. Die Verbraucherzentrale Hamburg rät, dafür keine kostenpflichtigen Vermittler einzuschalten, und bietet einen Musterbrief an.
Portal-Check: meineschufa.de
Das Portal meineschufa.de betreibt die SCHUFA Holding AG, ein privates Unternehmen. Die SCHUFA verdient ihr Geld damit, Unternehmen Bonitätsinformationen und Scorewerte zu liefern; Privatpersonen bietet sie zusätzlich kostenpflichtige Produkte an, auf der Seite genannt sind „SCHUFA-Auskunft“, „Score-Monitoring“ und „Identitätsschutz“. Die gesetzlich vorgeschriebene Datenkopie ist kostenlos. Alternativen: Auch bei anderen Auskunfteien wie CRIF Bürgel oder Creditreform Boniversum kannst du eine kostenlose Datenkopie anfordern; die Verbraucherzentrale Hamburg listet deren Anschriften. Redaktionsurteil: ★★★☆☆ (3 von 5). Die kostenlose Kopie ist auffindbar und klar als „Kostenlos“ gekennzeichnet. Abzüge gibt es, weil die Bezahlprodukte und eine kostenlose Testphase für „meineSCHUFA plus“ direkt daneben beworben werden und die Kopie nur per Post kommt.
Unser Fazit
Der BGH hat die SCHUFA nicht zur Offenlegung verurteilt, sondern die Hürde für den Anspruch genauer beschrieben – und sie zugleich gesenkt. Für Verbraucher/-innen in Deutschland zählt künftig vor allem eine saubere Dokumentation: Wann kam die Abfrage, wann die Absage? Wie viel die SCHUFA am Ende über ihre Rechenlogik verraten muss, entscheidet zunächst das OLG Dresden, das die Reichweite der Auskunft nach dem BGH neu bestimmen muss.
Wo finde ich was?
- Entscheidungsgründe in Kurzform: Pressemitteilung des Bundesgerichtshofs Nr. 198/2026
- Kostenlose SCHUFA-Datenkopie beantragen: Antragsseite der SCHUFA
- Gesetzestext: Datenschutz-Grundverordnung auf EUR-Lex
- Beschwerde wegen verweigerter Auskunft: Datenschutzaufsichtsbehörden der Bundesländer (Liste des Bundesbeauftragten für den Datenschutz)
- Einordnung des EuGH-Urteils von 2023: Stellungnahme der Verbraucherzentrale Nordrhein-Westfalen
Häufige Fragen
Bekomme ich jetzt automatisch die Score-Formel?
Nein. Der Anspruch auf Informationen über die Berechnungslogik setzt voraus, dass ein Unternehmen eine Vertragsentscheidung maßgeblich auf den Score gestützt hat. Was genau die SCHUFA dann offenlegen muss, ist in den zurückverwiesenen Verfahren noch zu klären.
Ist das Urteil rechtskräftig?
Die vier Verfahren sind nicht abgeschlossen. Der BGH hat die Urteile des OLG Dresden teilweise aufgehoben und die Sachen zur neuen Verhandlung zurückverwiesen.
Kostet die SCHUFA-Auskunft etwas?
Die Datenkopie nach Art. 15 DSGVO ist kostenlos. Daneben verkauft die SCHUFA eigene Produkte, die du für die gesetzliche Auskunft nicht brauchst.