Stand: 23. Oktober 2026 – Versicherer zählten 2025 in Deutschland rund 100.000 Wohnungseinbrüche. Wie viel davon die Hausratversicherung ersetzt, entscheiden Versicherungssumme, Entschädigungsgrenzen und das eigene Verhalten.
In der Nacht zum Sonntag, 25. Oktober 2026, endet die Sommerzeit: Die Uhren werden laut Physikalisch-Technischer Bundesanstalt (PTB) am letzten Sonntag im Oktober um 3 Uhr auf 2 Uhr zurückgestellt. Damit wird es abends früher dunkel – der Gesamtverband der Deutschen Versicherungswirtschaft (GDV) bezeichnete die dunkle Jahreszeit zuletzt in seiner Medieninformation zum Tag des Einbruchschutzes 2025 als Hauptsaison für Einbrecher. Für Mieter/-innen und Eigentümer/-innen ist das ein guter Anlass, nicht nur Fenster und Türen zu prüfen, sondern auch den eigenen Vertrag: Denn nach einem Einbruch zeigt sich oft erst, ob die Hausratversicherung den Schaden wirklich voll ersetzt.
Die Zahlen: 380 Millionen Euro Schaden in einem Jahr
Nach der Medieninformation des GDV vom 21. April 2026 zählten die Versicherer in Deutschland 2025 etwa 100.000 Wohnungseinbrüche. Die versicherten Schäden stiegen auf 380 Millionen Euro, rund zehn Prozent mehr als im Vorjahr. Der durchschnittliche Schaden pro Einbruch lag bei 3.850 Euro – nach Angaben des Verbands der höchste Wert seit Beginn der Messung. Auf seiner Statistikseite zum Einbruchdiebstahl nennt der GDV für 2024 rund 90.000 Fälle, 350 Millionen Euro Schaden und einen Schnitt von 3.800 Euro; 2023 lag die Zahl laut GDV auf demselben Niveau wie 2024. 2015 waren es noch rund 180.000 versicherte Wohnungseinbrüche, 2021 rund 70.000.
| Jahr | Versicherte Wohnungseinbrüche | Schadensumme | Schaden je Einbruch |
|---|---|---|---|
| 2015 | rund 180.000 | – | – |
| 2021 | rund 70.000 | – | – |
| 2022 | rund 80.000 | – | – |
| 2023 | rund 90.000 | rund 330 Mio. Euro | 3.600 Euro |
| 2024 | rund 90.000 | 350 Mio. Euro | 3.800 Euro |
| 2025 | rund 100.000 | 380 Mio. Euro | 3.850 Euro |
Quelle: GDV, Statistik Einbruchdiebstahl, Medieninformationen vom 24.10.2025 und 21.04.2026; Schadensumme 2023 aus der GDV-Angabe „plus 20 Millionen Euro auf 350 Millionen Euro“ abgeleitet; gerundete Verbandsangaben, Jahre ohne Einzelwert nicht aufgeführt. Stand: 23.10.2026.
Ein Detail fällt beim Vergleich auf: Für 2025 spricht der GDV von „rund 5.000“ Fällen und 200 Euro Schadendurchschnitt mehr als im Vorjahr. Rechnet man mit den gerundeten Vorjahreswerten aus früheren GDV-Veröffentlichungen (rund 90.000 Fälle, 3.800 Euro), passen die Differenzen nicht exakt; die Angaben sind gerundet und können nachträglich aktualisiert worden sein. Die Grundaussage ist davon nicht berührt: Fallzahl, Schadensumme und Durchschnittsschaden sind 2025 gestiegen.
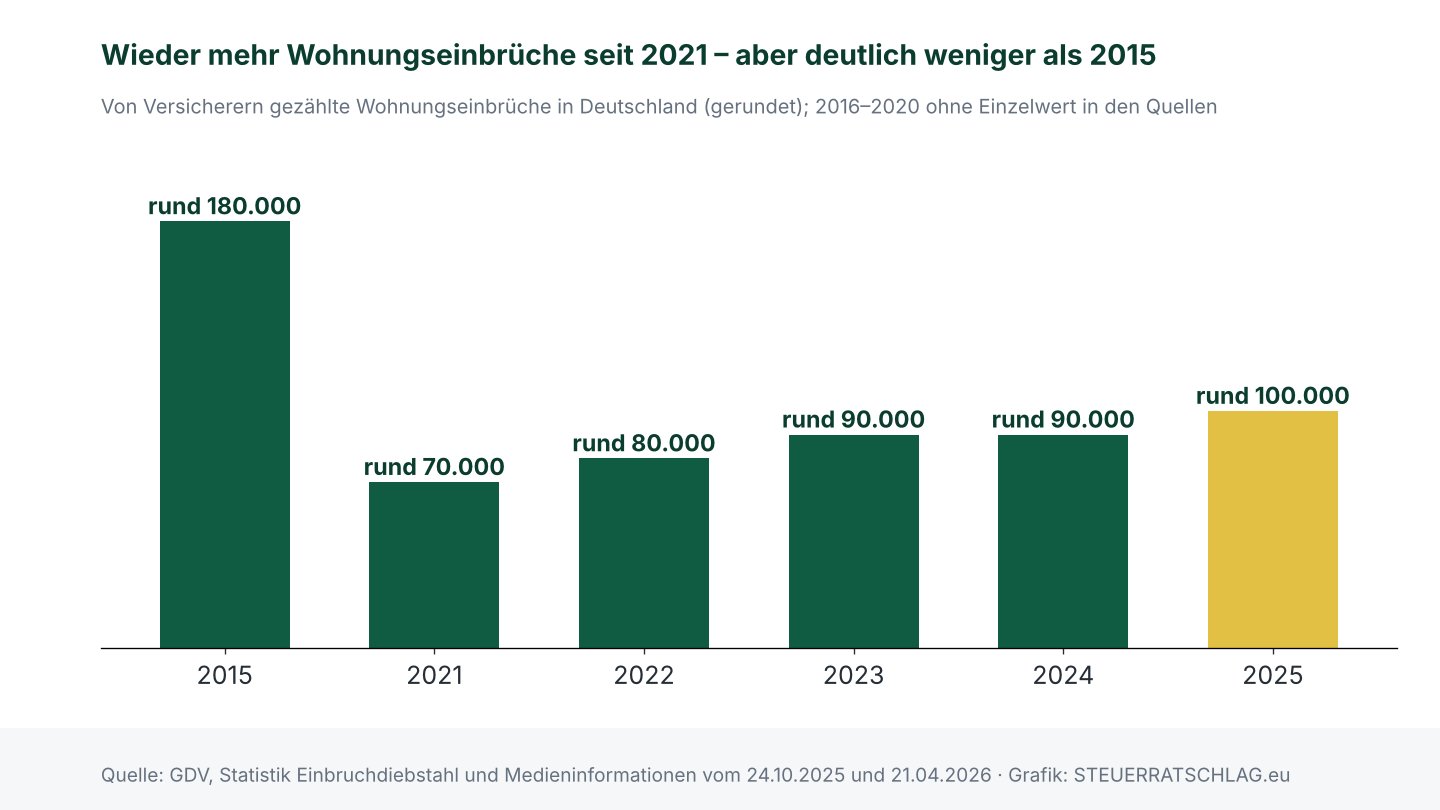
Die Grafik zeigt: Die Fallzahlen liegen deutlich unter dem Stand von 2015, sind aber seit dem Tiefpunkt 2021 wieder gestiegen; 2023 und 2024 lagen sie gleichauf, 2025 kamen nach GDV-Angaben rund 5.000 Fälle hinzu. Für Haushalte zählt am Ende weniger die Statistik als die Frage, wer den eigenen Schaden bezahlt.
Was die Hausratversicherung nach einem Einbruch ersetzt
Nach den Angaben des GDV ersetzt die Hausratversicherung bei Einbruchdiebstahl den Wiederbeschaffungspreis gestohlener oder zerstörter Gegenstände, also den Betrag, den eine gleichwertige Neuanschaffung kostet. Beschädigt der Täter Einrichtung, etwa durch Vandalismus, trägt sie die Reparaturkosten. Versichert ist das bewegliche Eigentum in der Wohnung und den zugehörigen Nebenräumen, also auch Werkzeug im Keller oder in der Garage. Nach einem Einbruch müssen Betroffene Anzeige bei der Polizei erstatten; danach verlangt der Versicherer eine Stehlgutliste, also eine Aufstellung aller gestohlenen Gegenstände. Kaufbelege erleichtern es, den Schaden zu beziffern.
Ob der Ersatz am Ende vollständig ausfällt, hängt an drei Stellen, die viele Versicherte erst im Schadenfall nachlesen.
Stolperstein 1: Die Versicherungssumme ist zu niedrig
Die Versicherungssumme ist der Betrag, bis zu dem der Versicherer höchstens zahlt. Sie sollte dem tatsächlichen Wert des gesamten Hausrats entsprechen. Ist sie zum Zeitpunkt des Schadens erheblich niedriger als dieser Wert, muss der Versicherer nach § 75 des Versicherungsvertragsgesetzes (VVG) nur im Verhältnis von Versicherungssumme zu Versicherungswert leisten. Das nennt man Unterversicherung. Was „erheblich“ bedeutet, legt das Gesetz nicht fest.
Viele Verträge arbeiten deshalb mit einer Pauschale je Quadratmeter Wohnfläche. Die deutsche Finanzaufsicht BaFin beschreibt auf ihrer Verbraucherseite zur Hausratversicherung, dass bei dieser Methode meist keine Unterversicherung geprüft wird. Nach Angaben der Verbraucherzentralen liegt diese Mindestsumme meist bei 650 Euro pro Quadratmeter. Welcher Wert und welche Bedingungen in deinem Vertrag gelten, steht im Versicherungsschein und in den Versicherungsbedingungen.
Rechenbeispiel: So wirkt eine Unterversicherung
Die folgende Modellrechnung zeigt die Wirkung von § 75 VVG. Die Annahmen sind frei gewählt; als Schaden dient der GDV-Durchschnitt für 2025. Angenommen ist außerdem, dass kein Unterversicherungsverzicht vereinbart ist.
| Modellrechnung (Annahmen) | Betrag |
|---|---|
| Wohnfläche 80 m² × 650 Euro (übliche Pauschale) | 52.000,00 Euro |
| Tatsächlicher Wert des Hausrats (Annahme) | 60.000,00 Euro |
| Vereinbarte Versicherungssumme (Annahme, alter Vertrag ohne Pauschale) | 40.000,00 Euro |
| Einbruchschaden (GDV-Durchschnitt 2025) | 3.850,00 Euro |
| Ersatz nach § 75 VVG: 3.850 × 40.000 ÷ 60.000 | 2.566,67 Euro |
| Selbst zu tragen | 1.283,33 Euro |
Berechnung: STEUERRATSCHLAG.eu nach § 75 VVG; Schadenwert: GDV, 21.04.2026; Pauschale laut Verbraucherzentralen „meist“ 650 Euro/m². Modellrechnung, keine Aussage über einen konkreten Vertrag. Stand: 23.10.2026.
Im Beispiel fehlen also rund ein Drittel der Entschädigung, obwohl der Schaden weit unter der Versicherungssumme liegt. Genau das unterschätzen viele: Die Kürzung greift auch bei kleinen Schäden, nicht erst, wenn alles weg ist.
Rechner: Passt deine Versicherungssumme? (Deutschland)
Der Rechner vergleicht deine Versicherungssumme mit der Wohnflächen-Pauschale und mit deiner eigenen Schätzung des Hausratwerts. Er rechnet die anteilige Entschädigung nach § 75 VVG für einen frei wählbaren Schaden. Er gilt nur für Verträge nach deutschem Recht, ist kein Formular und ersetzt nicht den Blick in deine Versicherungsbedingungen. Es werden keine Daten gespeichert oder übertragen.
Hausrat-Check Deutschland – Unterversicherung nach § 75 VVG
Vereinfachte Rechnung ohne Gewähr: Sie unterstellt, dass kein Unterversicherungsverzicht gilt und die Unterversicherung „erheblich“ ist. Entschädigungsgrenzen für Bargeld und Wertsachen, Selbstbeteiligungen und Kürzungen wegen grober Fahrlässigkeit sind nicht berücksichtigt. Maßgeblich sind dein Vertrag und das Gesetz.
Liegt deine Summe unter der Pauschale oder deutlich unter deiner eigenen Schätzung, lohnt ein Anruf beim Versicherer oder ein Blick in die Unterlagen: Ist ein Unterversicherungsverzicht vereinbart, und zu welchen Bedingungen? Den Wert des Hausrats schätzt man am einfachsten Raum für Raum; die Verbraucherzentralen raten zudem, den Haushalt regelmäßig per Foto oder Video zu dokumentieren und Quittungen aufzubewahren.
Stolperstein 2: Bargeld und Wertsachen haben eigene Grenzen
Gestohlenes Bargeld ersetzt die Hausratversicherung nach Angaben des GDV zwar, aber meist nur bis zu einer Höchstgrenze: Bei vielen Versicherern liegt sie zwischen 1.000 und 2.000 Euro, andere Verträge legen einen Prozentsatz der Versicherungssumme fest, etwa ein Prozent. Liegt das Geld in einem fest mit dem Gebäude verbundenen Tresor, sind die Grenzen meist höher. Für Wertsachen wie Schmuck, Münzen, Gold oder Antiquitäten ist die Entschädigung nach Angaben der Verbraucherzentralen meist auf insgesamt 20 Prozent der Versicherungssumme begrenzt; bestimmte Wertsachen müssen besonders gesichert aufbewahrt werden, etwa in einem Geldschrank.
Wer größere Bargeldbeträge, Goldmünzen oder teuren Schmuck zu Hause aufbewahrt, sollte deshalb prüfen, ob die Grenzen im eigenen Vertrag dazu passen. Der GDV rät grundsätzlich davon ab, größere Summen Bargeld zu Hause zu lagern.
Stolperstein 3: Gekipptes Fenster, Schlüssel unter der Matte
Führt jemand den Versicherungsfall grob fahrlässig herbei, darf der Versicherer seine Leistung nach § 81 Absatz 2 VVG in einem der Schwere des Verschuldens entsprechenden Verhältnis kürzen. Ob ein Verhalten im Einzelfall als grob fahrlässig gilt, entscheiden Versicherer und im Streitfall Gerichte. Der GDV formuliert in seinen Verhaltenstipps deutlich: „Gekippte Fenster sind für Einbrecher offene Fenster.“ Er rät, Fenster sowie Balkon- und Terrassentüren auch bei kurzer Abwesenheit zu schließen, die Wohnungstür doppelt abzuschließen und keine Schlüssel draußen zu verstecken. Wie der eigene Vertrag mit grober Fahrlässigkeit umgeht, steht in den Versicherungsbedingungen.
Vorbeugen: Mechanik zuerst
Knapp die Hälfte aller Einbruchsversuche bleibt laut GDV unter Verweis auf die Polizeiliche Kriminalstatistik im Versuchsstadium stecken, häufig weil die Sicherungstechnik standhält. Der Verband empfiehlt vor allem mechanischen Schutz: geprüfte einbruchhemmende Fenster und Türen mindestens der Widerstandsklasse RC 2, abschließbare Fenstergriffe in Verbindung mit einbruchhemmenden Beschlägen, zusätzliche Verriegelungen an Balkon- und Terrassentüren. Alarmanlagen, Bewegungsmelder und Zeitschaltuhren sieht er als Ergänzung. Mieter/-innen können etwa bessere Schließzylinder nachrüsten, brauchen dafür aber das Einverständnis des Vermieters oder der Vermieterin.
Portal-Check: Wer hilft vor und nach dem Einbruch?
K-Einbruch (k-einbruch.de): Die bundesweite Kampagne hat die Polizei nach eigenen Angaben 2012 gestartet; Herausgeberin der Seite ist die Polizeiliche Kriminalprävention der Länder und des Bundes. Getragen von der Polizei, mit Kooperationspartnern aus Versicherungswirtschaft, Industrieverbänden und Errichterfirmen; die Finanzierung legt die Seite nicht im Einzelnen offen. Sie bietet eine Suche nach kostenlosen polizeilichen Beratungsstellen, nach von der Polizei empfohlenen Fachbetrieben und nach Herstellern geprüfter Produkte. Alternativen: die Beratungsstellen der Landespolizeien direkt sowie die Präventionsseiten des GDV. Redaktionsurteil: ★★★★☆ (4 von 5) – neutral, kostenlos und praxisnah; ein Stern Abzug, weil Partnerfirmen und Premiumpartner prominent auftauchen und die Finanzierung nicht transparent beschrieben ist.
Versicherungsombudsmann (versicherungsombudsmann.de): Die anerkannte Verbraucherschlichtungsstelle wurde nach eigenen Angaben 2001 gegründet. Sie wurde auf Initiative der deutschen Versicherungswirtschaft eingerichtet, die auch die Kosten der Einrichtung trägt; für Verbraucher/-innen ist das Verfahren kostenfrei. Sie ist die erste Anlaufstelle, wenn sich der Versicherer nach einem Einbruch weigert oder kürzt. Alternativen: Beschwerde bei der BaFin (sie setzt aber keine individuellen Ansprüche durch), Beratung der Verbraucherzentralen, der Weg zum Gericht. Redaktionsurteil: ★★★★☆ (4 von 5) – kostenlos und ohne Anwaltszwang; ein Stern Abzug, weil die Trägerschaft bei der Branche liegt, über die entschieden wird.
Unser Fazit
Die Einbruchzahlen sind weit vom Höchststand 2015 entfernt, der durchschnittliche Schaden aber ist so hoch wie nie seit Beginn der GDV-Messung. Wer eine Hausratversicherung hat, sollte vor allem drei Dinge kennen: ob die Versicherungssumme zum Hausrat passt oder ein Unterversicherungsverzicht gilt, wie hoch die Grenzen für Bargeld und Wertsachen sind und wie der Vertrag mit grober Fahrlässigkeit umgeht. Das ist keine Empfehlung für einen bestimmten Tarif oder Anbieter – sondern eine Prüfliste, die in einer halben Stunde erledigt ist.
Wichtig nach einem Einbruch: zuerst die Polizei rufen, nichts aufräumen, dann den Versicherer informieren und die Stehlgutliste sorgfältig ausfüllen.
Häufige Fragen
Zahlt die Hausratversicherung den Neupreis oder den Zeitwert?
Nach Angaben des GDV ersetzt sie den Wiederbeschaffungspreis, also den Preis für eine gleichwertige Neuanschaffung. Für einzelne Gegenstände können die Bedingungen abweichende Regeln enthalten.
Was ist eine Unterversicherung?
Ist die Versicherungssumme erheblich niedriger als der Wert des Hausrats, zahlt der Versicherer nach § 75 VVG nur anteilig – auch bei kleinen Schäden. Ein vereinbarter Unterversicherungsverzicht, oft an eine Quadratmeter-Pauschale gekoppelt, kann das verhindern.
Wie viel Bargeld ist versichert?
Das regelt jeder Vertrag selbst. Bei vielen Versicherern liegt die Grenze laut GDV zwischen 1.000 und 2.000 Euro, manche Verträge rechnen mit einem Prozentsatz der Versicherungssumme. In einem fest eingebauten Tresor gelten meist höhere Grenzen.