Stand: 26. Oktober 2026 – Für Ehe- und Lebenspartner/-innen sowie Kinder in der gesetzlichen Krankenversicherung zählt das regelmäßige Gesamteinkommen. Das Bundeskabinett hat die Werte beschlossen, der Bundesrat muss noch zustimmen.
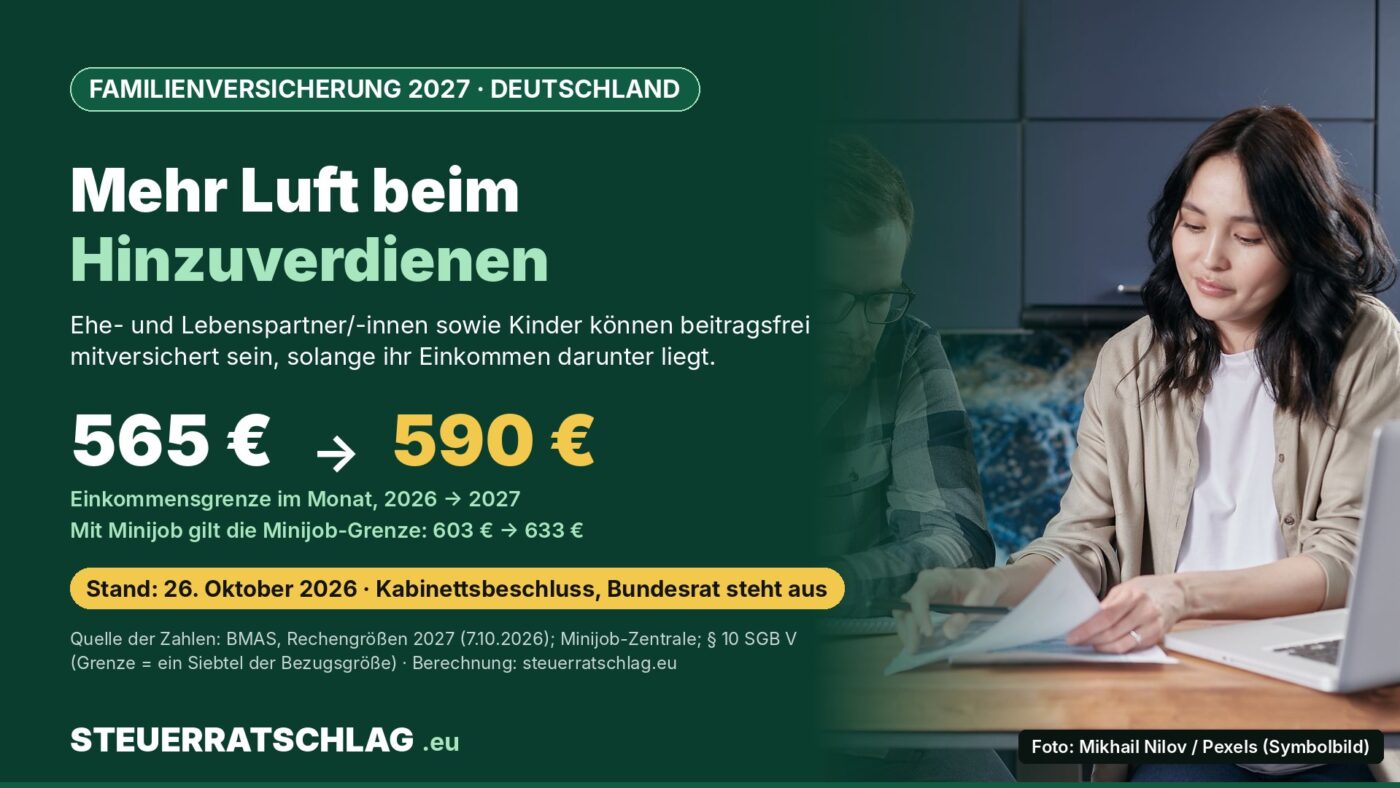
Die Familienversicherung gehört zu den wertvollsten Leistungen der gesetzlichen Krankenversicherung in Deutschland: Ehepartner/-innen, eingetragene Lebenspartner/-innen und Kinder eines Mitglieds sind ohne eigenen Beitrag kranken- und pflegeversichert. Die Bedingung ist eine Einkommensgrenze, die jedes Jahr mit der Bezugsgröße der Sozialversicherung mitwandert. Für 2027 steht der neue Wert fest, sobald der Bundesrat der Rechengrößen-Verordnung zustimmt: 590 Euro im Monat, mit Minijob 633 Euro. Das betrifft Familien, in denen jemand nebenbei jobbt, Mieteinnahmen oder Zinsen hat oder ein Studium mit Nebenverdienst finanziert. Wer heute knapp über der Grenze liegt, kann 2027 wieder darunter rutschen. Wer knapp darunter liegt, sollte jede Lohnerhöhung, jeden zusätzlichen Arbeitstag und jede neue Einnahme gegen die Grenze rechnen, denn schon ein paar Euro darüber kosten im Modell mehrere Hundert Euro Beitrag im Monat.
Woher die 590 Euro kommen
Die Grenze steht im Gesetz nicht als Eurobetrag. Nach § 10 Abs. 1 Satz 1 Nr. 5 des Fünften Sozialgesetzbuchs (SGB V) dürfen Familienangehörige kein Gesamteinkommen haben, das „regelmäßig im Monat ein Siebtel der monatlichen Bezugsgröße“ überschreitet. Die Bezugsgröße ist nach § 18 des Vierten Sozialgesetzbuchs (SGB IV) ein Durchschnittswert, der sich an den Löhnen des vorvergangenen Jahres orientiert. Für die soziale Pflegeversicherung gilt dieselbe Grenze, das regelt § 25 des Elften Sozialgesetzbuchs (SGB XI).
Für 2027 hat das Bundeskabinett nach der Pressemitteilung des Bundesministeriums für Arbeit und Soziales (BMAS) vom 7. Oktober 2026 eine Bezugsgröße von 4.130 Euro im Monat beschlossen, für 2026 gelten laut Rechengrößen-Verordnung 2026 3.955 Euro. Ein Siebtel davon ergibt 590 Euro für 2027 und 565 Euro für 2026; die Division hat die Redaktion selbst nachgerechnet. Rechtskräftig ist der Wert für 2027 erst, wenn der Bundesrat der Verordnung zugestimmt hat; sie liegt dort als Drucksache 576/26. Die Bundesregierung werde den Bundesrat um Zustimmung bitten, heißt es beim BMAS.
| Grenze (Deutschland, pro Monat) | 2026 | 2027 | Veränderung |
|---|---|---|---|
| Bezugsgröße der Sozialversicherung | 3.955,00 € | 4.130,00 € | +175,00 € |
| Familienversicherung, allgemeine Grenze (ein Siebtel) | 565,00 € | 590,00 € | +25,00 € |
| Familienversicherung mit Minijob (Minijob-Grenze) | 603,00 € | 633,00 € | +30,00 € |
| Mindestbemessung für freiwillig Versicherte (30 Tage) | 1.318,33 € | 1.376,67 € | +58,34 € |
Quelle: BMAS, Rechengrößen-Verordnungen 2026 und 2027 (Kabinettsbeschluss vom 7.10.2026, Zustimmung des Bundesrats ausstehend); Minijob-Zentrale; § 10 SGB V, § 240 SGB V. Siebtel, Mindestbemessung und Veränderung: eigene Berechnung. Stand: 26.10.2026.
So liest du die Tabelle: Die zweite und dritte Zeile sind die beiden Grenzen, die für die Familienversicherung zählen. Welche für dich gilt, hängt davon ab, ob du einen Minijob hast. Die letzte Zeile zeigt, ab welchem Einkommen freiwillige Mitglieder mindestens Beitrag zahlen; dazu weiter unten mehr.
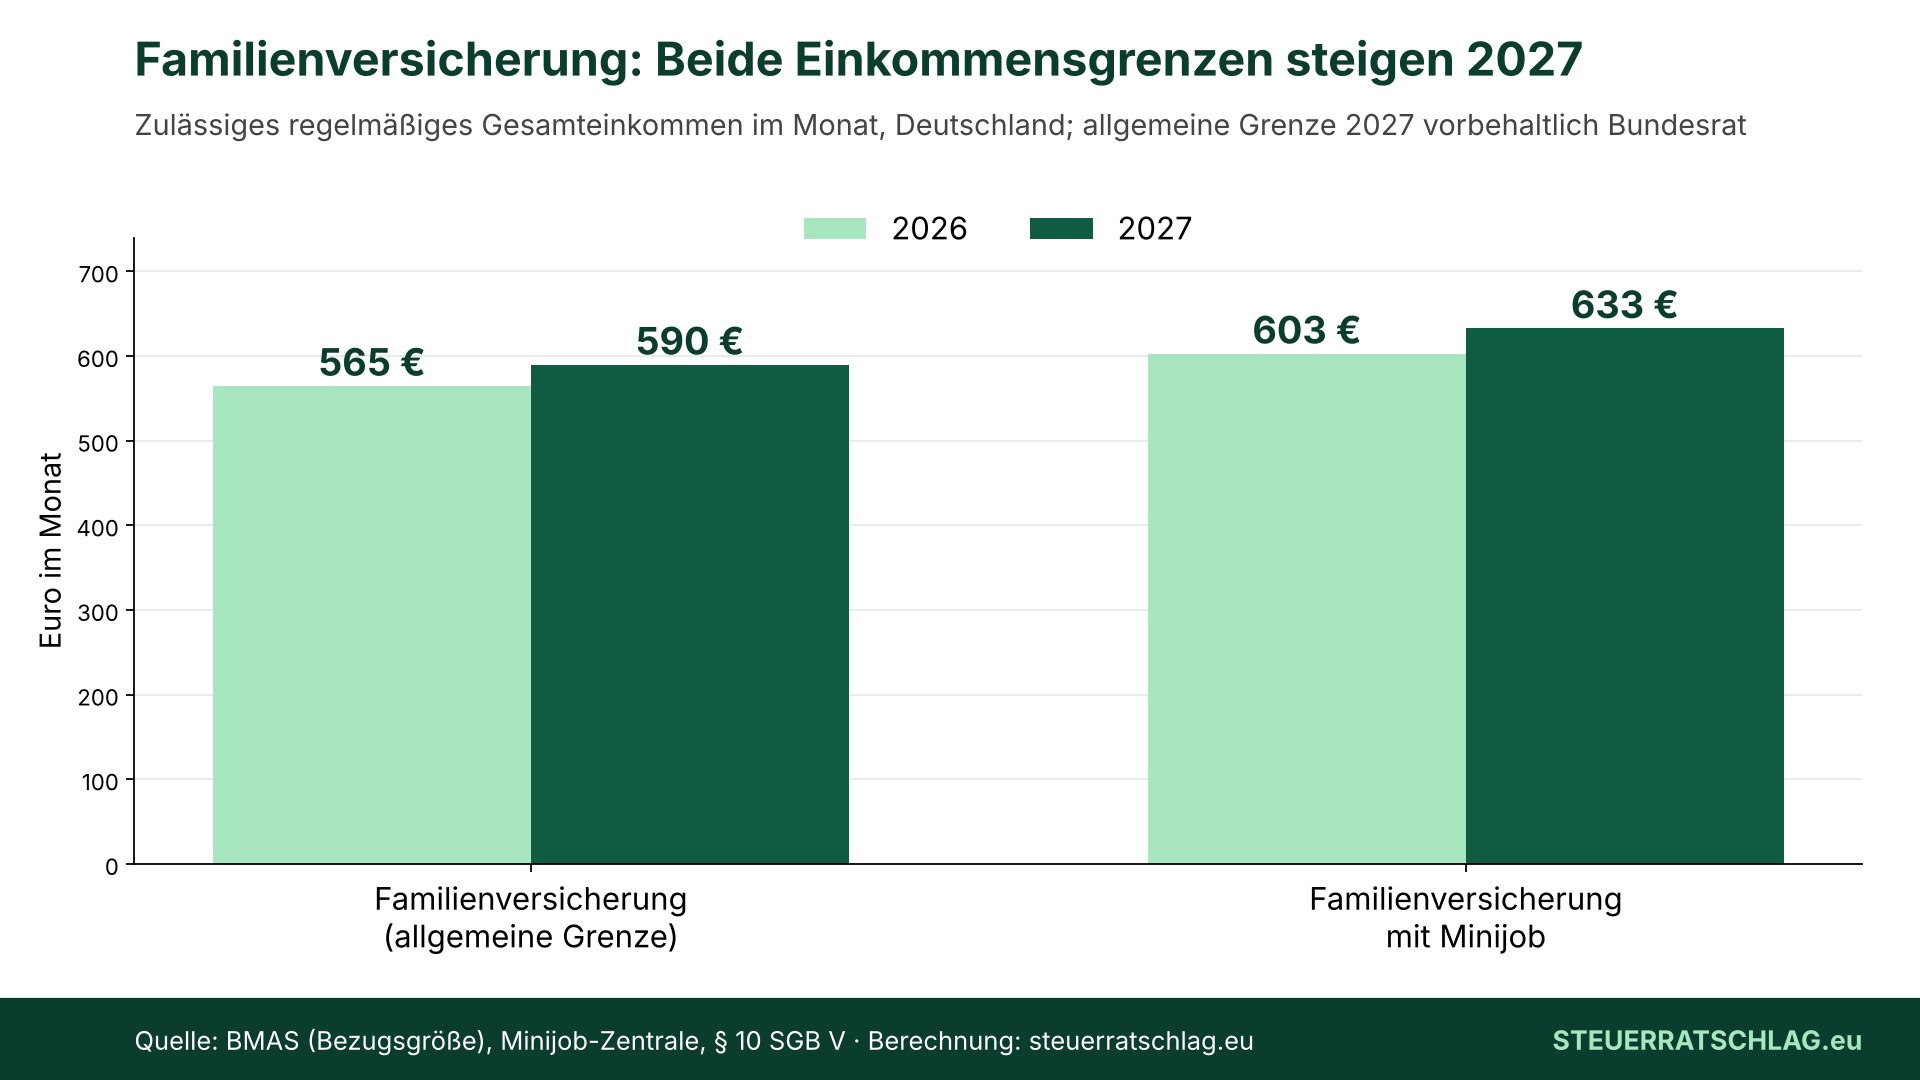
Die Grafik zeigt: Beide Grenzen steigen, die Minijob-Grenze etwas stärker. Der Abstand zwischen beiden wächst damit von 38 auf 43 Euro. Für die Praxis heißt das: Wer einen Minijob hat, darf mehr Gesamteinkommen haben als jemand, der zum Beispiel nur Mieteinnahmen hat.
Was zum Gesamteinkommen zählt – und was nicht
Gesamteinkommen ist nach § 16 SGB IV „die Summe der Einkünfte im Sinne des Einkommensteuerrechts“. Gemeint sind also nicht nur Löhne. Die Techniker Krankenkasse nennt auf ihrer Infoseite als Beispiele Arbeitsentgelt einschließlich zu erwartender Einmalzahlungen wie Weihnachtsgeld, Gewinne aus selbstständiger Tätigkeit, Mieteinnahmen, Kapitalerträge und Renten. Nicht mit eingerechnet werden nach ihren Angaben Werbungskosten und der Sparerpauschbetrag, außerdem Eltern-, Kinder- und Wohngeld sowie BAföG.
Bei Renten zählt nach § 10 Abs. 1 SGB V der Zahlbetrag ohne den Teil, der auf Kindererziehungszeiten entfällt. Für Minijobs ist der Sonderfall im selben Absatz geregelt: Wer eine geringfügige Beschäftigung im Sinne von § 8 Abs. 1 Nr. 1 SGB IV ausübt, darf ein Gesamteinkommen bis zur Geringfügigkeitsgrenze haben. Diese liegt nach Angaben der Minijob-Zentrale 2026 bei 603 Euro und steigt 2027 auf 633 Euro, weil der Mindestlohn zum 1. Januar 2027 von 13,90 auf 14,60 Euro je Stunde steigt. Wichtig: Die höhere Grenze gilt für das gesamte Einkommen, nicht nur für den Lohn aus dem Minijob.
Unabhängig vom Betrag ausgeschlossen sind unter anderem Angehörige, die selbst versicherungspflichtig beschäftigt, freiwillig versichert oder hauptberuflich selbstständig sind. Auch die Altersgrenzen für Kinder stehen in § 10 SGB V: ohne Bedingung bis zum 18. Geburtstag, ohne Erwerbstätigkeit bis 23, in Schul- oder Berufsausbildung oder im Freiwilligendienst bis 25 Jahre.
Vier Modellfälle für 2026 und 2027
Wie die neuen Werte wirken, zeigen vier vereinfachte Fälle. Alle Beträge sind regelmäßige Monatswerte und als Gesamteinkommen im Sinne der Kasse unterstellt; Einmalzahlungen und Sonderfälle sind nicht berücksichtigt.
| Fall (Deutschland) | Einkommen im Monat | Grenze 2026 | Grenze 2027 | Ergebnis |
|---|---|---|---|---|
| Ehefrau, nur Minijob | 620 € | 603 € (kein Minijob mehr) | 633 € | 2026 eigene Versicherungspflicht, 2027 Familienversicherung möglich |
| Ehemann, Einkünfte aus Vermietung | 575 € | 565 € | 590 € | 2026 darüber, 2027 darunter |
| Studentin, 24, Minijob | 500 € | 603 € | 633 € | in beiden Jahren darunter |
| Partnerin, Minijob 400 € plus Mieteinkünfte 250 € | 650 € | 603 € | 633 € | in beiden Jahren darüber |
Modellrechnung der Redaktion auf Grundlage von § 10 SGB V, der Bezugsgröße laut BMAS und der Minijob-Grenze laut Minijob-Zentrale; Werte 2027 vorbehaltlich der Zustimmung des Bundesrats. Keine Prüfung deines Einzelfalls. Stand: 26.10.2026.
Der erste Fall zeigt einen Nebeneffekt: Ein Verdienst von 620 Euro ist 2026 kein Minijob, weil er über 603 Euro liegt. Die Beschäftigung ist dann versicherungspflichtig, eine Familienversicherung kommt schon deshalb nicht infrage. 2027 liegt derselbe Lohn unter der neuen Minijob-Grenze. Ob sich das lohnt, hängt auch davon ab, welche Absicherung die Person aus der eigenen Versicherung hätte, etwa Krankengeld. Im letzten Fall liegt der Minijob für sich genommen unter der Grenze, zusammen mit den Mieteinkünften aber darüber.
Rechner: Passt dein Einkommen in die Familienversicherung?
Rechner für Deutschland: Einkommensgrenze der Familienversicherung 2026 und 2027
Für Ehe- und Lebenspartner/-innen sowie Kinder von Mitgliedern einer gesetzlichen Krankenkasse. Es ist kein Formular und kein Antrag; maßgeblich ist der Fragebogen deiner Krankenkasse zur Familienversicherung. Eingaben werden nicht gespeichert oder übertragen.
Annahmen: Grenzen nach § 10 SGB V und § 25 SGB XI; 2027 vorbehaltlich der Zustimmung des Bundesrats. „Sonstige Einkünfte“ meint zum Beispiel Mieteinkünfte nach Werbungskosten, Kapitalerträge über dem Sparerpauschbetrag oder einen Gewinn. Bei Renten den Zahlbetrag ohne den Anteil für Kindererziehungszeiten eintragen. Wer selbst versicherungspflichtig, freiwillig versichert oder hauptberuflich selbstständig ist, ist unabhängig vom Betrag ausgeschlossen. Keine Beratung, ohne Gewähr.
Der Rechner prüft nur die Einkommensgrenze. Ob jemand aus anderen Gründen ausgeschlossen ist, etwa wegen eigener Versicherungspflicht oder Selbstständigkeit, erfährst du über den Fragebogen deiner Krankenkasse.
Was passiert, wenn das Einkommen über der Grenze liegt
Endet die Familienversicherung, geht die Versicherung nach § 188 Abs. 4 SGB V in der Regel als freiwillige Mitgliedschaft weiter. Austreten kann nur, wer innerhalb von zwei Wochen nach dem Hinweis der Krankenkasse erklärt, auszutreten, und eine andere Absicherung im Krankheitsfall nachweist. Für freiwillige Mitglieder gilt nach § 240 Abs. 4 SGB V als beitragspflichtige Einnahme mindestens der neunzigste Teil der monatlichen Bezugsgröße je Kalendertag, 2027 also rechnerisch rund 1.376,67 Euro für 30 Tage, auch wenn das tatsächliche Einkommen niedriger ist.
Das Beispiel zeigt, warum die Grenze so viel Gewicht hat: Schon wenige Euro über 590 Euro können dazu führen, dass statt null Euro ein eigener Beitrag von über 200 Euro im Monat fällig wird. Wer knapp an der Grenze liegt, sollte Lohnerhöhungen, zusätzliche Schichten oder neue Einkünfte deshalb vorher durchrechnen und der Krankenkasse Änderungen melden.
Kinder: Wann das Einkommen eines Elternteils zählt
Für Kinder gibt es eine zweite Hürde. Nach § 10 Abs. 3 SGB V sind sie nicht familienversichert, wenn der mit ihnen verwandte Elternteil, der nicht Mitglied einer gesetzlichen Krankenkasse ist, regelmäßig mehr als ein Zwölftel der Jahresarbeitsentgeltgrenze verdient und zugleich mehr als der gesetzlich versicherte Elternteil. Das betrifft Ehepaare und Lebenspartnerschaften, in denen ein Elternteil privat versichert ist. Legt man die allgemeine Jahresarbeitsentgeltgrenze nach § 6 Abs. 6 SGB V zugrunde, sind das laut BMAS-Werten 2027 rechnerisch 7.012,50 Euro im Monat (84.150 Euro im Jahr), 2026 waren es 6.450 Euro. Welche Grenze die Kasse im Einzelfall ansetzt, klärst du am besten direkt mit ihr.
Unser Fazit
Die Anhebung ist klein, aber sie verschiebt eine harte Kante: Wer mit seinem Einkommen zwischen 565 und 590 Euro liegt oder mit Minijob zwischen 603 und 633 Euro, kann 2027 wieder beitragsfrei mitversichert sein. Für alle anderen bleibt die Grenze ein Wert, den man kennen sollte, bevor man einen Nebenjob aufstockt oder eine Wohnung vermietet. Endgültig ist die allgemeine Grenze erst mit der Zustimmung des Bundesrats. Ob die Familienversicherung oder eine eigene Versicherung im Einzelfall die bessere Wahl ist, hängt von mehr ab als vom Beitrag, etwa vom Anspruch auf Krankengeld.
Wo finde ich was?
Portal-Check Minijob-Zentrale: Die Minijob-Zentrale ist nach eigenen Angaben Teil des Verbunds der Deutschen Rentenversicherung Knappschaft-Bahn-See und damit eine Stelle der gesetzlichen Sozialversicherung. Sie verkauft keine Produkte, sondern zieht die Abgaben für Minijobs ein und nimmt die Meldungen entgegen. Seit wann es sie gibt, nennt die Website nicht. Alternativen für Auskünfte zur Familienversicherung sind die eigene Krankenkasse, die über die Familienversicherung entscheidet, und die Verbraucherzentralen. Redaktionsurteil: ★★★★☆ (4 von 5). Vier Sterne, weil die Grenzen amtlich, aktuell und verständlich erklärt sind; einen Stern Abzug, weil die Familienversicherung dort nur am Rand vorkommt und man für die Einzelfallprüfung trotzdem zur Krankenkasse muss.
Portal-Check Krankenkassenliste: Die Liste stellt der GKV-Spitzenverband bereit. Nach § 217a SGB V bilden die Krankenkassen diesen Spitzenverband Bund als Körperschaft des öffentlichen Rechts. Seine Kosten tragen nach § 217d SGB V die Mitgliedskassen über Beiträge. Seit wann die Liste online ist, ist dort nicht angegeben. Alternativen sind private Vergleichsportale mit mehr Filtern, deren Geschäftsmodell du vor der Nutzung prüfen solltest, sowie die Websites der einzelnen Kassen. Redaktionsurteil: ★★★☆☆ (3 von 5). Drei Sterne, weil die Liste vollständig ist und von keiner einzelnen Kasse stammt; zwei Sterne Abzug, weil sie nichts zu Einkommensgrenzen erklärt und man sich durch die Kassenseiten klicken muss.
Häufige Fragen
Wie hoch ist die Einkommensgrenze der Familienversicherung 2027?
Nach dem Kabinettsbeschluss vom 7. Oktober 2026 liegt sie bei 590 Euro Gesamteinkommen im Monat, mit Minijob bei 633 Euro. Die allgemeine Grenze steht unter dem Vorbehalt der Zustimmung des Bundesrats.
Zählt beim Minijob nur der Lohn?
Nein. Mit Minijob darf das gesamte regelmäßige Gesamteinkommen bis zur Minijob-Grenze reichen. Mieteinkünfte, Kapitalerträge oder eine Rente werden zum Lohn hinzugerechnet (§ 10 Abs. 1 SGB V).
Gilt die Grenze auch für die Pflegeversicherung?
Ja. § 25 SGB XI enthält dieselbe Grenze von einem Siebtel der Bezugsgröße und verweist für Minijobs auf die Regeln in § 10 SGB V.
Was passiert, wenn ich über der Grenze liege?
In der Regel wirst du nach § 188 Abs. 4 SGB V freiwilliges Mitglied und zahlst eigene Beiträge, mindestens auf Basis der Mindestbemessung. Melde Einkommensänderungen deiner Krankenkasse.
Bei Grenzfällen, etwa schwankendem Einkommen, Abfindungen oder einer Teilrente, hilft deine Krankenkasse oder eine Beratungsstelle der Verbraucherzentrale weiter.