Gerechnet haben wir mit dem neuen Erbschaftsteuer-Rechner für Unternehmen von STEUERRATSCHLAG.eu. Damit können Unternehmerinnen, Unternehmer, Selbstständige und Firmenerben ausrechnen, wie viel Erbschaft- oder Schenkungsteuer beim Übergang einer GmbH, AG, SE (Europäische Aktiengesellschaft), KG oder eines Einzelunternehmens heute und nach einer möglichen Reform anfiele – im Vergleich von Deutschland, Österreich, der Schweiz, Liechtenstein, Südtirol (Italien) und Luxemburg.
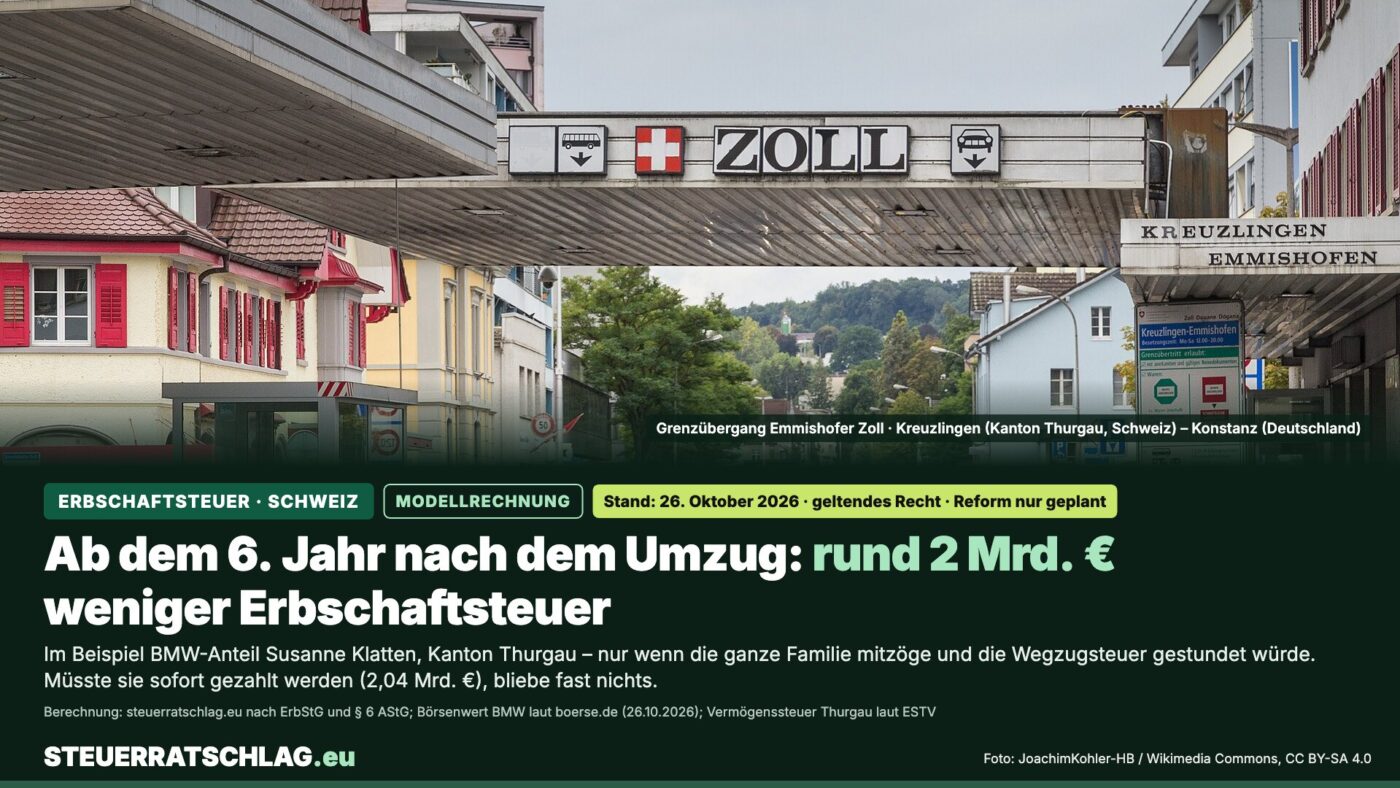
Susanne Klatten, BMW-Großaktionärin aus München, als Rechenbeispiel: Was wäre, wenn eine Unternehmerfamilie wie ihre wegen der Erbschaftsteuer aus Deutschland in die Schweiz zöge? Wir haben es mit dem neuen Erbschaftsteuer-Rechner für Unternehmen von STEUERRATSCHLAG.eu anhand ihres öffentlich bekannten BMW-Anteils durchgerechnet – mit und ohne ihre Kinder, für die Kantone Thurgau, Zürich und Genf und für alle Nachbarländer, in denen sich ein Umzug nicht lohnen würde.
Die Debatte darüber wird scharf geführt. Die Vorsitzende der Linken-Bundestagsfraktion, Heidi Reichinnek (Die Linke), nannte die Erbschaftsteuer in ihrer heutigen Form „massiv ungerecht“. Zur Warnung, Unternehmen könnten an einer höheren Steuer zugrunde gehen, sagte sie: „Der Aufschrei, dass Unternehmen dadurch pleitegehen würden, ist nichts als Ablenkung.“ Die Steuer ließe sich nach ihrer Darstellung über zwei Jahrzehnte stunden, für gesunde Betriebe sei das machbar (Neue Osnabrücker Zeitung, 22.01.2026). Die Union hält dagegen: Bundeskanzler Friedrich Merz (CDU) will Betriebsübergaben in Familien nicht zusätzlich belasten. Für manche Unternehmerfamilien stellt sich damit eine alte Frage neu – würde sich ein Umzug ins Ausland lohnen?
Inhalt
- Welche „neue Steuer“ ist gemeint – und was ist beschlossen?
- Das Beispiel: Was in Deutschland fällig würde
- Und was ist mit Altana?
- Die Wegzugsteuer: der Preis für den Umzug
- Thurgau, Zürich, Genf: Ab wann es sich rechnen würde
- Mit oder ohne Kinder: Wer mitziehen müsste
- Wo sich ein Umzug nicht lohnen würde
- Welches Recht greift wo?
- Der Aktienkurs: Warum ein niedriger Kurs den Ausschlag geben könnte
- Zwei Generationen: Was wäre, wenn auch die Enkel in der Schweiz erbten?
- Ab dann würde sich ein Umzug lohnen: die Bedingungen
- Unser Fazit
Welche „neue Steuer“ ist gemeint – und was ist beschlossen?
In vielen Unternehmerfamilien ist derzeit von einer „neuen Unternehmensteuer“ die Rede. Gemeint ist keine neue Steuer auf Gewinne, sondern eine mögliche Reform der Erbschaft- und Schenkungsteuer für Firmenvermögen. Zwei Entwicklungen treiben die Debatte:
1. Das Bundesverfassungsgericht. Am 12. und 13. Oktober 2026 hat das Gericht in Karlsruhe mündlich über das Erbschaftsteuergesetz verhandelt: über einen Normenkontrollantrag der Bayerischen Staatsregierung (Aktenzeichen 1 BvF 1/23) und über die Verfassungsbeschwerde eines Erben von Privatvermögen (1 BvR 804/22). Im Kern geht es um die Frage, ob die weitgehende Steuerbefreiung für geerbte Firmen – im Gesetz „Verschonung“ genannt, geregelt in § 13a ErbStG (Erbschaftsteuer- und Schenkungsteuergesetz, Deutschland, Fassung vom 27.02.1997) und § 13b ErbStG (Erbschaftsteuer- und Schenkungsteuergesetz, Deutschland, Fassung vom 27.02.1997) – Erben von Privatvermögen ungleich behandelt. Eine Entscheidung wird nach Einschätzung von Fachleuten im Laufe des Jahres 2027 erwartet (KFK Partner, PwC). Bis dahin gilt das Gesetz unverändert.
2. Das SPD-Konzept. Die SPD-Bundestagsfraktion hat am 13. Januar 2026 Reformideen vorgestellt: ein einmaliger Lebensfreibetrag von 1 Million Euro (900.000 Euro für Familienangehörige), ein Freibetrag von 5 Millionen Euro für Betriebsvermögen, darüber ein progressiver Steuersatz und eine Stundung der Steuer über bis zu 20 Jahre, wenn Arbeitsplätze erhalten bleiben (Zusammenfassung von Rödl & Partner). Die Union lehnt das ab: Bundeskanzler Friedrich Merz (CDU) will Betriebsübergaben nicht zusätzlich belasten, CSU-Landesgruppenchef Alexander Hoffmann (CSU) sprach von einer „leistungsfeindlichen Steuerreform“. Ein Gesetzentwurf liegt nicht vor – es handelt sich um einen politischen Vorschlag.
Was das für das Beispiel bedeutet: Für Susanne Klattens BMW-Anteil würde die Reform kaum etwas ändern. Der Anteil liegt mit rund 20,5 Prozent unter der Grenze von 25 Prozent, ab der Firmenanteile überhaupt als begünstigtes Betriebsvermögen gelten (§ 13b Abs. 1 Nr. 3 ErbStG (Erbschaftsteuer- und Schenkungsteuergesetz, Deutschland, Fassung vom 27.02.1997)); ein Poolvertrag mit anderen Familienmitgliedern ist öffentlich nicht bekannt. Schon nach heutigem Recht würde der Anteil also voll besteuert. Anders sähe es bei Familien aus, die mehr als 25 Prozent halten oder einen Poolvertrag haben – für sie könnte die Reform einen großen Unterschied machen. Das können Sie im Rechner mit eigenen Zahlen ausprobieren.
Das Beispiel: Was in Deutschland fällig würde
Die Ausgangszahlen sind öffentlich: Der Börsenwert der BMW AG lag am 26. Oktober 2026 bei rund 34,86 Milliarden Euro (boerse.de), Susanne Klattens Anteil wird mit 20,5 Prozent angegeben. Das ergibt rund 7,15 Milliarden Euro. Sie hat drei Kinder; wie ein Testament aussähe, ist nicht öffentlich – wir nehmen an, dass jedes Kind ein Drittel erben würde, also rund 2,38 Milliarden Euro.
| STEUERRATSCHLAG.euTabelle 1 Familie Klatten – BMW-Anteil von Susanne Klatten (rund 7,15 Mrd. €), Erben: ihre drei Kinder: Was wäre, wenn der Anteil heute in Deutschland vererbt würde? |
||
|---|---|---|
| Was wäre, wenn der Anteil heute in Deutschland vererbt würde? | je Kind | alle drei Kinder |
| Wert des Erbes | 2,38 Mrd. € | 7,15 Mrd. € |
| Freibetrag je Kind (§ 16 Abs. 1 Nr. 2 ErbStG (Erbschaftsteuer- und Schenkungsteuergesetz, Deutschland, Fassung vom 27.02.1997)) | 400.000 € | 1,2 Mio. € |
| Steuersatz über 26 Mio. Euro (§ 19 Abs. 1 ErbStG (Erbschaftsteuer- und Schenkungsteuergesetz, Deutschland, Fassung vom 27.02.1997)) | 30 % | 30 % |
| Erbschaftsteuer nach heutigem Recht | 714,53 Mio. € | 2,14 Mrd. € |
| Zum Vergleich: nach dem SPD-Konzept (Vorschlag, kein Gesetz) | 714,38 Mio. € | 2,14 Mrd. € |
STEUERRATSCHLAG.eu · Stand: 27. Oktober 2026. Modellrechnung von STEUERRATSCHLAG.eu ohne Gewähr. Ohne Kirchensteuer, Zinsen und Einkommensteuer auf Dividenden; der Wert schwankt mit dem Börsenkurs am Tag des Erbfalls.
Diese 2,14 Milliarden Euro sind der Vergleichswert für alle folgenden Tabellen: So viel würden die drei Kinder zusammen zahlen, wenn alle in Deutschland blieben. Auch ein schrittweises Verschenken alle zehn Jahre würde daran fast nichts ändern, weil der Freibetrag mit 400.000 Euro im Verhältnis winzig ist und über 26 Millionen Euro immer der Höchstsatz gilt.
Und was ist mit Altana?
Zum Familienvermögen gehört neben BMW der Spezialchemiekonzern Altana mit Sitz in Wesel (Nordrhein-Westfalen), mit rund 3,2 Milliarden Euro Umsatz 2024 und mehr als 8.000 Beschäftigten. Alle Altana-Aktien hält die SKion GmbH aus Bad Homburg, die Beteiligungsgesellschaft von Susanne Klatten. Laut dem Konzernbericht 2024 von Altana hat sie Mitte 2024 mehr als 99 Prozent der SKion-Anteile zu gleichen Teilen auf ihre drei erwachsenen Kinder übertragen und selbst weniger als 1 Prozent behalten.
Altana gehört damit schon heute im Wesentlichen den Kindern und wäre bei einem Erbfall praktisch nicht mehr Teil des Nachlasses. Deshalb rechnen wir in diesem Beitrag nur mit dem BMW-Anteil. Wie viel Schenkungsteuer für die Übertragung anfiel, ist nicht öffentlich; Altana ist nicht börsennotiert, einen belegten Marktwert gibt es nicht. Für die Rechnung wichtig: Schenkungen der letzten zehn Jahre werden mit einem späteren Erbe derselben Person zusammengerechnet (§ 14 Abs. 1 ErbStG (Erbschaftsteuer- und Schenkungsteuergesetz, Deutschland, Fassung vom 27.02.1997)). Weil bei Beträgen in Milliardenhöhe ohnehin der Höchstsatz von 30 Prozent gilt, änderte das am Ergebnis für den BMW-Anteil kaum etwas.
Die Wegzugsteuer: der Preis für den Umzug
Wer als Gesellschafter mit mindestens 1 Prozent an einer Kapitalgesellschaft Deutschland dauerhaft verlässt, wird steuerlich so behandelt, als hätte er seine Anteile am Tag des Umzugs verkauft. Auf den Wertzuwachs fällt Einkommensteuer an – die Wegzugsteuer (Fachbegriff: Wegzugsbesteuerung, § 6 Abs. 1 AStG, Außensteuergesetz, Deutschland, vom 08.09.1972). Da die Anschaffungskosten der geerbten BMW-Aktien nicht öffentlich sind, setzen wir sie mit null an. Nach dem Teileinkünfteverfahren sind 60 Prozent steuerpflichtig, darauf 45 Prozent Einkommensteuer plus Solidaritätszuschlag: Das ergäbe rund 2,04 Milliarden Euro – fast so viel wie die Erbschaftsteuer, die man sparen wollte.
Entscheidend ist deshalb, ob diese Steuer sofort bezahlt werden müsste oder gestundet würde, also erst bei einem späteren Verkauf fällig wäre:
- Variante A – sofort bezahlt: Nach dem seit 2022 geltenden Recht wird die Steuer grundsätzlich festgesetzt und kann in sieben Jahresraten gezahlt werden (§ 6 Abs. 4 AStG (Außensteuergesetz, Deutschland, vom 08.09.1972)). Auch eine Ratenzahlung beseitigt die Belastung nicht: Die Familie müsste die rund 2,04 Milliarden Euro wirtschaftlich aufbringen.
- Variante B – gestundet: Der Bundesfinanzhof hat am 6. September 2023 (I R 35/20) entschieden, dass die Wegzugsteuer bei einem Umzug in die Schweiz wegen des Freizügigkeitsabkommens dauerhaft und zinslos zu stunden ist – allerdings für einen Fall nach altem Recht. Das Bundesfinanzministerium wendet das mit Schreiben vom 2. Juni 2025 auf Wegzüge vor 2022 an; die Stundung kann danach unter anderem widerrufen werden, wenn Ausschüttungen ein Viertel des Werts beim Wegzug übersteigen (Zusammenfassung von Noerr). Ob das auch für Umzüge nach heutigem Recht gilt, ist offen; Fachleute halten es für geboten. Ungeklärt ist zudem, ob eine gestundete Wegzugsteuer beim späteren Erbfall doch noch fällig würde – Variante B ist deshalb der günstigste denkbare Fall. Auch bei einer Stundung wäre die Steuer von rund 2,04 Milliarden Euro festgesetzt – nur ihre Zahlung würde aufgeschoben.
Für eine Familie mit hohen Dividenden wäre gerade der Widerrufsgrund bei Ausschüttungen ein erhebliches Risiko. Unsere Tabellen zeigen deshalb immer beide Varianten nebeneinander.
Thurgau, Zürich, Genf: Ab wann es sich rechnen würde
In der Schweiz zahlen Kinder in den meisten Kantonen keine Erbschaftsteuer. Deutschland verzichtet nach dem deutsch-schweizerischen Abkommen zur Erbschaftsteuer von 1978 aber erst dann auf seine Steuer, wenn der Umzug mehr als fünf Jahre zurückliegt (Art. 4 Abs. 4 des Abkommen zwischen der Schweiz und Deutschland zur Vermeidung der Doppelbesteuerung auf dem Gebiete der Nachlass- und Erbschaftssteuern vom 30.11.1978 (SR 0.672.913.61); dazu § 2 Abs. 1 Nr. 1 Buchst. b ErbStG (Erbschaftsteuer- und Schenkungsteuergesetz, Deutschland, Fassung vom 27.02.1997)). Dafür kommt in der Schweiz jedes Jahr eine Vermögenssteuer dazu, die es in Deutschland nicht gibt. Wie hoch sie wäre, hängt stark vom Kanton und vom Wohnort ab:
| STEUERRATSCHLAG.euTabelle 2 Vermögenssteuer in den Kantonen Thurgau, Zürich und Genf (Schweiz) – gilt für jede Familie mit Wohnsitz dort |
||
|---|---|---|
| Kanton | Vermögenssteuer pro Jahr (Höchstsatz, Gemeinde und Kanton zusammen) | Bekannte deutsche Unternehmerfamilien dort (Auswahl) |
| Thurgau | rund 0,23 bis 0,34 % – einfache Steuer höchstens 1,1 Promille mal Steuerfuß der Gemeinde (Eidgenössische Steuerverwaltung, Steuerfüße Thurgau); für Zuzüger ohne Erwerbstätigkeit ist eine Pauschalbesteuerung möglich (Steuergesetz Thurgau) | Familie von Finck, Münchner Bankiers- und Unternehmerfamilie (Bilanz, Die 300 Reichsten 2025) |
| Zürich | rund 0,5 bis 0,7 % – einfache Steuer höchstens 3 Promille mal Steuerfuß von Kanton und Gemeinde (Kanton Zürich) | Familie Jacobs (Jacobs, Kaffee) (Bilanz, Die 300 Reichsten 2025). Theo Müller (Müller Milch) lebt in Erlenbach im Kanton Zürich (Wikipedia); seinen Umzug begründete er 2003 mit der Erbschaftsteuer: „Ich muss meinen Wohnsitz verlagern. Das ist zwar eine Katastrophe, aber ich habe keine andere Chance“ (taz, 12.09.2003, nach einem Bericht des Münchner Merkur) |
| Genf | rund 0,78 % (Cologny) bis 0,86 % (Stadt Genf) – Grundtarif höchstens 3,83 Promille plus Zusatzsteuer 1,15 Promille, dazu Kantons- und Gemeindezuschläge (Tarif Steuerjahr 2025, Kanton Genf); eine Belastungsobergrenze im Verhältnis zum Einkommen kann die Steuer deckeln | – |
STEUERRATSCHLAG.eu · Stand: 27. Oktober 2026. Vermögenssteuer-Sätze gerundet, eigene Berechnung aus den verlinkten amtlichen Tarifen. Im Rechner verwenden wir für Thurgau 0,23 %, für Zürich 0,5 % und für Genf 0,78 %.
Was wäre nun, wenn Susanne Klatten und ihre drei Kinder gemeinsam aus Deutschland in die Schweiz umzögen? Jede Spalte ist eine eigene Möglichkeit – je nachdem, in welchem Jahr nach dem Umzug der Erbfall einträte. Die Spalten werden nicht zusammengezählt. Plus heißt: So viel würden die drei Kinder zusammen gegenüber dem Bleiben in Deutschland (2,14 Milliarden Euro) sparen.
| STEUERRATSCHLAG.euTabelle 3 Familie Klatten – BMW-Anteil von Susanne Klatten (rund 7,15 Mrd. €), Erben: ihre drei Kinder: Ersparnis (+) oder Mehrkosten (−) der drei Kinder zusammen bei einem Umzug der ganzen Familie aus Deutschland in die Schweiz – je nach Jahr des Erbfalls |
||||||
|---|---|---|---|---|---|---|
| Was wäre, wenn die ganze Familie zöge nach … | Erbfall im 5. Jahr | im 6. Jahr | im 10. Jahr | im 20. Jahr | im 40. Jahr | Ab wann würde es sich lohnen? |
| Thurgau, Wegzugsteuer gestundet | −82 Mio. | +2,04 Mrd. | +1,98 Mrd. | +1,81 Mrd. | +1,49 Mrd. | ab dem 6. Jahr, bleibt im betrachteten Zeitraum (bis 60 Jahre) vorteilhaft – der Vorteil schrumpft aber jedes Jahr |
| Zürich, Wegzugsteuer gestundet | −179 Mio. | +1,93 Mrd. | +1,79 Mrd. | +1,43 Mrd. | +714 Mio. | ab dem 6. Jahr; die Vermögenssteuer würde den Vorteil nach rund 50 Jahren weitgehend aufzehren |
| Genf, Wegzugsteuer gestundet | −279 Mio. | +1,81 Mrd. | +1,59 Mrd. | +1,03 Mrd. | −86 Mio. | ab dem 6. Jahr, aber wegen der hohen Vermögenssteuer nur gut drei Jahrzehnte lang |
| Thurgau, Wegzugsteuer sofort bezahlt | −2,09 Mrd. | +37 Mio. | −10 Mio. | −127 Mio. | −362 Mio. | kaum – nur eine kleine Ersparnis zwischen dem 6. und 9. Jahr |
| Zürich, Wegzugsteuer sofort bezahlt | −2,16 Mrd. | −45 Mio. | −148 Mio. | −403 Mio. | −914 Mio. | rechnet sich im betrachteten Zeitraum nicht |
| Genf, Wegzugsteuer sofort bezahlt | −2,24 Mrd. | −131 Mio. | −291 Mio. | −689 Mio. | −1,49 Mrd. | rechnet sich im betrachteten Zeitraum nicht |
STEUERRATSCHLAG.eu · Stand: 27. Oktober 2026. Modellrechnung von STEUERRATSCHLAG.eu (Börsenwert BMW vom 26.10.2026), ohne Kursentwicklung, Zinsen, Dividenden-Einkommensteuer und Kirchensteuer. Plus = Ersparnis, Minus = Mehrkosten gegenüber dem Bleiben in Deutschland, für alle drei Kinder zusammen. Weitere Jahre (15, 30) und Erklärungen im Rechner.
Warum ist das 5. Jahr immer rot? Träte der Erbfall in den ersten fünf Jahren nach dem Umzug ein, bliebe die deutsche Erbschaftsteuer bestehen – dann kämen Wegzug- und Vermögenssteuer obendrauf. Warum wird die Ersparnis mit den Jahren kleiner? Die Ersparnis bei der Erbschaftsteuer gäbe es nur einmal, die Vermögenssteuer dagegen jedes Jahr. Deshalb würde der Thurgau mit seinen niedrigen Sätzen am längsten im Plus bleiben, Genf am kürzesten.
Mit oder ohne Kinder: Wer mitziehen müsste
Ein Umzug würde nur dann etwas bringen, wenn auch die Erben in der Schweiz lebten. Wohnen die Kinder in Deutschland, sind sie dort mit allem steuerpflichtig, was sie erben – egal, wo die Mutter lebt (§ 2 Abs. 1 Nr. 1 ErbStG (Erbschaftsteuer- und Schenkungsteuergesetz, Deutschland, Fassung vom 27.02.1997); Art. 8 Abs. 2 des deutsch-schweizerischen Erbschaftsteuer-Abkommens vom 30.11.1978, SR 0.672.913.61).
| STEUERRATSCHLAG.euTabelle 4 Familie Klatten – BMW-Anteil von Susanne Klatten (rund 7,15 Mrd. €), Erben: ihre drei Kinder: Was wäre, wenn nur die Mutter oder die ganze Familie aus Deutschland in die Schweiz umzöge? (alle drei Kinder zusammen) |
||||
|---|---|---|---|---|
| Was wäre, wenn … | Deutsche Erbschaftsteuer | Wegzugsteuer | Zusammen | Ergebnis |
| … alle in Deutschland blieben | 2,14 Mrd. € | 0 € | 2,14 Mrd. € | Vergleichswert |
| … nur Susanne Klatten in die Schweiz zöge, die Kinder in Deutschland blieben | 2,14 Mrd. € | 2,04 Mrd. € | 4,18 Mrd. € | würde sich unter diesen Annahmen nicht lohnen |
| … die ganze Familie in die Schweiz zöge und der Erbfall nach dem 5. Jahr einträte | 0 € | 2,04 Mrd. €; bei anerkannter Stundung zunächst keine Zahlung | 2,04 Mrd. € (bei Stundung festgesetzt, aber vorerst nicht zu zahlen) plus jährliche Vermögenssteuer | könnte sich unter engen Voraussetzungen lohnen (siehe oben) |
STEUERRATSCHLAG.eu · Stand: 27. Oktober 2026. Modellrechnung von STEUERRATSCHLAG.eu ohne Gewähr, für alle drei Kinder zusammen. Ohne Kirchensteuer, Zinsen und Einkommensteuer auf Dividenden; der Wert schwankt mit dem Börsenkurs.
Ein formaler Zweitwohnsitz würde dafür nicht genügen. Entscheidend wären die tatsächlichen Lebensverhältnisse und der steuerliche Wohnsitz jedes einzelnen Familienmitglieds.
Wo sich ein Umzug nicht lohnen würde
Viele denken bei einem Wegzug zuerst an die Nachbarländer ohne Erbschaftsteuer für Kinder. Für Anteile an deutschen Firmen würde das aber nicht helfen. Der Grund steht im deutschen Bewertungsgesetz: Ein Anteil von mindestens 10 Prozent an einer Kapitalgesellschaft mit Sitz in Deutschland gilt als Inlandsvermögen (§ 121 Nr. 4 BewG, Bewertungsgesetz, Deutschland, Fassung vom 01.02.1991). Deutschland dürfte ihn deshalb auch dann besteuern, wenn Erblasserin und Erben im Ausland lebten (beschränkte Steuerpflicht, § 2 Abs. 1 Nr. 3 ErbStG (Erbschaftsteuer- und Schenkungsteuergesetz, Deutschland, Fassung vom 27.02.1997)). Nur mit der Schweiz gibt es ein Erbschaftsteuer-Abkommen, das diesen Zugriff nach fünf Jahren beendet.
| STEUERRATSCHLAG.euTabelle 5 Familie Klatten – BMW-Anteil von Susanne Klatten (rund 7,15 Mrd. €), Erben: ihre drei Kinder: Was wäre bei einem Umzug aus Deutschland nach Österreich, Liechtenstein, Luxemburg oder Südtirol fällig? (alle drei Kinder zusammen) |
||||
|---|---|---|---|---|
| Was wäre, wenn die ganze Familie zöge nach … | Deutsche Erbschaftsteuer | Wegzugsteuer | Steuer vor Ort | Zusammen |
| Österreich | 2,14 Mrd. € – bliebe | 2,04 Mrd. € | 0 € | 4,18 Mrd. € |
| Liechtenstein | 2,14 Mrd. € – bliebe | 2,04 Mrd. € | 0 € | 4,18 Mrd. € |
| Luxemburg | 2,14 Mrd. € – bliebe | 2,04 Mrd. € | 0 € | 4,18 Mrd. € |
| Südtirol (Italien) | 2,14 Mrd. € – bliebe | 2,04 Mrd. € | 285,74 Mio. € (4 % über 1 Mio. € je Kind) | 4,47 Mrd. € |
STEUERRATSCHLAG.eu · Stand: 27. Oktober 2026. Modellrechnung von STEUERRATSCHLAG.eu ohne Gewähr. In allen vier Ländern würde sich ein Umzug unter den getroffenen Annahmen im betrachteten Zeitraum nicht rechnen – er käme rund doppelt so teuer wie das Bleiben in Deutschland.
Gilt das auch für GmbH, SE, KG und Einzelunternehmen? Für Anteile an einer GmbH, AG oder SE (Europäische Aktiengesellschaft, steuerlich eine Kapitalgesellschaft wie die AG) gilt dasselbe wie im BMW-Beispiel – sofern die Gesellschaft ihren Sitz oder ihre Geschäftsleitung in Deutschland hat (§ 121 Nr. 4 BewG (Bewertungsgesetz, Deutschland, Fassung vom 01.02.1991)): Wegzugsteuer ab 1 Prozent Beteiligung, deutsche Erbschaftsteuer im Ausland ab 10 Prozent – mit der Ausnahme Schweiz nach fünf Jahren. Bei einer KG, OHG oder einem Einzelunternehmen mit Betrieb in Deutschland bliebe das Betriebsvermögen dagegen Inlandsvermögen (§ 121 Nr. 3 BewG (Bewertungsgesetz, Deutschland, Fassung vom 01.02.1991)) – dort würde sich nach unserer Rechnung ein Umzug auch in die Schweiz nicht lohnen.
Der Aktienkurs: Warum ein niedriger Kurs den Ausschlag geben könnte
Die Wegzugsteuer richtet sich nach dem Börsenwert am Tag des Umzugs, die Erbschaftsteuer, die man bei einem Verbleib zahlen würde, nach dem Wert am Tag des Erbfalls. Ein Wertzuwachs nach dem Umzug bliebe in der Schweiz für die Kinder erbschaftsteuerfrei. Je niedriger also der Kurs beim Umzug und je stärker er danach stiege, desto eher würde sich ein Umzug rechnen – sogar bei sofort bezahlter Wegzugsteuer.
Derzeit ist der BMW-Kurs tatsächlich niedrig: Am 22. Oktober 2026 lag die Aktie bei rund 57 Euro und damit 41,6 Prozent unter ihrem Jahreshoch von 97,92 Euro (ad-hoc-news, 22.10.2026). Unsere Rechnung arbeitet bereits mit diesem niedrigen Wert. Was wäre, wenn der Kurs danach wieder stiege?
| STEUERRATSCHLAG.euTabelle 6 Familie Klatten – BMW-Anteil von Susanne Klatten (rund 7,15 Mrd. €), Erben: ihre drei Kinder: Was wäre, wenn der BMW-Kurs nach dem Umzug aus Deutschland in die Schweiz stiege? Ersparnis (+) oder Mehrkosten (−) der drei Kinder zusammen |
||||
|---|---|---|---|---|
| Was wäre, wenn … (Erbfall im 10. Jahr, Wegzugsteuer sofort bezahlt) | danach 0 % Kursanstieg pro Jahr | 3 % pro Jahr | 5 % pro Jahr | 7 % pro Jahr |
| … beim heutigen Kurs umgezogen würde Wert 7,15 Mrd. €, Wegzugsteuer 2,04 Mrd. € |
Thurgau −10 Mio. Zürich −148 Mio. |
Thurgau +698 Mio. Zürich +525 Mio. |
Thurgau +1,29 Mrd. Zürich +1,09 Mrd. |
Thurgau +1,99 Mrd. Zürich +1,75 Mrd. |
| … bei einem 20 % niedrigeren Kurs Wert 5,72 Mrd. €, Wegzugsteuer 1,63 Mrd. € |
Thurgau −8 Mio. Zürich −118 Mio. |
Thurgau +558 Mio. Zürich +420 Mio. |
Thurgau +1,03 Mrd. Zürich +869 Mio. |
Thurgau +1,59 Mrd. Zürich +1,4 Mrd. |
| … bei einem 40 % niedrigeren Kurs Wert 4,29 Mrd. €, Wegzugsteuer 1,22 Mrd. € |
Thurgau −6 Mio. Zürich −89 Mio. |
Thurgau +419 Mio. Zürich +315 Mio. |
Thurgau +771 Mio. Zürich +652 Mio. |
Thurgau +1,19 Mrd. Zürich +1,05 Mrd. |
STEUERRATSCHLAG.eu · Stand: 27. Oktober 2026. Modellrechnung von STEUERRATSCHLAG.eu; Kursentwicklungen sind Annahmen, keine Prognose. Vermögenssteuer jedes Jahr auf den jeweiligen Wert. Plus = Ersparnis gegenüber dem Bleiben in Deutschland, für alle drei Kinder zusammen.
Die Tabelle zeigt: Ohne Kursanstieg würde sich ein Umzug mit sofort bezahlter Wegzugsteuer nicht rechnen. Schon ab etwa 3 Prozent Kursanstieg pro Jahr würde er sich lohnen – weil der Zuwachs nach dem Umzug in der Schweiz steuerfrei an die Kinder ginge, während er in Deutschland mit 30 Prozent Erbschaftsteuer belastet wäre. Ein Anstieg von 5 Prozent pro Jahr über zehn Jahre entspräche ungefähr einer Rückkehr in die Nähe des diesjährigen Hochs.
Zwei Generationen: Was wäre, wenn auch die Enkel in der Schweiz erbten?
Die Wegzugsteuer fiele nur einmal an, die deutsche Erbschaftsteuer dagegen in jeder Generation. Würden auch die Enkel später in der Schweiz erben, fiele die deutsche Erbschaftsteuer zweimal weg. Annahmen: Umzug heute, 1. Erbfall nach 10 Jahren, 2. Erbfall 30 Jahre später, Wegzugsteuer sofort bezahlt, kein Kursanstieg.
| STEUERRATSCHLAG.euTabelle 7 Familie Klatten – BMW-Anteil von Susanne Klatten (rund 7,15 Mrd. €), Erben: ihre drei Kinder und später deren Kinder (Enkel): Steuern über zwei Generationen |
||
|---|---|---|
| Was wäre, wenn … | Steuern über zwei Generationen | Ergebnis |
| … alle in Deutschland blieben (zweimal deutsche Erbschaftsteuer) | 3,64 Mrd. € | Vergleichswert |
| … alle in den Thurgau zögen | 2,51 Mrd. € | würde 1,14 Mrd. € sparen |
| … alle nach Zürich zögen | 3,06 Mrd. € | würde 587 Mio. € sparen |
STEUERRATSCHLAG.eu · Stand: 27. Oktober 2026. Modellrechnung von STEUERRATSCHLAG.eu ohne Gewähr; Vermögenssteuer über 40 Jahre eingerechnet.
So gerechnet würde sich der Umzug also auch bei sofort bezahlter Wegzugsteuer lohnen – allerdings nicht für die drei Kinder allein, sondern erst für Kinder und Enkel zusammen. Auch diese Rechnung ist stark vereinfacht: Schenkungen, Verkäufe, Änderungen des Familienvermögens, die Freibeträge der Enkel und künftige Gesetzesänderungen könnten das Ergebnis erheblich verändern.
Ab dann würde sich ein Umzug lohnen: die Bedingungen
Unser Fazit
„Flüchte, wer kann“ wäre nach unserer Rechnung für die meisten Unternehmerfamilien der falsche Reflex. Ein Umzug nach Österreich, Liechtenstein, Luxemburg oder Südtirol böte für Anteile ab 10 Prozent an deutschen Kapitalgesellschaften unter den getroffenen Annahmen keinen Vorteil, sondern würde die Steuerlast eher verdoppeln. Allein die Schweiz könnte sich rechnen – ab dem sechsten Jahr nach dem Umzug, wenn die ganze Familie mitzöge und die Wegzugsteuer gestundet würde oder der Kurs beim Umzug niedrig wäre. Die diskutierte Reform würde bei einer einzeln gehaltenen Beteiligung unterhalb der 25-Prozent-Grenze wie in diesem Modellfall kaum etwas ändern; für Familien mit verschonten Firmenanteilen dagegen könnte sie viel verändern. Die Modellrechnung zeigt vor allem: Nicht der ausländische Erbschaftsteuersatz allein entscheidet. Ebenso wichtig sind die deutsche Wegzugsteuer, der Wohnsitz der Erben, internationale Abkommen, die Rechtsform des Unternehmens, mögliche Poolverträge und die langfristige Entwicklung des Unternehmenswerts. Wie es für Ihr eigenes Unternehmen aussähe, zeigt der Erbschaftsteuer-Rechner für Unternehmen – für eine echte Entscheidung braucht es aber immer eine Steuerberatung mit internationalem Schwerpunkt.
Wo finde ich was?
- Deutschland: Erbschaftsteuer- und Schenkungsteuergesetz (Erbschaftsteuer- und Schenkungsteuergesetz, Deutschland, Fassung vom 27.02.1997) und § 6 Außensteuergesetz (Außensteuergesetz, Deutschland, vom 08.09.1972) auf dem amtlichen Portal des Bundesjustizministeriums (staatlich, kostenlos).
- Schweiz: Steuerbelastung und Tarife je Kanton bei der Eidgenössischen Steuerverwaltung (ESTV); Tarife Genf beim Kanton Genf.
- Rechnen: Erbschaftsteuer-Rechner für Unternehmen und die Übersicht Vorgerechnet: große Familienvermögen.
Häufige Fragen
Gibt es eine neue Unternehmensteuer? Nein. Diskutiert wird eine Reform der Erbschaft- und Schenkungsteuer für Firmenvermögen. Das Bundesverfassungsgericht hat im Oktober 2026 verhandelt, ein Urteil wird für 2027 erwartet; das SPD-Konzept ist ein Vorschlag, kein Gesetzentwurf.
Warum böte Österreich keinen Vorteil, obwohl es dort keine Erbschaftsteuer gibt? Weil Deutschland einen Anteil von 10 Prozent oder mehr an einer deutschen Kapitalgesellschaft auch dann besteuern darf, wenn alle im Ausland leben (§ 121 Nr. 4 BewG). Die Wegzugsteuer käme noch dazu.
Warum müssten auch die Kinder umziehen? In Deutschland lebende Erben sind grundsätzlich mit ihrem gesamten Erwerb erbschaftsteuerpflichtig. Ein Umzug der Mutter allein würde die deutsche Erbschaftsteuer daher nicht vermeiden.
Gilt die Rechnung auch für eine KG oder ein Einzelunternehmen? Nicht ohne Weiteres. Betriebsvermögen einer deutschen Personengesellschaft oder eines Einzelunternehmens kann auch nach einem Umzug deutsches Inlandsvermögen bleiben. Die Rechtsform muss deshalb gesondert geprüft werden – der Rechner unterscheidet danach.
Plant Susanne Klatten einen Umzug? Dafür gibt es keinerlei Hinweise. Ihr BMW-Anteil dient hier nur als öffentlich nachvollziehbares Rechenbeispiel.
Beitragsbild: Grenzübergang Emmishofer Tor zwischen Konstanz (Deutschland) und Kreuzlingen (Kanton Thurgau, Schweiz) – Symbolbild; Kennzeichen von der Redaktion unkenntlich gemacht. Grafik: STEUERRATSCHLAG.eu, Modellrechnung nach ErbStG und § 6 AStG, Börsenwert BMW laut boerse.de (Stand 26.10.2026). Foto: JoachimKohler-HB / Wikimedia Commons, CC BY-SA 4.0; Bearbeitung: Beschnitt, Unkenntlichmachung und Einbindung in eine Infografik durch die Redaktion.