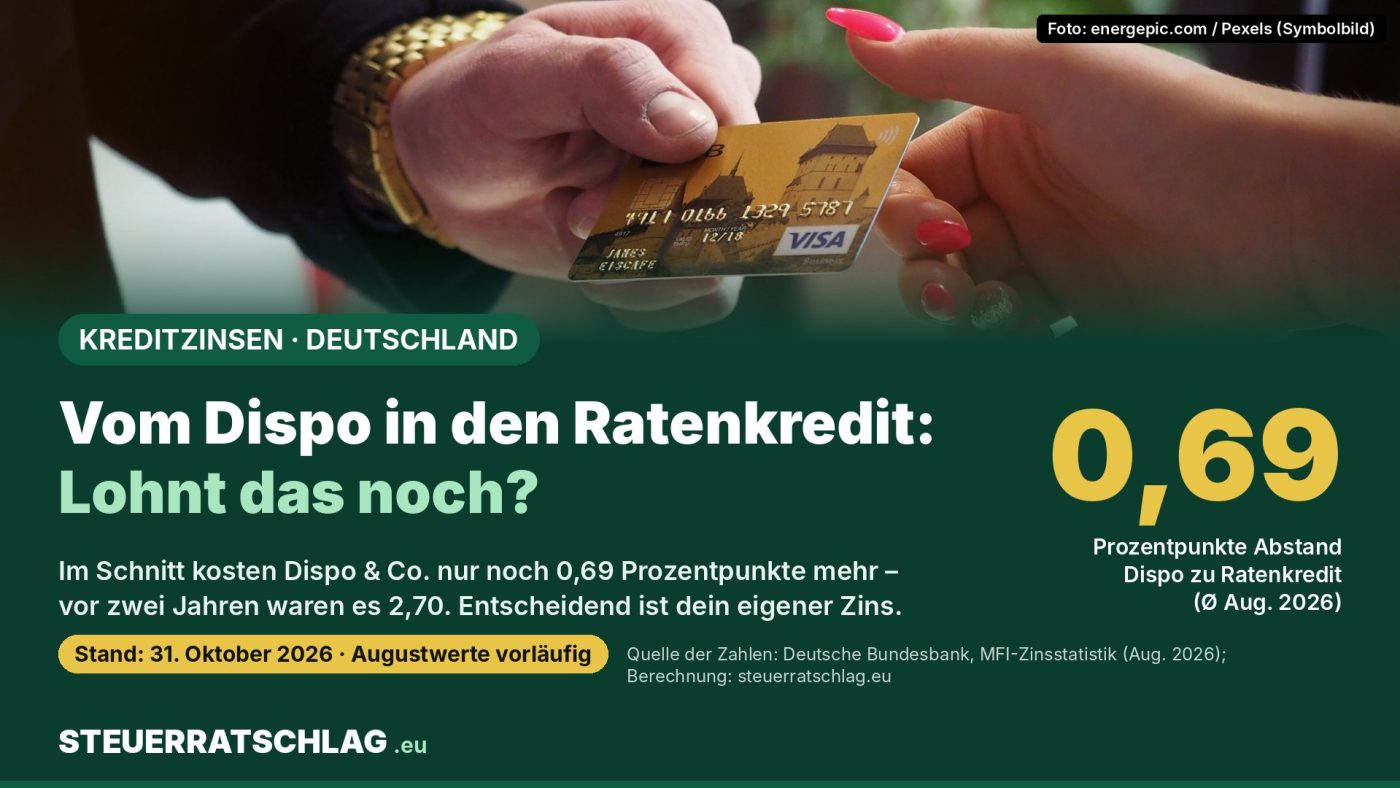
Der Abstand zum Dispo schrumpft auf 0,69 Prozentpunkte. Was die neuen Bundesbank-Zahlen für Umschuldung, neue Kredite und dein Girokonto bedeuten – mit Rechner. Stand: 31. Oktober 2026.
Wer in Deutschland gerade einen Kredit für Auto, Küche oder Möbel aufnimmt, zahlt so viel wie lange nicht. Das zeigen die jüngsten Durchschnittswerte der Deutschen Bundesbank für das Neugeschäft der Banken mit privaten Haushalten.
Gleichzeitig ist der Dispositionskredit auf dem Girokonto – im Schnitt – seit 2024 deutlich günstiger geworden. Damit verschiebt sich eine Faustregel, die viele kennen: Wer dauerhaft im Minus ist, schuldet in einen Ratenkredit um und spart Zinsen. Das kann weiterhin stimmen, aber nicht mehr automatisch. Entscheidend ist, welchen Dispozins deine eigene Bank verlangt und welchen effektiven Jahreszins dir ein Ratenkredit tatsächlich anbietet.
Ratenkredite: 8,99 Prozent im August
Nach der Zinsstatistik der Bundesbank zu Konsumentenkrediten an private Haushalte (Datenstand 1. Oktober 2026) lag der effektive Jahreszins für neu vergebene Konsumentenkredite im August 2026 bei 8,99 Prozent. Im Juli waren es 8,53 Prozent, im August 2025 8,35 Prozent. Einen höheren Monatswert weist die Reihe seit ihrem Start im Januar 2003 nicht aus; der bisherige Höchstwert lag bei 8,73 Prozent im Januar 2024. Die Augustzahl ist vorläufig.
Wichtig für das Lesen der Zahlen: Die Bundesbank veröffentlicht zwei Werte. Der effektive Jahreszins von 8,99 Prozent enthält neben den Zinsen auch sonstige Kreditkosten, etwa für Bearbeitung oder Kreditversicherungen – ähnlich dem Wert, den Banken nach § 16 der Preisangabenverordnung in jedem Angebot nennen müssen. Der enger gefasste Effektivzinssatz ohne diese Kosten lag bei 8,70 Prozent (Juli: 8,17 Prozent). Nicht zu verwechseln ist beides mit dem Sollzins, also dem reinen Vertragszins ohne Umrechnung auf ein Jahr.
Der Anstieg zeigt sich in fast allen Laufzeitgruppen. Bei einer Zinsbindung von über einem bis fünf Jahren stieg der Effektivzinssatz von 7,02 auf 7,53 Prozent, bei über fünf Jahren von 8,93 auf 9,37 Prozent. Variable oder bis zu ein Jahr gebundene Kredite blieben mit 6,41 Prozent nahezu unverändert, machen mit 233 Millionen Euro aber nur einen kleinen Teil des Neugeschäfts von rund 9,05 Milliarden Euro aus.
| Kreditart (Deutschland, private Haushalte) | Aug. 2024 | Aug. 2025 | Juli 2026 | Aug. 2026 |
|---|---|---|---|---|
| Konsumentenkredite, effektiver Jahreszins inkl. Kosten | 8,42 % | 8,35 % | 8,53 % | 8,99 % |
| Konsumentenkredite, Effektivzinssatz ohne Kosten | 8,06 % | 7,98 % | 8,17 % | 8,70 % |
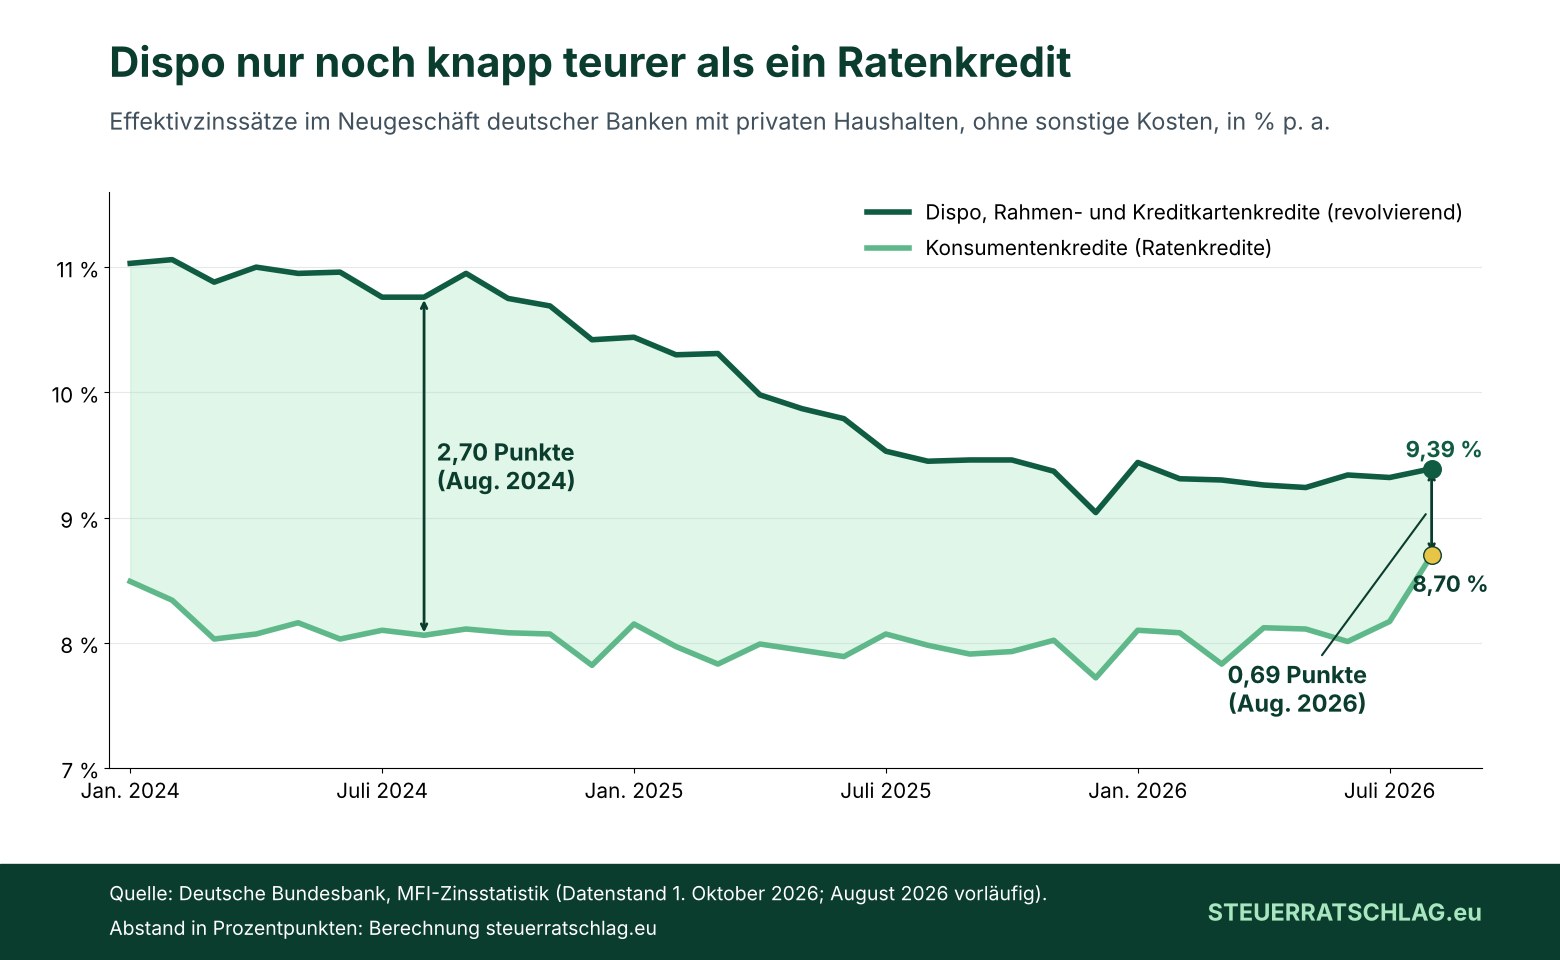
| Dispo-, Rahmen- und Kreditkartenkredite, Effektivzinssatz ohne Kosten | 10,76 % | 9,45 % | 9,32 % | 9,39 % |
| Abstand Dispo & Co. zu Ratenkredit (ohne Kosten) | 2,70 Pkt. | 1,47 Pkt. | 1,15 Pkt. | 0,69 Pkt. |
Durchschnittszinsen deutscher Banken, August 2026 vorläufig. Abstand in Prozentpunkten: Berechnung steuerratschlag.eu. Quelle: Deutsche Bundesbank, Zeitreihen Konsumentenkredite effektiver Jahreszins und revolvierende Kredite und Überziehungskredite. Stand: 31. Oktober 2026.
Fair verglichen werden können nur Werte derselben Art. Deshalb steht beim Abstand der Effektivzinssatz ohne sonstige Kosten auf beiden Seiten: 9,39 Prozent bei Dispo und Co. gegen 8,70 Prozent beim Ratenkredit.
Dispo im Schnitt deutlich günstiger als 2024
Die zweite Reihe, die die Bundesbank als revolvierende Kredite und Überziehungskredite sowie Kreditkartenkredite an private Haushalte ausweist, fasst mehrere Produkte zusammen: eingeräumte und nicht eingeräumte (geduldete) Dispositionskredite, Kontokorrentkredite und echte Kreditkartenkredite, bei denen die Abrechnung nicht sofort ausgeglichen wird. Erfasst wird der volumengewichtete Durchschnitt aller Salden am Monatsende. Der Wert sank von 11,00 Prozent im April 2024 auf 9,39 Prozent im August 2026.
Der Ratenkredit-Zins bewegte sich in derselben Zeit lange seitwärts und ist erst im Sommer 2026 gesprungen. Das fällt in die Phase, in der die Europäische Zentralbank (EZB) ihren Einlagesatz in zwei Schritten angehoben hat – laut Übersicht der EZB-Leitzinsen auf 2,25 Prozent ab 17. Juni und 2,50 Prozent ab 16. September 2026. Bei ihrer Sitzung am 29. Oktober hat die EZB die Leitzinsen unverändert gelassen. Einen direkten Zusammenhang zwischen Leitzins und einzelnen Kreditangeboten weist die Statistik nicht aus.
Durchschnittswerte verdecken große Unterschiede: Der Dispozins einer einzelnen Bank kann deutlich über oder unter 9,39 Prozent liegen,. Deinen eigenen Satz findest du im Preis- und Leistungsverzeichnis deiner Bank, auf dem Kontoauszug oder im Kontenvergleich der Finanzaufsicht BaFin.
Rechenbeispiel: 5.000 Euro in 24 Monaten abbezahlen
Eine Modellrechnung mit offenen Annahmen: 5.000 Euro Schulden werden in 24 gleich hohen Monatsraten getilgt. Beim Ratenkredit gilt der Durchschnitt von 8,99 Prozent effektivem Jahreszins inklusive Kosten. Für den Dispo nehmen wir an, dass du ihn mit denselben festen Monatsbeträgen zurückführst – einmal zum Durchschnittszins von 9,39 Prozent, einmal zu zwei höheren Beispielzinsen. Abrechnungsweise und Zinsrhythmus der Bank sind vereinfacht.
| Variante | Effektiv p. a. | Monatsrate | Zinsen gesamt | Mehrkosten ggü. Ratenkredit |
|---|---|---|---|---|
| Ratenkredit (Ø August 2026) | 8,99 % | 227,60 € | 462,34 € | – |
| Dispo zum Durchschnitt (Ø August 2026) | 9,39 % | 228,44 € | 482,64 € | 20,30 € |
| Dispo, Beispielzins | 11,00 % | 231,84 € | 564,10 € | 101,76 € |
| Dispo, Beispielzins | 13,00 % | 236,03 € | 664,76 € | 202,42 € |
Modellrechnung, keine Prognose und kein Angebot. Annuität mit monatlichem Zins aus dem effektiven Jahreszins, 24 Raten. 11 und 13 Prozent sind frei gewählte Beispielwerte. Berechnung: steuerratschlag.eu auf Basis der Bundesbank-Durchschnittszinsen (August 2026, vorläufig).
Beim Durchschnittszins bringt die Umschuldung in diesem Beispiel rund 20 Euro über zwei Jahre – weniger, als ein einziger Fehler bei Laufzeit oder Restschuldversicherung kosten kann. Liegt dein eigener Dispozins bei 11 oder 13 Prozent, werden daraus rund 100 bis 200 Euro. Dazu kommt ein Vorteil, der in keiner Zinsrechnung steht: Ein Ratenkredit hat einen festen Tilgungsplan, ein Dispo nicht.
Rechner: Lohnt sich die Umschuldung für mich?
Der Rechner vergleicht die Zinskosten, wenn du einen Betrag in gleich hohen Monatsraten tilgst – einmal zum effektiven Jahreszins eines Ratenkredit-Angebots, einmal zu deinem Dispozins. Er gilt für Verbraucherkredite in Deutschland und ersetzt kein Angebot und keine Beratung. Es werden keine Eingaben gespeichert oder übertragen.
Umschuldungsrechner Dispo → Ratenkredit (Deutschland)
Vereinfachte Annuitätenrechnung ohne Gewähr. Gebühren, Restschuldversicherungen, Sondertilgungen und die tatsächliche Zinsabrechnung deiner Bank sind nicht berücksichtigt. Maßgeblich ist der effektive Jahreszins im Angebot nach § 16 Preisangabenverordnung.
Gib beim Ratenkredit immer den effektiven Jahreszins aus dem konkreten Angebot ein, nicht den beworbenen „ab“-Zins. Der persönliche Zins hängt in der Regel von Bonität, Betrag und Laufzeit ab.
Was Kreditnehmer/-innen jetzt wissen sollten
Ratenkredit vorzeitig tilgen: Nach § 500 Absatz 2 Bürgerliches Gesetzbuch (BGB) darfst du einen Verbraucherkredit jederzeit ganz oder teilweise vorzeitig zurückzahlen. Die Bank kann bei festem Sollzins eine Vorfälligkeitsentschädigung verlangen, die nach § 502 Absatz 3 BGB höchstens 1 Prozent des vorzeitig zurückgezahlten Betrags beträgt – bei einer Restlaufzeit von höchstens einem Jahr 0,5 Prozent – und nie mehr als die Zinsen, die bis zum Laufzeitende angefallen wären.
Dauerhaft im Dispo: Nimmst du den eingeräumten Dispo sechs Monate ununterbrochen und im Schnitt zu mehr als 75 Prozent in Anspruch, muss dir die Bank nach § 504a BGB eine Beratung zu kostengünstigeren Alternativen anbieten, in Textform; die Beratung selbst ist ein persönliches Gespräch, das auch per Telefon oder Video stattfinden kann.
Neue Anschaffung auf Pump: Wer ohnehin finanzieren muss, sollte Angebote mit gleicher Laufzeit am effektiven Jahreszins vergleichen. Längere Zinsbindungen waren im August im Schnitt teurer als kürzere – eine längere Laufzeit senkt die Monatsrate, erhöht aber meist die Zinskosten insgesamt.
Unser Fazit
Die Bundesbank-Zahlen sind ein Signal, keine Einzelfallrechnung. Neue Ratenkredite sind im Schnitt so teuer wie nie seit 2003, der Dispo im Schnitt günstiger als vor zwei Jahren. Die alte Daumenregel „Dispo immer umschulden“ gilt deshalb nur noch, wenn dein eigener Dispozins deutlich über dem Ratenkredit-Angebot liegt oder du einen festen Tilgungsplan brauchst, um aus dem Minus zu kommen. Wer nur kurz im Minus ist, braucht für den Ausgleich nicht zwingend einen neuen Kreditvertrag. Eine Empfehlung für ein Produkt oder einen Anbieter ist das nicht.
Die Septemberwerte der Bundesbank stehen noch aus. Ob der Sprung im August ein Ausreißer war oder ein Trend, zeigen erst die nächsten Monate.
Portal-Check: Wo du Zinsen selbst prüfen kannst
| Angebot | Betreiber und Finanzierung | Redaktionsurteil |
|---|---|---|
| BaFin-Kontenvergleich, seit Januar 2025 | Staatliche Finanzaufsicht BaFin, gesetzlicher Auftrag nach dem Zahlungskontengesetz. Kostenlos, nach eigenen Angaben ohne kommerzielle Interessen und ohne Anbieterempfehlung. | ★★★★☆ – zeigt den Dispozins je Konto neutral und umfassend. Ein Stern Abzug: keine Ratenkredite, Daten beruhen auf Meldungen der Anbieter. |
| Bundesbank-Zinsstatistik | Deutsche Bundesbank, Zentralbank der Bundesrepublik. Kostenlos, keine Werbung, keine Produkte. | ★★★☆☆ – amtliche, lange Reihen. Zwei Sterne Abzug: nur Durchschnitte, keine Einzelangebote, für Laien schwer lesbar. |
| meine-schulden.de | Bundesarbeitsgemeinschaft Schuldnerberatung e.V. (laut Impressum). Eingetragener Verein; Finanzierung im Impressum nicht angegeben. | ★★★★☆ – direkter Weg zu kostenloser Schuldnerberatung. Ein Stern Abzug: kein Zinsvergleich, nur Wegweiser. |
Redaktionsurteil von STEUERRATSCHLAG.eu nach Neutralität, Nutzwert, Verständlichkeit und Trägerschaft; keine Bewertung einzelner Kreditangebote. Private Vergleichsportale bieten oft konkrete Kreditangebote – bei ihnen lohnt ein Blick ins Impressum und in die Angaben zur Vergütung.
Für die eigentliche Entscheidung zählen am Ende zwei Zahlen aus deinen eigenen Unterlagen: der Dispozins deiner Bank und der effektive Jahreszins eines konkreten Kreditangebots.
Häufige Fragen
Was ist der Unterschied zwischen Sollzins und effektivem Jahreszins?
Der Sollzins ist der vertraglich vereinbarte Zins. Der effektive Jahreszins rechnet ihn auf ein Jahr um und bezieht nach § 16 Preisangabenverordnung auch bestimmte sonstige Kosten ein. Für den Vergleich von Kreditangeboten ist der effektive Jahreszins maßgeblich.
Ist mein Dispo jetzt günstiger als ein Ratenkredit?
Im Durchschnitt nicht: Auch im August 2026 lag der Dispo-Wert der Bundesbank mit 9,39 Prozent über dem Ratenkredit mit 8,70 Prozent (jeweils ohne sonstige Kosten). Der Abstand ist aber klein geworden. Ob sich eine Umschuldung lohnt, hängt von deinem eigenen Dispozins und dem konkreten Angebot ab.
Was kostet es, einen Ratenkredit früher zurückzuzahlen?
Höchstens 1 Prozent des vorzeitig zurückgezahlten Betrags, bei einer Restlaufzeit bis zu einem Jahr höchstens 0,5 Prozent – und nie mehr als die eingesparten Zinsen (§ 502 BGB). Ist im Vertrag kein fester Sollzins vereinbart, fällt keine Vorfälligkeitsentschädigung an.