Wer Wertpapiere bei mehreren Banken hält, kann Verluste aus dem einen Depot nur über die Steuererklärung mit Erträgen aus dem anderen verrechnen – und braucht dafür einen fristgebundenen Antrag. Was das Gesetz verlangt, für wen es sich rechnet und wann nicht. Stand: 31. Oktober 2026.
Wer Depots bei mehreren Banken führt, hat jedes Jahr bis Mitte Dezember eine Entscheidung zu treffen: Verluste bei der einen Bank stehen lassen oder sich bescheinigen lassen. Mit einer Verlustbescheinigung lässt sich der Verlust aus einem Depot in der Einkommensteuererklärung gegen bereits versteuerte Erträge aus einem anderen Depot rechnen, das Finanzamt erstattet dann zu viel gezahlte Steuer. Der Haken: Der Antrag muss bis Mitte Dezember bei der Bank sein, er lässt sich nicht zurücknehmen, und er lohnt sich längst nicht für alle. Wer die Frist verpasst, verliert den Verlust nicht – er kann ihn aber erst in späteren Jahren bei derselben Bank nutzen. Die wichtigsten Punkte im Überblick.
Die Regel steht in einem einzigen Satz des Einkommensteuergesetzes, hat aber jedes Jahr im Dezember praktische Folgen für Anleger/-innen mit mehr als einem Depot. Ein Beispiel: Bei der Direktbank A wurde ein Fonds mit Verlust verkauft, bei der Hausbank B fielen Zinsen und Dividenden an. Bank B zieht darauf Abgeltungsteuer ab, Bank A merkt sich den Verlust für später. Die beiden Banken wissen nichts voneinander.
Was das Gesetz regelt
Nach § 43a Absatz 3 EStG muss die auszahlende Stelle, also die Bank oder der Broker, negative Kapitalerträge eines Kalenderjahres mit positiven ausgleichen. Was übrig bleibt, wird „auf das nächste Kalenderjahr“ übertragen. Auf Verlangen der Kundin oder des Kunden stellt die Bank stattdessen eine Bescheinigung über den nicht ausgeglichenen Verlust aus; „der Verlustübertrag entfällt in diesem Fall“. Wörtlich heißt es weiter: „Der unwiderrufliche Antrag auf Erteilung der Bescheinigung muss bis zum 15. Dezember des laufenden Jahres der auszahlenden Stelle zugehen.“ In diesem Jahr ist das ein Dienstag.
Ohne Bescheinigung kommt man an den Verlust in der Steuererklärung nicht heran. § 20 Absatz 6 Satz 5 EStG erlaubt die Verrechnung von Verlusten, die dem Steuerabzug unterliegen, nur, „wenn eine Bescheinigung im Sinne des § 43a Absatz 3 Satz 4 vorliegt“. Die Verrechnung selbst beantragt man dann mit der Einkommensteuererklärung; § 32d Absatz 4 EStG nennt ausdrücklich den Fall „eines noch nicht im Rahmen des § 43a Absatz 3 berücksichtigten Verlusts“.
Zwei Töpfe: Aktienverluste zählen nur gegen Aktiengewinne
Wichtig für die Rechnung: Nicht jeder Verlust lässt sich mit jedem Ertrag verrechnen. Verluste aus dem Verkauf von Aktien dürfen nach § 20 Absatz 6 Satz 4 EStG nur mit Gewinnen aus Aktienverkäufen ausgeglichen werden – nicht mit Zinsen, Dividenden oder Gewinnen aus Fonds und Anleihen. Ein Aktienverlust bei Bank A hilft also nur, wenn bei Bank B Aktiengewinne versteuert wurden. Verluste aus Fonds, Exchange Traded Funds (ETF, börsengehandelte Indexfonds) oder Anleihen gehören dagegen in den allgemeinen Topf und lassen sich auch mit Zinsen und Dividenden verrechnen.
Bei Aktienfonds kommt die Teilfreistellung hinzu: Nach § 20 Investmentsteuergesetz bleiben bei Privatanleger/-innen 30 Prozent der Erträge steuerfrei. Steuerlich zählt deshalb auch ein Verlust aus einem Aktienfonds nur anteilig. Maßgeblich für die eigene Rechnung ist der Betrag, den die Bank auf der Bescheinigung ausweist.
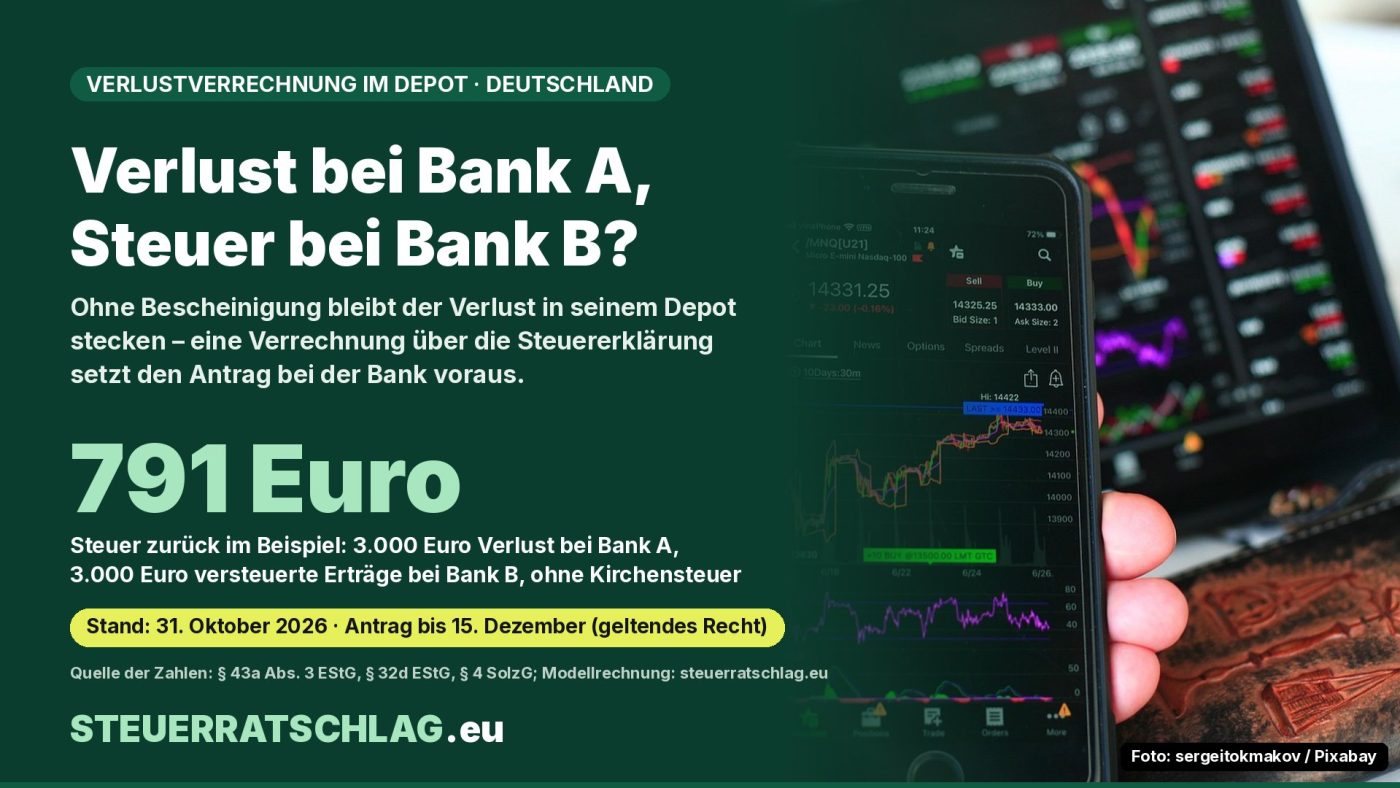
Rechenbeispiel: 791,25 Euro zurück
Die folgende Modellrechnung zeigt, was die Bescheinigung bewirken kann. Annahmen: eine ledige Anlegerin ohne Kirchensteuer; bei Bank A ein steuerlich wirksamer Verlust von 3.000 Euro aus dem Verkauf von Anleihen; bei Bank B 4.000 Euro Zinsen und Dividenden, davon 1.000 Euro durch den Freistellungsauftrag steuerfrei. Der Sparer-Pauschbetrag beträgt nach § 20 Absatz 9 EStG 1.000 Euro, für zusammen veranlagte Ehepaare 2.000 Euro. Kapitalerträge werden mit 25 Prozent besteuert, dazu kommen nach Angaben des Bundeszentralamts für Steuern (BZSt) 5,5 Prozent Solidaritätszuschlag auf die Kapitalertragsteuer, zusammen 26,375 Prozent.
| Position (Modellrechnung) | ohne Bescheinigung | mit Bescheinigung |
|---|---|---|
| Erträge bei Bank B | 4.000,00 € | 4.000,00 € |
| Sparer-Pauschbetrag (Freistellungsauftrag) | −1.000,00 € | −1.000,00 € |
| Verlust von Bank A | bleibt bei Bank A | −3.000,00 € |
| Zu versteuern | 3.000,00 € | 0,00 € |
| Steuer inkl. Soli (26,375 %) | 791,25 € | 0,00 € |
| Erstattung über die Steuererklärung | – | 791,25 € |
Quelle: § 43a, § 20, § 32d EStG, § 4 SolzG; Berechnung: steuerratschlag.eu, ohne Kirchensteuer. Stand: 31. Oktober 2026.
Mit Kirchensteuer fällt die Erstattung etwas höher aus, weil auch die Kirchensteuer auf die Kapitalerträge entfällt. Nach der Formel in § 32d Absatz 1 EStG ergeben sich im Beispiel rund 834,56 Euro bei 8 Prozent Kirchensteuer und rund 839,85 Euro bei 9 Prozent; welcher Satz gilt, hängt vom Bundesland und der Religionsgemeinschaft ab.
Ohne Bescheinigung wäre das Geld nicht verloren: Bank A würde die 3.000 Euro ins Jahr 2027 vortragen und mit künftigen Erträgen in diesem Depot verrechnen. Der Unterschied liegt im Zeitpunkt – und darin, ob in Depot A überhaupt noch Erträge anfallen. Wer dort alles verkauft hat und nichts mehr anlegt, kommt ohne Bescheinigung womöglich lange nicht an den Verlust heran.
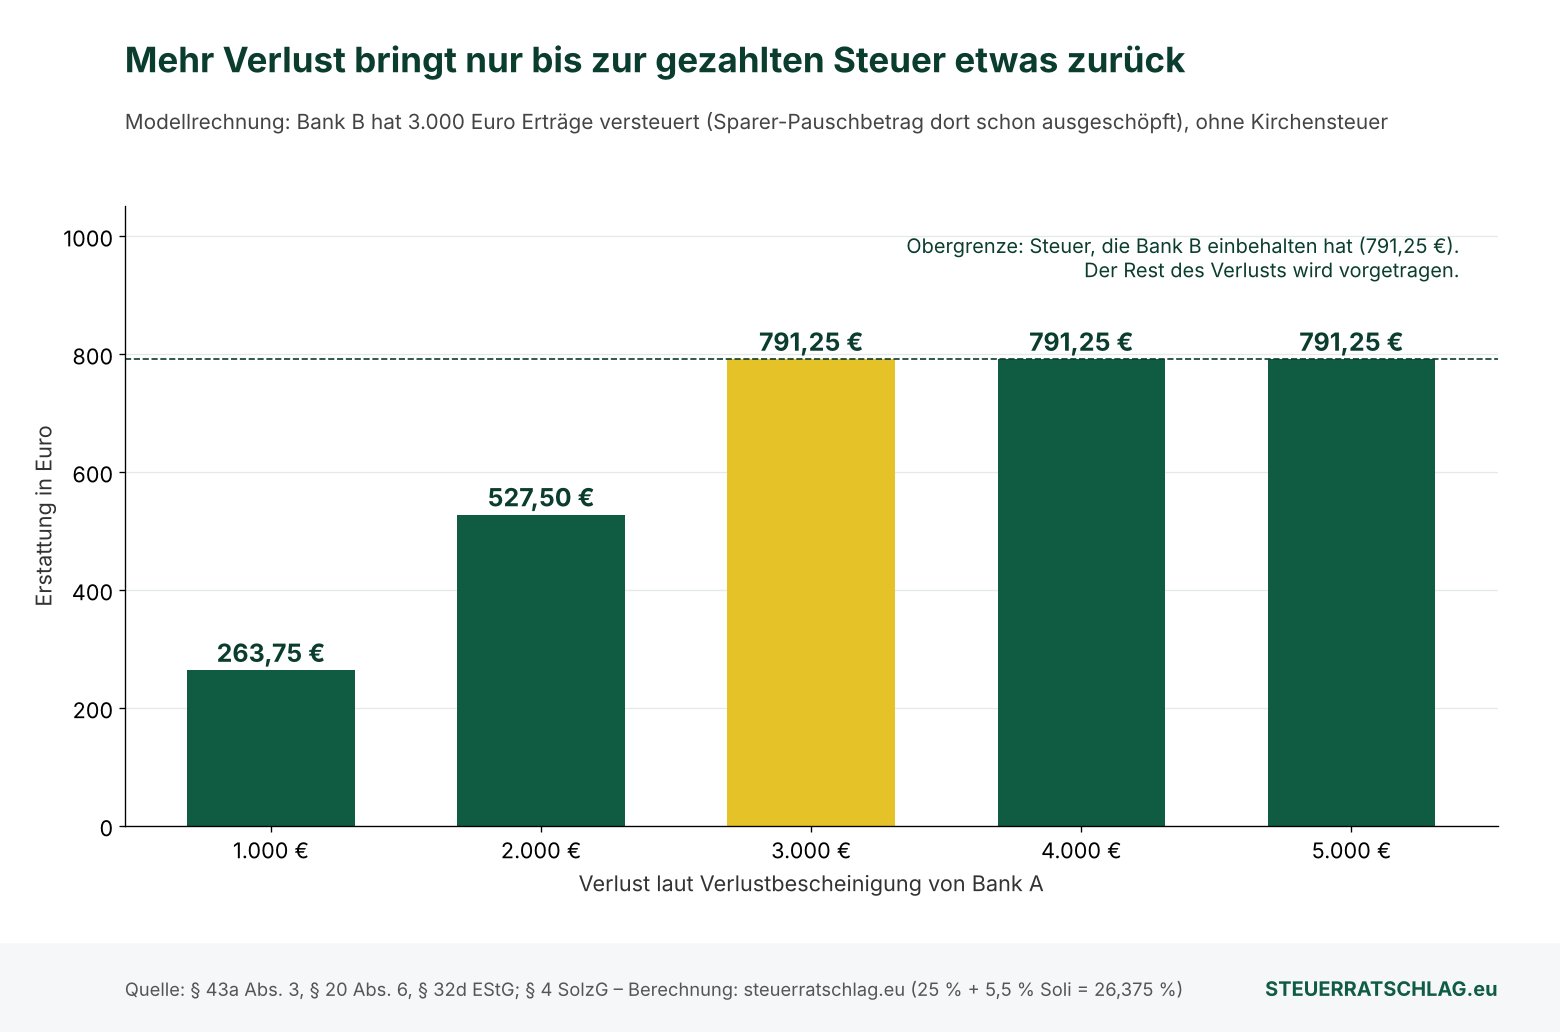
Die Grafik zeigt die Grenze: Zurück kommt höchstens die Steuer, die anderswo tatsächlich gezahlt wurde. Ein höherer Verlust bringt im laufenden Jahr nichts zusätzlich. Der nicht verbrauchte Rest wird nach § 20 Absatz 6 EStG mit Kapitalerträgen der folgenden Jahre verrechnet – dann allerdings über das Finanzamt und nicht mehr automatisch über die Bank.
Rechner: Was bringt die Verlustbescheinigung?
Rechner Deutschland · Verlustbescheinigung nach § 43a Abs. 3 EStG
Schätzt die mögliche Erstattung, wenn du einen bescheinigten Verlust in der Einkommensteuererklärung (Anlage KAP) mit Erträgen verrechnest, auf die eine andere Bank schon Steuer abgezogen hat. Beide Beträge müssen zum selben Verlusttopf gehören (Aktienverluste nur gegen Aktiengewinne).
Vereinfachte Schätzung ohne Gewähr: Steuersatz 25 Prozent plus 5,5 Prozent Solidaritätszuschlag, mit Kirchensteuer nach der Formel des § 32d Abs. 1 EStG. Nicht berücksichtigt: ausländische Quellensteuern, Günstigerprüfung, Verluste aus Vorjahren. Der Rechner speichert keine Eingaben und ersetzt keine Steuerberatung.
Ein Ergebnis von null heißt: Bei Bank B wurde keine Steuer gezahlt, etwa weil der Freistellungsauftrag dort alle Erträge abgedeckt hat. Dann bringt die Bescheinigung im laufenden Jahr nichts, und der automatische Vortrag bei Bank A ist meist die einfachere Lösung.
Wann sich der Antrag nicht lohnt
- Keine versteuerten Erträge anderswo: Ohne gezahlte Abgeltungsteuer bei einer anderen Bank gibt es nichts zu erstatten.
- Falscher Topf: Ein Aktienverlust nützt nichts gegen Zinsen und Dividenden.
- Ehepaare mit gemeinsamem Freistellungsauftrag bei derselben Bank: Hier verrechnet die Bank Verluste und Gewinne beider Ehegatten nach § 43a Absatz 3 Satz 2 EStG ohnehin gemeinsam.
- Depotwechsel: Wer sein komplettes Depot zu einer anderen Bank überträgt, kann den Verlust auf Verlangen an die neue Bank übermitteln lassen. Eine Bescheinigung darf die alte Bank in diesem Fall nach Satz 6 derselben Vorschrift nicht ausstellen.
Wie der Antrag konkret zu stellen ist, legt jede Bank selbst fest; das Gesetz verlangt nur, dass er bis zum 15. Dezember zugeht. Wer ihn per Post schickt, sollte die Laufzeit einplanen. Die Bescheinigung selbst wird nach amtlich vorgeschriebenem Muster erstellt und gehört zur Steuererklärung für 2026.
Hinweis zu Wertpapieren: Ob man Verluste realisiert, ist eine Anlageentscheidung und keine reine Steuerfrage. Aktien, Fonds und ETF unterliegen Kursschwankungen; wer verkauft, macht einen Buchverlust endgültig und nimmt sich die Chance auf eine spätere Erholung. Dieser Beitrag ist keine Anlage- oder Steuerberatung und keine Empfehlung, Wertpapiere zu kaufen oder zu verkaufen.
Unser Fazit
Die Verlustbescheinigung ist ein Werkzeug für einen klar umrissenen Fall: Verlust bei der einen Bank, gezahlte Steuer bei der anderen, beides im selben Verlusttopf. Dann kann sie Geld schon mit dem Steuerbescheid für 2026 zurückbringen, statt es über Jahre im Depot zu parken. In allen anderen Fällen ist der automatische Verlustvortrag der Bank bequemer – und der Antrag ist nicht rückgängig zu machen. Ein Blick in die Jahressteuerbescheinigungen der Vorjahre und die aktuellen Erträgnisübersichten der Banken zeigt, ob der eigene Fall passt.
Die eigene Bank ist Ansprechpartnerin für den Antrag selbst; das Finanzamt kommt erst mit der Steuererklärung ins Spiel.
Für die Verlustbescheinigung selbst ist kein Portal nötig, sie kommt von der Bank. Erst bei der Steuererklärung für 2026 werden die Beträge daraus übertragen.
Häufige Fragen
Kann ich den Antrag nach dem 15. Dezember noch stellen?
Für das laufende Jahr nicht. Das Gesetz nennt den 15. Dezember als Zugangsfrist. Der Verlust bleibt dann bei der Bank und wird ins nächste Jahr vorgetragen.
Geht der Verlust verloren, wenn ich nichts tue?
Nein. Die Bank überträgt den nicht ausgeglichenen Verlust nach § 43a Absatz 3 Satz 3 EStG auf das nächste Kalenderjahr und verrechnet ihn mit künftigen Erträgen im selben Haus.
Muss ich für die Erstattung eine Steuererklärung abgeben?
Ja. Die Verrechnung über Banken hinweg gibt es nur im Rahmen der Einkommensteuererklärung; der Antrag dafür läuft über § 32d Absatz 4 EStG, in der Praxis über die Anlage KAP.