Stand: 31. Oktober 2026. Der Durchschnittswert des Bundesgesundheitsministeriums gilt nicht nur für gesetzlich Versicherte: Er bestimmt auch, wie viel Arbeitgeber und Rentenversicherung zur privaten Krankenversicherung dazugeben.
Die Zahl ist keine Überraschung, aber jetzt ist sie amtlich: Der durchschnittliche Zusatzbeitragssatz in der gesetzlichen Krankenversicherung (GKV) liegt 2027 bei 2,9 Prozent. Das hat das Bundesministerium für Gesundheit (BMG) am 30. Oktober 2026 mitgeteilt. Grundlage ist die Prognose des GKV-Schätzerkreises vom 14. Oktober, über die wir bereits berichtet haben. Für die meisten gesetzlich Versicherten ist der Wert nur eine Orientierung. Rechtlich wirkt er vor allem in zwei Formeln: für den Zuschuss des Arbeitgebers an privat versicherte Beschäftigte und für den Zuschuss der Rentenversicherung an privat versicherte Rentner/-innen. Für Angestellte mit hohem PKV-Beitrag bedeutet das 2027 mehr Geld vom Arbeitgeber.
Was das Ministerium festgelegt hat
Nach § 242a Sozialgesetzbuch V (SGB V) legt das BMG nach Auswertung des Schätzerkreises den durchschnittlichen Zusatzbeitragssatz für das Folgejahr fest und gibt ihn bis zum 1. November im Bundesanzeiger bekannt. Für 2027 sind es 2,9 Prozent. Hinzu kommt wie bisher der allgemeine Beitragssatz von 14,6 Prozent nach § 241 SGB V. Das Ministerium begründet den stabilen Wert mit dem GKV-Beitragsstabilisierungsgesetz, das die Kassen 2027 um bis zu 19 Milliarden Euro entlasten soll.
Wichtig für die Einordnung: Der Durchschnitt ist ein Rechenwert. Was du als Mitglied tatsächlich zahlst, legt jede Krankenkasse selbst in ihrer Satzung fest.
Privat versichert: Der Arbeitgeber darf mehr dazugeben
Angestellte, die wegen eines Gehalts über der Versicherungspflichtgrenze privat krankenversichert sind, haben nach § 257 Absatz 2 SGB V Anspruch auf einen Beitragszuschuss ihres Arbeitgebers. Er errechnet sich aus der Hälfte des allgemeinen Beitragssatzes (7,3 Prozent) plus der Hälfte des durchschnittlichen Zusatzbeitragssatzes (1,45 Prozent), angewendet auf das beitragspflichtige Gehalt bis zur Beitragsbemessungsgrenze. Höchstens gibt es aber die Hälfte des tatsächlich gezahlten Beitrags. Wer bei Versicherungspflicht keinen Anspruch auf Krankengeld hätte, rechnet nach § 243 SGB V mit dem ermäßigten Satz von 14,0 Prozent, die Hälfte also 7,0 Prozent.
Weil der Zusatzbeitrag gleich bleibt, kommt das Plus 2027 allein aus der Beitragsbemessungsgrenze. Sie soll nach dem Kabinettsbeschluss vom 7. Oktober 2026 von 5.812,50 auf 6.375 Euro im Monat steigen; die Bundesregierung weist darauf hin, dass der Bundesrat noch zustimmen muss. Die Versicherungspflichtgrenze, ab der Angestellte in die private Krankenversicherung (PKV) wechseln können, soll auf 84.150 Euro im Jahr steigen (2026: 77.400 Euro).
| Wert (Deutschland) | 2026 | 2027 |
|---|---|---|
| Beitragsbemessungsgrenze Krankenversicherung (Monat) | 5.812,50 € | 6.375,00 €* |
| Durchschnittlicher Zusatzbeitragssatz | 2,9 % | 2,9 % |
| Zuschuss-Satz mit Krankengeld-Anspruch (7,3 % + 1,45 %) | 8,75 % | 8,75 % |
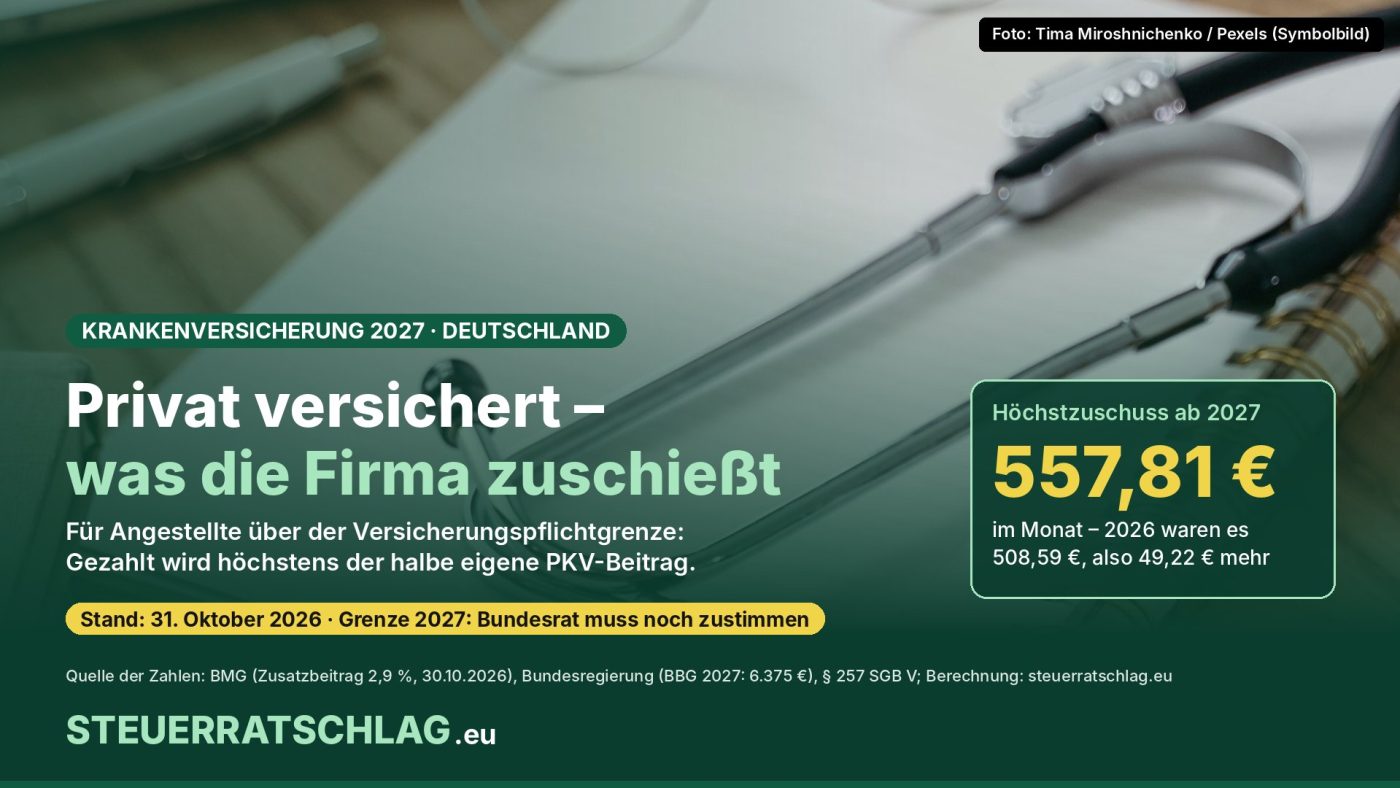
| Höchstzuschuss Arbeitgeber, mit Krankengeld-Anspruch | 508,59 € | 557,81 € |
| Höchstzuschuss Arbeitgeber, ohne Krankengeld-Anspruch (7,0 % + 1,45 %) | 491,16 € | 538,69 € |
| Zuschuss der Rentenversicherung für PKV-Rentner/-innen, je 1.000 € Rente | 87,50 € | 87,50 € |
* Kabinettsbeschluss vom 7. Oktober 2026, Zustimmung des Bundesrats steht aus. Quellen: Bundesgesundheitsministerium, Bundesregierung, § 257 SGB V, § 106 SGB VI (abgerufen am 31. Oktober 2026); Zuschussbeträge: Berechnung steuerratschlag.eu, auf Cent gerundet.
Für einen Zuschuss in voller Höhe von 557,81 Euro muss der eigene PKV-Beitrag also mindestens 1.115,62 Euro im Monat betragen. Wer weniger zahlt, bekommt die Hälfte seines Beitrags – die höhere Grenze ändert für ihn nichts. Für die private Pflegepflichtversicherung gibt es einen eigenen Zuschuss nach § 61 SGB XI, der in diesen Beträgen nicht enthalten ist.
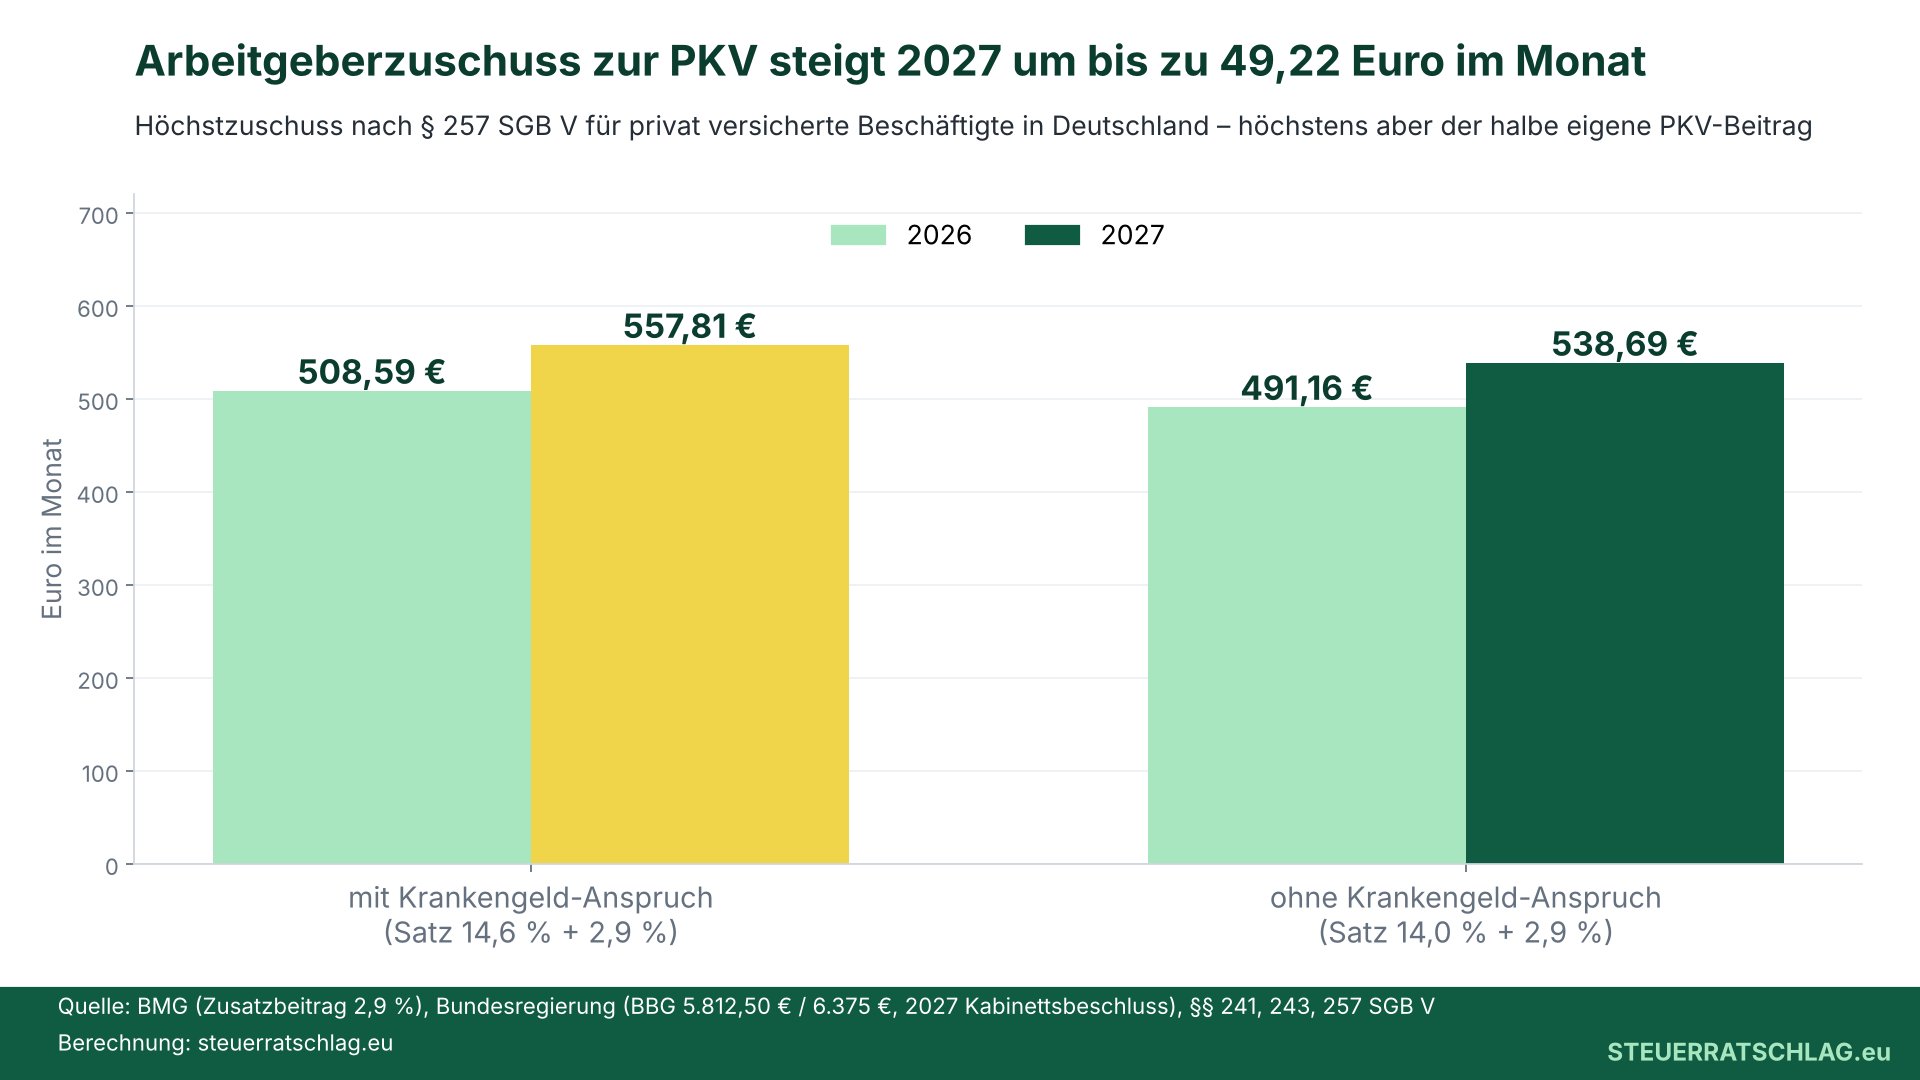
Aufs Jahr gerechnet sind das bis zu 590,64 Euro mehr Zuschuss – vorausgesetzt, der eigene Beitrag ist hoch genug.
Rechenbeispiel: Wann der höhere Zuschuss ankommt
Annahmen: eine Angestellte mit 8.000 Euro Monatsgehalt (über der geplanten Versicherungspflichtgrenze von 7.012,50 Euro im Monat) und Krankengeld-Anspruch, ohne Pflegeversicherung. Die PKV-Beiträge sind frei gewählte Beispielwerte.
- Fall A, PKV-Beitrag 1.200 Euro im Monat: Die Hälfte wären 600 Euro. Der Zuschuss ist auf den Höchstbetrag begrenzt: 2026 sind es 508,59 Euro, 2027 dann 557,81 Euro. Ihr Eigenanteil sinkt bei gleichem Beitrag von 691,41 auf 642,19 Euro.
- Fall B, PKV-Beitrag 900 Euro im Monat: Die Hälfte sind 450 Euro, und das liegt unter beiden Höchstbeträgen. Der Zuschuss bleibt 2026 wie 2027 bei 450 Euro.
Modellrechnung von steuerratschlag.eu. Erhöht der Versicherer den Beitrag, wächst in Fall B der Zuschuss mit – bis zur Höchstgrenze.
Privat versicherte Rentner/-innen: Satz bleibt bei 8,75 Prozent
Auch die Rentenversicherung rechnet mit dem Durchschnittswert. Wer eine gesetzliche Rente bezieht und privat krankenversichert ist, erhält nach § 106 Absatz 3 SGB VI einen Zuschuss in Höhe der Hälfte von allgemeinem Beitragssatz plus durchschnittlichem Zusatzbeitragssatz auf den Zahlbetrag der Rente – 2027 wie 2026 also 8,75 Prozent. Bei 1.800 Euro Rente sind das 157,50 Euro im Monat, höchstens aber die Hälfte der tatsächlichen PKV-Kosten. Der Zuschuss kommt nicht automatisch, er muss nach Angaben der Deutschen Rentenversicherung beantragt werden.
Gesetzlich versichert: Auf die eigene Kasse kommt es an
Für die meisten gesetzlich Versicherten zählt der Satz ihrer Krankenkasse, nicht der Durchschnitt. Den Durchschnittswert zahlen nach § 242 Absatz 3 SGB V nur bestimmte Gruppen, etwa Bezieher/-innen von Grundsicherung für Arbeitsuchende, Beschäftigte mit sehr geringem Arbeitsentgelt wie manche Auszubildende und – unter weiteren Voraussetzungen – Menschen in Werkstätten für behinderte Menschen. Erhöht eine Kasse ihren Zusatzbeitrag, können Mitglieder nach § 175 Absatz 4 SGB V bis zum Ende des Monats kündigen, für den der höhere Satz erstmals gilt – bei einer Erhöhung zum 1. Januar 2027 also bis 31. Januar 2027. Wirksam wird sie zum Ablauf des übernächsten Kalendermonats.
Unser Fazit
Für gesetzlich Versicherte ist die Festlegung keine Entwarnung – entscheidend ist, was die eigene Kasse für 2027 beschließt. Spürbar ist die Zahl für privat versicherte Angestellte mit hohen Beiträgen: Zusammen mit der höheren Beitragsbemessungsgrenze steigt der mögliche Arbeitgeberzuschuss um bis zu 49,22 Euro im Monat. Ob davon etwas ankommt, hängt am eigenen PKV-Beitrag.
Wo finde ich was?
- Festlegung für 2027: Pressemitteilung des Bundesgesundheitsministeriums; amtliche Bekanntmachung im Bundesanzeiger
- Zusatzbeitrag deiner Kasse: Krankenkassenliste des GKV-Spitzenverbands
- Grenzwerte 2027: Übersicht der Bundesregierung
- Zuschuss für Rentner/-innen: Formular R0820 der Deutschen Rentenversicherung
- Kündigung und Kassenwechsel: Verbraucherzentrale zum Sonderkündigungsrecht
Die PKV-Beitragserhöhungen zum Jahreswechsel haben wir hier eingeordnet.
Häufige Fragen
Steigt mein Krankenkassenbeitrag 2027?
Das entscheidet deine Kasse. Der Durchschnitt von 2,9 Prozent ist ein Rechenwert. Erhöht deine Kasse, hast du ein Sonderkündigungsrecht.
Bekomme ich als privat versicherte Angestellte automatisch 557,81 Euro?
Nein. 557,81 Euro im Monat ist der Höchstbetrag 2027 mit Krankengeld-Anspruch. Der Arbeitgeber zahlt höchstens die Hälfte deines tatsächlichen PKV-Beitrags.
Ändert sich der Zuschuss für privat versicherte Rentner/-innen?
Der Satz bleibt bei 8,75 Prozent des Rentenzahlbetrags, weil der durchschnittliche Zusatzbeitrag gleich bleibt. Mehr gibt es nur, wenn die Rente steigt.