Stand: 1. November 2026 – Die Förderbank hat die Sätze für Neubau und Bestandskauf von Familien mit Kind unter 18 neu festgesetzt. Was das in Euro bedeutet, wer den Kredit bekommt und warum der Antrag vor dem Kaufvertrag kommen muss.
Wer jetzt einen Hauskauf oder Neubau plant, sollte die neuen Sätze gegen das Angebot der eigenen Bank halten – der Zins wird allerdings erst bei der Zusage festgelegt.
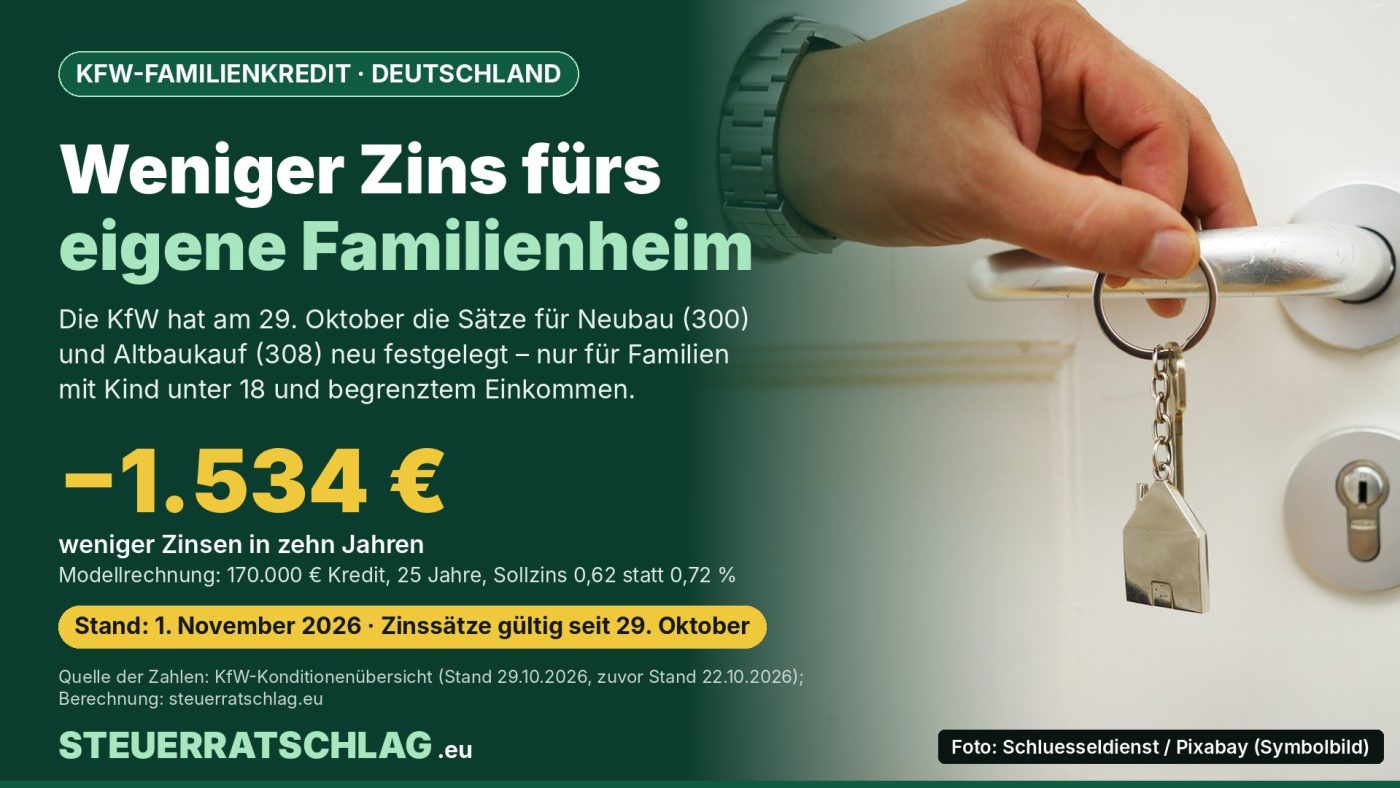
Die staatliche Förderbank KfW hat ihre Familienkredite für das eigene Zuhause leicht verbilligt. In der Konditionenübersicht der KfW sind die Zinssätze der Programme 300 und 308 seit dem 29. Oktober 2026 neu hinterlegt. Für die gängige Variante mit 25 Jahren Laufzeit, drei tilgungsfreien Jahren und zehn Jahren Zinsbindung sank der Sollzins von 0,72 auf 0,62 Prozent. Der Haken liegt in den Bedingungen. Gefördert werden nur Familien mit Kind und begrenztem Einkommen, die noch keine andere Wohnimmobilie in Deutschland besitzen – und beim Altbau ist eine Sanierung Pflicht.
Was die KfW zum 29. Oktober geändert hat
Die KfW veröffentlicht ihre aktuellen Zinsen in einer laufend aktualisierten Konditionenübersicht für Endkreditnehmer. Mit Stand 29. Oktober 2026 tragen dort fast alle Varianten der Programme Wohneigentum für Familien – Neubau (300) und Wohneigentum für Familien – Bestandserwerb (308) das Gültigkeitsdatum 29. Oktober 2026. Beide Programme haben identische Sätze. Bei unserer Abfrage am 22. Oktober 2026 stand für die Variante mit 25 Jahren Laufzeit noch ein Sollzins von 0,72 Prozent in der Übersicht, gültig seit 17. September 2026.
| Darlehensvariante (Programme 300 und 308) | Sollzins | Effektivzins | gültig seit |
|---|---|---|---|
| Annuitätendarlehen bis 10 Jahre Laufzeit (308: 7 bis 10 Jahre), bis 2 tilgungsfreie Jahre | 0,01 % | 0,01 % | 23.10.2025 |
| Annuitätendarlehen 11 bis 25 Jahre, bis 3 tilgungsfreie Jahre | 0,62 % | 0,62 % | 29.10.2026 |
| Annuitätendarlehen 26 bis 35 Jahre, bis 5 tilgungsfreie Jahre | 0,90 % | 0,90 % | 29.10.2026 |
| Endfälliges Darlehen bis 10 Jahre | 1,05 % | 1,06 % | 29.10.2026 |
Zinsbindung jeweils 10 Jahre, Maximalzinssätze, Auszahlung 100 Prozent. Quelle: KfW-Konditionenübersicht, Stand 29. Oktober 2026.
Wichtig für die Planung: Nach Angaben der KfW wird der Zinssatz grundsätzlich erst bei der Zusage festgelegt. Ändert die KfW ihre Sätze bis dahin erneut, gilt der dann aktuelle Wert. Am selben Tag hat die KfW auch die Zinsen für die Förderung genossenschaftlichen Wohnens (Programm 134) neu festgesetzt; dort liegt der Sollzins für 25 Jahre Laufzeit nun bei 0,68 Prozent.
Was 0,1 Prozentpunkte in Euro bedeuten
Bei den hohen Kreditbeträgen summiert sich auch ein Zehntelpunkt. Unsere Modellrechnung legt den Höchstbetrag für eine Familie mit einem Kind im Neubau-Programm 300 ohne Nachhaltigkeitssiegel zugrunde: 170.000 Euro, 25 Jahre Laufzeit, drei Jahre ohne Tilgung, monatliche Zahlung. Zum Vergleich steht derselbe Betrag zum Sollzins des allgemeinen KfW-Wohneigentumsprogramms (124), das ohne Familien- und Einkommensgrenzen auskommt, mit 4,54 Prozent. Dieser Vergleich ist rein rechnerisch; das Programm 124 hat eigene Höchstbeträge.
| Sollzins (170.000 € Kredit) | Rate Jahr 1 bis 3 | Rate ab Jahr 4 | Zinsen in 10 Jahren | Restschuld nach 10 Jahren |
|---|---|---|---|---|
| 0,72 % (bis 28.10.2026) | 102 € | 696 € | rund 10.980 € | rund 118.800 € |
| 0,62 % (seit 29.10.2026) | 88 € | 689 € | rund 9.440 € | rund 118.400 € |
| 4,54 % (Sollzins Programm 124) | 643 € | 1.019 € | rund 71.660 € | rund 132.900 € |
Modellrechnung, keine Prognose und kein Angebot. Annahmen: Monatszins gleich Sollzins geteilt durch zwölf, in den ersten drei Jahren nur Zinsen, danach gleichbleibende Annuität über 22 Jahre, keine Gebühren oder Bereitstellungsprovisionen. Berechnung: STEUERRATSCHLAG.eu auf Basis der KfW-Konditionenübersicht vom 22. und 29. Oktober 2026.
Die Differenz zwischen altem und neuem Familienzins beträgt in den ersten zehn Jahren rund 1.534 Euro an Zinsen. Monatlich sind es in der tilgungsfreien Zeit gut 14 Euro, danach gut 7 Euro. Deutlich größer ist der Abstand zum ungeförderten Zinsniveau: Bei 4,54 Prozent fielen in zehn Jahren rund 62.000 Euro mehr Zinsen an. Nach zehn Jahren endet die Zinsbindung, für die Restschuld wird dann ein neuer Zins vereinbart.
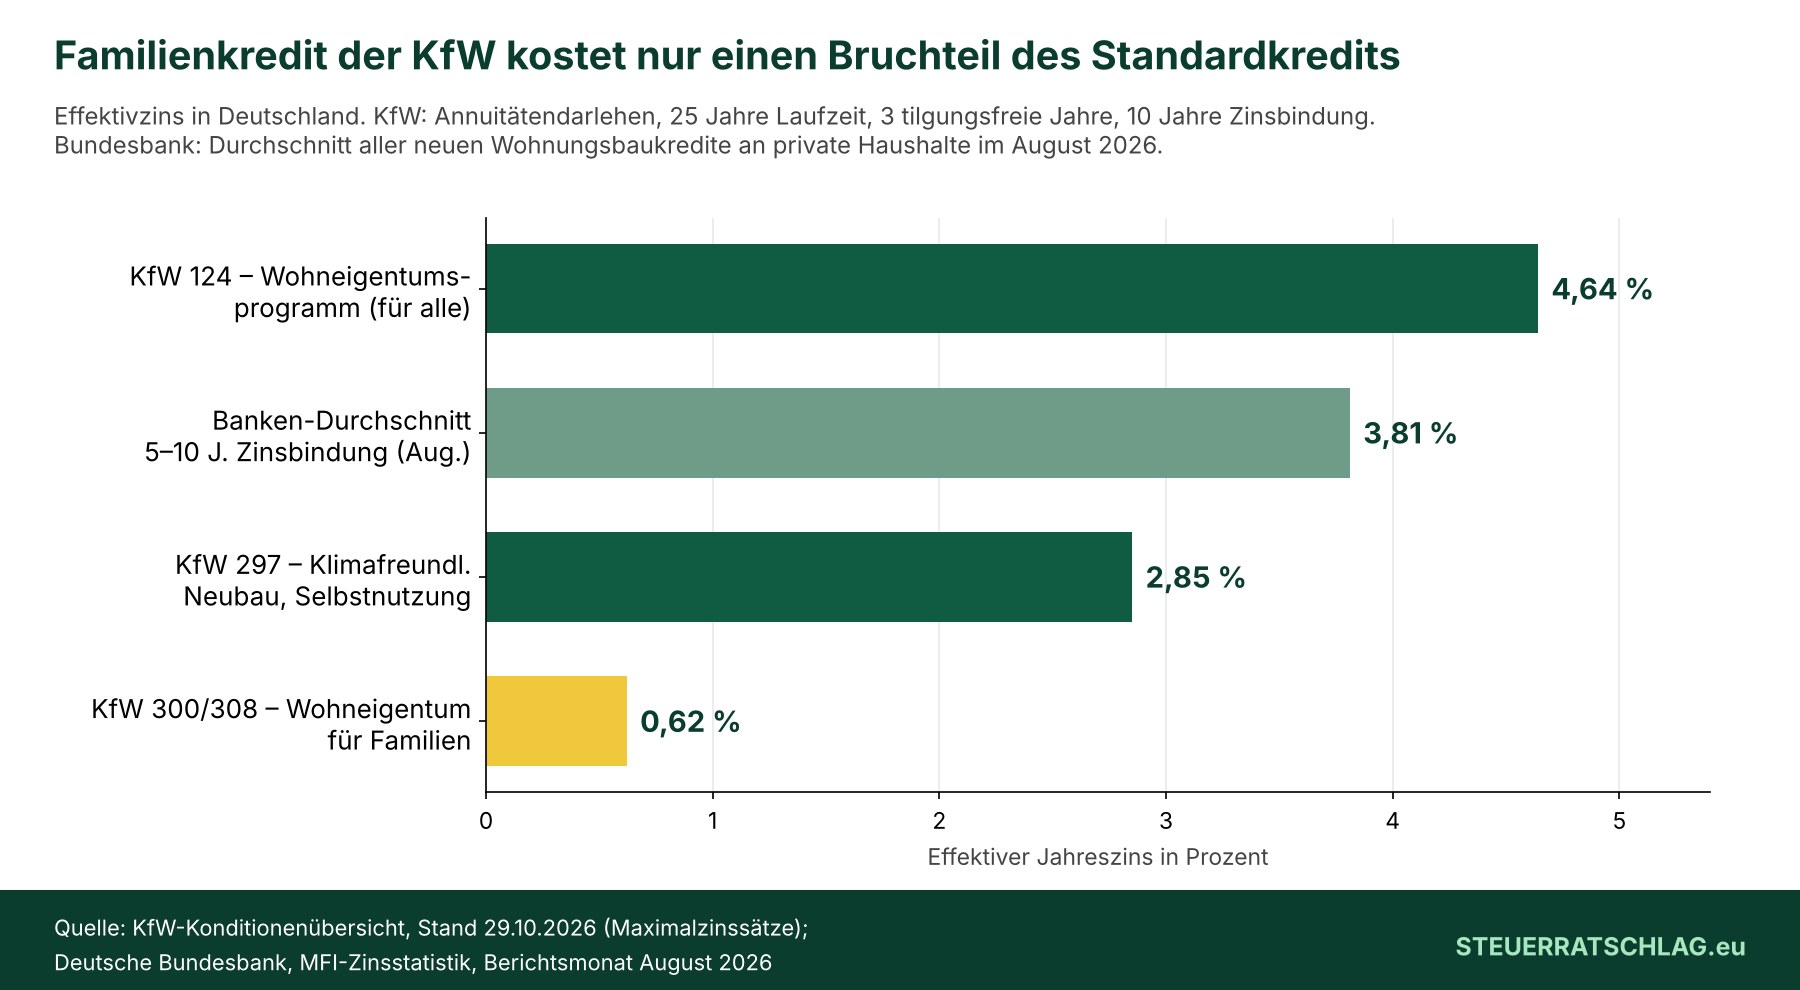
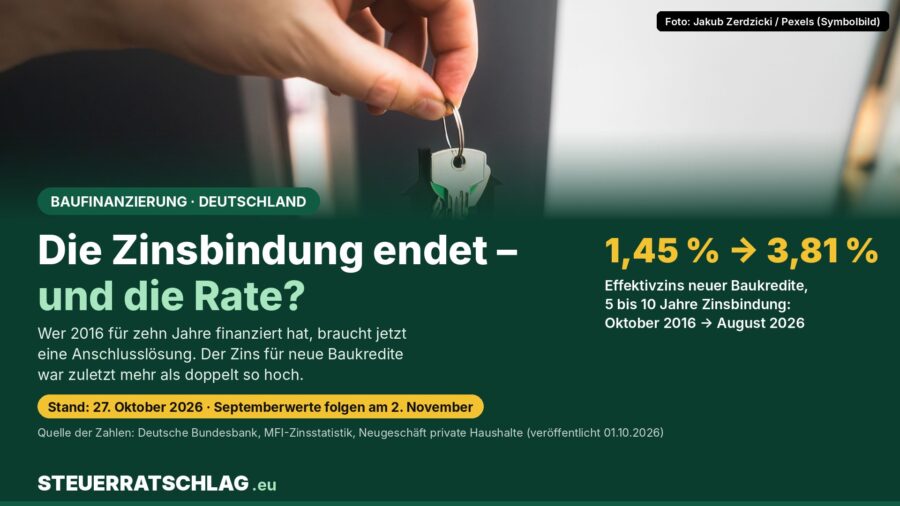
Die Grafik zeigt die Spanne: Das Programm Klimafreundlicher Neubau (297) kostet für selbst genutzte Häuser 2,85 Prozent effektiv, das Programm 124 4,64 Prozent. Neue Wohnungsbaukredite mit über fünf bis zehn Jahren Zinsbindung kosteten private Haushalte im August 2026 laut MFI-Zinsstatistik der Deutschen Bundesbank im Schnitt 3,81 Prozent effektiv. Dieser Durchschnitt über alle Neuabschlüsse ist mit Förderprodukten nur grob vergleichbar.
Wer den Familienkredit bekommt
Beide Programme richten sich an Familien und Alleinerziehende, die die Immobilie selbst bewohnen. Laut den Programmseiten der KfW muss mindestens ein Kind unter 18 Jahren im Haushalt leben, das Haushaltseinkommen darf bei einem Kind 90.000 Euro im Jahr nicht übersteigen, für jedes weitere Kind kommen 10.000 Euro hinzu. Die geförderte Immobilie muss die einzige Wohnimmobilie in Deutschland sein. Maßgeblich ist die Lage am Tag der Antragstellung – ein Kind, das erst danach geboren wird, zählt nicht.
Im Neubau-Programm 300 muss das Haus die Effizienzhaus-Stufe 40 erreichen, die Treibhausgas-Anforderungen des „Qualitätssiegels Nachhaltiges Gebäude Plus“ erfüllen und darf nicht mit Öl, Gas oder Biomasse beheizt werden. Der Höchstbetrag liegt je nach Kinderzahl bei 170.000 bis 220.000 Euro, mit vollem Nachhaltigkeitssiegel bei 220.000 bis 270.000 Euro. Im Programm 308 geht es um den Kauf eines Altbaus mit Energieeffizienzklasse F, G oder H, der anschließend mindestens auf „Effizienzhaus 85 EE“ oder über Einzelmaßnahmen wie Heizungstausch und Dämmung saniert werden muss. Gefördert wird der Kaufpreis mit bis zu 140.000, 160.000 oder 180.000 Euro je nach Kinderzahl. Notar- und Maklerkosten, die Grunderwerbsteuer und die Sanierung selbst finanziert das Programm 308 nicht.
Worauf es beim Antrag ankommt
Den Förderkredit beantragt man nicht direkt bei der KfW, sondern über einen Finanzierungspartner – Bank, Sparkasse, Bausparkasse oder Versicherung. Die KfW verlangt, dass der Antrag gestellt ist, bevor das Vorhaben beginnt, also vor dem Kauf. Wer den Kaufvertrag früher unterschreiben will, braucht nach Angaben der KfW eine aufschiebende Bedingung im Vertrag; nachträglich einfügen lässt sie sich nicht. Zahlungen an den Verkäufer dürfen erst nach dem Antrag fließen.
Für die Einkommensprüfung verlangt die KfW die Einkommensteuerbescheide des vorletzten und vorvorletzten Jahres – für Anträge im Jahr 2026 also die Bescheide für 2023 und 2024. Bescheinigungen im Vorgriff auf einen Bescheid erkennt sie nicht an. Zu bedenken ist auch die geringe Flexibilität: Teilrückzahlungen oder Sondertilgungen sind in beiden Programmen nicht möglich, eine vollständige vorzeitige Rückzahlung kostet eine Vorfälligkeitsentschädigung.
Unser Fazit
Die Zinssenkung ist klein, verstärkt aber einen ohnehin großen Vorteil: Für Familien, die die Bedingungen erfüllen, kostet der KfW-Kredit nur einen Bruchteil eines üblichen Baukredits. Entscheidend ist, ob das Vorhaben passt – beim Neubau wegen der Energie- und Nachhaltigkeitsanforderungen, beim Altbau wegen der Sanierungspflicht und der Kosten, die das Programm nicht trägt. Wer plant, sollte die Bedingungen früh mit dem Finanzierungspartner klären, den Antrag vor dem Kaufvertrag stellen und einkalkulieren, dass der Zins erst mit der Zusage feststeht.
Die KfW ist die staatliche Förderbank von Bund und Ländern. Ihre Kredite für Privatpersonen laufen immer über eine Hausbank oder einen anderen Finanzierungspartner, der auch Sicherheiten und Kreditwürdigkeit prüft.
Häufige Fragen
Gilt der neue Zins von 0,62 Prozent auch für meinen laufenden Antrag?
Nach Angaben der KfW wird der Zinssatz grundsätzlich bei der Zusage festgelegt. Maßgeblich ist also der Satz, der am Tag der Zusage in der Konditionenübersicht steht, nicht der Tag des Antrags.
Kann ich mit dem Programm 308 auch die Sanierung finanzieren?
Nein. Das Programm 308 finanziert nur den Kaufpreis einschließlich Grundstück. Für die Sanierung zum Effizienzhaus verweist die KfW auf ihr Programm Wohngebäude – Kredit (261); Nebenkosten wie Notar, Makler und Grunderwerbsteuer sind nicht förderfähig.
Welches Einkommen zählt für die Grenze von 90.000 Euro?
Die KfW verlangt die Einkommensteuerbescheide des vorletzten und vorvorletzten Jahres, für Anträge 2026 also für 2023 und 2024. Die Grenze steigt für jedes weitere Kind unter 18 um 10.000 Euro.