Fonds- und ETF-Anleger/-innen in Deutschland versteuern für 2026 bis zu 2,24 Prozent ihres Fondswerts vom Jahresanfang – aber erst im Januar 2027 und zulasten des Sparer-Pauschbetrags 2027. Stand: 1. November 2026.
Wer in Deutschland einen thesaurierenden ETF oder Fonds im Depot hat, bekommt im Januar meist eine Abrechnung, die viele überrascht: Steuer auf einen Ertrag, der nie ausgezahlt wurde. Das ist die Vorabpauschale. Sie sorgt dafür, dass auch Fonds, die ihre Erträge wieder anlegen, jedes Jahr ein Mindestmaß an Steuer auslösen. Für das laufende Jahr steht die Rechengröße seit Januar fest – der Basiszins beträgt 3,20 Prozent. Zwei Monate vor dem Stichtag lohnt ein Blick auf drei Stellschrauben: den Freistellungsauftrag für 2027, das Guthaben auf dem Verrechnungskonto und die Frage, welche Fondsart wie stark betroffen ist.
Wie die Vorabpauschale berechnet wird
Die Regeln stehen in § 18 des Investmentsteuergesetzes (InvStG). Ausgangspunkt ist der Rücknahmepreis des Fonds zu Beginn des Kalenderjahres. Er wird mit 70 Prozent des Basiszinses multipliziert. Das Ergebnis heißt Basisertrag. Für 2026 sind das 3,20 Prozent mal 0,7, also 2,24 Prozent des Werts am Jahresanfang.
Drei Regeln begrenzen den Betrag:
- Deckel Wertzuwachs: Der Basisertrag ist auf den Anstieg zwischen erstem und letztem Rücknahmepreis des Jahres plus Ausschüttungen begrenzt. Hat ein Fonds 2026 an Wert verloren und nichts ausgeschüttet, fällt keine Vorabpauschale an.
- Ausschüttungen werden abgezogen: Die Vorabpauschale ist nur der Teil des Basisertrags, den die Ausschüttungen des Jahres nicht abdecken.
- Kaufjahr: Für Anteile, die 2026 gekauft wurden, sinkt die Vorabpauschale um ein Zwölftel für jeden vollen Monat vor dem Kaufmonat. Wer im April gekauft hat, setzt also neun Zwölftel an.
Das Bundesfinanzministerium (BMF) hat den Wert im Schreiben vom 13. Januar 2026 (Geschäftszeichen IV C 1 – S 1980/00230/012/001) bekanntgegeben. Die Deutsche Bundesbank hat ihn danach auf den 2. Januar 2026 anhand der Zinsstrukturdaten für Bundeswertpapiere mit 15 Jahren Restlaufzeit errechnet. Im selben Schreiben steht das Datum, das für Anleger/-innen entscheidend ist: Die Vorabpauschale für 2026 gilt „am ersten Werktag des folgenden Kalenderjahres – also am 4. Januar 2027 – zugeflossen“.
Teilfreistellung: Welcher Teil steuerpflichtig ist
Nicht die ganze Vorabpauschale wird versteuert. Nach § 20 InvStG sind bei Privatanlegern 30 Prozent der Erträge von Aktienfonds steuerfrei, bei Mischfonds die Hälfte davon, also 15 Prozent. Bei Immobilienfonds sind es 60 Prozent, bei Auslands-Immobilienfonds 80 Prozent. Für Rentenfonds und andere Fonds ohne diese Einstufung gibt es keine Teilfreistellung. Auf den Rest fallen 25 Prozent Abgeltungsteuer nach § 32d EStG und 5,5 Prozent Solidaritätszuschlag auf die Steuer (§ 4 SolZG), gegebenenfalls Kirchensteuer.
| Fondsart (Teilfreistellung) | Basisertrag | steuerpflichtig | Steuer inkl. Soli |
|---|---|---|---|
| Aktienfonds (30 %) | 224,00 € | 156,80 € | 41,36 € |
| Mischfonds (15 %) | 224,00 € | 190,40 € | 50,22 € |
| Immobilienfonds (60 %) | 224,00 € | 89,60 € | 23,63 € |
| Auslands-Immobilienfonds (80 %) | 224,00 € | 44,80 € | 11,82 € |
| Rentenfonds, sonstige (0 %) | 224,00 € | 224,00 € | 59,08 € |
Modellrechnung je 10.000 Euro Fondswert am 1. Januar 2026, ganzjähriger Besitz, Wertzuwachs mindestens 2,24 %, keine Ausschüttung, ohne Sparer-Pauschbetrag und Kirchensteuer. Quelle: BMF-Schreiben vom 13.01.2026, § 18 und § 20 InvStG; Berechnung: STEUERRATSCHLAG.eu
Die Tabelle zeigt den Höchstwert. Hat ein Fonds 2026 weniger als 2,24 Prozent zugelegt, ist die Vorabpauschale entsprechend kleiner; bei einem Minus entfällt sie. Ob ein Fonds als Aktien-, Misch- oder Immobilienfonds gilt, steht in den Fondsunterlagen und auf der Steuerbescheinigung der Bank.
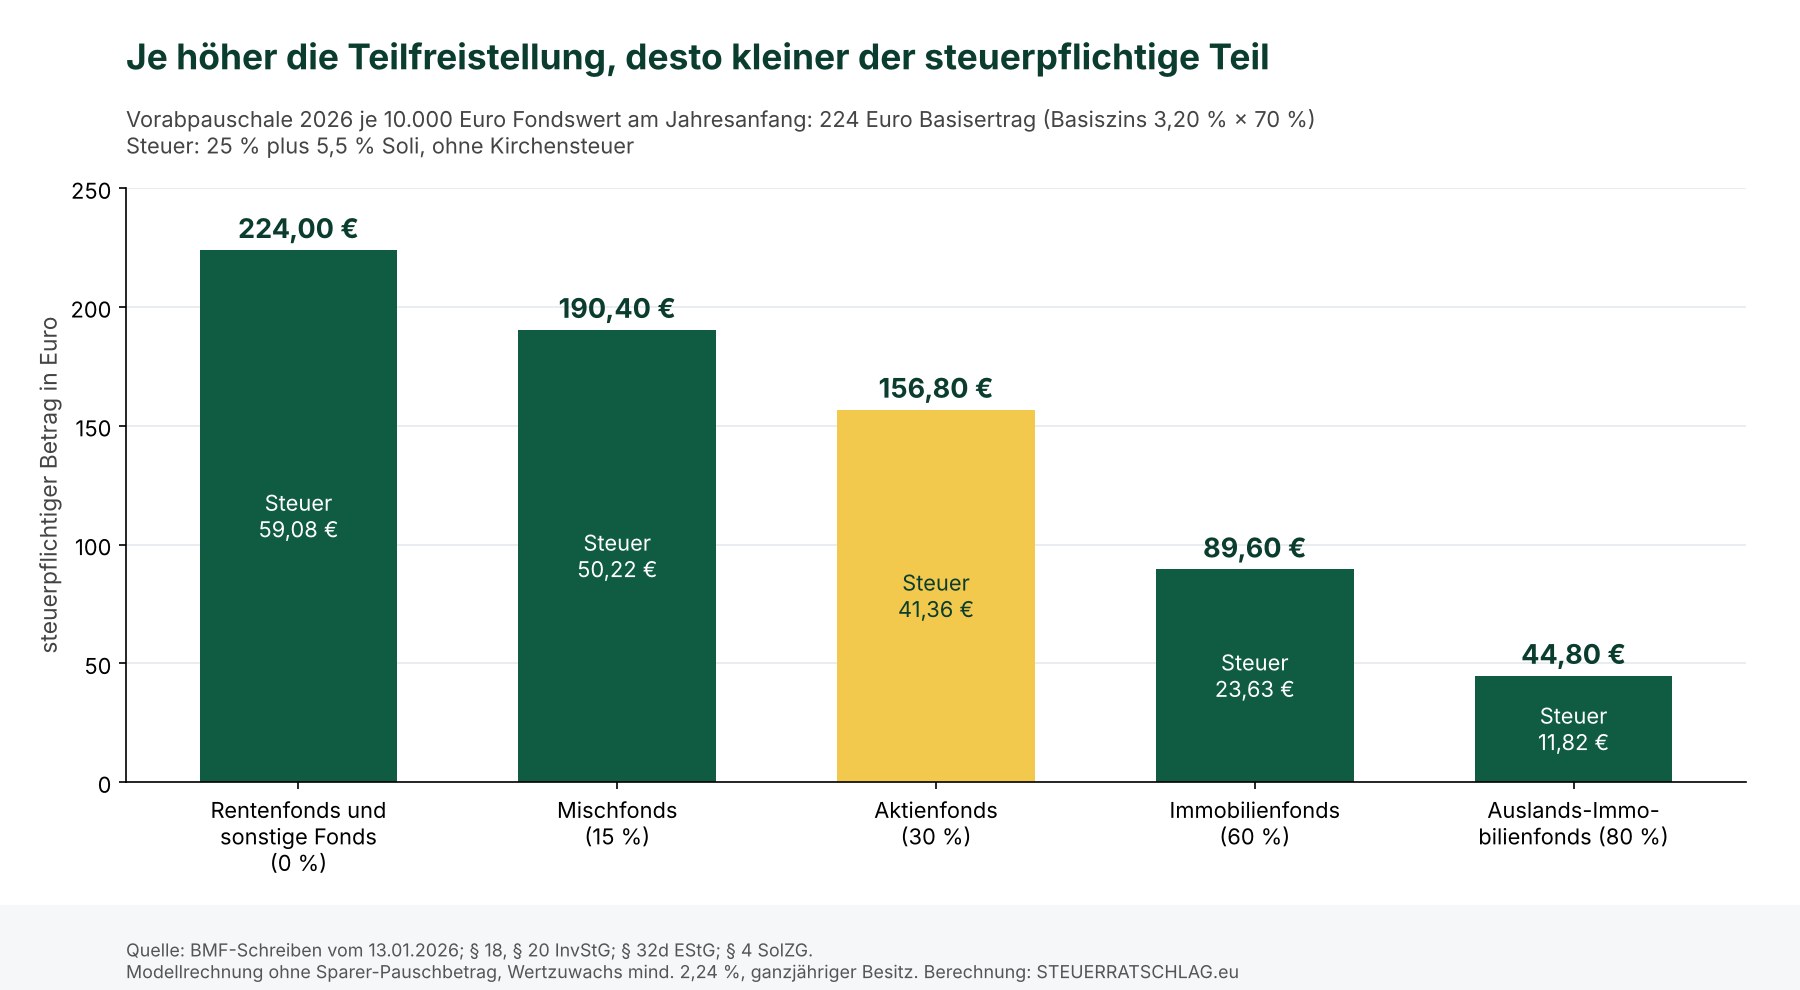
Hervorgehoben ist der Aktienfonds, weil breit gestreute Aktien-ETF in vielen Sparplänen stecken. Bei 10.000 Euro Depotwert geht es um gut 41 Euro – kein großer Betrag, aber einer, der ohne Vorbereitung als unerwartete Lastschrift kommt.
Rechenbeispiel: Wann der Pauschbetrag reicht
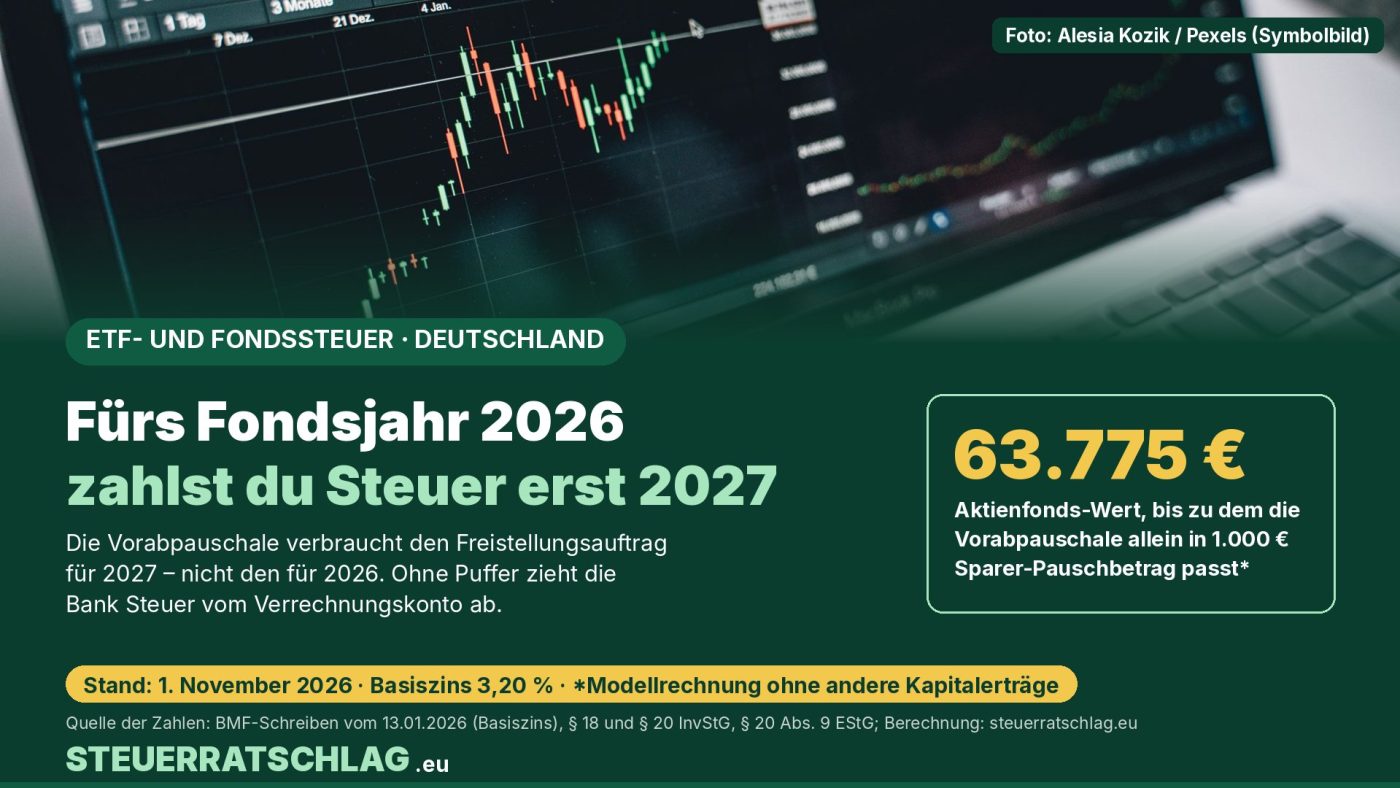
Der Sparer-Pauschbetrag beträgt nach § 20 Absatz 9 EStG 1.000 Euro je Person und 2.000 Euro für zusammen veranlagte Ehepaare. Bei einem Aktienfonds sind von jedem Euro Fondswert 2,24 Prozent mal 0,7 steuerpflichtig, also 1,568 Prozent. Rechnerisch passt die Vorabpauschale eines Aktienfonds damit bis zu einem Fondswert von rund 63.775 Euro am Jahresanfang allein in 1.000 Euro Pauschbetrag – bei Ehepaaren mit gemeinsamem Freistellungsauftrag bis rund 127.551 Euro.
Die offenen Annahmen: ganzjähriger Besitz, Wertzuwachs 2026 von mindestens 2,24 Prozent, keine Ausschüttungen und – wichtig – keine anderen Kapitalerträge im Jahr 2027. Zinsen aus Tages- oder Festgeld, Dividenden und Verkaufsgewinne des Jahres 2027 greifen auf denselben Pauschbetrag zu. Wer 2027 zum Beispiel 600 Euro Zinsen erwartet, hat für die Vorabpauschale nur noch 400 Euro übrig.
Der Freistellungsauftrag ist der Weg, den Pauschbetrag schon beim Steuerabzug zu nutzen; Grundlage ist § 44a EStG. Wer Depots bei mehreren Banken hat, kann ihn aufteilen. Für die Vorabpauschale zählt, was am 4. Januar 2027 bei der jeweiligen Bank für 2027 eingetragen ist.
Was die Bank im Januar darf
Weil bei der Vorabpauschale kein Geld fließt, regelt § 44 Absatz 1 EStG den Abzug: Die Bank darf den fehlenden Steuerbetrag von einem Konto des Anlegers bei ihr einziehen. Soweit ein vereinbarter Dispositionskredit nicht in Anspruch genommen ist, darf sie auch diesen nutzen – es sei denn, der Kunde widerspricht vor dem Zufluss. Kommt der Kunde der Pflicht nicht nach, muss die Bank das ihrem Betriebsstättenfinanzamt anzeigen. Dann muss die Vorabpauschale in der Steuererklärung angegeben werden.
Praktisch heißt das: Wer kein Freistellungsvolumen mehr hat, sollte Anfang Januar etwas Guthaben auf dem Verrechnungskonto bereithalten. Bei Depots im Ausland zieht keine deutsche Bank die Steuer ein; dort müssen Anleger/-innen die Vorabpauschale selbst in der Steuererklärung angeben.
Rechner: Vorabpauschale 2026 für Deutschland
Der Rechner schätzt die Vorabpauschale für 2026 und die Steuer, die am 4. Januar 2027 anfällt. Er gilt nur für Privatvermögen in Deutschland. Er speichert keine Daten. Ergebnis ohne Gewähr – maßgeblich ist die Abrechnung deiner Bank.
Vorabpauschale-Rechner 2026 (Deutschland, Privatanleger)
Rechenweg nach § 18 und § 20 InvStG, § 32d EStG und § 4 SolZG mit Basiszins 3,20 Prozent. Vereinfachung: keine ausländischen Quellensteuern, keine Verlustverrechnung. Keine Steuerberatung, ohne Gewähr. Es werden keine Eingaben gespeichert.
Ein Beispiel mit den Voreinstellungen: 10.000 Euro Aktienfonds, plus 5 Prozent im Jahr 2026, kein freier Pauschbetrag – dann zieht die Bank rund 41 Euro ein. Ist im Freistellungsauftrag für 2027 noch mindestens 156,80 Euro frei, sind es null Euro.
Bekommt man die Steuer später zurück?
Ja, über den Verkauf. Nach § 19 Absatz 1 InvStG wird der Veräußerungsgewinn um die während der Besitzzeit angesetzten Vorabpauschalen vermindert – und zwar in voller Höhe, unabhängig von der Teilfreistellung. Die Vorabpauschale ist also eine vorgezogene Besteuerung, keine zusätzliche Steuer. Banken in Deutschland rechnen das beim Verkauf automatisch an, sofern sie die Vorabpauschalen selbst erfasst haben; bei einem Depotwechsel sollten die Daten mit übertragen werden.
Unser Fazit
Die Vorabpauschale für 2026 ist höher als im Vorjahr, aber planbar. Wer einen thesaurierenden Fonds hält, sollte bis Ende Dezember prüfen, ob der Freistellungsauftrag für 2027 die Vorabpauschale und die erwarteten Zinsen abdeckt, und Anfang Januar etwas Guthaben auf dem Verrechnungskonto lassen. Eine Kauf- oder Verkaufsentscheidung lässt sich aus der Vorabpauschale nicht ableiten: Sie wird beim späteren Verkauf angerechnet. Fonds und ETF unterliegen Kursschwankungen; Verluste bis hin zu einem Teil des eingesetzten Kapitals sind möglich.
Wo finde ich was?
- Basiszins 2026: BMF-Schreiben vom 13. Januar 2026 (Wortlaut, bereitgestellt vom Fondsverband BVI)
- Gesetze: § 18 InvStG (Vorabpauschale), § 20 InvStG (Teilfreistellung), § 20 EStG (Sparer-Pauschbetrag)
- Kirchensteuer auf Kapitalerträge: Bundeszentralamt für Steuern (BZSt)
- Steuererklärung bei Auslandsdepot oder Widerspruch: ELSTER
Portal-Check ELSTER: ELSTER ist das Online-Portal der deutschen Steuerverwaltung für Steuererklärungen. Herausgeber laut Impressum ist das Bayerische Landesamt für Steuern. Es ist ein staatliches Angebot und für Nutzer/-innen kostenlos, eine Startjahr-Angabe haben wir auf den Seiten nicht gefunden. Alternativen sind kostenpflichtige Steuerprogramme, Lohnsteuerhilfevereine für Mitglieder oder Steuerberater/-innen. Redaktionsurteil: 4 von 5 Sternen – kostenlos, amtlich und direkt mit dem Finanzamt verbunden; einen Stern Abzug gibt es, weil die Erklärung zu Kapitalerträgen Vorwissen verlangt und das Portal keine Steuerberatung leistet.
Häufige Fragen
Wann wird die Vorabpauschale für 2026 abgebucht?
Sie gilt laut BMF-Schreiben vom 13. Januar 2026 am 4. Januar 2027 als zugeflossen. Zu diesem Zeitpunkt nimmt in der Regel die depotführende Bank in Deutschland den Steuerabzug vor, sofern kein Freistellungsvolumen für 2027 mehr frei ist.
Fällt die Vorabpauschale auch bei ausschüttenden ETF an?
Nur, wenn die Ausschüttungen 2026 unter dem Basisertrag von 2,24 Prozent des Werts am Jahresanfang lagen. Dann wird die Differenz angesetzt.
Was passiert, wenn mein Fonds 2026 Verlust gemacht hat?
Der Basisertrag ist auf den Wertzuwachs plus Ausschüttungen begrenzt. Ohne Wertzuwachs und ohne Ausschüttung entfällt die Vorabpauschale für 2026.
Zahle ich die Steuer doppelt, wenn ich später verkaufe?
Nein. Nach § 19 InvStG werden die angesetzten Vorabpauschalen beim Verkauf vom Gewinn abgezogen.
Die Antworten ersetzen keine Prüfung des Einzelfalls; maßgeblich sind die Steuerbescheinigung der Bank und die verlinkten Rechtsgrundlagen.