Fast jede zweite Person in der Schweiz zahlt 2026 mehr für die Autoversicherung. Gewechselt hat kaum jemand. Wann du kündigen darfst und worauf du achten musst.
Was die Umfrage zeigt
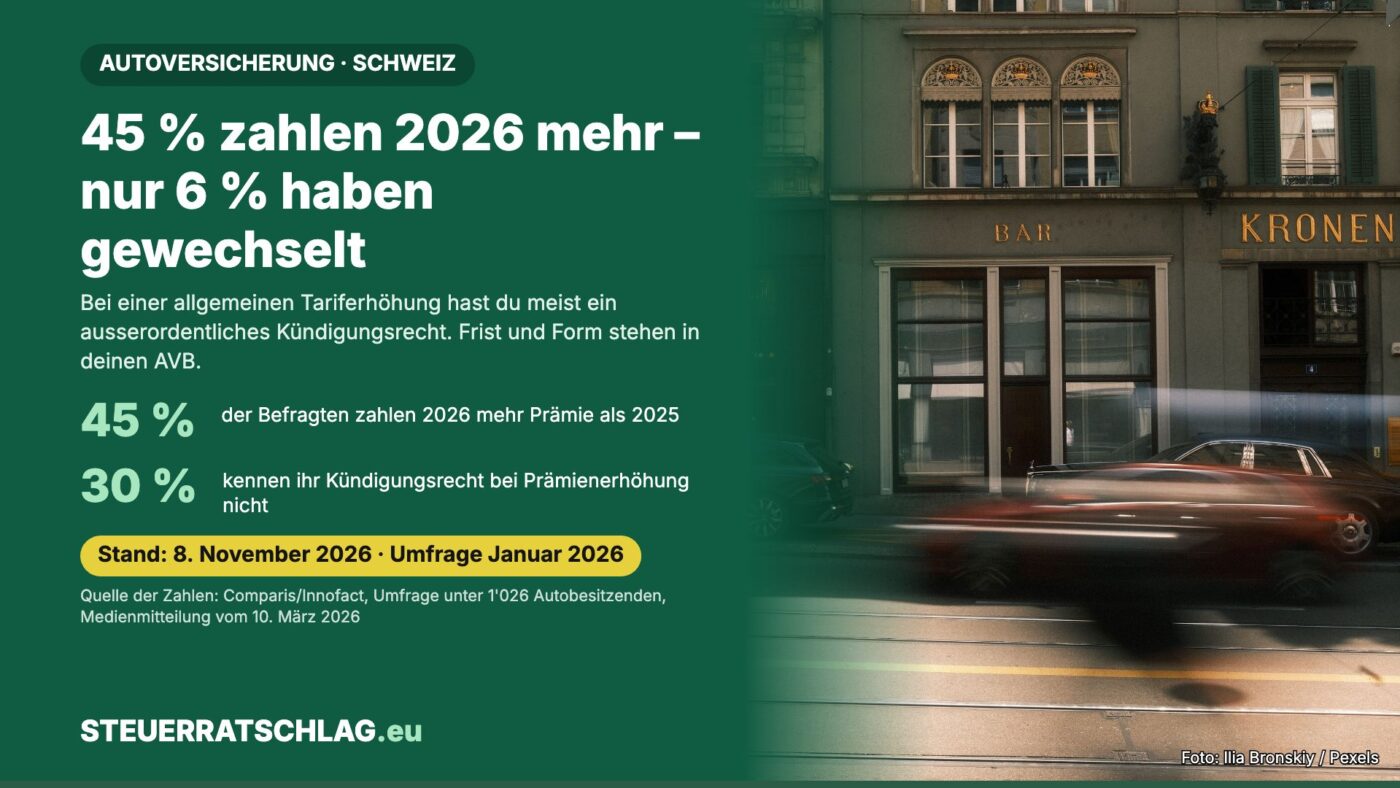
Comparis ist ein privater Vergleichsdienst mit Sitz in Zürich. Er verdient unter anderem an der Vermittlung von Versicherungen. Für die Erhebung hat das Marktforschungsinstitut Innofact im Januar 2026 insgesamt 1’026 Autobesitzende in allen Landesteilen befragt. Comparis bezeichnet die Umfrage als repräsentativ.
Bei über einem Drittel derjenigen mit höherer Prämie stieg der Betrag um mehr als 100 Franken. In der Romandie kamen Erhöhungen um über 200 Franken laut Comparis deutlich häufiger vor als in der Deutschschweiz.
Die Treue zum Versicherer ist hoch. 30 Prozent sind seit über zehn Jahren beim gleichen Anbieter, die Hälfte seit mindestens sechs Jahren. 80 Prozent hatten im Vorjahr keinen Schaden. Comparis schliesst daraus, dass die Erhöhungen meist nicht selbst verschuldet sind. Das ist eine Deutung des Anbieters, keine belegte Ursache.
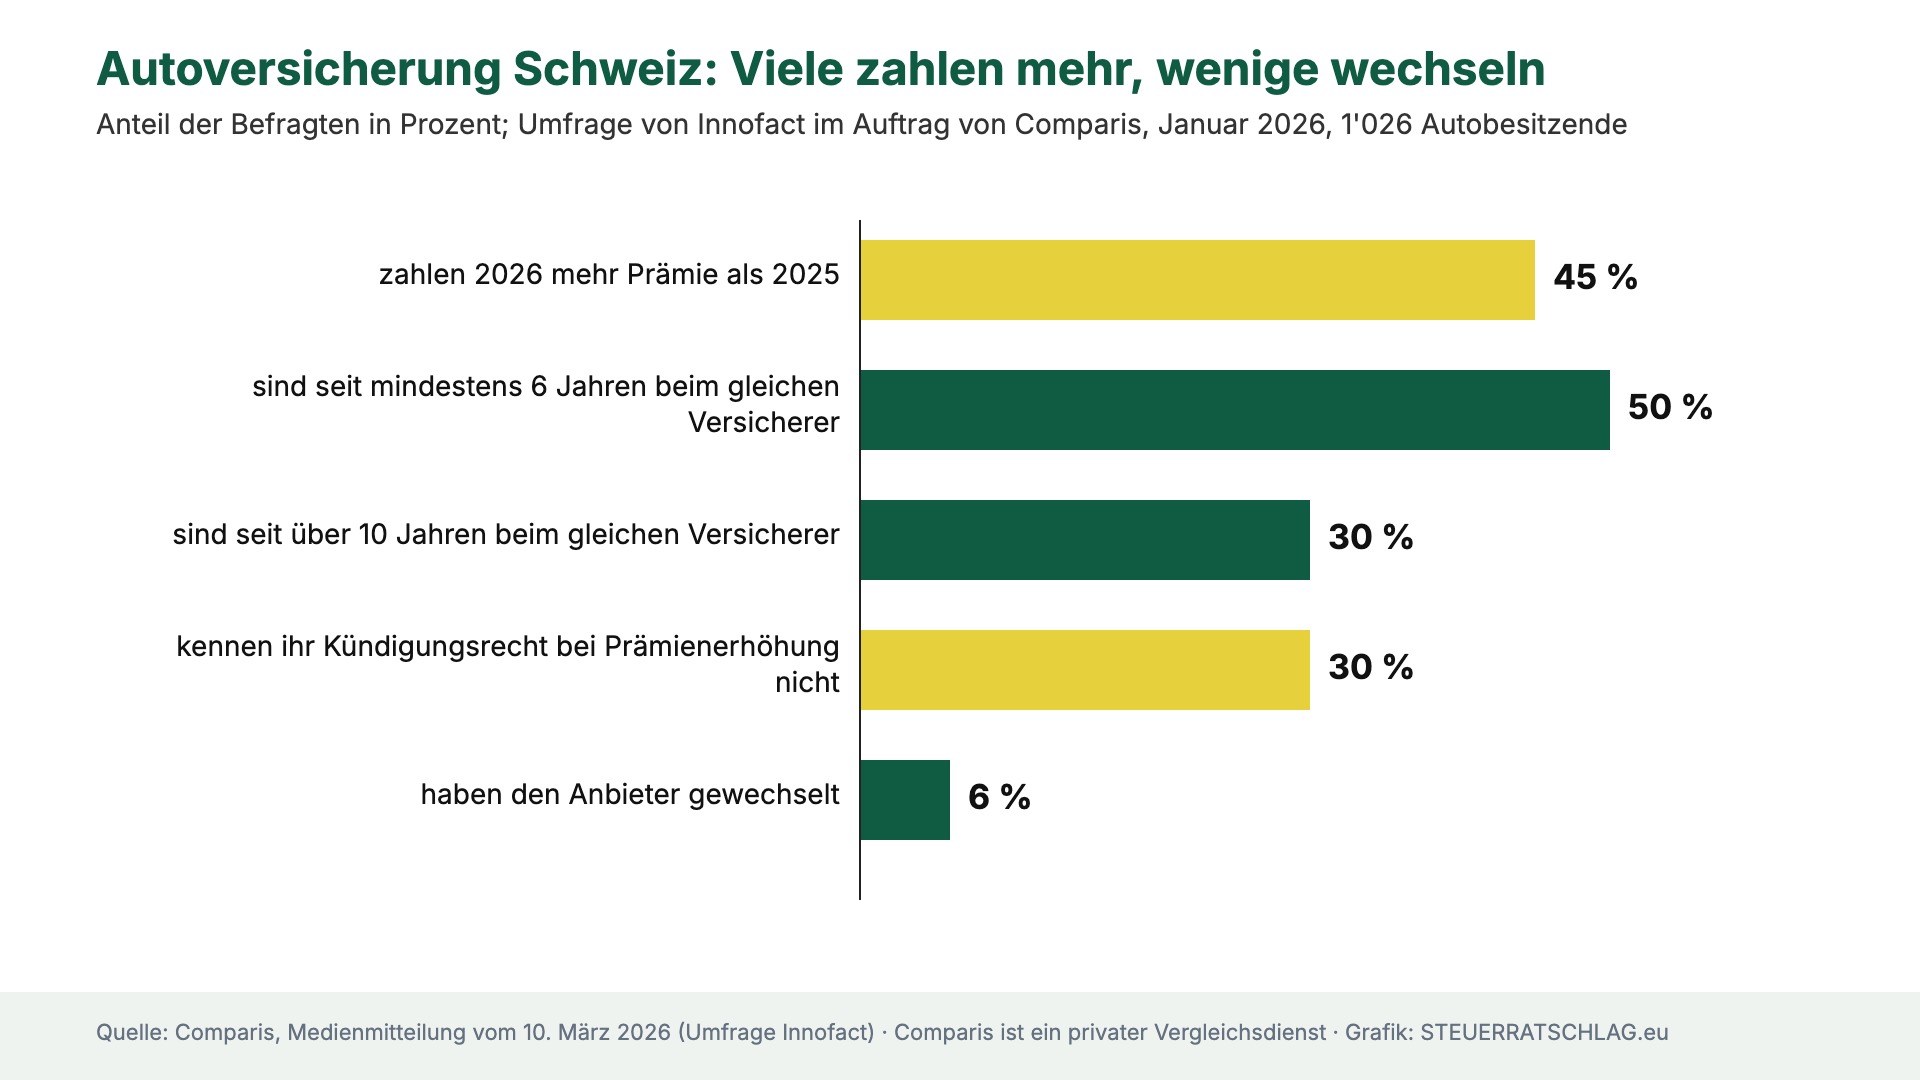
Umfrageergebnisse zur Autoversicherung in der Schweiz. Grafik: STEUERRATSCHLAG.eu, Werte laut Comparis/Innofact, Medienmitteilung vom 10. März 2026.
Wann du in der Schweiz kündigen kannst
Anders als in Deutschland gibt es keinen landesweiten Stichtag. Massgeblich sind dein Vertrag, die Allgemeinen Versicherungsbedingungen (AVB) und das Versicherungsvertragsgesetz.
| Anlass | Frist und Bedingung | Grundlage |
|---|---|---|
| Ordentliche Kündigung | Auf das Ende des dritten oder jedes folgenden Jahres, mit drei Monaten Frist, schriftlich oder in Textform. Viele Verträge erlauben eine Kündigung schon früher. | Art. 35a VVG |
| Prämienerhöhung durch den Versicherer | Meist ausserordentliches Kündigungsrecht auf das Ende des laufenden Versicherungsjahres. Die Kündigung muss spätestens am letzten Tag eingehen, der Poststempel zählt nicht. | AVB deines Vertrags, laut Comparis |
| Höhere Prämie wegen Schaden oder Bonus-Malus-Rückstufung | Kein ausserordentliches Kündigungsrecht. Es bleibt die ordentliche Kündigung. | laut Comparis |
| Nach einem Schadenfall | Beide Seiten können kündigen. | Art. 42 VVG |
| Neues Auto | Ausserordentliche Kündigung möglich, Prämie wird anteilig zurückerstattet. | laut Comparis |
So gehst du vor
- Lies die Prämienrechnung genau. Steht dort eine allgemeine Tariferhöhung, prüfe dein Kündigungsrecht in den AVB.
- Vergleiche Offerten und schliesse die neue Haftpflichtversicherung ab. Ohne sie darfst du in der Schweiz nicht fahren.
- Kündige schriftlich, am besten per Einschreiben. Massgeblich ist der Eingang beim Versicherer.
- Melde den Versicherungswechsel innert 14 Tagen dem Strassenverkehrsamt deines Kantons.
Unser Fazit
Viele zahlen mehr, aber nur wenige vergleichen. Wer eine Tariferhöhung im Briefkasten hat, sollte die AVB prüfen und Offerten einholen. Die Fristen sind kurz und der Eingang beim Versicherer zählt.
Wo finde ich was?
Portal-Check
| Angebot | Wer steckt dahinter | Bewertung | Begründung |
|---|---|---|---|
| Fedlex | Bund, amtliche Publikationsplattform der Bundeskanzlei | ★★★★★ (5 von 5) | Amtlicher, verbindlicher Gesetzestext und kostenlos. |
| Comparis | privater Vergleichsdienst, Zürich | ★★★☆☆ (3 von 5) | Gute Ratgeber und Vergleich vieler Anbieter. Zwei Sterne Abzug, weil Comparis an Vermittlungen verdient und eigene Umfragen selbst deutet. |
Häufige Fragen
Kann ich meine Autoversicherung in der Schweiz bei einer Prämienerhöhung kündigen?
Meist ja, wenn der Versicherer den Tarif allgemein erhöht. Massgeblich sind die AVB deines Vertrags. Steigt die Prämie wegen eines Schadens oder einer Bonus-Malus-Rückstufung, gibt es kein ausserordentliches Kündigungsrecht.
Wann kann ich ordentlich kündigen?
Spätestens auf das Ende des dritten Vertragsjahres und danach jährlich, mit drei Monaten Frist (Art. 35a VVG). Viele Verträge erlauben es früher.
Muss ich das Strassenverkehrsamt informieren?
Ja. Der Versicherungswechsel muss innert 14 Tagen gemeldet werden.