Stand: 17. November 2026 – Banken und Broker sammeln vor dem Start am 1. Januar 2027 Vormerkungen mit Startboni und Verlosungen. Die deutsche Finanzaufsicht BaFin rät ausdrücklich zur Ruhe. Unsere Modellrechnung zeigt, wie schnell höhere laufende Kosten einen Bonus wieder aufzehren.
Ab dem 1. Januar 2027 löst das geförderte Altersvorsorgedepot neue Riester-Verträge ab. Der Staat zahlt dann bis zu 540 Euro Grundzulage im Jahr, dazu bis zu 300 Euro je Kind. Abschließen lassen sich die neuen Verträge erst ab diesem Tag. Trotzdem werben Banken, Direktbanken und Neobroker bereits um Vormerkungen: mit Startboni, Wartelisten und Gewinnspielen. Die Bundesanstalt für Finanzdienstleistungsaufsicht (BaFin) schreibt dazu auf ihrer Verbraucherseite zum Altersvorsorgedepot: „Sie müssen sich nicht beeilen.“ Wir zeigen, welche Bedingungen hinter den Angeboten stehen, was die Zulage tatsächlich bringt und ab wann ein einmaliger Bonus durch höhere laufende Kosten wieder weg ist.
Was die BaFin zu Prämien für die Vormerkung sagt
Die BaFin beaufsichtigt die Anbieter und Vermittler der neuen Produkte. Auf ihrer Seite zu den neuen Produkten der privaten Altersvorsorge wird sie ungewöhnlich deutlich: „Manche Anbieter werben schon jetzt aggressiv um Kundinnen und Kunden, etwa mit einer Prämie für die Vorab-Registrierung. Lassen Sie sich dadurch aber nicht zu einer übereilten Entscheidung drängen.“ Verboten sind solche Aktionen nicht. Die Aufsicht macht aber klar, dass der Zeitpunkt der Anmeldung für die Förderung keine Rolle spielt.
Entscheidend ist ein zweiter Satz auf derselben Seite: Die volle Förderung für 2027 gibt es auch, wenn der gesamte förderfähige Beitrag erst im Laufe des Jahres eingezahlt wird, zum Beispiel als Einmalzahlung im November. Wer im Januar noch nicht abschließt, verliert also keine Zulage für 2027. Die BaFin rät, Abschluss- und Vertriebskosten zu vergleichen, auf befristete Sonderkonditionen und Preisanpassungsklauseln zu achten und Empfehlungen kritisch zu prüfen, weil Anbieter und Vermittler an Provisionen verdienen können.
Welche Lockangebote es gibt – und was im Kleingedruckten steht
Die folgende Tabelle zeigt drei Aktionen, deren Bedingungen wir am 17. November 2026 direkt beim Anbieter abgerufen haben. Sie ist eine Auswahl, kein vollständiger Marktüberblick und keine Rangliste. Gebühren und Fondskosten für das spätere Altersvorsorgedepot nennen die Aktionsseiten nicht oder nicht vollständig.
| Anbieter | Aktion | Bedingungen laut Anbieter | Frist |
|---|---|---|---|
| ING | 50 Euro Startbonus | nur für Neukunden/-innen; Eintrag in die Startliste ist unverbindlich (Aktionsseite) | Eintrag bis 31.12.2026, Depot bis 15.02.2027 |
| Scalable Capital | Verlosung: 5 Gewinne à 540 Euro pro Jahr | Vorregistrierung; Altersvorsorgedepot ununterbrochen ab 01.01.2027; Zahlung längstens bis 67; Ziehung im Januar 2027 (Teilnahmebedingungen) | Vorregistrierung 27.08. bis 31.12.2026 |
| comdirect | 50 Euro Early-Bird-Prämie (Aktion beendet) | war an die Eröffnung eines Depots in der Depotaktion gekoppelt; Auszahlung erst im Mai 2027 (Teilnahmebedingungen, Stand 07/26) | Depotaktion 01.07. bis 15.09.2026 |
Auffällig sind zwei Muster. Erstens hängen Prämien fast immer an Bedingungen, die über die Vormerkung hinausgehen: ein neues Konto, ein Depot, das bis zu einem Stichtag bestehen muss, oder ein Vertrag ohne Unterbrechung. Zweitens ist eine Verlosung kein Bonus. Bei Scalable Capital gewinnen nach den Teilnahmebedingungen insgesamt fünf Personen. Wie viele teilnehmen, nennt der Anbieter nicht.
Was die Zulage tatsächlich bringt
Die Grundzulage folgt laut BaFin einer einfachen Staffel: Auf die ersten 360 Euro Eigenbeitrag im Jahr zahlt der Staat 50 Cent je Euro, für weitere Einzahlungen bis 1.800 Euro 25 Cent je Euro. Das ergibt höchstens 540 Euro. Der Mindestbeitrag liegt bei 120 Euro im Jahr. Je Kind kommt bis zu 1 Euro je eingezahltem Euro hinzu, höchstens 300 Euro im Jahr. Wer vor dem 25. Geburtstag abschließt, bekommt einmalig 200 Euro. Steuerlich können Beiträge bis 1.800 Euro plus Zulagenanspruch als Sonderausgaben angesetzt werden.
| Monatlicher Eigenbeitrag | Eigenbeitrag pro Jahr | Grundzulage pro Jahr | Einzahlung gesamt pro Jahr |
|---|---|---|---|
| 10 Euro | 120 € | 60 € | 180 € |
| 30 Euro | 360 € | 180 € | 540 € |
| 50 Euro | 600 € | 240 € | 840 € |
| 150 Euro | 1.800 € | 540 € | 2.340 € |
Gemessen daran ist ein Startbonus von 50 Euro klein: Er entspricht bei 150 Euro Monatsbeitrag weniger als einem Zehntel der jährlichen Grundzulage. Die Zulage bekommt man bei jedem zertifizierten Anbieter. Der Unterschied zwischen den Angeboten liegt deshalb vor allem bei den laufenden Kosten.
Rechenbeispiel: Wann höhere Kosten den Bonus aufzehren
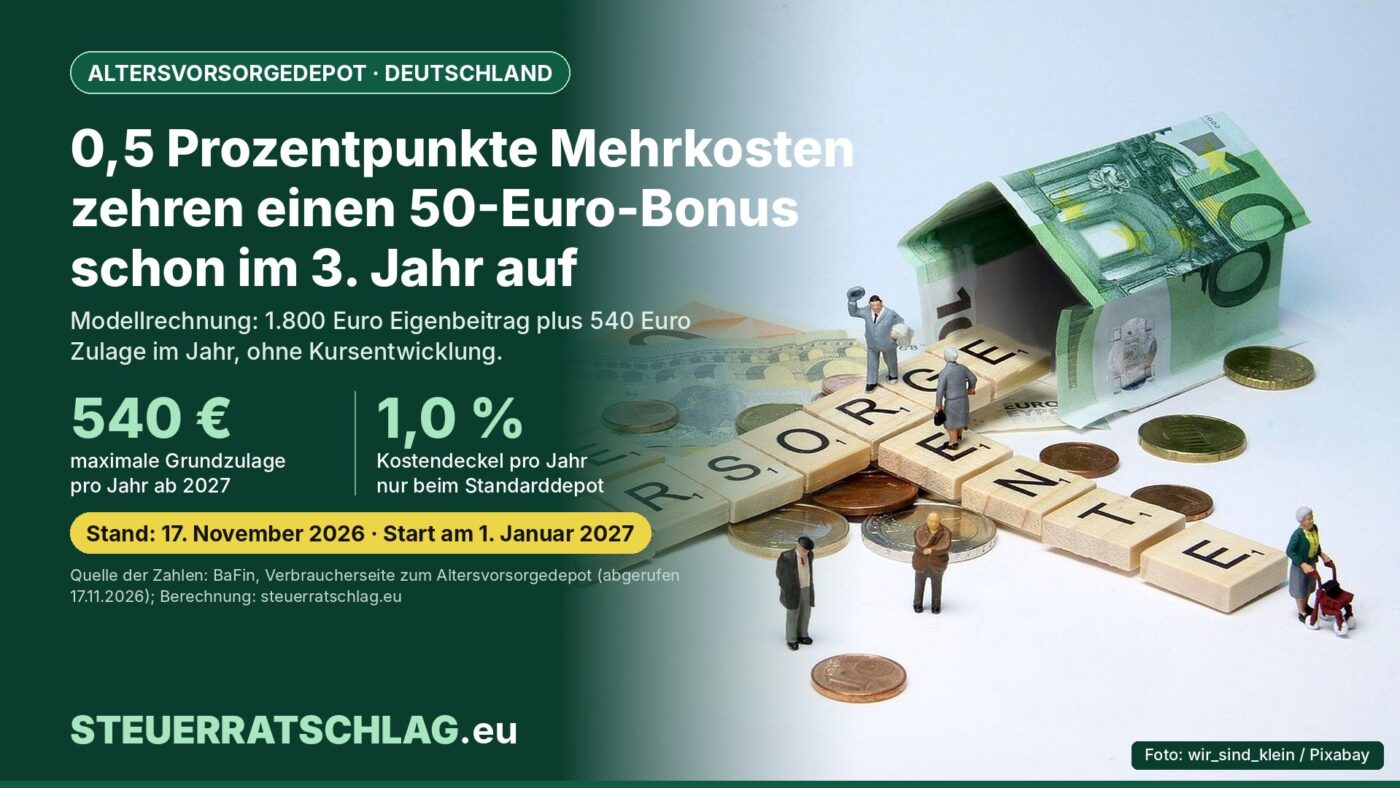
Für die Modellrechnung nehmen wir an: Der Beitrag samt Zulage wird einmal im Jahr eingezahlt, das Guthaben wächst nur durch Einzahlungen, Kursgewinne und -verluste bleiben außen vor. Ein Anbieter ist um 0,5 Prozentpunkte pro Jahr teurer als ein anderer. Dann kostet das im ersten Jahr 0,5 Prozent der ersten Einzahlung, im zweiten Jahr 0,5 Prozent der doppelten Summe und so weiter. Nach zehn Jahren summiert sich das auf das 55-Fache von 0,5 Prozent der Jahreseinzahlung.
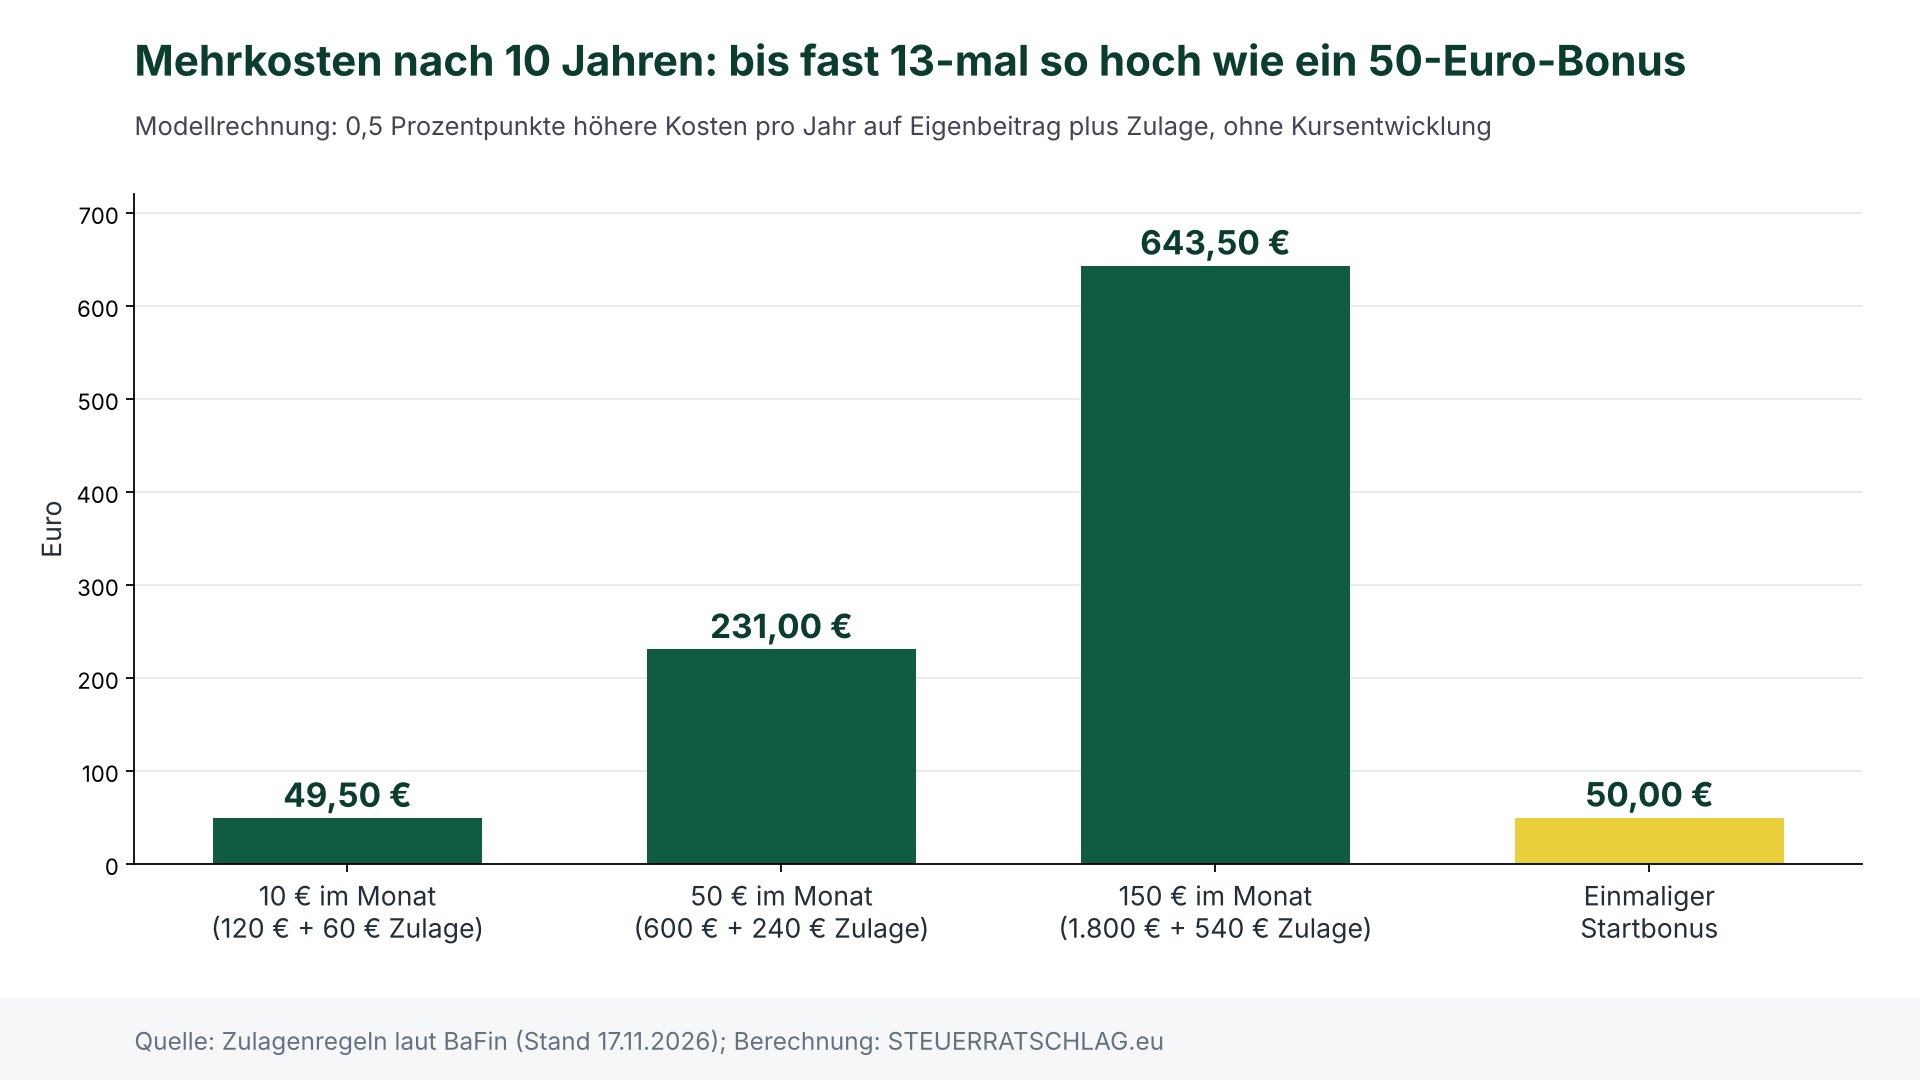
| Monatlicher Eigenbeitrag | Mehrkosten im 1. Jahr | Mehrkosten nach 10 Jahren | Bonus von 50 € aufgezehrt |
|---|---|---|---|
| 10 Euro | 0,90 € | 49,50 € | im 11. Jahr |
| 50 Euro | 4,20 € | 231,00 € | im 5. Jahr |
| 150 Euro | 11,70 € | 643,50 € | im 3. Jahr |
Steigen die Kurse, wächst das Guthaben schneller, und prozentuale Kosten fallen in Euro noch höher aus. Die Rechnung ist deshalb eher vorsichtig. Für das Standarddepot gilt laut BaFin ein Deckel von 1,0 Prozent Effektivkosten pro Jahr in der Ansparphase. Für das freie Altersvorsorgedepot und das Garantieprodukt gibt es keine gesetzliche Obergrenze.
Rechner Deutschland: Bonus gegen Mehrkosten
Wofür: grober Vergleich zweier Angebote für das geförderte Altersvorsorgedepot in Deutschland. Kein Formular, keine Steuerberechnung. Es werden keine Daten gespeichert oder übertragen.
Rechenweg: Grundzulage = 50 Prozent der ersten 360 Euro plus 25 Prozent des Eigenbeitrags zwischen 360 und 1.800 Euro im Jahr (Regeln laut BaFin). Mehrkosten im Jahr n = Kostenunterschied × n × (Eigenbeitrag + Zulage). Ohne Kursentwicklung, ohne Kinderzulage, ohne Steuern. Modellrechnung ohne Gewähr, keine Anlageberatung.
Der Rechner ersetzt keinen Blick in das Produktinformationsblatt. Dort stehen laut BaFin unter anderem Kosten, Risiken und Anlagestrategie des Produkts.
Prämien können steuerpflichtig sein
Ein Bonus ist kein staatliches Geld und keine Zulage. Die comdirect ordnet ihre Early-Bird-Prämie in den Teilnahmebedingungen als sonstige Einkünfte nach § 22 Nummer 3 Einkommensteuergesetz (EStG) ein. Solche Einkünfte bleiben nach dem Gesetz steuerfrei, wenn sie im Kalenderjahr insgesamt weniger als 256 Euro betragen. Das ist eine Freigrenze, kein Freibetrag: Wird sie erreicht, ist der gesamte Betrag zu versteuern, nicht nur der Teil darüber. Mehrere Prämien im selben Jahr werden zusammengezählt. Wie andere Anbieter ihre Aktionen steuerlich einordnen, steht nicht in allen Bedingungen.
Riester-Sparer/-innen: nicht selbst kündigen
Bestehende Riester-Verträge laufen laut BaFin unverändert weiter. Wer wechseln will, kann innerhalb des Vertrags ins neue Fördersystem gehen oder in einen neuen Vertrag umziehen. Bisherige Förderung muss nicht zurückgezahlt werden. Der alte Anbieter darf in den ersten fünf Jahren eine Pauschale von 150 Euro verlangen, der neue Anbieter einmalig höchstens 150 Euro. Wichtig: Den Wechsel beauftragt man beim neuen Anbieter. Wer den alten Vertrag selbst kündigt, riskiert, Zulagen zu verlieren. Bestehende Beitragsgarantien sollten vor einem Wechsel verglichen werden.
Wichtig ist auch die Zertifizierung: Gefördert wird nur ein Vertrag, den das Bundeszentralamt für Steuern (BZSt) zertifiziert hat. Nach § 3 Absatz 3 Altersvorsorgeverträge-Zertifizierungsgesetz (AltZertG) prüft die Zertifizierungsstelle aber nicht, ob ein Vertrag wirtschaftlich tragfähig ist. Ein Zertifikat ist also kein Gütesiegel für niedrige Kosten.
Portal-Check: die BaFin-Seite zum Altersvorsorgedepot
Die Bewertung ist ein Urteil der Redaktion nach den Kriterien Unabhängigkeit, Vollständigkeit, Verständlichkeit und Aktualität.
Unser Fazit
Die Förderung hängt nicht an einer Vormerkung, und die volle Zulage für 2027 gibt es auch bei einem Abschluss im Laufe des Jahres. Ein Startbonus von 50 Euro ist im Vergleich zu einer Grundzulage von bis zu 540 Euro im Jahr klein und kann durch höhere laufende Kosten schnell aufgezehrt sein. Wer sich vormerken lässt, sollte die Bedingungen lesen: Neukundenpflicht, Mindestlaufzeiten von Konten und Stichtage entscheiden darüber, ob eine Prämie überhaupt ausgezahlt wird. Für die Wahl des Anbieters zählen vor allem die Effektivkosten, die Produktart mit oder ohne Garantie und die Bedingungen für einen späteren Wechsel.
Wo finde ich was?
- BaFin: Neue Produkte in der privaten Altersvorsorge ab 2027 – Produkttypen, Zulagen, Wechsel, Checkliste
- Verbraucherzentrale: Neues Altersvorsorgedepot – Einordnung und Kostenfallen
- § 3 AltZertG – Aufgaben der Zertifizierungsstelle beim Bundeszentralamt für Steuern
- § 22 EStG – sonstige Einkünfte und Freigrenze von 256 Euro
Verlässlich vergleichen lassen sich die Kosten erst, wenn die Anbieter ihre Produktinformationsblätter vorlegen. Vorher genannte Konditionen können sich noch ändern.
Häufige Fragen
Verliere ich Zulage, wenn ich mich nicht vormerken lasse?
Nein. Laut BaFin gibt es die volle Förderung für 2027 auch, wenn der Vertrag erst im Laufe des Jahres 2027 abgeschlossen und der gesamte förderfähige Beitrag eingezahlt wird.
Ist eine Vormerkung schon ein Vertrag?
Nach den Angaben der Anbieter ist der Eintrag in eine Start- oder Warteliste unverbindlich. Ein Altersvorsorgevertrag kommt erst mit dem Abschluss eines zertifizierten Produkts zustande, frühestens ab 1. Januar 2027.
Muss ich einen Bonus versteuern?
Das hängt von der Ausgestaltung ab. Die comdirect ordnet ihre Prämie als sonstige Einkünfte nach § 22 Nummer 3 EStG ein. Sie bleiben steuerfrei, wenn alle solchen Einkünfte im Jahr unter 256 Euro liegen.
Wie hoch ist die Grundzulage bei 50 Euro im Monat?
Bei 600 Euro Eigenbeitrag im Jahr sind es 180 Euro für die ersten 360 Euro plus 60 Euro für die restlichen 240 Euro, zusammen 240 Euro.