Der Gerichtshof der Europäischen Union stärkt Opfer von Online-Banking-Betrug, das Urteil wirkt auch für Banken und Sparkassen in Deutschland. Was du nach einer fremden Abbuchung tun solltest. Stand: 18. Oktober 2026.
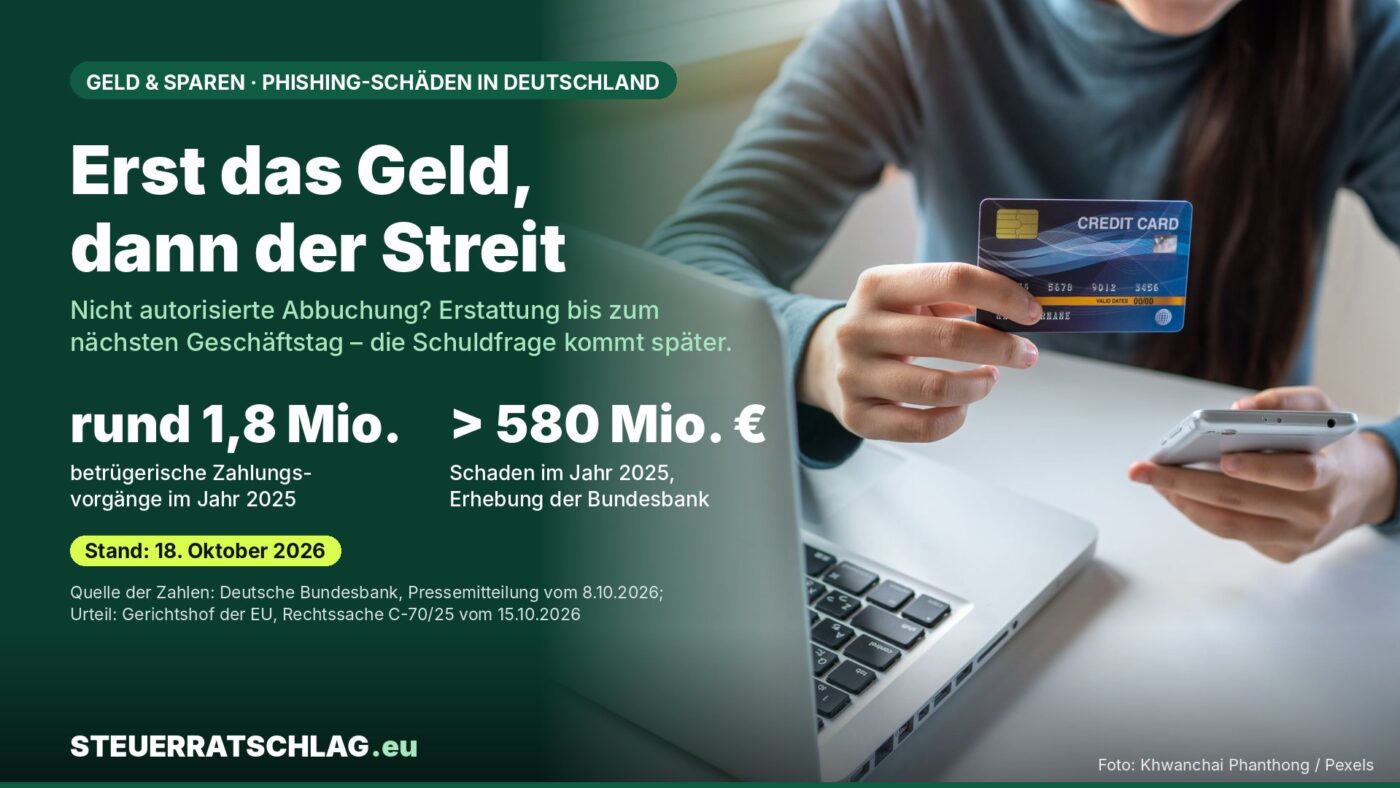
Ein gefälschter Link, eine nachgebaute Banking-Seite – und schon ist Geld vom Konto weg. Danach stellt sich schnell die Frage, ob du zu leichtsinnig warst. Der Gerichtshof der Europäischen Union (EuGH) in Luxemburg hat nun die Reihenfolge festgelegt: Zuerst bekommst du dein Geld zurück, über die Schuldfrage wird danach gestritten.
Was der Gerichtshof entschieden hat
Im Ausgangsfall war die Kundin einer polnischen Bank auf Phishing hereingefallen, also auf gefälschte Nachrichten oder Webseiten, mit denen Kriminelle Zugangsdaten abgreifen. Über einen Link eines angeblichen Käufers gab sie auf einer nachgemachten Bankseite ihre Online-Banking-Daten ein; der Täter überwies einen Betrag, der etwa 700 Euro entspricht, auf sein eigenes Konto. Die Kundin meldete das am nächsten Tag; die Bank verweigerte die Erstattung mit dem Argument, sie habe grob fahrlässig gehandelt. So schildert es die Pressemitteilung Nr. 147/26 des Gerichtshofs vom 15. Oktober 2026.
Der Gerichtshof sieht das anders. Die Bank muss den Betrag einer nicht autorisierten Zahlung unverzüglich, spätestens bis zum Ende des folgenden Geschäftstags erstatten, wenn der Kunde sie unverzüglich informiert. Die einzige Ausnahme: Die Bank hat berechtigte Gründe für den Verdacht, dass der Kunde selbst betrügt, und teilt diese der zuständigen nationalen Behörde schriftlich mit. Grobe Fahrlässigkeit gehört nicht dazu. Erst in einem zweiten Schritt kann die Bank Verluste vom Kunden zurückverlangen – wenn sie nachweist, dass er vorsätzlich oder grob fahrlässig gehandelt hat. Sonst müsste der Kunde klagen und das Kostenrisiko tragen, begründet das Gericht. Den Volltext führt der Gerichtshof unter dem Aktenzeichen C-70/25.
Warum das auch in Deutschland gilt
Das Urteil legt die europäische Zahlungsdiensterichtlinie aus, die Deutschland im Bürgerlichen Gesetzbuch (BGB) umgesetzt hat. Nach der Pressemitteilung bindet eine solche Auslegung auch andere nationale Gerichte, wenn sie über vergleichbare Fragen entscheiden. Im deutschen Recht steht die Erstattungspflicht in § 675u BGB: Die Bank muss das Konto spätestens bis zum Ende des Geschäftstags nach der Meldung wieder auf den alten Stand bringen. Wie viel du am Ende selbst tragen musst, regelt § 675v BGB. Und § 675w BGB stellt klar: Die bloße Aufzeichnung, dass deine Zugangsdaten benutzt wurden, reicht nicht automatisch als Beweis für grobe Fahrlässigkeit; die Bank muss unterstützende Beweismittel vorlegen.
Wie verbreitet das Problem ist, zeigen Zahlen der Deutschen Bundesbank: Nach ihren Erhebungen verursachten rund 1,8 Millionen betrügerische Zahlungsvorgänge im Jahr 2025 einen Schaden von mehr als 580 Millionen Euro. Die Zahlen nennt die Pressemitteilung vom 8. Oktober 2026 zu einer Aufklärungskampagne gegen Phishing.
Wer trägt was? Die Regeln im Überblick
Die Erstattung kommt nach dem Urteil zuerst. Die Tabelle zeigt, was die Bank dir nach dem BGB danach höchstens in Rechnung stellen darf.
| Situation (Deutschland) | Höchstens selbst zu tragen | Rechtsgrundlage |
|---|---|---|
| Karte oder Zugang verloren, gestohlen oder sonst missbraucht, ohne grobe Fahrlässigkeit | 50 € | § 675v Abs. 1 BGB |
| Missbrauch war für dich vorher nicht zu bemerken | 0 € | § 675v Abs. 2 BGB |
| Bank hat keine starke Kundenauthentifizierung verlangt (z. B. keine Zwei-Faktor-Freigabe) | 0 € | § 675v Abs. 4 BGB |
| Schaden nach deiner Sperrmeldung | 0 € | § 675v Abs. 5 BGB |
| Vorsatz oder grobe Fahrlässigkeit, von der Bank nachgewiesen | gesamter Schaden | § 675v Abs. 3, § 675w BGB |
| Meldung später als 13 Monate nach der Belastung | Anspruch ausgeschlossen | § 676b Abs. 2 BGB |
Quellen: § 675v BGB, § 675w BGB, § 676b BGB (abgerufen am 18. Oktober 2026); vereinfachte Darstellung, bei betrügerischer Absicht des Kunden gelten die Entlastungen nicht. Darstellung: STEUERRATSCHLAG.eu
Wichtig ist die 13-Monats-Frist: Sie beginnt nach § 676b BGB erst, wenn die Bank dich über den Zahlungsvorgang informiert hat, etwa per Kontoauszug. Melden musst du trotzdem unverzüglich, sobald du die Zahlung bemerkst.
Rechenbeispiel: 1.500 Euro per Phishing abgebucht
Annahmen, frei gewählt zur Veranschaulichung: Betrüger buchen nach einer Phishing-Mail 1.500 Euro von deinem Girokonto ab, du hast die Zahlung nicht selbst freigegeben, meldest sie an einem Montag und Dienstag ist ein normaler Geschäftstag.
- Schritt 1: Die Bank muss die 1.500 Euro spätestens bis Dienstagabend gutschreiben – auch wenn sie dir grobe Fahrlässigkeit vorwirft.
- Schritt 2a: Kann die Bank keine grobe Fahrlässigkeit nachweisen, darf sie im Fall eines missbrauchten Zahlungsinstruments höchstens 50 Euro von dir verlangen. Dir bleiben dann mindestens 1.450 Euro.
- Schritt 2b: Weist die Bank grobe Fahrlässigkeit nach, kann sie die vollen 1.500 Euro zurückfordern.
Entscheidend ist die Reihenfolge: Während des Streits liegt das Geld auf deinem Konto, nicht bei der Bank.
Wann das Urteil nicht hilft
Die Erstattungspflicht gilt nur für nicht autorisierte Zahlungen. Hast du eine Überweisung selbst beauftragt – etwa weil dich ein angeblicher Bankmitarbeiter am Telefon dazu gedrängt hat –, ist die Lage anders; ob im Einzelfall eine Autorisierung vorlag, kann strittig sein.
Unser Fazit
Das Urteil verschiebt kein Risiko, aber die Last: Du musst nicht um dein Geld kämpfen, während die Bank es behält – die Bank muss erst zahlen und dann beweisen. Entdeckst du eine Abbuchung, die du nicht freigegeben hast, kannst du die Erstattung mit Verweis auf § 675u BGB und das Urteil C-70/25 einfordern; eine pauschale Ablehnung wegen grober Fahrlässigkeit trägt nach dem Urteil nicht. Ob du später etwas zurückzahlen musst, bleibt eine Frage des Einzelfalls.
Wo finde ich was?
Deutschland: Den Gesetzestext findest du unter § 675u BGB. Lehnt deine Bank ab, kannst du eine Schlichtung beantragen: zuständig ist die Verbraucherschlichtungsstelle, der deine Bank angeschlossen ist; die Schlichtungsstelle bei der Deutschen Bundesbank ist für Zahlungsdienste wie Überweisungen und Kartenzahlungen als Auffangstelle zuständig. Die deutsche Finanzaufsicht, die Bundesanstalt für Finanzdienstleistungsaufsicht (BaFin), erklärt Beschwerde- und Schlichtungswege. Typische Betrugsmaschen und Tipps zum Verhalten nach einem Betrug sammelt die Kampagne von Bundesbank und Bundesfinanzministerium auf phishen-impossible.de.
Häufige Fragen
Wie schnell muss meine Bank zahlen?
Unverzüglich, spätestens bis zum Ende des Geschäftstags, der auf deine Meldung folgt (§ 675u BGB). Voraussetzung ist, dass die Zahlung nicht autorisiert war und du sie unverzüglich gemeldet hast.
Darf die Bank wegen grober Fahrlässigkeit ablehnen?
Nach dem EuGH-Urteil vom 15. Oktober 2026 nicht von vornherein. Sie kann das Geld später zurückfordern, muss die grobe Fahrlässigkeit aber nachweisen.