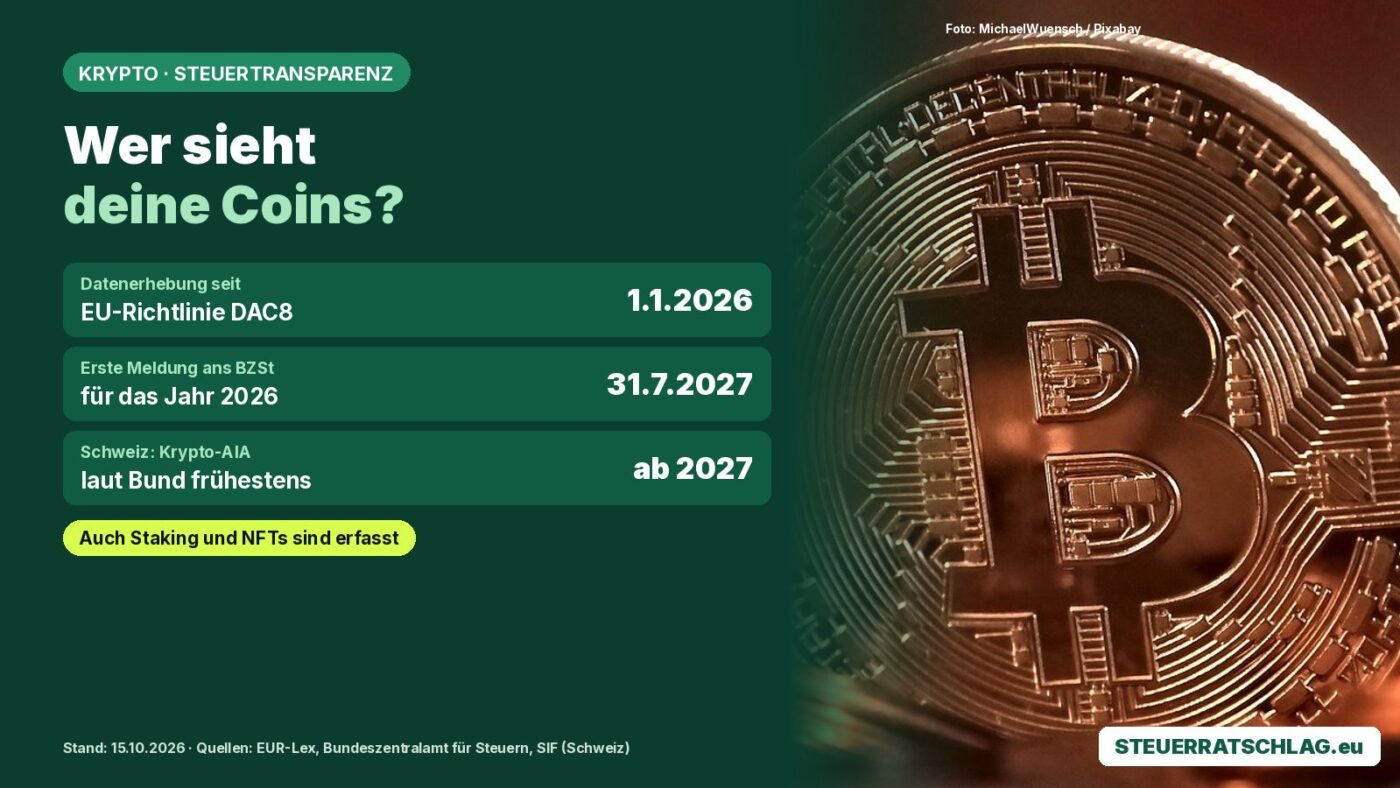
Seit 1. Januar 2026 sammeln Krypto-Plattformen in der EU Daten für das Finanzamt, die erste Meldung in Deutschland ist bis 31. Juli 2027 fällig.
Wer Bitcoin, Ether oder andere Kryptowerte über eine Plattform handelt, ist für das Finanzamt nicht mehr unsichtbar. Mit der EU-Richtlinie DAC8 und dem internationalen OECD-Standard CARF (Crypto-Asset Reporting Framework) werden Krypto-Transaktionen automatisch gemeldet. Was in Deutschland, Österreich und der Schweiz gilt.
Was DAC8 regelt
Die Richtlinie (EU) 2023/2226 erweitert den automatischen Informationsaustausch zwischen den Steuerbehörden der EU-Staaten auf Kryptowerte. Die Mitgliedstaaten wenden die Regeln seit 1. Januar 2026 an. Die Daten eines Jahres werden innerhalb von neun Monaten nach Jahresende zwischen den Behörden ausgetauscht.
Deutschland: Erste Meldung bis 31. Juli 2027
In Deutschland setzt das Kryptowerte-Steuertransparenz-Gesetz die Richtlinie um. Nach Angaben des Bundeszentralamts für Steuern (BZSt) müssen Krypto-Anbieter das Kalenderjahr 2026 erstmals bis 31. Juli 2027 melden. Gemeldet werden unter anderem Name, Adresse, Steuer-Identifikationsnummer und Geburtsdatum der Kundinnen und Kunden sowie die gehandelten Kryptowerte und die zusammengefassten Volumina – getrennt nach Käufen und Verkäufen gegen Euro, Tausch gegen andere Kryptowerte, Zahlungen für Waren und Transfers.
Laut BZSt sind auch Transfers aus Staking, Mining, Airdrops und Krypto-Darlehen erfasst, ebenso NFTs (Non-Fungible Tokens). Die Daten gehen bis 30. September an die anderen EU-Staaten und Partnerländer; umgekehrt erhalten die deutschen Finanzbehörden Daten zu Konten deutscher Steuerpflichtiger im Ausland.
Österreich: Meldung pro Transaktion
Österreich hat DAC8 und CARF mit dem Krypto-Meldepflichtgesetz als Teil des Betrugsbekämpfungsgesetzes 2025 umgesetzt. Das österreichische Finanzministerium betont: Anders als beim Austausch von Bankkontodaten wird transaktionsbasiert gemeldet, nicht nur ein Kontostand.
Schweiz: Start frühestens 2027
Die Schweiz übernimmt den OECD-Standard als Krypto-AIA (automatischer Informationsaustausch). Laut Staatssekretariat für internationale Finanzfragen (SIF) erfolgt die Umsetzung frühestens ab 1. Januar 2027; für das Jahr 2026 werden keine Daten ausgetauscht. Über die Liste der Partnerstaaten berät das Parlament noch.
Was du jetzt tun kannst
- Bewahre alle Abrechnungen deiner Krypto-Plattformen auf und gleiche sie mit deiner Steuererklärung ab.
- Gib steuerpflichtige Gewinne vollständig an – die Behörden erhalten die Daten künftig automatisch.
- Prüfe, ob dein Anbieter in der EU zugelassen ist: Seit Ende der Übergangsfrist am 1. Juli 2026 gilt laut Europäischer Wertpapieraufsicht ESMA der Anlegerschutz der MiCA-Verordnung nur bei zugelassenen Anbietern.
Quellen
- Amtsblatt der EU: Richtlinie (EU) 2023/2226 (DAC8), 24. Oktober 2023
- Bundeszentralamt für Steuern: Registrierung für Kryptowerte-Betreiber, 13. Mai 2026
- Bundeszentralamt für Steuern: DAC8 – Verfahren
- Bundesministerium für Finanzen (Österreich): Automatischer Informationsaustausch
- Staatssekretariat für internationale Finanzfragen (Schweiz): AIA über Kryptowerte
- ESMA: Public Statement: MiCA transitional period ends, 23. Juni 2026


