Stand: 27. Oktober 2026 – Wer zwischen Ende Oktober und Dezember 2025 Bitcoin gekauft hat, liegt beim aktuellen Kurs im Minus. Warum der Jahrestag des Kaufs über die steuerliche Verrechnung dieser Verluste nach § 23 EStG entscheidet – mit Rechenbeispiel und Rechner.
Vor gut einem Jahr, am 6. Oktober 2025, erreichte Bitcoin in Euro seinen bisher höchsten Tagesschlusskurs. Seitdem ist der Kurs zeitweise um mehr als die Hälfte gefallen und hat sich seit dem Sommer wieder deutlich erholt. Für viele Anlegerinnen und Anleger in Deutschland, die im Herbst 2025 eingestiegen sind, steht trotzdem ein Minus im Depot oder in der Wallet. Genau für diese Gruppe rückt jetzt ein Datum näher, das wenig mit dem Kurs und viel mit dem Steuerrecht zu tun hat: der Jahrestag des Kaufs. Bis dahin ist ein Verkauf ein privates Veräußerungsgeschäft, dessen Verlust mit bestimmten anderen Gewinnen verrechnet werden kann. Danach ist ein Verkauf steuerfrei – Gewinne wie Verluste fallen aus der Rechnung. Was das in Euro bedeuten kann und wo die Grenzen liegen, erklären wir hier. Eine Empfehlung zum Kaufen, Halten oder Verkaufen ist das nicht.
Bitcoin in Euro: ein Drittel unter dem Rekord
Grundlage sind die Tagesschlusskurse für das Handelspaar Bitcoin/Euro (BTC/EUR) der Kryptobörse Kraken, die wir am 27. Oktober 2026 über deren öffentliche Kursdaten abgerufen haben. Ein Handelstag endet dort um Mitternacht koordinierter Weltzeit (UTC), in Deutschland also um 1 Uhr (Winterzeit) beziehungsweise 2 Uhr (Sommerzeit). Zum Abgleich haben wir die Schlusskurse der Kryptobörse Bitstamp herangezogen; die Abweichungen an den Stichtagen lagen unter 0,1 Prozent. Einen amtlichen Referenzkurs wie bei Währungen gibt es für Bitcoin nicht, jede Börse hat eigene Kurse.
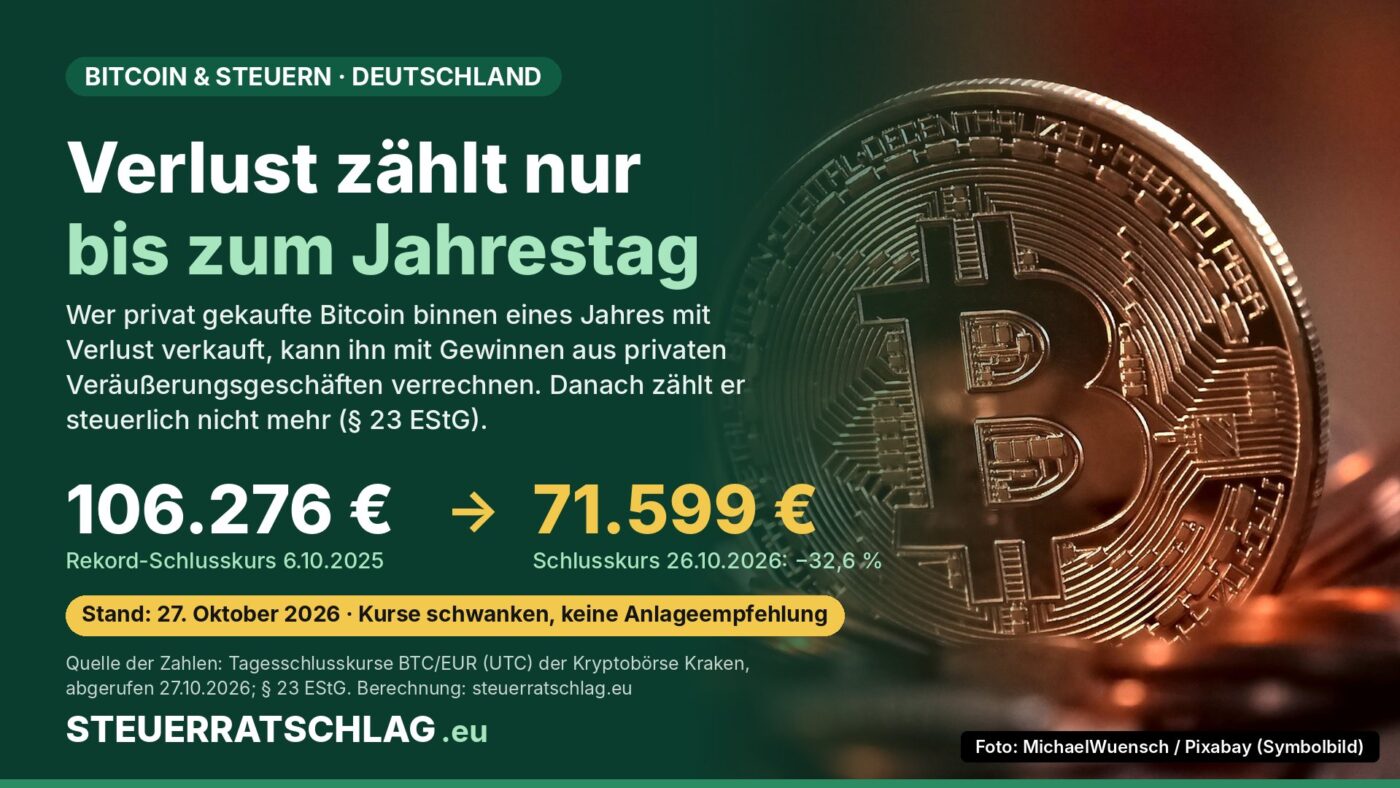
Der höchste Schlusskurs lag am 6. Oktober 2025 bei 106.275,90 Euro. Am 26. Oktober 2026 schloss Bitcoin bei 71.599,40 Euro, ein Minus von 32,6 Prozent. Der tiefste Schlusskurs des Jahres 2026 lag am 30. Juni bei 51.298,00 Euro; seitdem ist der Kurs um 39,6 Prozent gestiegen. Seit dem Jahreswechsel (Schlusskurs 31. Dezember 2025: 74.500,10 Euro) steht ein Minus von 3,9 Prozent. Am Nachmittag des 27. Oktober 2026 notierte Bitcoin bei Kraken mit rund 72.100 Euro etwa auf dem Niveau des Vortags.
| Stichtag | Schlusskurs in Euro | Kurs 26.10.2026 im Vergleich |
|---|---|---|
| 06.10.2025 (Rekord) | 106.275,90 | −32,6 % |
| 26.10.2025 (vor einem Jahr) | 98.425,10 | −27,3 % |
| 31.10.2025 | 94.881,40 | −24,5 % |
| 30.11.2025 | 77.940,10 | −8,1 % |
| 31.12.2025 | 74.500,10 | −3,9 % |
| 30.06.2026 (Tief 2026) | 51.298,00 | +39,6 % |
| 26.10.2026 | 71.599,40 | – |
Tagesschlusskurse BTC/EUR (UTC) laut Kraken, abgerufen am 27.10.2026; Abgleich mit Bitstamp. Prozentwerte: Berechnung STEUERRATSCHLAG.eu.
Die Tabelle zeigt, warum das Thema gerade jetzt aufkommt: Wer im Herbst 2025 gekauft hat, kaufte nahe am Rekord. In den 66 Tagen vom 27. Oktober bis 31. Dezember 2025 lag der niedrigste Schlusskurs am 18. Dezember bei 72.898,40 Euro – immer noch über dem Stand vom 26. Oktober 2026. Wer in diesem Zeitraum zum Tagesschluss gekauft hat, liegt also rechnerisch im Minus, vor Gebühren und Kursabständen der Anbieter.
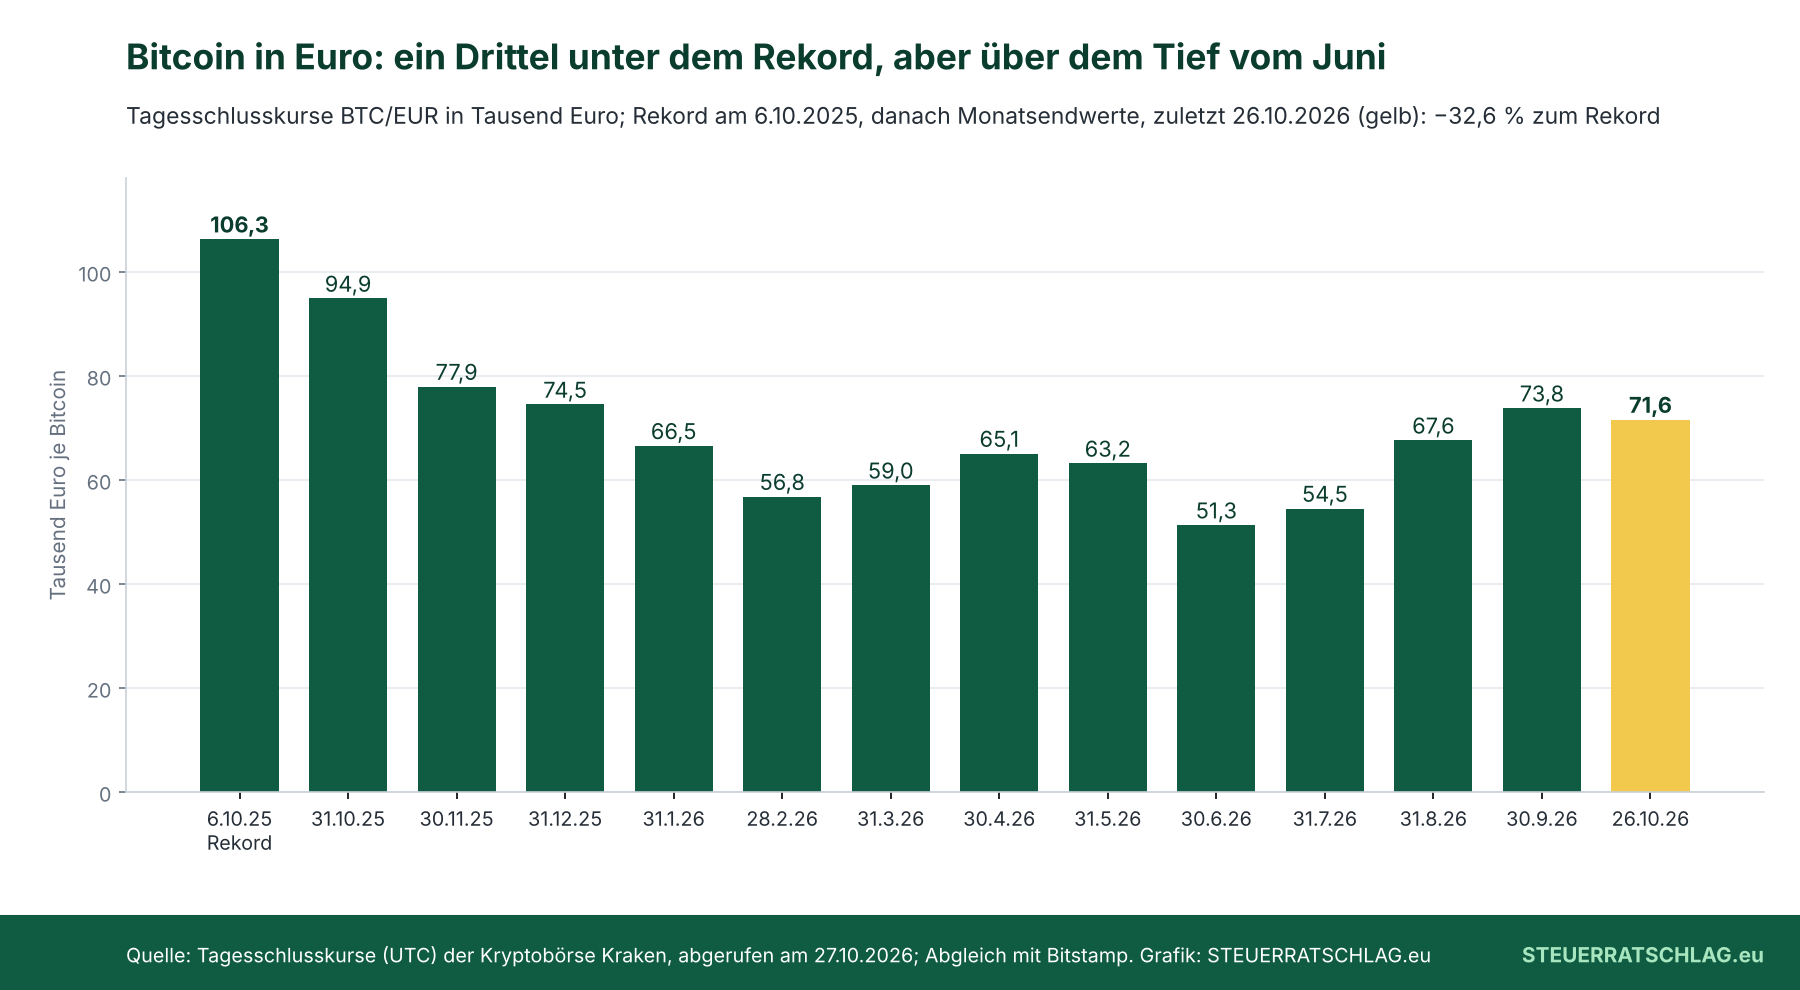
Das Muster: Nach dem Rekord fiel der Kurs bis Ende Februar 2026 auf 56.786,10 Euro, erholte sich im Frühjahr, fiel bis Ende Juni auf das Jahrestief und stieg seit Juli wieder. Eine Prognose lässt sich daraus nicht ableiten. Kryptowerte schwanken stark; wie es weitergeht, weiß niemand.
Was § 23 EStG für Verluste regelt
Privat gehaltene Kryptowerte wie Bitcoin behandelt die deutsche Finanzverwaltung als „andere Wirtschaftsgüter“. Ein Verkauf ist nach § 23 Absatz 1 Satz 1 Nummer 2 Einkommensteuergesetz (EStG) ein privates Veräußerungsgeschäft, wenn zwischen Anschaffung und Veräußerung nicht mehr als ein Jahr liegt. Für Gewinne kennen viele die Folge: Nach mehr als einem Jahr ist der Verkauf steuerfrei. Weniger bekannt ist die Kehrseite für Verluste.
Nach § 23 Absatz 3 Satz 7 EStG dürfen Verluste aus privaten Veräußerungsgeschäften nur mit Gewinnen aus privaten Veräußerungsgeschäften im gleichen Kalenderjahr ausgeglichen werden. Satz 8 erlaubt zusätzlich, verbleibende Verluste nach § 10d EStG in das Vorjahr zurück- oder in Folgejahre vorzutragen – aber wieder nur gegen Gewinne aus solchen Geschäften. Mit Gewinnen aus Aktien, Fonds oder ETF, die als Kapitalerträge unter die Abgeltungsteuer fallen, lassen sich die Verluste nicht verrechnen. Erklärt werden private Veräußerungsgeschäfte in der Einkommensteuererklärung in der Anlage SO, etwa über ELSTER.
Liegt mehr als ein Jahr zwischen Kauf und Verkauf, ist der Verkauf kein privates Veräußerungsgeschäft mehr. Dann gibt es nichts zu versteuern, aber auch nichts zu verrechnen. Ein Verlust nach Ablauf der Frist ist steuerlich bedeutungslos. Daneben gilt eine Freigrenze: Liegt der Gesamtgewinn aus privaten Veräußerungsgeschäften im Kalenderjahr unter 1.000 Euro, bleibt er steuerfrei (§ 23 Absatz 3 Satz 5 EStG). Wird die Grenze erreicht, ist der ganze Gewinn steuerpflichtig, nicht nur der Teil über 1.000 Euro.
Wichtig für die Praxis: Die Frist läuft für jeden Kauf einzeln. Wer in mehreren Tranchen gekauft hat, hat mehrere Jahrestage. Die genauen Kauf- und Verkaufsdaten stehen in den Transaktionsübersichten der Anbieter; wer den letzten Tag der Frist ausreizen will, sollte bedenken, dass Aufträge auch verzögert ausgeführt werden können.
Rechenbeispiel: Kauf am 31. Oktober 2025
Wie viel Steuer die Verlustverrechnung im Einzelfall ausmacht, hängt von den übrigen Gewinnen und vom persönlichen Steuersatz ab. Ein Verlust ist keine Erstattung vom Finanzamt: Er mindert nur die Summe, auf die Steuer anfällt. Unsere Modellrechnung mit offenen Annahmen:
- Kauf am 31. Oktober 2025 für 5.000 Euro zum Schlusskurs von 94.881,40 Euro, also rund 0,0527 Bitcoin; Gebühren und Kursabstände bleiben außen vor.
- Wert zum Schlusskurs vom 26. Oktober 2026 (71.599,40 Euro): 3.773,10 Euro, ein Verlust von 1.226,90 Euro.
- Im selben Jahr wurde ein anderer Kryptowert binnen eines Jahres mit Gewinn verkauft: Fall A 3.000 Euro, Fall B 2.000 Euro Gewinn.
- Angenommener persönlicher Grenzsteuersatz 30 Prozent, ohne Solidaritätszuschlag und Kirchensteuer.
| Modellrechnung | Verkauf vor dem Jahrestag | Verkauf nach dem Jahrestag |
|---|---|---|
| Fall A: andere Gewinne | 3.000,00 € | 3.000,00 € |
| Fall A: Bitcoin-Ergebnis | −1.226,90 € | steuerlich ohne Bedeutung |
| Fall A: steuerpflichtig | 1.773,10 € | 3.000,00 € |
| Fall A: Steuer bei 30 % | 531,93 € | 900,00 € |
| Fall B: andere Gewinne | 2.000,00 € | 2.000,00 € |
| Fall B: Gesamtgewinn | 773,10 € (unter Freigrenze) | 2.000,00 € |
| Fall B: Steuer bei 30 % | 0,00 € | 600,00 € |
Modellrechnung STEUERRATSCHLAG.eu nach § 23 EStG; Kurse laut Kraken (Stand 26.10.2026). Annahmen siehe oben; keine Prognose, keine Steuerberatung.
Im Fall A macht die Verrechnung 368,07 Euro Steuer aus, im Fall B wegen der Freigrenze 600 Euro. Ohne andere Gewinne aus privaten Veräußerungsgeschäften im Jahr 2026 bringt ein Verkauf mit Verlust im laufenden Jahr nichts; der Verlust kann dann nur über die Steuererklärung festgestellt und in andere Jahre übertragen werden – und wirkt erst, wenn dort solche Gewinne anfallen. Zu bedenken ist außerdem: Wer verkauft, ist nicht mehr investiert. Wer später wieder kauft, beginnt eine neue Jahresfrist und trägt erneut Gebühren.
Rechner: Wirkung der Verlustverrechnung
Rechner für Deutschland: Krypto-Verlust und § 23 EStG
Vergleicht die Steuer auf private Veräußerungsgewinne eines Jahres, wenn ein Bitcoin-Verlust vor dem Jahrestag realisiert wird, mit dem Fall, dass er nicht zählt. Für die Einkommensteuererklärung (Anlage SO) ist das nur eine Orientierung, kein Formular und kein Steuerbescheid. Deine Eingaben werden nicht gespeichert und nicht übertragen.
| Bitte auf „Berechnen“ klicken. |
Ohne Solidaritätszuschlag, Kirchensteuer, Gebühren und Verlustvor- oder -rücktrag. Keine Steuer-, Rechts- oder Anlageberatung; maßgeblich sind das Gesetz und dein Steuerbescheid.
Der Rechner ist bewusst einfach. Er kennt nur einen Bitcoin-Kauf, keine Gebühren und keine Verluste aus Vorjahren. Er prüft auch nicht, ob ein Verkauf tatsächlich noch vor dem Jahrestag liegt – das musst du anhand deiner Transaktionsdaten selbst feststellen.
Was sich an der Rechtslage ändern könnte
Die Regeln oben gelten nach dem Gesetzestext mit Stand 27. Oktober 2026. Das Bundesfinanzministerium (BMF) hat einen Entwurf, der die einjährige Haltefrist für Kryptowerte abschaffen und Gewinne mit 25 Prozent Kapitalertragsteuer belegen würde. Nach dem Bericht des Deutschen Bundestags über die Sitzung des Petitionsausschusses vom 12. Oktober 2026 befand sich das Vorhaben in der Ressortabstimmung zwischen den Ministerien. Es ist damit weder beschlossen noch in Kraft; ob, wann und mit welchen Übergangsregeln es kommt, ist offen. Einzelheiten haben wir hier zusammengefasst.
Typische Fehler
- Verlust mit ETF-Gewinnen verrechnen wollen: Krypto-Verluste nach § 23 EStG und Kapitalerträge aus Aktien oder Fonds sind getrennte Töpfe.
- Freigrenze als Freibetrag verstehen: Ab 1.000 Euro Gesamtgewinn ist der ganze Betrag steuerpflichtig.
- Nur den ersten Kauf betrachten: Bei Sparplänen oder mehreren Käufen hat jede Tranche ihre eigene Frist.
- Steuer vor Risiko stellen: Eine mögliche Steuerwirkung ersetzt keine Entscheidung darüber, ob die Anlage zu deinem Vermögen und deiner Risikobereitschaft passt.
Unser Fazit
Bitcoin liegt in Euro rund ein Drittel unter dem Rekord vom Oktober 2025, aber deutlich über dem Tief vom Juni 2026. Für alle, die zwischen Ende Oktober und Dezember 2025 eingestiegen sind und im Minus stehen, gibt es bis zum jeweiligen Jahrestag eine steuerliche Besonderheit: Ein Verlust kann mit Gewinnen aus anderen privaten Veräußerungsgeschäften verrechnet werden, danach nicht mehr. Ob das in Euro etwas ausmacht, hängt vor allem davon ab, ob es solche Gewinne überhaupt gibt. Ohne sie ist die Frist für die Steuer weitgehend unerheblich. Die Entscheidung, ob du Bitcoin hältst oder verkaufst, sollte sich an deiner Anlagestrategie orientieren, nicht allein an der Steuer. Eine Empfehlung geben wir nicht.
Wer handelt, sollte nur zugelassene Anbieter nutzen und Warnungen der Aufsicht im Blick behalten. Die passenden Anlaufstellen stehen im nächsten Abschnitt.
Wo finde ich was?
Portal-Check BaFin-Unternehmensdatenbank: Die Datenbank betreibt die deutsche Finanzaufsicht BaFin, eine Bundesanstalt im Geschäftsbereich des Bundesfinanzministeriums. Dort lässt sich nachsehen, ob ein Unternehmen in Deutschland eine Erlaubnis hat. Die BaFin finanziert sich über Gebühren und eine Umlage der beaufsichtigten Unternehmen (§ 16 FinDAG), nicht über Werbung. Alternativen sind das Register der europäischen Wertpapieraufsicht ESMA für nach MiCA zugelassene Kryptodienstleister, auf das auch das EU-Informationsblatt verweist, sowie die Warnlisten der BaFin. Redaktionsurteil: ★★★★☆ (4 von 5) – amtlich, kostenlos, werbefrei und maßgeblich für die Zulassung in Deutschland; ein Stern Abzug, weil die Suche Fachbegriffe voraussetzt und für Laien wenig erklärt.
Portal-Check Kursquellen Kraken und Bitstamp: Beide sind private Kryptobörsen. Sie verdienen an Handelsgebühren ihrer Kundinnen und Kunden. Wir nutzen ihre öffentlich abrufbaren Kursdaten nur als Datenquelle und bewerten sie nicht als Handelsplatz; das ist keine Empfehlung für einen Anbieter. Alternativen sind die Kurse anderer zugelassener Börsen und Banken, die sich leicht unterscheiden können. Redaktionsurteil als Kursquelle: ★★★☆☆ (3 von 5) – frei zugänglich und an unseren Stichtagen nahezu deckungsgleich; zwei Sterne Abzug, weil es sich um Kurse einzelner Handelsplätze und nicht um einen amtlichen Referenzwert handelt.
Häufige Fragen
Kann ich Bitcoin-Verluste mit Gewinnen aus ETF verrechnen?
Nein. Verluste aus privaten Veräußerungsgeschäften nach § 23 EStG lassen sich nur mit Gewinnen aus solchen Geschäften verrechnen, etwa aus anderen Kryptowerten oder Gold, die binnen eines Jahres verkauft wurden. Gewinne aus Aktien, Fonds und ETF sind Kapitalerträge und fallen in einen anderen Bereich.
Was passiert mit einem Bitcoin-Verlust nach mehr als einem Jahr Haltedauer?
Dann liegt kein privates Veräußerungsgeschäft mehr vor. Der Verkauf ist steuerfrei, und ein Verlust kann steuerlich nicht genutzt werden.
Lohnt es sich, einen Verlust ohne andere Gewinne zu realisieren?
Steuerlich bringt das im laufenden Jahr nichts. Der Verlust kann nach § 23 Absatz 3 Satz 8 EStG in Verbindung mit § 10d EStG ins Vorjahr zurückgetragen oder vorgetragen werden, wirkt aber nur gegen Gewinne aus privaten Veräußerungsgeschäften. Ob sich ein Verkauf lohnt, hängt von deiner Anlagestrategie ab; im Zweifel hilft eine Steuerberatung.
Gilt die Haltefrist bald nicht mehr?
Nach dem Bericht des Bundestags über die Sitzung vom 12. Oktober 2026 hat das BMF einen Entwurf, die Haltefrist abzuschaffen. Er befand sich in der Ressortabstimmung und ist nicht in Kraft. Bis zu einer Gesetzesänderung gilt § 23 EStG in der aktuellen Fassung.