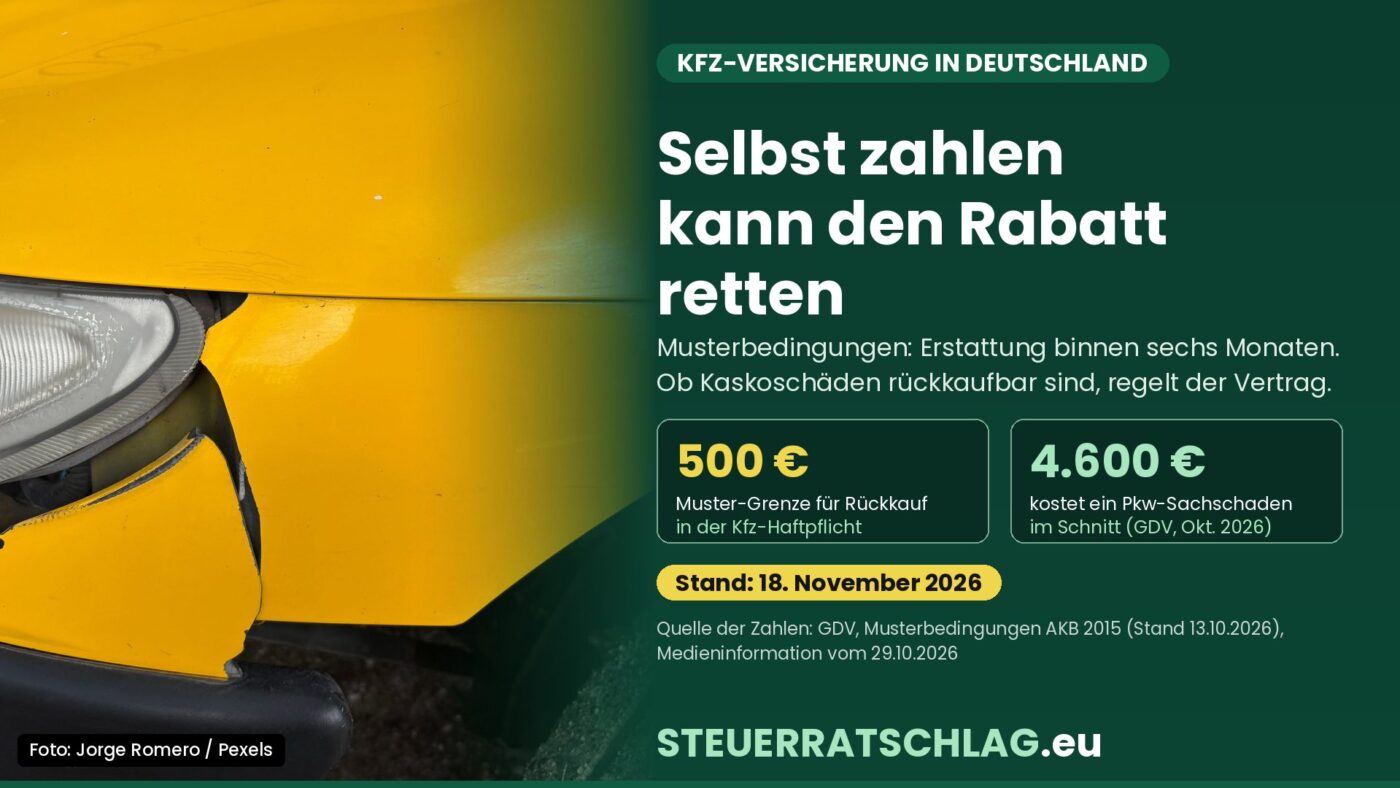
Stand: 18. November 2026 – Vor dem Wechseltermin lohnt ein Blick auf kleine Unfallschäden: Wer die Entschädigung des Versicherers erstattet, kann die Rückstufung vermeiden. Wie weit das geht, regelt der eigene Vertrag.
Ein Rempler auf dem Parkplatz, eine Delle am Kotflügel des Nachbarautos: Solche Schäden zahlt in Deutschland die Kfz-Haftpflichtversicherung. Der Preis dafür folgt später: Zum 1. Januar rutscht der Vertrag in eine schlechtere Schadenfreiheitsklasse (SF-Klasse). Aus der SF-Klasse ergibt sich der Beitragssatz, also wie viel Prozent des Grundbeitrags du zahlst. Wer den Schaden selbst trägt, kann diese Rückstufung vermeiden. Die Musterbedingungen für die Kfz-Versicherung (AKB 2015, Stand 13.10.2026) des Gesamtverbands der Deutschen Versicherungswirtschaft (GDV) sehen dafür aber eine enge Grenze vor. Wer vor dem Wechseltermin rechnet – bei Verträgen mit Ablauf am 31. Dezember ist das der 30. November –, weiß, was ein Kleinschaden wirklich kostet.
Was die Musterbedingungen beim „Rückkauf“ vorsehen
Abschnitt I.5 der Muster-AKB regelt, wie du eine Rückstufung in der Kfz-Haftpflicht vermeidest: Du erstattest dem Versicherer seine Entschädigung freiwillig. Dazu informiert dich der Versicherer nach Abschluss der Regulierung über die Höhe der Zahlung. Voraussetzung ist laut Muster, dass die Entschädigung nicht mehr als 500 Euro beträgt. Zahlst du binnen sechs Monaten nach dieser Mitteilung zurück, gilt der Vertrag als schadenfrei.
Muss der Versicherer später noch nachzahlen, erhöht sich der Erstattungsbetrag nach dem Muster nicht. Wichtig ist der Zusatz auf dem Deckblatt: Der GDV gibt die Bedingungen „unverbindlich“ und „zur fakultativen Verwendung“ heraus, abweichende Vereinbarungen sind möglich. Die Grenze in deinem Vertrag kann also anders liegen. Sie steht in den Allgemeinen Bedingungen deines Versicherers, meist im Abschnitt zum Schadenfreiheitsrabatt.
Für die Vollkasko enthält die Musterregel I.5 keinen Rückkauf, sie gilt nur für die Haftpflicht. Ob du einen Kaskoschaden zurückkaufen kannst, hängt allein von deinem Vertrag ab. In der Teilkasko gibt es nach dem Muster ohnehin keine SF-Klassen: Diese gelten laut Abschnitt I.1 nur für Kfz-Haftpflicht und Vollkasko. Zahlt die Vollkasko für ein Ereignis, das unter die Teilkasko fällt, etwa Hagel oder einen Zusammenstoß mit Haarwild, bleibt der Vertrag nach I.4.1.2 schadenfrei.
Fristen und Stichtage im Überblick
| Regel (Muster-AKB 2015) | Wert | Fundstelle |
|---|---|---|
| Höchste Entschädigung, die du in der Haftpflicht erstatten kannst | 500 Euro | I.5 |
| Frist für die Erstattung nach Mitteilung des Versicherers | 6 Monate | I.5 |
| Frist, um einen Schaden zu melden | 1 Woche | E.1.1.1 |
| Stichtag der jährlichen Neueinstufung | 1. Januar | I.3 |
| Kündigung zum Ablauf des Versicherungsjahres, Zugang spätestens | 1 Monat vorher | G.2.1 |
| Kündigung nach einem Schadenfall, Zugang innerhalb von | 1 Monat | G.2.3 |
Quelle: GDV, Allgemeine Bedingungen für die Kfz-Versicherung (AKB 2015), Stand 13.10.2026; unverbindliche Muster, dein Vertrag kann abweichen. Stand: 18.11.2026.
Die Tabelle zeigt die Musterwerte. Dein Versicherer kann bei jeder dieser Regeln andere Werte vereinbart haben. Die Werte stehen im Versicherungsschein und in den Bedingungen, die zu deinem Vertrag gehören.
Warum der Tag der Schadenmeldung zählt
Nach Abschnitt I.3 stuft der Versicherer den Vertrag zum 1. Januar nach dem Schadenverlauf des vergangenen Kalenderjahres neu ein. Für die Zuordnung eines Schadens zu einem Jahr ist der Tag der Schadenmeldung maßgeblich, nicht der Unfalltag. Die neue Einstufung gilt ab der ersten Beitragsfälligkeit im neuen Jahr. Ein im Dezember 2026 gemeldeter Schaden wirkt sich also schon auf den Beitrag für 2027 aus.
Die Meldung zu verschieben, ist dabei keine Option: Nach E.1.1.1 musst du jedes Schadenereignis, das zu einer Leistung führen kann, innerhalb einer Woche anzeigen. Der Weg, den das Muster vorsieht, lautet daher: Schaden melden, regulieren lassen, danach erstatten. Wer den Schaden des Unfallgegners ohne Meldung privat begleicht, verlässt dieses Verfahren.
Wechsel zum 30. November: Der Schaden reist mit
Endet dein Versicherungsjahr am 31. Dezember, muss eine Kündigung nach G.2.1 spätestens einen Monat vorher beim Versicherer sein, also bis 30. November. Ein Wechsel entgeht der Rückstufung aber nicht. Nach I.6.1.4 übernimmt der neue Versicherer den Schadenverlauf, wenn du mit deinem Fahrzeug zu ihm wechselst. Zusätzlich erlaubt G.2.3 eine Kündigung innerhalb eines Monats nach einem Schadenfall. Für die Haftpflicht ergibt sich dieses Recht auch aus § 111 Versicherungsvertragsgesetz (VVG, Fassung 2008, Deutschland).
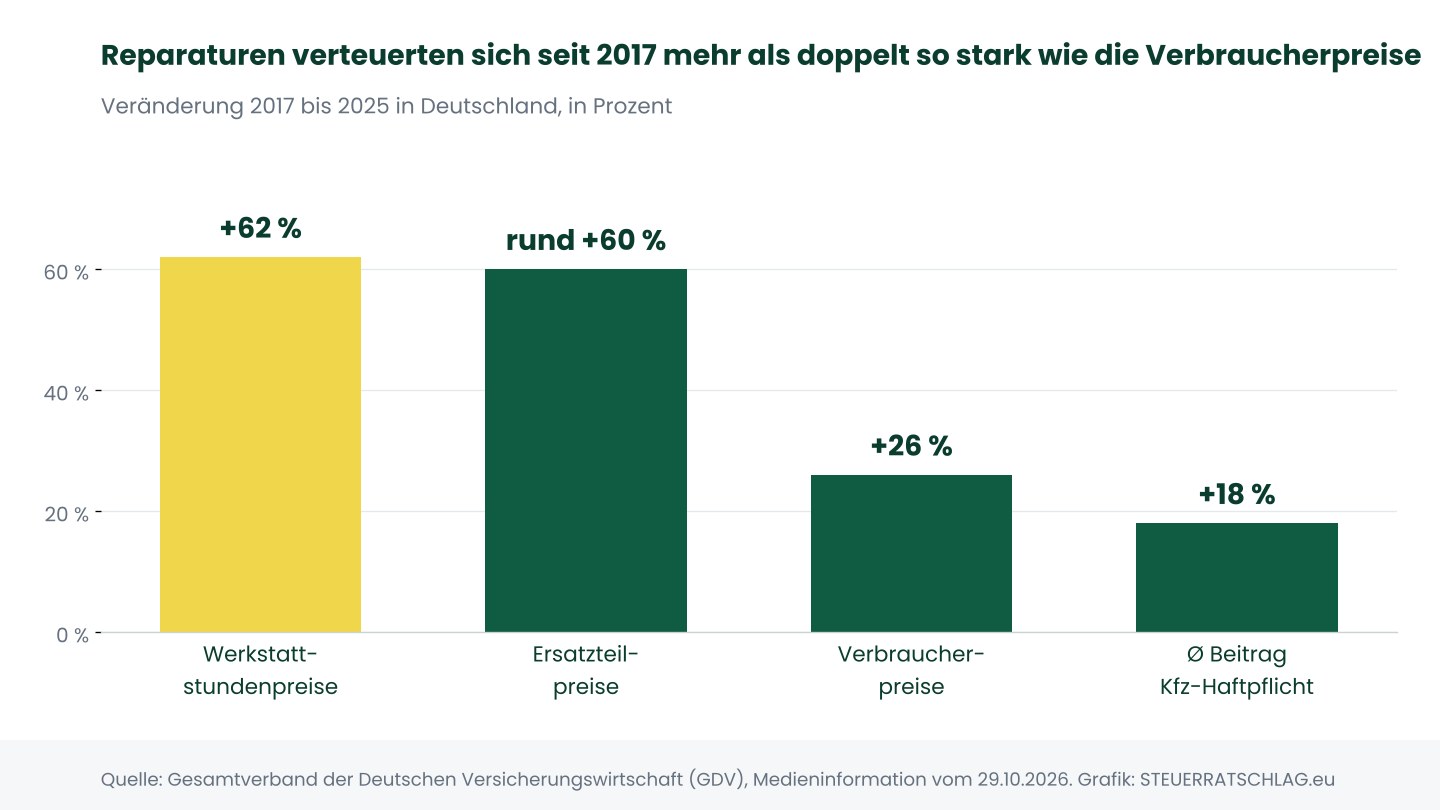
Warum Rückstufungen ins Geld gehen, zeigen die Kostenzahlen der Branche. Laut GDV-Medieninformation vom 29. Oktober 2026 stiegen die Werkstattstundenpreise von 2017 bis 2025 um 62 Prozent, die Ersatzteilpreise um rund 60 Prozent. Die Verbraucherpreise legten im selben Zeitraum um 26 Prozent zu, der durchschnittliche Kfz-Haftpflichtbeitrag um 18 Prozent. Der GDV erwartet für 2026 eine Schaden-Kosten-Quote von 99 Prozent: Von jedem eingenommenen Euro gehen voraussichtlich 99 Cent für Schäden und Kosten weg.
Mehr zu den Gründen für steigende Beiträge steht in unserem Beitrag zu den Werkstattkosten seit 2017. Welche Rolle die neue Typklasse spielt, erklärt der Beitrag zur Typklassenstatistik 2027.
Rechner: Selbst zahlen oder Rückstufung hinnehmen?
Der Rechner gilt für Kfz-Versicherungen in Deutschland. Er vergleicht die Summe der Mehrbeiträge über drei Jahre mit dem Betrag, den du erstatten müsstest. Die Jahresbeiträge mit und ohne Schaden nennt dir dein Versicherer, oder du errechnest sie aus den Beitragssätzen in Anhang 1 deiner Bedingungen. Die Startwerte sind frei gewählte Beispielwerte und stammen aus keinem Tarif. Es werden keine Daten gespeichert oder übertragen.
Rückkauf-Rechner Kfz-Versicherung (Deutschland)
| Jahresbeitrag | ohne Schaden (Euro) | mit Schaden (Euro) |
|---|---|---|
| Jahr 1 | ||
| Jahr 2 | ||
| Jahr 3 |
Modellrechnung ohne Gewähr. Sie berücksichtigt keine Typ- oder Regionalklassenänderungen, keine Rabattschutz-Klauseln und keine weiteren Schäden. Ob und bis zu welcher Höhe du erstatten kannst, steht in deinen Vertragsbedingungen.
Mit den Startwerten ergibt sich folgende Modellrechnung. Alle Beitragswerte sind Annahmen, keine Werte eines bestimmten Tarifs.
| Modellfall Deutschland | ohne Schaden | mit Schaden | Mehrbeitrag |
|---|---|---|---|
| Jahr 1 | 600 Euro | 840 Euro | 240 Euro |
| Jahr 2 | 570 Euro | 780 Euro | 210 Euro |
| Jahr 3 | 540 Euro | 720 Euro | 180 Euro |
| Summe Mehrbeitrag / Erstattung | Erstattung 480 Euro | 630 Euro |
Berechnung: steuerratschlag.eu; frei gewählte Beispielwerte. Stand: 18.11.2026.
Im Modell kostet die Rückstufung über drei Jahre 630 Euro mehr Beitrag. Die Erstattung von 480 Euro wäre damit 150 Euro günstiger. Bei höheren Schäden kippt die Rechnung schnell, und oberhalb der vertraglichen Grenze ist ein Rückkauf ohnehin nicht vorgesehen. Typische Fehler: Die Rückstufung nur für ein Jahr rechnen, die Vollkasko vergessen oder annehmen, ein Wechsel setze den Rabatt zurück.
Unser Fazit
Selbstzahlen ist ein Werkzeug für kleine Haftpflichtschäden, nicht für den typischen Unfall. Nach den Musterbedingungen endet der Rückkauf bei 500 Euro, während ein durchschnittlicher Pkw-Sachschaden laut GDV rund 4.600 Euro kostet. Entscheidend sind deshalb die Bedingungen des eigenen Vertrags und eine Rechnung über mehrere Jahre. Wer vor dem 30. November wechseln will, sollte offene Schäden einbeziehen, denn der Schadenverlauf geht mit.
Portal-Check: Wenn es Streit um die Rückstufung gibt
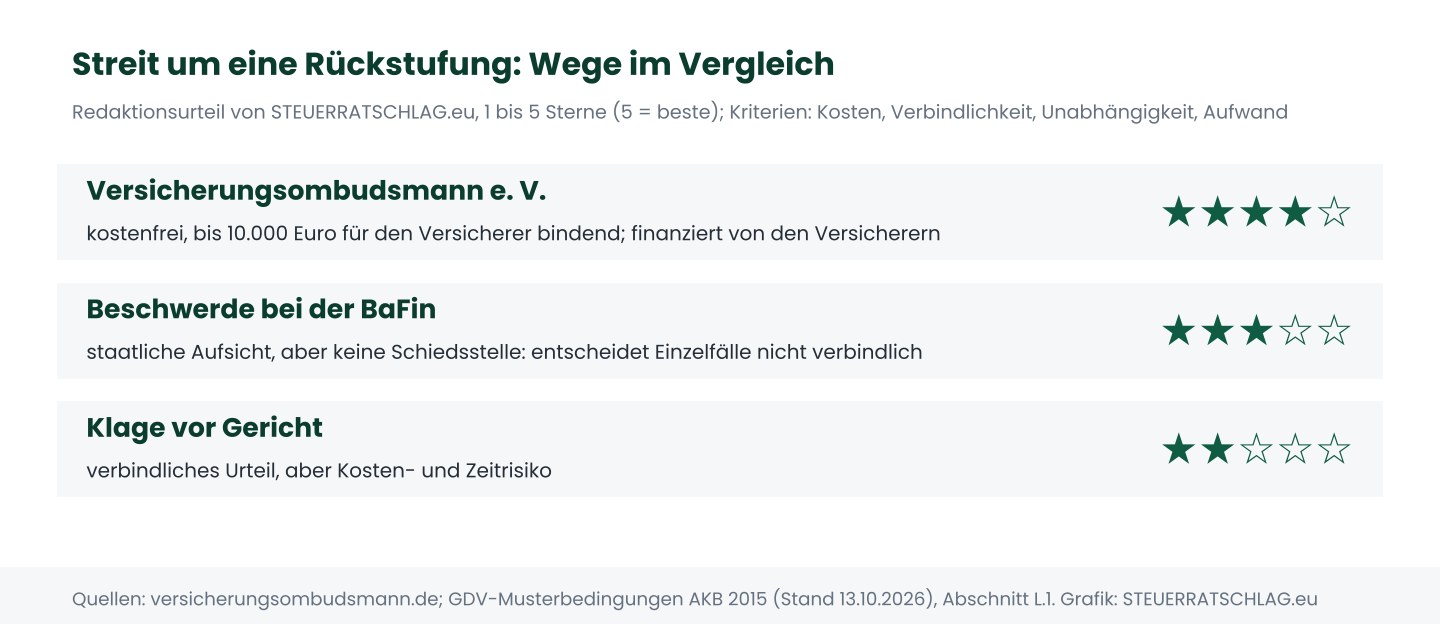
Der Versicherungsombudsmann e. V. ist eine private, staatlich anerkannte Schlichtungsstelle und besteht seit 2001. Er wird von seinen Mitgliedsunternehmen finanziert, also von den Versicherern, über Mitgliedsbeiträge und Fallpauschalen. Für Verbraucher/-innen ist das Verfahren kostenfrei. Bis zu einem Beschwerdewert von 10.000 Euro ist die Entscheidung der Ombudsfrau für den Versicherer verbindlich. Voraussetzung ist, dass der Versicherer Mitglied ist, was laut Verein auf fast alle Anbieter im Privatkundengeschäft zutrifft.
Redaktionsurteil: vier von fünf Sternen. Für die Schlichtungsstelle sprechen kostenfreies Verfahren, Bindungswirkung und eine Ombudsfrau mit Richterlaufbahn. Ein Stern fehlt, weil die Finanzierung aus der Branche kommt und das Verfahren nur gegen Mitgliedsunternehmen möglich ist. Alternativen sind eine Beschwerde bei der Bundesanstalt für Finanzdienstleistungsaufsicht (BaFin), die laut Muster-AKB (L.1.2) aber keine Schiedsstelle ist, oder der Rechtsweg.
Wer seinen Vertrag vor dem 30. November prüft, sollte die Bedingungen des neuen Anbieters ebenfalls lesen. Die Rückkaufgrenze kann dort anders liegen als beim bisherigen Versicherer.
Häufige Fragen
Kann ich einen Haftpflichtschaden über 500 Euro zurückkaufen?
Nach den GDV-Musterbedingungen nicht. Versicherer dürfen aber abweichende Regeln vereinbaren. Maßgeblich ist der Abschnitt zum Schadenfreiheitsrabatt in deinen Vertragsbedingungen.
Hilft ein Versicherungswechsel gegen die Rückstufung?
Nein. Nach Abschnitt I.6.1.4 der Muster-AKB übernimmt der neue Versicherer den Schadenverlauf deines Fahrzeugs.
Ab wann wirkt ein im Dezember gemeldeter Schaden?
Maßgeblich ist der Tag der Schadenmeldung. Ein im Dezember 2026 gemeldeter Schaden zählt zum Jahr 2026 und wirkt ab der ersten Beitragsfälligkeit 2027.