Stand: 21. November 2026 – Neue Bundesbank-Daten zeigen, mit wie wenig Eigenkapital und wie hoher Monatsrate Haushalte in Deutschland derzeit Wohneigentum finanzieren. Mit unserem Rechner lässt sich die eigene Finanzierung an denselben Kennzahlen messen.
Wer in Deutschland eine Wohnung oder ein Haus auf Kredit kauft, verplant dafür oft einen großen Teil seines Einkommens. Die Deutsche Bundesbank hat in ihrem Finanzstabilitätsbericht 2026 vom 12. November 2026 Daten aus einer neuen Meldepflicht der Banken ausgewertet. Danach waren neue Wohnimmobiliendarlehen im zweiten Quartal 2026 so gestaltet, dass rund 39 Prozent der Kreditnehmer/-innen mehr als 40 Prozent ihres verfügbaren Einkommens für Zins und Tilgung aufwenden müssen. Gleichzeitig floss ein großer Teil des Kreditvolumens in Finanzierungen mit sehr wenig Eigenkapital. Die Bundesbank spricht von „zum Teil lockeren Kreditvergabestandards“.
Was die Bundesbank konkret gemessen hat
Grundlage ist die Datenerhebung über Wohnimmobilienfinanzierungen, kurz WIFSta. Banken melden darüber vierteljährlich Kennzahlen zu neuen Baukrediten an private Haushalte. Laut Bundesbank sind diese Daten seit dem vierten Quartal 2025 ausreichend belastbar. Zwei Kennzahlen stehen im Mittelpunkt: das Verhältnis von Darlehen zum Wert der Immobilie (Loan-to-Value, LTV) und der Anteil des verfügbaren Nettoeinkommens, der für alle Kreditraten draufgeht (Debt-Service-to-Income, DSTI).
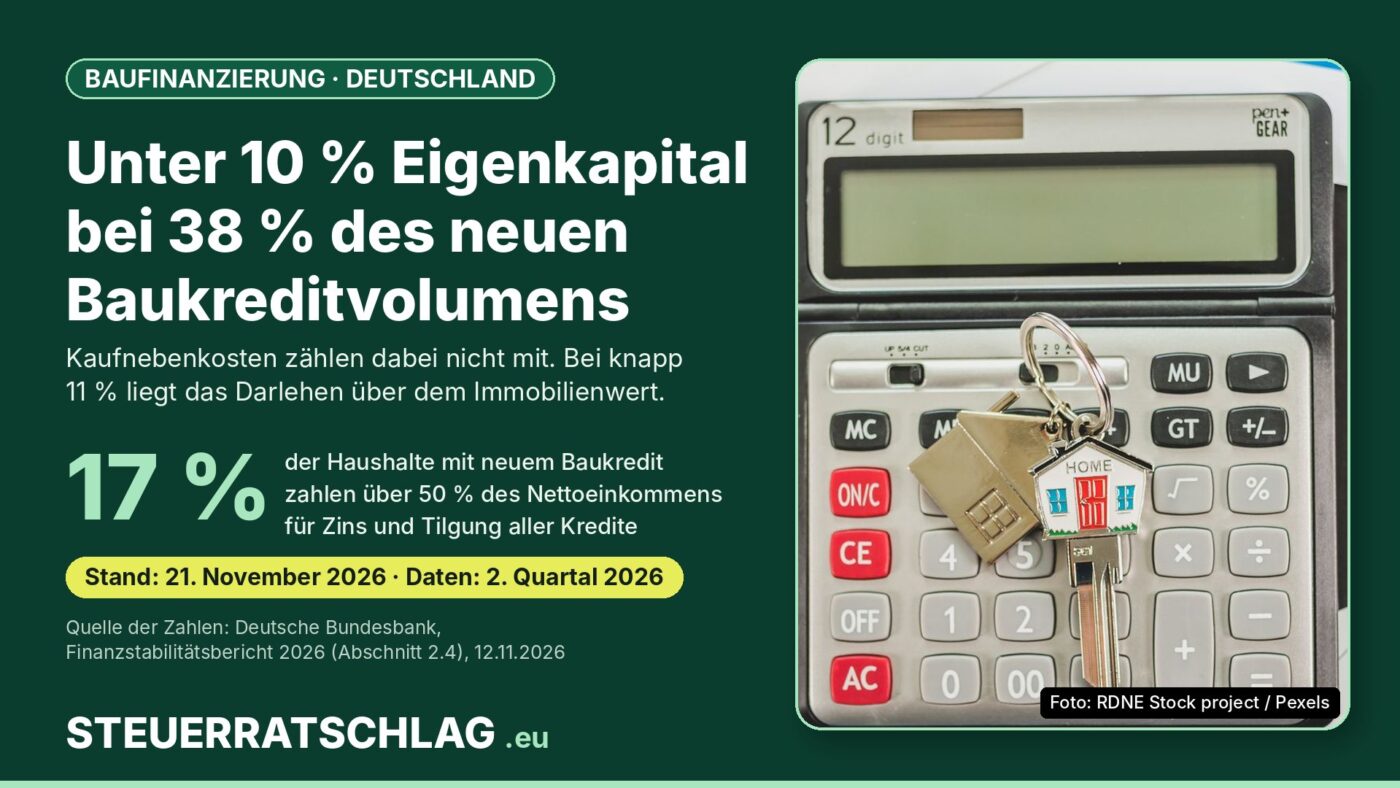
Die Ergebnisse für das zweite Quartal 2026: Rund 38 Prozent des Neugeschäftsvolumens entfielen auf Finanzierungen mit einer LTV über 90 Prozent. Die Käufer/-innen brachten also weniger als 10 Prozent des Immobilienwerts als Eigenkapital ein. Bei knapp 11 Prozent lag das Darlehen sogar über dem Wert der Immobilie. Diesen Wert nennt die Bundesbank im europäischen Vergleich „relativ hoch“. Wichtig für die Einordnung: Kaufnebenkosten wie Grunderwerbsteuer und Notar rechnet die Bundesbank nicht zum Eigenkapital, auch wenn Haushalte sie aus eigenem Geld bezahlen.
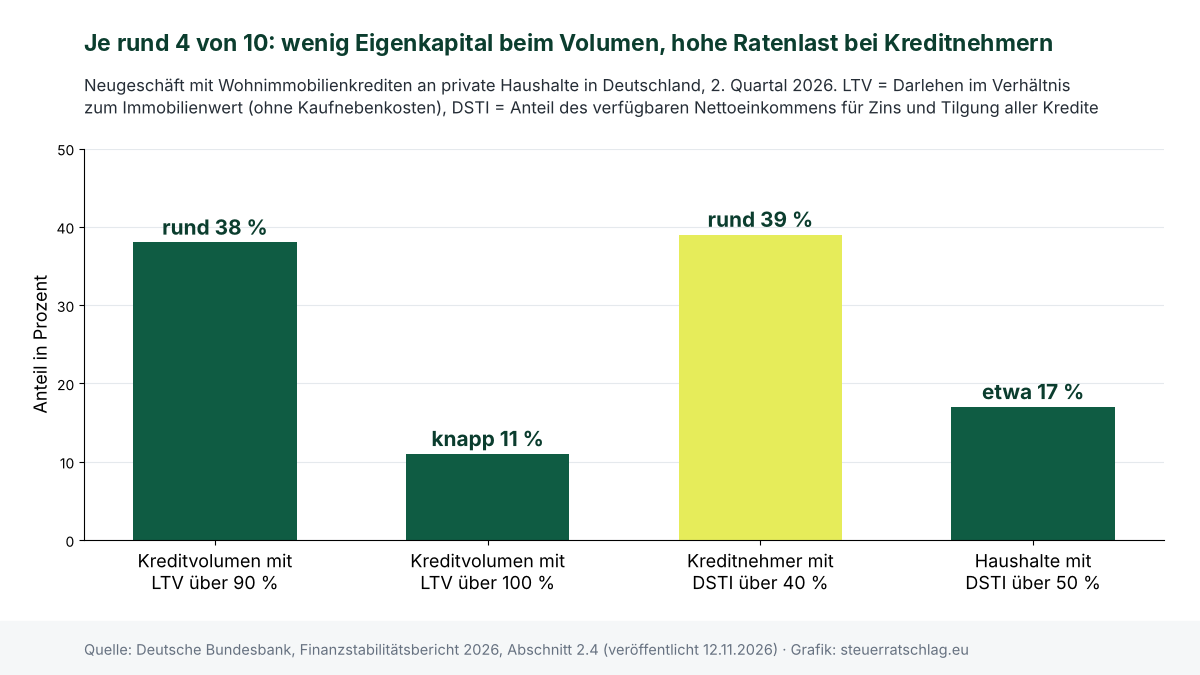
Bei der Ratenlast zahlen etwa 17 Prozent der Haushalte mit neuem Baukredit mehr als die Hälfte ihres verfügbaren Einkommens für Zins und Tilgung. Gezählt werden dabei alle Kredite des Haushalts, also auch ein laufender Autokredit. Bei vermieteten Wohnungen sind die Quoten laut Bericht tendenziell höher als bei selbst genutztem Eigentum, unter anderem wegen steuerlicher Erwägungen.
Warum die Ratenlast für Käufer/-innen entscheidend ist
Die Bundesbank verweist auf Untersuchungen, nach denen die Wahrscheinlichkeit verspäteter Kreditzahlungen ab einer DSTI von 30 bis 40 Prozent überproportional steigt. Als Risiken nennt sie eine schwächere Lage am Arbeitsmarkt und mögliche Preisrückgänge bei Wohnimmobilien, falls die Zinsen weiter steigen. Ein hoher Kreditanteil erhöht nach ihren Worten im Fall eines Ausfalls den möglichen Verlust. Für Haushalte heißt das: Wer kaum Eigenkapital einsetzt und schon heute einen großen Teil des Einkommens bindet, hat wenig Spielraum, wenn das Einkommen sinkt oder der Zins steigt.
Hinzu kommt das Zinsänderungsrisiko. Neue Wohnungsbaukredite mit mehr als zehn Jahren Zinsbindung kosteten im September 2026 laut Bundesbank-Zinsstatistik im Schnitt 4,13 Prozent effektiv (vorläufiger Wert). Für bestehende Kredite rechnet die Bundesbank auf Grundlage der Zinsstrukturkurve vom September 2026 damit, dass der durchschnittliche Zins bei Anschlussfinanzierungen zwischen 2026 und 2032 von derzeit 2,5 auf etwa 5 Prozent steigen könnte. Gestiegene Einkommen und bisherige Tilgungen gleichen das nach ihrer Einschätzung aber überwiegend aus. Was eine Anschlussfinanzierung konkret für die Monatsrate bedeutet, haben wir gesondert durchgerechnet.
Rechenbeispiel: Was 60.000 Euro mehr Eigenkapital ausmachen
Die folgende Modellrechnung vergleicht zwei Haushalte mit 4.500 Euro verfügbarem Nettoeinkommen im Monat, die dieselbe Immobilie für 400.000 Euro kaufen. Haushalt A bringt 60.000 Euro Eigenkapital mit, Haushalt B 120.000 Euro. Beide zahlen die Nebenkosten aus eigenem Geld. Alle Annahmen stehen unter der Tabelle.
| Modellrechnung Deutschland | Wenig Eigenkapital | Mehr Eigenkapital |
|---|---|---|
| Kaufpreis | 400.000,00 € | 400.000,00 € |
| Kaufnebenkosten (Annahme 10 %) | 40.000,00 € | 40.000,00 € |
| Eigenkapital insgesamt | 60.000,00 € | 120.000,00 € |
| Darlehen | 380.000,00 € | 320.000,00 € |
| Darlehen im Verhältnis zum Kaufpreis (LTV) | 95,0 % | 80,0 % |
| Monatsrate (4,13 % Zins, 2 % Tilgung) | 1.941,17 € | 1.634,67 € |
| Anteil am Nettoeinkommen von 4.500 € (DSTI) | 43,1 % | 36,3 % |
| Restschuld nach 10 Jahren | 286.099,75 € | 240.926,10 € |
| Rate ab Jahr 11 bei 5 % Anschlusszins* | 2.071,83 € | 1.744,70 € |
| Anteil am Nettoeinkommen dann | 46,0 % | 38,8 % |
Berechnung: steuerratschlag.eu, Stand 21.11.2026. Annahmen: Annuitätendarlehen, monatliche Rate, keine Sondertilgung, keine weiteren Kredite, Einkommen bleibt gleich. Zins vereinfachend gleich dem Bundesbank-Durchschnitt des effektiven Jahreszinses für neue Wohnungsbaukredite mit über zehn Jahren Zinsbindung im September 2026 (4,13 %, vorläufiger Wert). *Gleiche Gesamtlaufzeit wie ursprünglich geplant; 5 % sind eine Annahme für den Stresstest, keine Prognose für 2036.
Haushalt A liegt mit 95 Prozent LTV und 43,1 Prozent Ratenlast in beiden Gruppen, die die Bundesbank hervorhebt. Steigt der Zins nach zehn Jahren auf 5 Prozent, wächst die Rate bei gleicher Gesamtlaufzeit um rund 131 Euro auf 2.071,83 Euro. Haushalt B kommt mit 36,3 Prozent Ratenlast aus und bliebe auch im Stresstest unter 40 Prozent. Wie viel Puffer nötig ist, hängt aber vom tatsächlichen Überschuss im Haushaltsbudget ab, nicht nur von der Quote.
Rechner: Die eigene Finanzierung an den Bundesbank-Kennzahlen messen
Mit dem Rechner lassen sich Kaufpreis, Eigenkapital, Zins, Tilgung und Einkommen frei einsetzen. Die Standardwerte entsprechen Haushalt A aus dem Rechenbeispiel.
Rechner für Deutschland
Eigenkapital, Ratenlast und Zinsrisiko einer Baufinanzierung prüfen
Für Käufer/-innen einer Wohnimmobilie in Deutschland. Der Rechner ermittelt die Kennzahlen, die die Bundesbank für neue Baukredite auswertet: das Verhältnis von Darlehen zu Kaufpreis (LTV, Kaufnebenkosten nicht mitgerechnet) und den Anteil des Nettoeinkommens für alle Kreditraten (DSTI). Er ersetzt kein Angebot und kein Formular einer Bank. Ihre Eingaben werden nicht gespeichert oder übertragen.
Annuitätendarlehen mit monatlicher Rate, ohne Sondertilgungen, Bereitstellungszinsen und Gebühren. Steht im Angebot nur der effektive Jahreszins, liegt der Sollzins meist etwas darunter. Alle Ergebnisse ohne Gewähr; maßgeblich ist das Angebot der Bank. Der Kaufpreis dient als Näherung für den Marktwert der Immobilie.
Der Rechner arbeitet mit dem Sollzins, weil die Bank damit die Rate berechnet. Der effektive Jahreszins enthält zusätzlich bestimmte Kosten und eignet sich vor allem für den Vergleich von Angeboten. Im Kreditangebot sollten beide Werte genannt sein; im Zweifel bei der Bank nachfragen.
Was Käufer/-innen jetzt prüfen können
Ehrliches Haushaltsbudget: Die Verbraucherzentralen empfehlen, den dauerhaften monatlichen Überschuss aus Einnahmen minus Ausgaben zu ermitteln. Er ist die Obergrenze für die Rate. Als Faustformel nennen sie etwa zehn Prozent Luft zwischen Überschuss und Kreditrate. Nebenkosten einplanen: Die Grunderwerbsteuer liegt je nach Bundesland laut Verbraucherzentrale zwischen 3,5 und 6,5 Prozent des Kaufpreises, Notar und Grundbuch kosten 1 bis 1,5 Prozent, ein Makler gegebenenfalls 3 bis 6 Prozent plus Mehrwertsteuer.
Zinsrisiko durchrechnen: Eine längere Zinsbindung verschiebt das Risiko nach hinten, eine höhere Tilgung senkt die Restschuld am Ende der Bindung. Beides lässt sich im Rechner testen. Kreditwürdigkeitsprüfung ernst nehmen: Nach § 505b Absatz 2 BGB darf sich die Bank bei einem Immobilienkredit nicht hauptsächlich darauf stützen, dass der Wert der Immobilie den Kredit übersteigt oder steigen wird. Maßgeblich ist, ob der Haushalt die Raten aus seinem Einkommen tragen kann. Wie sich die Zinsen zuletzt entwickelt haben, zeigt unser Beitrag zu den Bauzinsen im September.
Die Bewertung ist ein Urteil der Redaktion und bezieht sich auf die Eignung als neutrale Informationsquelle, nicht auf Kreditangebote.
Unser Fazit
Die neuen Bundesbank-Daten machen sichtbar, was bisher nur geschätzt werden konnte: Ein großer Teil der neuen Baufinanzierungen in Deutschland ist mit wenig Eigenkapital und hoher Monatsbelastung kalkuliert. Das heißt nicht, dass diese Kredite ausfallen. Die privaten Haushalte zeigen sich laut Bundesbank überwiegend widerstandsfähig. Es heißt aber, dass ein Jobverlust oder ein höherer Anschlusszins solche Finanzierungen schneller in Schieflage bringen kann. Wer kauft, sollte deshalb nicht nur auf die heutige Rate schauen, sondern auch auf die Rate nach der Zinsbindung und auf den Puffer im Budget.
Die verlinkten Seiten der Bundesbank und der Verbraucherzentralen werden regelmäßig aktualisiert. Die Durchschnittszinsen erscheinen dort monatlich mit etwa einem Monat Verzögerung.
Häufige Fragen
Was bedeuten LTV und DSTI?
LTV steht für Loan-to-Value, auf Deutsch Darlehensvolumen-Immobilienwert-Relation. Sie zeigt, wie viel Prozent des Marktwerts der Immobilie über Kredite finanziert sind. DSTI steht für Debt-Service-to-Income, die Schuldendienst-Einkommens-Relation. Sie misst, welcher Anteil des verfügbaren Nettoeinkommens für Zins und Tilgung aller Kredite eines Haushalts nötig ist.
Zählen die Kaufnebenkosten zum Eigenkapital?
In der Bundesbank-Auswertung nicht. Die Nebenkosten für Grunderwerbsteuer, Notar, Grundbuch und gegebenenfalls Makler werden beim Eigenkapitalanteil nicht berücksichtigt, auch wenn sie aus eigenem Geld bezahlt werden. Wer genau die Nebenkosten selbst trägt und den Kaufpreis vollständig finanziert, hat nach dieser Rechnung eine LTV von 100 Prozent.
Ist eine Rate über 40 Prozent des Einkommens automatisch zu hoch?
Nein, eine feste Grenze gibt es nicht. Laut Verbraucherzentrale raten viele Banken, dass die Kreditrate 40 Prozent des Nettoeinkommens nicht übersteigen sollte, betonen aber, dass es ein Durchschnittswert ist. Entscheidend ist der dauerhafte monatliche Überschuss nach allen Ausgaben, plus ein Puffer. Die Bundesbank verweist auf Untersuchungen, nach denen das Risiko verspäteter Zahlungen ab einer Quote von 30 bis 40 Prozent überproportional steigt.
Werden die Regeln für Baukredite jetzt strenger?
Beschlossen ist nichts. Die Bundesbank schreibt, sie verfolge die Kreditvergabestandards genau, um den möglichen Einsatz makroprudenzieller Instrumente zu prüfen. Die bestehenden Kapitalpuffer der Banken für Wohnimmobilienkredite hält sie laut Pressemitteilung für angemessen.