Der Finanzausschuss hat Kosten, Erbfall und Geldanlage nachgeschärft, jetzt ist der Bundesrat am Zug. Stand: 18. Oktober 2026.
Für Eltern von Grundschulkindern wird die Altersvorsorge damit konkret: Wer ein förderfähiges Depot auf den Namen des Kindes eröffnet, fließen jeden Monat 10 Euro vom Staat hinein. Wer nichts tut, verliert das Geld nicht sofort – es wird gesammelt angelegt. Entscheidend sind die Details, die der Bundestag zuletzt geändert hat: Kosten, Steuern im Alter und ruhende Depots.
Was der Bundestag beschlossen hat
Der Bundestag hat das Gesetz zur Einführung einer Frühstartrente am Freitag, 16. Oktober 2026, mit den Stimmen von CDU/CSU und SPD gegen die Stimmen von Bündnis 90/Die Grünen und Die Linke bei Enthaltung der AfD angenommen (Deutscher Bundestag). Grundlage war die Beschlussempfehlung des Finanzausschusses (Drucksache 21/8606) vom 14. Oktober 2026, die den Gesetzentwurf der Bundesregierung an mehreren Stellen ändert. Der Bundesrat muss noch zustimmen.
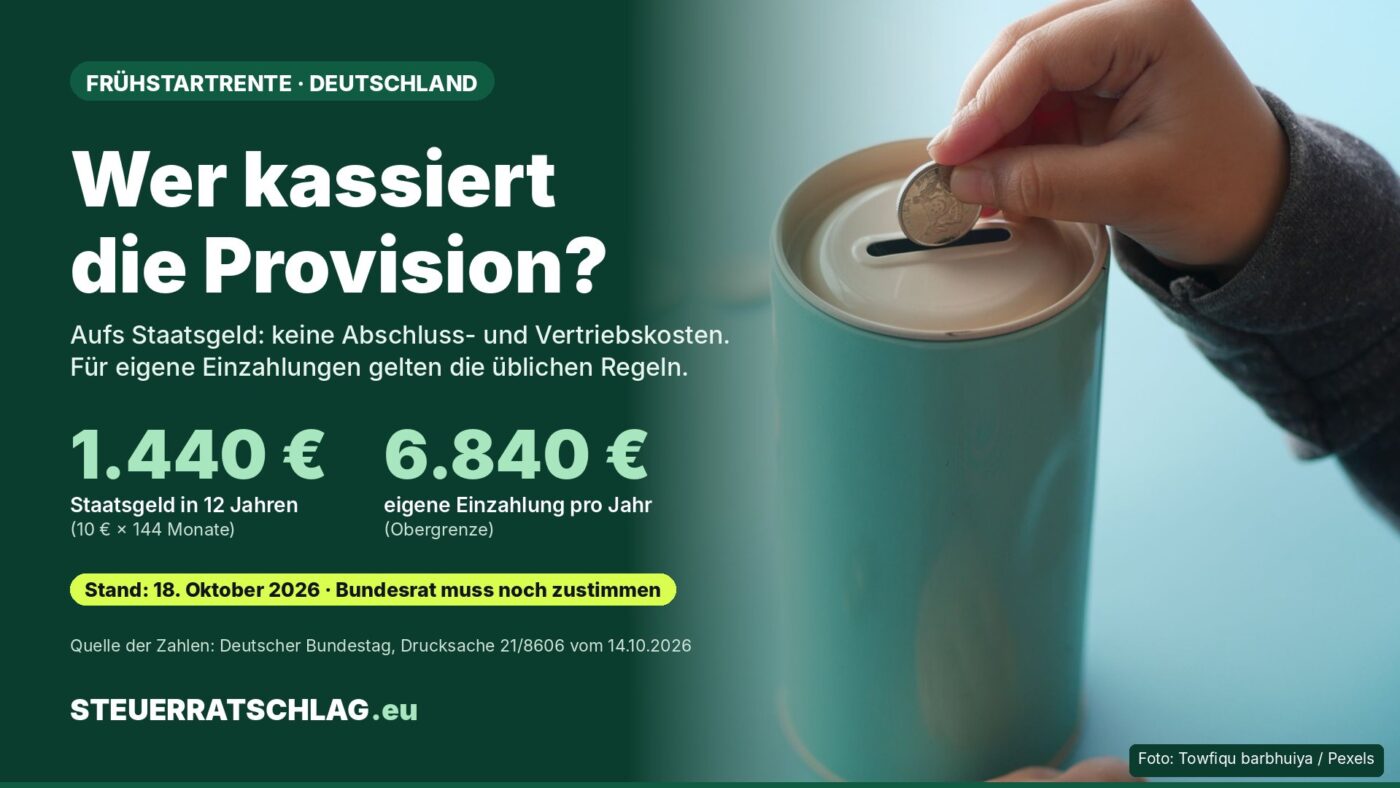
Der Kern bleibt: Anspruch haben Kinder von 6 bis 17 Jahren mit erstem Wohnsitz in Deutschland und steuerlicher Identifikationsnummer. Pro Monat fließen 10 Euro in einen zertifizierten Altersvorsorgevertrag auf den Namen des Kindes; zusätzlich dürfen bis zu 6.840 Euro im Kalenderjahr eingezahlt werden. Ausgezahlt wird das geförderte Geld grundsätzlich erst ab 65, bis dahin sind die Erträge steuerfrei. Zuständig ist die Zentrale Zulagenstelle für Altersvermögen (ZfA) bei der Deutschen Rentenversicherung Bund.
Diese Änderungen kamen im Bundestag dazu
Der Finanzausschuss hat neun Änderungsanträge der Koalitionsfraktionen angenommen. Für Familien zählen vor allem diese fünf:
| Regel | Regierungsentwurf | Beschlossene Fassung |
|---|---|---|
| Abschluss- und Vertriebskosten aufs Staatsgeld | verboten bis zum 18. Geburtstag | verboten bis zum Beginn der Auszahlung; auch der Wechsel des Anbieters muss kostenfrei sein |
| Ruhendes Depot (keine eigenen Einzahlungen) | gilt als Antrag auf Ruhendstellung | Ruhendstellung endet automatisch mit der nächsten Einzahlung, ohne Mehrkosten |
| Tod des Kindes vor dem 18. Geburtstag | Anbieter zahlt die Förderung zurück | keine Rückzahlung; Guthaben ist vererbbar |
| Kinder, die am 1. Januar 2020 geboren sind | Förderung 11 Jahre und 11 Monate | einmalig 20 Euro für Januar 2026, damit volle 12 Jahre |
| Gesammelte Anlage ohne Elternvertrag | global gestreut | nur breit gestreute globale Aktien oder Aktienfonds |
Quelle: Deutscher Bundestag, Drucksache 21/8606 vom 14. Oktober 2026 (Synopse und Begründung der Änderungen, §§ 3, 15, 24 und 30 Frühstartrentengesetz).
Die Kostenregel gilt nur für Staatsgeld und Erträge darauf. Für eigene Einzahlungen gelten laut Ausschussbegründung die allgemeinen Regeln des Altersvorsorgeverträge-Zertifizierungsgesetzes (AltZertG), das festlegt, welche Vorsorgeverträge gefördert werden dürfen. Für Standarddepots – vereinfachte Altersvorsorgedepots mit voreingestellter Anlage – gilt nach Angaben des Verbraucherzentrale Bundesverbands ein Kostendeckel von einem Prozent.
Wann das Geld fließt
Das Gesetz soll am 1. Januar 2027 in Kraft treten, gilt aber schon für das Kalenderjahr 2026: Der Jahrgang 2020 erhält die Förderung rückwirkend ab Januar 2026, danach kommt jedes Jahr der Jahrgang hinzu, der sechs wird. Die Zulagenstelle überweist vierteljährlich und rückwirkend an den Anbieter. Wer die Antragsdaten für die ersten drei Quartale 2027 technisch nicht rechtzeitig übermitteln kann, hat bis zum 31. Dezember 2027 Zeit – Gutschriften können sich im Startjahr also verzögern.
Ohne Vertrag wird das Geld in einem Sondervermögen des Bundes gesammelt, das zum 1. Januar 2028 entsteht und von der Deutschen Bundesbank verwaltet wird. Bei späterem Vertragsschluss – möglich bis zum 35. Geburtstag – wird das Guthaben samt Erträgen als Startkapital übertragen. Was ein Jahrgang bis dahin nicht abruft, fließt an den Bundeshaushalt zurück; vorher sollen die Betroffenen informiert werden.
Rechenbeispiel: Was aus 10 Euro im Monat werden kann
In zwölf Jahren zahlt der Staat 144-mal 10 Euro ein, zusammen 1.440 Euro. Was am 18. Geburtstag im Depot liegt, hängt von den Kapitalmärkten ab. Annahmen der Modellrechnung: gleichbleibende Jahresrendite, monatliche Einzahlung, keine Kosten, keine Zuzahlungen. Laufende Kosten des Anbieters verringern das Ergebnis.
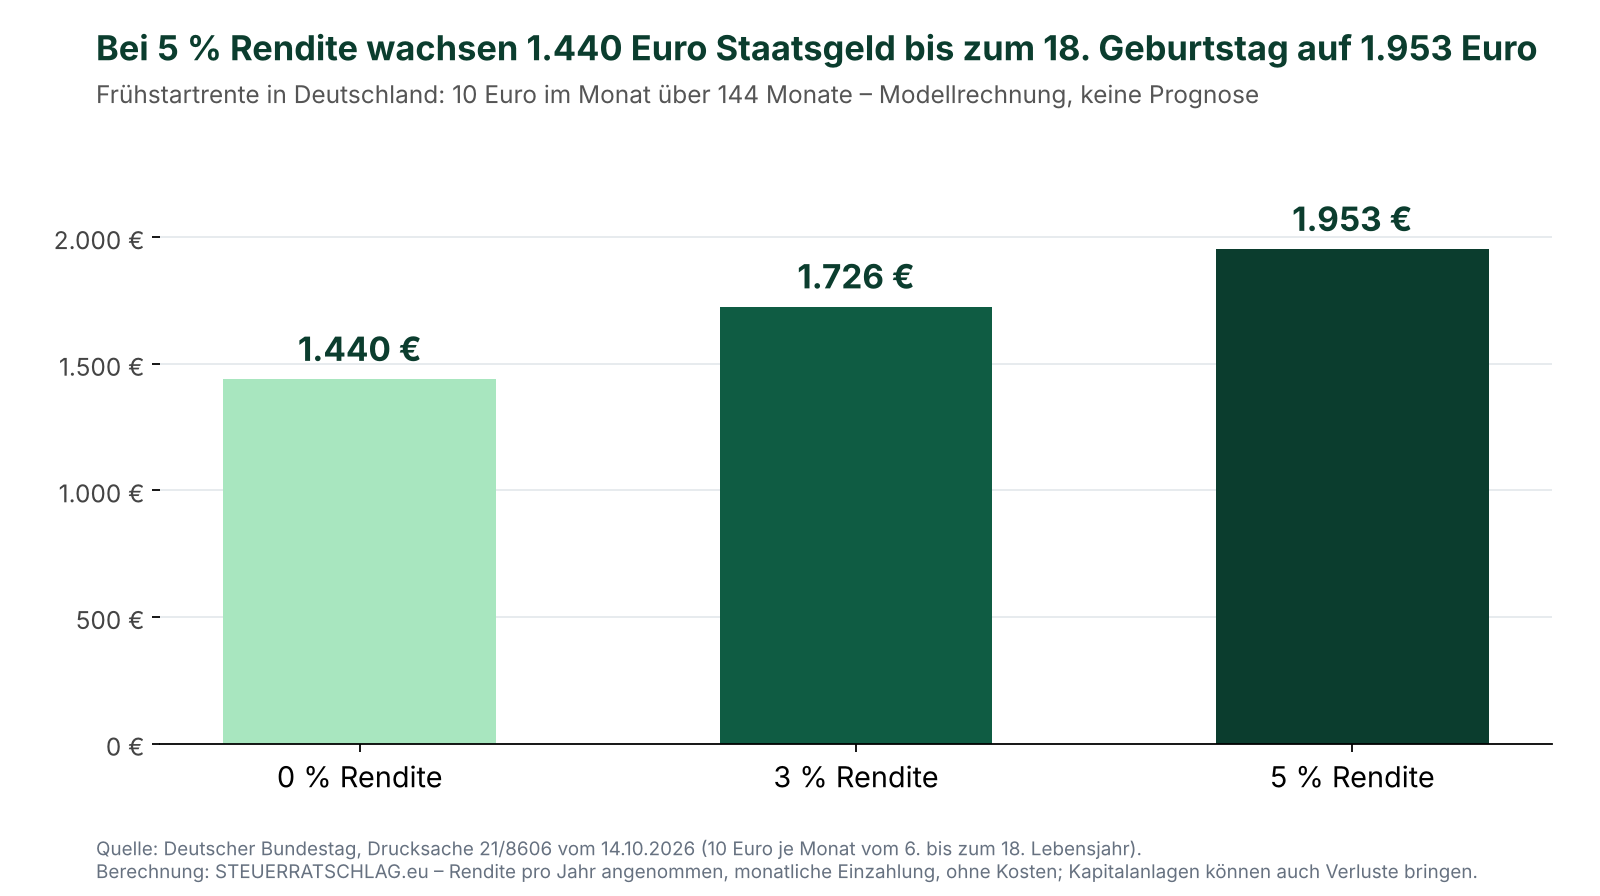
| Rendite pro Jahr (Annahme) | Guthaben mit 18 | Guthaben mit 65 ohne weitere Einzahlung |
|---|---|---|
| 0 % | 1.440,00 € | 1.440,00 € |
| 3 % | 1.726,34 € | 6.925,88 € |
| 5 % | 1.953,44 € | 19.350,74 € |
Modellrechnung der Redaktion, keine Prognose. Rechnung: 144 Einzahlungen à 10 € mit monatlicher Verzinsung (Monatszins = (1 + Jahresrendite)1/12 − 1); danach 47 Jahre Verzinsung ohne weitere Einzahlung. Förderbetrag laut Drucksache 21/8606.
Risikohinweis: Das Geld wird am Kapitalmarkt angelegt, in der Auffanglösung ausschließlich in Aktien. Kurse schwanken, Verluste sind möglich, frühere Renditen sind kein Maßstab für die Zukunft. Im Alter ist die Auszahlung aus dem Staatsgeld laut Beschlussempfehlung voll steuerpflichtig (nachgelagerte Besteuerung); bei eigenen, nicht geförderten Einzahlungen wird bei einem Auszahlungsplan grundsätzlich nur der Ertrag besteuert, bei langen Laufzeiten in der Regel zur Hälfte.
Was Kritiker einwenden
Der Verbraucherzentrale Bundesverband begrüßt die Frühstartrente grundsätzlich, warnt in seiner Stellungnahme zur Anhörung aber vor Werbung der Finanzbranche bei Kindern und Eltern; hohe Zuzahlungen drohten Vermögensunterschiede zu verstärken. Grüne und Linke stimmten gegen das Gesetz.
Wie die geförderte Altersvorsorge für Erwachsene funktioniert, in die das Kinderdepot ab 18 übergehen kann, steht in unserem Beitrag zum Altersvorsorgedepot ab 2027.
Wo finde ich was?
Deutschland: Den Beschluss und die Debatte dokumentiert der Deutsche Bundestag; alle Änderungen samt Begründung stehen in der Beschlussempfehlung (Drucksache 21/8606), der ursprüngliche Text im Gesetzentwurf (Drucksache 21/7864). Unseren früheren Überblick zum Entwurf findest du unter Frühstart-Rente: 10 Euro pro Monat vom Staat.
Häufige Fragen
Muss ich jetzt schon handeln?
Nein. Das Gesetz soll erst am 1. Januar 2027 in Kraft treten, und der Bundesrat muss noch zustimmen. Für Kinder des Jahrgangs 2020 wird die Förderung rückwirkend ab Januar 2026 gewährt.
Was passiert, wenn ich keinen Vertrag abschließe?
Dann wird das Geld ab 2028 gesammelt in einem Sondervermögen des Bundes angelegt. Das Guthaben kann später als Startkapital in einen eigenen Vertrag übertragen werden – spätestens bis zum 35. Geburtstag des Kindes.
Kann ich für mein Kind mehrere Verträge abschließen?
Die Förderung fließt immer nur in einen Vertrag. Wird ein weiterer Vertrag ohne Übertragung abgeschlossen, weist die Zentrale Zulagenstelle den Antrag ab; maßgeblich ist das Datum des Vertragsschlusses.