Die Website gibt einen Sitz in Wien an, doch Einlagen und Zahlungsverkehr darf der Anbieter in Österreich nicht betreiben. Schon am 9. Oktober hatte die Aufsicht vor einer anderen angeblichen Bank gewarnt. Stand: 22. Oktober 2026.
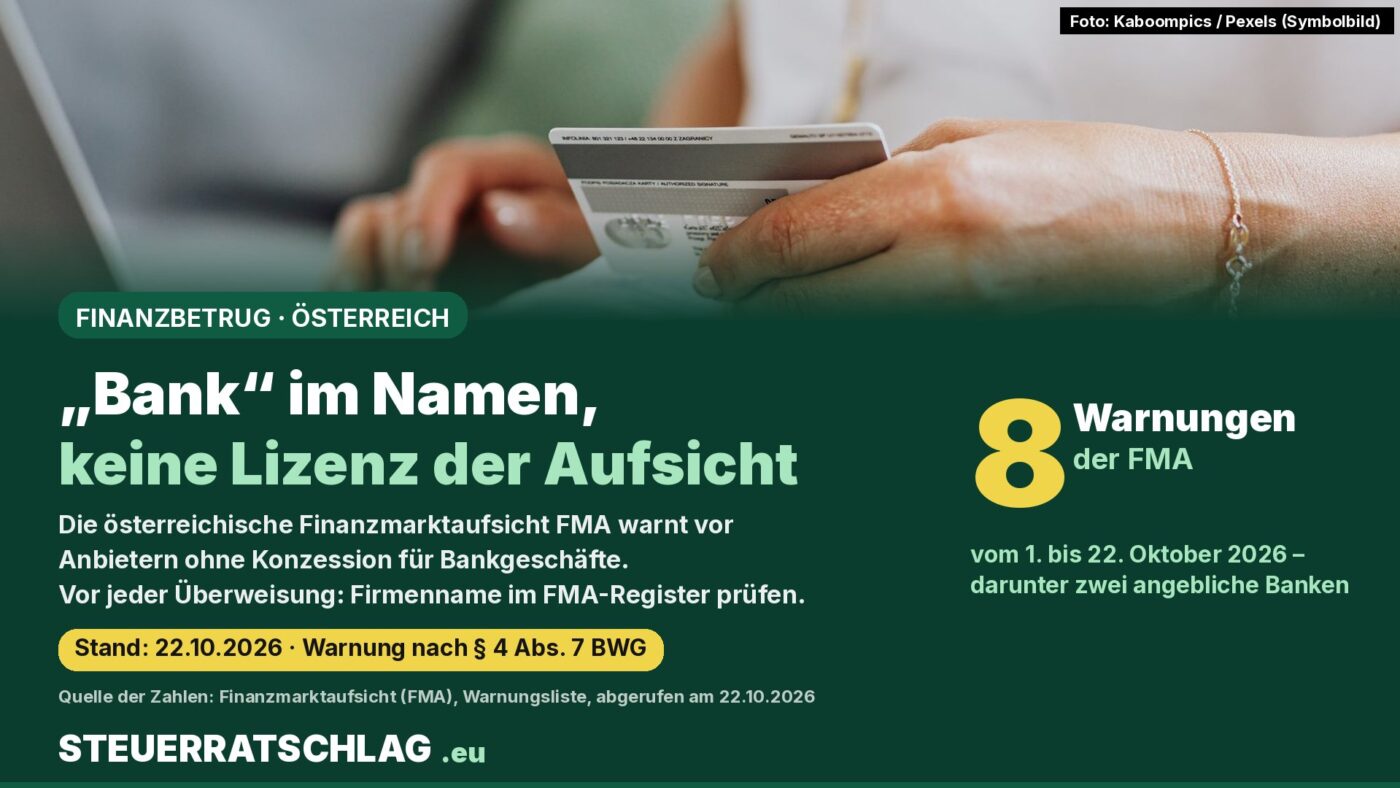
Ein ansprechender Webauftritt, ein Sitz in Wien und das Wort „Bank“ im Namen: Mehr braucht es oft nicht, um Vertrauen zu wecken. Die österreichische Finanzmarktaufsicht FMA warnt am 22. Oktober 2026 vor der „Gatefund Bank“, die unter gatefundbank[.]com auftritt und einen Sitz in Wien angibt. Nach Angaben der Aufsicht darf das Unternehmen in Österreich keine konzessionspflichtigen Bankgeschäfte erbringen. Für Sparer/-innen, die online nach höheren Zinsen für Tages- oder Festgeld suchen, ist das eine klare Grenze: Wer Geld an einen Anbieter ohne Lizenz überweist, hat weder die Kontrolle der Aufsicht noch die gesetzliche Einlagensicherung auf seiner Seite.
Was die FMA zur „Gatefund Bank“ feststellt
Konkret nennt die FMA zwei Geschäfte, für die dem Anbieter die Berechtigung fehlt: die Entgegennahme fremder Gelder zur Verwaltung oder als Einlage (Einlagengeschäft nach § 1 Absatz 1 Ziffer 1 Bankwesengesetz, BWG) und die Durchführung des bargeldlosen Zahlungsverkehrs für andere (Girogeschäft nach § 1 Absatz 1 Ziffer 2 BWG). Gestützt ist die Veröffentlichung auf § 4 Absatz 7 BWG. Danach darf die FMA die Öffentlichkeit informieren, dass eine namentlich genannte Person zu bestimmten Bankgeschäften nicht berechtigt ist, wenn diese dazu Anlass gegeben hat und die Information verhältnismäßig ist.
Wichtig für die Einordnung: Die Warnung stellt fest, dass keine Konzession vorliegt. Ob und wie viele Menschen bereits Geld überwiesen haben, nennt die FMA nicht, und weitere Vorwürfe erhebt sie in der Mitteilung nicht. Der angegebene Sitz in Wien ist eine Angabe der Website selbst.
Acht Warnungen in drei Wochen
Die Gatefund-Warnung ist kein Einzelfall. Auf der Warnliste der FMA stehen für den Zeitraum vom 1. bis 22. Oktober 2026 acht Einträge, allein vier davon seit Montag. Bereits am 9. Oktober hatte die Aufsicht vor „Vantex Bank“ gewarnt, die ebenfalls keine Berechtigung für das Einlagen- und zusätzlich für das Kreditgeschäft hat. Die übrigen Warnungen betreffen unter anderem Wertpapier- und Kryptoangebote.
| Datum | Anbieter | Keine Berechtigung für | Rechtsgrundlage |
|---|---|---|---|
| 22.10.2026 | Gatefund Bank | Einlagengeschäft, Girogeschäft | § 4 Abs. 7 BWG |
| 20.10.2026 | Alliston-Westbury | Wertpapiergeschäfte (Ausführung von Aufträgen für Kunden) | § 92 Abs. 11 WAG 2018 |
| 19.10.2026 | M3 DAO („MarsProtocol“) | Vertrieb eines Alternativen Investmentfonds | § 47 Abs. 12 AIFMG |
| 09.10.2026 | Vantex Bank | Einlagengeschäft, Kreditgeschäft | § 4 Abs. 7 BWG |
Quelle: Finanzmarktaufsicht (FMA), Einzelwarnungen und Warnliste, abgerufen am 22.10.2026. Auswahl: vier der acht Warnungen vom 1. bis 22. Oktober 2026; WAG = Wertpapieraufsichtsgesetz, AIFMG = Alternative Investmentfonds Manager-Gesetz.
Wie groß das Problem insgesamt ist, deutet eine Zahl der Oesterreichischen Nationalbank (OeNB) an: In der Beschreibung ihres Podcasts vom 21. Oktober 2026 nennt sie 115,4 Millionen Euro Schaden durch Betrug im unbaren Zahlungsverkehr in Österreich im Jahr 2025. Diese Summe umfasst Betrug im Zahlungsverkehr allgemein, nicht nur Fälle mit falschen Banken.
Warum die Einlagensicherung hier nicht hilft
Guthaben bei Banken in Österreich sind gesetzlich bis 100.000 Euro je Person und Bank samt Zinsen geschützt, in Sonderfällen wie dem Erlös aus dem Verkauf der selbst bewohnten Wohnung für bis zu zwölf Monate bis 500.000 Euro. So erklärt es die Arbeiterkammer Wien, und die Sicherungseinrichtung Einlagensicherung AUSTRIA nennt dieselben Grenzen. Der Schutz gilt laut Arbeiterkammer pro Bank mit eigener Konzession – jede Bank, die in Österreich Einlagen annimmt, muss einer Sicherungseinrichtung angehören. Ein Anbieter, dem die Konzession fehlt, ist keine solche Bank – Geld, das dort landet, ist von diesem Schutz nicht erfasst.
So prüfst du einen Anbieter in drei Schritten
Erstens: den genauen Firmennamen in der Unternehmensdatenbank der FMA suchen. Dort lässt sich nach Angaben der FMA prüfen, ob ein Unternehmen in Österreich zugelassen ist. Zweitens: Name und Webadresse mit der Warnliste der FMA abgleichen. Drittens: Kontaktdaten und Kontoverbindung kritisch ansehen – ein Wiener Firmensitz auf der Website beweist nichts. Die FMA rät, sich bei Zweifeln direkt an sie zu wenden; Hinweise bündelt sie unter „Finanzbetrüger erkennen“.
Wer bereits Geld überwiesen hat, findet auf derselben FMA-Seite ein Informationsblatt für Schadensfälle mit den nächsten Schritten. Sinnvoll ist zudem, umgehend die eigene Hausbank zu kontaktieren und alle Unterlagen aufzubewahren.
Unser Fazit
Die FMA-Warnung ist ein amtlicher Befund, kein Urteil – aber ein eindeutiger: Gatefund Bank darf in Österreich weder Spargeld annehmen noch Zahlungen abwickeln. Das Muster, bekannte Begriffe wie „Bank“ und eine Wiener Adresse zu nutzen, taucht im Oktober bereits zum zweiten Mal auf. Ein Zinsangebot ist nur so sicher wie der Anbieter dahinter. Der Blick in die Unternehmensdatenbank der FMA kostet eine Minute und gehört vor jede Überweisung an einen unbekannten Anbieter.
Die Unternehmensdatenbank ist der schnellste Prüfweg; die Warnliste ergänzt sie, kann aber nie vollständig sein, weil die FMA nur warnen kann, wenn ein Anbieter bekannt wird.
Häufige Fragen
Ist jeder Anbieter ohne FMA-Warnung seriös?
Nein. Die Warnliste enthält nur Anbieter, die der FMA bereits aufgefallen sind. Entscheidend ist, ob ein Unternehmen in der Unternehmensdatenbank als berechtigt geführt wird.
Gilt die Warnung auch für Sparer/-innen in Deutschland?
Die FMA-Warnung bezieht sich auf Bankgeschäfte in Österreich. In Deutschland ist die Finanzaufsicht BaFin zuständig, die eigene Warnungen veröffentlicht. Wer in Deutschland auf ein Angebot stößt, prüft dort, ob der Anbieter eine Erlaubnis hat.