Stand: 28. Oktober 2026 – Die Oktober-Umfrage der Deutschen Bundesbank zeigt für das dritte Quartal: lockerere Richtlinien bei Baukrediten, aber mehr abgelehnte Anträge und spürbar weniger Nachfrage. Dazu kosten neue Konsumkredite im Schnitt mehr als vor einem Jahr.
Wer demnächst einen Ratenkredit, ein Autodarlehen oder eine Baufinanzierung beantragen will, trifft auf einen Kreditmarkt, der sich in zwei Richtungen bewegt. Bei Wohnungsbaukrediten haben die Banken ihre internen Vergaberichtlinien zuletzt etwas gelockert. Gleichzeitig berichten sie von einer steigenden Quote abgelehnter Anträge und von Haushalten, die sich wegen höherer Zinsen mit neuen Krediten zurückhalten. Das geht aus der Oktober-Umfrage zum Kreditgeschäft hervor, die die Deutsche Bundesbank am 27. Oktober 2026 veröffentlicht hat. Einen Tag später, am 29. Oktober, tagt der Rat der Europäischen Zentralbank (EZB) zur Geldpolitik.
Für den sogenannten Bank Lending Survey (BLS) des Eurosystems hat die Bundesbank vom 21. September bis 6. Oktober 2026 nach eigenen Angaben 33 Banken in Deutschland befragt, die Rücklaufquote lag bei 100 Prozent. Sie misst keine Zinssätze, sondern Einschätzungen der Banken. Die Ergebnisse werden als Nettosaldo ausgewiesen: der Anteil der Banken, die etwa eine steigende Nachfrage melden, abzüglich des Anteils mit sinkender Nachfrage, jeweils in Prozent der Antworten.
Was die Banken für private Haushalte melden
Bei Wohnungsbaukrediten haben die Banken ihre Kreditrichtlinien – also die internen Maßstäbe, nach denen sie Anträge prüfen – im dritten Quartal gelockert. Als Grund nannten sie laut Bundesbank eine gestiegene Risikotoleranz. Die tatsächlich vereinbarten Bedingungen in den Verträgen blieben bei Baukrediten unterm Strich unverändert. Bei Konsumenten- und sonstigen Krediten sahen die Banken keinen Anpassungsbedarf bei den Richtlinien, die Kreditbedingungen strafften sie aber – nach Angaben der Bundesbank vor allem durch gestiegene Kreditzinsen.
Gleichzeitig nahm die Kreditablehnungsquote in allen drei abgefragten Segmenten weiter zu. Die Nachfrage nach Wohnungsbaukrediten ging zum zweiten Mal in Folge deutlich zurück, stärker als die Banken selbst im Juli erwartet hatten. Als Gründe nannten sie vor allem das höhere Zinsniveau und ein gesunkenes Verbrauchervertrauen. Bei Konsumkrediten schwächte sich der Rückgang der Nachfrage dagegen deutlich ab. Die einzelnen Nettosalden stehen in der Ergebnistabelle der Bundesbank für Deutschland.
| Kennzahl (Nettosaldo in %) | Wohnungsbaukredite | Konsumenten- und sonstige Kredite |
|---|---|---|
| Kreditrichtlinien Q3 2026 (positiv = gestrafft) | −4 | 0 |
| Anteil abgelehnter Anträge Q3 2026 (positiv = gestiegen) | +7 | +4 |
| Nachfrage Q3 2026 (positiv = gestiegen) | −37 | −4 |
| Erwartete Nachfrage Q4 2026 | −37 | −21 |
| Erwartete Richtlinien Q4 2026 (positiv = Straffung) | 0 | +4 |
Quelle: Deutsche Bundesbank, Bank Lending Survey, Ergebnisse für Deutschland, Nettoanteile (Oktober-Umfrage 2026, Fragen 10, 17, 18, 21 und 22). Nettosaldo: Anteil der Banken mit Anstieg minus Anteil mit Rückgang.
Wichtig für die Einordnung: Ein Nettosaldo von plus 7 bei den Ablehnungen bedeutet nicht, dass sieben Prozent der Anträge abgelehnt werden. Er bedeutet, dass mehr Banken eine steigende als eine sinkende Ablehnungsquote gemeldet haben. Wie viele Anträge tatsächlich scheitern, weist die Umfrage nicht aus.
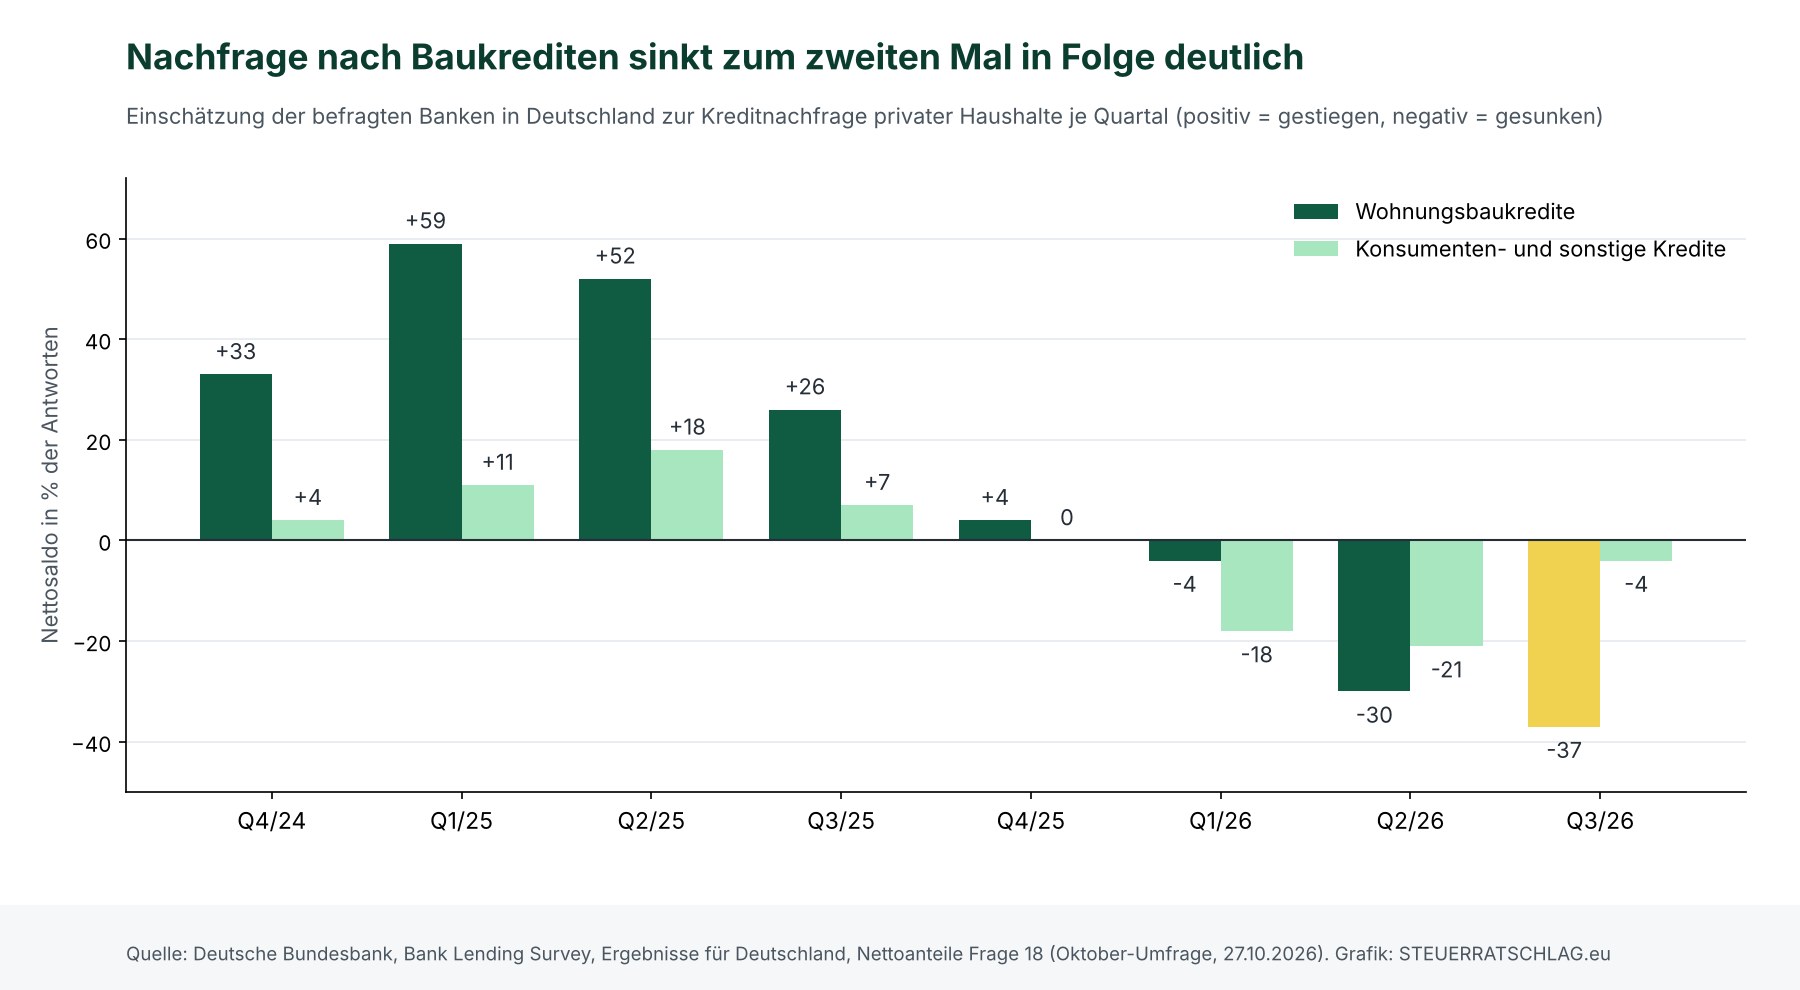
Noch im ersten Halbjahr 2025 meldeten deutlich mehr Banken eine steigende als eine sinkende Nachfrage nach Baukrediten, seit Anfang 2026 überwiegen die Meldungen über eine schwächere Nachfrage.
Was neue Kredite im Durchschnitt kosten
Wie teuer Kredite geworden sind, zeigt nicht die Umfrage, sondern die MFI-Zinsstatistik der Bundesbank. Sie weist für das Neugeschäft den Effektivzinssatz aus, also den Zins einschließlich bestimmter Kosten, umgerechnet auf ein Jahr. Die aktuelle Tabelle für Kredite an private Haushalte (Stand 1. Oktober 2026) reicht bis August 2026; die jüngsten Werte gelten laut Bundesbank als vorläufig.
| Neugeschäft, Effektivzins p. a. | Aug. 2025 | Juli 2026 | Aug. 2026 |
|---|---|---|---|
| Konsumentenkredite, variabel bis 1 Jahr Zinsbindung | 6,80 % | 6,35 % | 6,41 % |
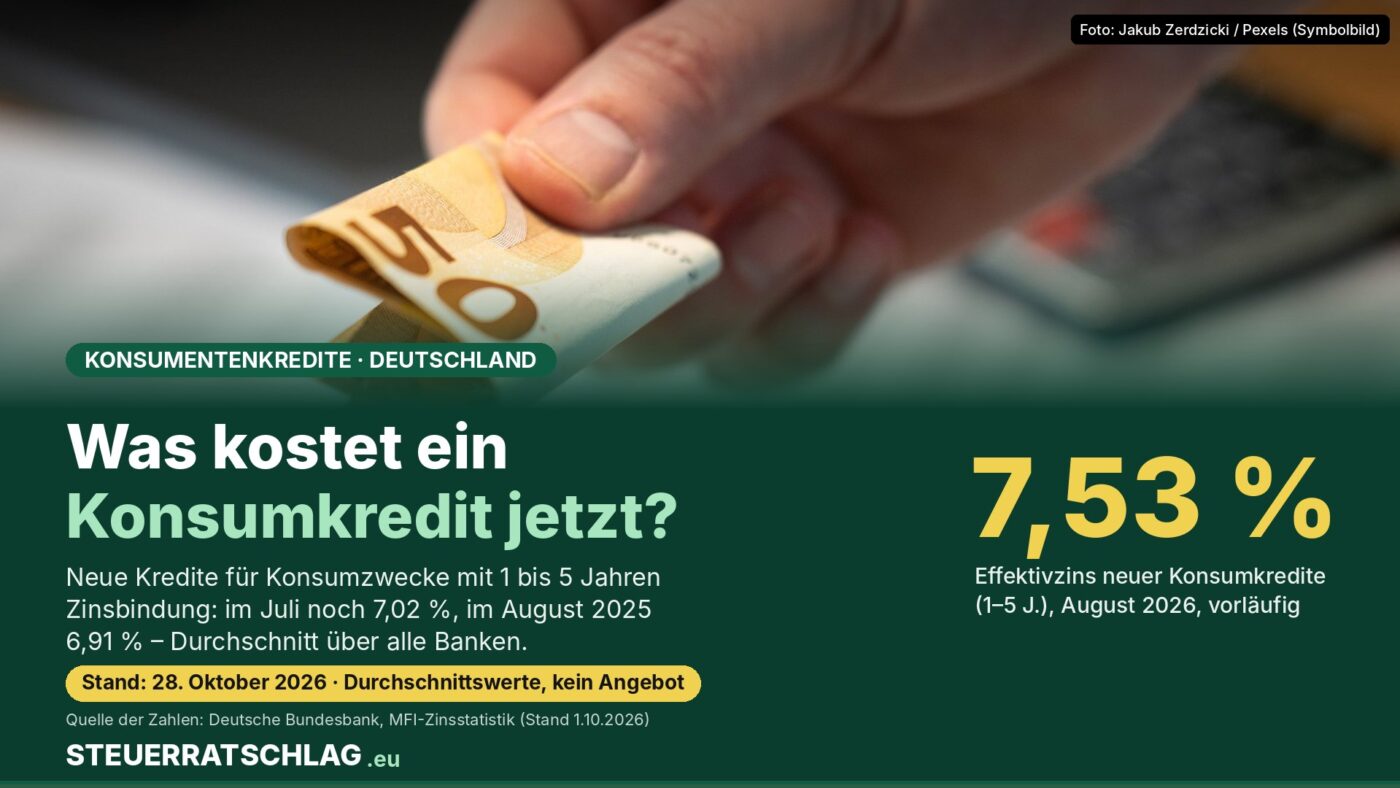
| Konsumentenkredite, über 1 bis 5 Jahre | 6,91 % | 7,02 % | 7,53 % |
| Konsumentenkredite, über 5 Jahre | 8,67 % | 8,93 % | 9,37 % |
| Wohnungsbaukredite, über 5 bis 10 Jahre | 3,56 % | 3,78 % | 3,81 % |
| Wohnungsbaukredite, über 10 Jahre | 3,73 % | 3,92 % | 4,04 % |
Quelle: Deutsche Bundesbank, Zinsstatistik, Zinssätze für das Neugeschäft – Kredite an private Haushalte (Stand 1. Oktober 2026). Durchschnittswerte über alle meldenden Banken.
Am deutlichsten fällt der Sprung bei Konsumentenkrediten mit 1 bis 5 Jahren Zinsbindung aus, zu denen typische Ratenkredite gehören: von 7,02 Prozent im Juli auf 7,53 Prozent im August. Einzelne Monatswerte schwanken allerdings spürbar.
Rechenbeispiel: Was 0,62 Prozentpunkte bei 10.000 Euro ausmachen
Annahmen dieser Modellrechnung: 10.000 Euro Kreditbetrag, 48 gleich hohe Monatsraten, Effektivzins als Durchschnittswert der Bundesbank-Statistik, vereinfachte Annuitätenrechnung ohne weitere Kosten oder Versicherungen. Echte Angebote hängen von Bonität, Laufzeit und Bank ab.
| Modellfall 10.000 Euro, 48 Monate | Effektivzins | Monatsrate | Zinskosten gesamt |
|---|---|---|---|
| Durchschnitt August 2025 | 6,91 % | 238,07 € | 1.427,59 € |
| Durchschnitt August 2026 | 7,53 % | 240,77 € | 1.557,10 € |
| Unterschied | +0,62 Punkte | +2,70 € | +129,51 € |
Berechnung: STEUERRATSCHLAG.eu auf Basis der Bundesbank-Durchschnittszinsen; Modellrechnung, kein Angebot.
Der Anstieg des Durchschnittszinses kostet im Modellfall also rund 130 Euro über vier Jahre. Für die eigene Entscheidung wichtiger als der Durchschnitt ist in der Regel der Abstand zwischen den Angeboten, die man tatsächlich bekommt – deshalb lohnt der Vergleich mehrerer Angebote anhand des effektiven Jahreszinses, nicht anhand des Sollzinses.
Was Kreditsuchende jetzt prüfen können
Banken müssen vor jedem Verbraucherkredit die Kreditwürdigkeit prüfen und dürfen den Vertrag nach § 505a des Bürgerlichen Gesetzbuchs (BGB) nur abschließen, wenn daran bei einem Ratenkredit keine erheblichen Zweifel bestehen. Vor dem Vertrag stehen dir nach § 491a BGB vorvertragliche Informationen zu, mit denen sich Angebote vergleichen lassen. Nach Abschluss hast du nach § 495 BGB grundsätzlich ein Widerrufsrecht, und nach § 500 BGB kannst du einen Verbraucherkredit jederzeit ganz oder teilweise vorzeitig zurückzahlen – bei Baukrediten mit fester Zinsbindung gelten dafür Einschränkungen.
Wird ein Antrag abgelehnt, erfahren Betroffene den Grund oft nicht: In einer Befragung im Auftrag des Verbraucherzentrale Bundesverbands (vzbv) gaben 40 Prozent der Befragten mit Kreditablehnung an, dass ihnen kein Grund genannt wurde; weitere 24 Prozent konnten die Begründung nicht nachvollziehen. Die bei der Schufa gespeicherten Daten kannst du nach Angaben der Schufa Holding AG über die kostenlose Datenkopie nach Artikel 15 der Datenschutz-Grundverordnung (DSGVO) einsehen und fehlerhafte Einträge berichtigen lassen. Ab dem 20. November 2026 gilt zudem neues Verbraucherkreditrecht, über das wir hier berichtet haben.
Unser Fazit
Die Umfrage zeichnet kein Bild eines verschlossenen Kreditmarkts, aber eines vorsichtigeren: Baukredite sind bei den Vergaberegeln etwas leichter zu bekommen, Konsumkredite im Schnitt teurer, und mehr Banken melden steigende Ablehnungsquoten. Wer einen Kredit braucht, fährt mit mehreren vergleichbaren Angeboten, vollständigen Unterlagen und einem Blick in die eigenen Schufa-Daten besser als mit einem einzelnen Antrag. Wie sich die EZB-Entscheidung vom 29. Oktober auf die Konditionen auswirkt, lässt sich vorab nicht sagen.
Für Vergleiche gilt: Maßgeblich ist der effektive Jahreszins für denselben Kreditbetrag und dieselbe Laufzeit; Restschuldversicherungen und andere Zusatzprodukte sollten getrennt bewertet werden.
Häufige Fragen
Bedeutet die Umfrage, dass ich jetzt schwerer einen Kredit bekomme?
Nicht zwingend. Die Umfrage beschreibt Tendenzen bei 33 Banken. Mehr Banken melden steigende Ablehnungsquoten, bei Baukrediten wurden die Vergaberichtlinien aber gelockert. Entscheidend bleibt die eigene Bonität.
Was ist der Unterschied zwischen Sollzins und effektivem Jahreszins?
Der Sollzins ist der vertraglich vereinbarte Zins auf den Kreditbetrag. Der effektive Jahreszins rechnet bestimmte Kosten mit ein und eignet sich deshalb besser zum Vergleich von Angeboten.
Sinken die Kreditzinsen nach der EZB-Sitzung am 29. Oktober?
Das ist offen. Die Bundesbank-Umfrage meldet für das dritte Quartal etwas verschlechterte Refinanzierungsbedingungen der Banken.