Die Förderbank des Bundes hat die Zinsen ihres Standardkredits für Kauf und Bau neu festgesetzt. Im Vergleich mit dem Bankenschnitt zeigt sich: Günstig wird KfW-Geld vor allem für Familien unterhalb der Einkommensgrenze und für klimafreundliche Neubauten.
Wer in Deutschland ein Haus oder eine Wohnung kaufen oder bauen will, denkt bei günstiger Finanzierung schnell an die KfW. Die KfW, die Förderbank des Bundes und der Länder, bietet mehrere Programme mit sehr unterschiedlichen Zinsen an. Den allgemeinen Kredit für selbst genutztes Wohneigentum, das Programm 124, kann jede Privatperson nutzen, die selbst einzieht. Seine Zinsen hat die KfW zum 21. Oktober 2026 neu festgesetzt. Ein Abgleich mit der Zinsstatistik der Deutschen Bundesbank zeigt: Dieser Kredit liegt derzeit über dem durchschnittlichen Bankzins. Deutlich günstiger sind nur Programme mit Bedingungen an Familie, Einkommen oder Energiestandard. Was das für deine Finanzierung bedeutet, zeigt dieser Überblick.
Was die KfW seit dem 21. Oktober verlangt
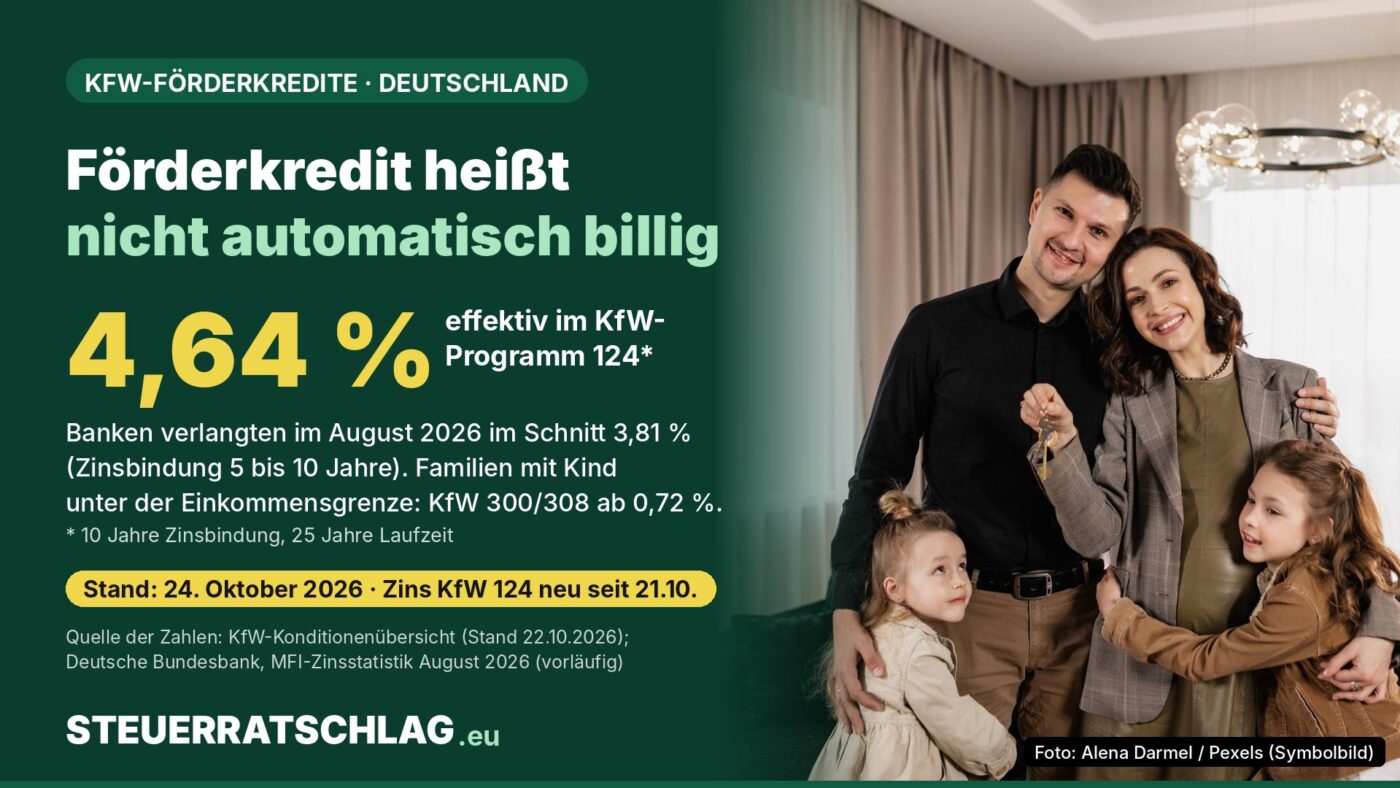
Die Konditionenübersicht der KfW für Endkreditnehmer (Stand 22. Oktober 2026) weist für das KfW-Wohneigentumsprogramm (124) neue Zinssätze mit Gültigkeit ab 21. Oktober 2026 aus. Bei 25 Jahren Laufzeit, drei tilgungsfreien Jahren und zehn Jahren Zinsbindung sind es 4,54 Prozent Sollzins, effektiv 4,64 Prozent. Mit fünf Jahren Zinsbindung sind es 4,43 Prozent (4,52 Prozent effektiv). Die KfW nennt diese Werte als Maximalzinssatz; festgelegt wird der Zins nach Angaben der KfW grundsätzlich erst bei der Zusage. Zum selben Datum hat die KfW auch die Zinsen in den Programmen Altersgerecht Umbauen (159) und Förderung genossenschaftlichen Wohnens (134) neu gesetzt.
Das Programm 124 finanziert bis zu 100.000 Euro je Vorhaben, auch Nebenkosten wie Notar, Makler und Grunderwerbsteuer. Es gibt keine Einkommensgrenze. Zu den Bedingungen gehören laut KfW aber auch: Sondertilgungen und Teilrückzahlungen sind nicht möglich, bei vollständiger vorzeitiger Rückzahlung fällt eine Vorfälligkeitsentschädigung an, und ab dem 13. Monat nach der Zusage kostet nicht abgerufenes Geld eine Bereitstellungsprovision von 0,15 Prozent pro Monat. Der Kredit muss voll im Grundbuch abgesichert werden.
| KfW-Programm | Für wen | Kredit bis | Sollzins (effektiv) | gültig seit |
|---|---|---|---|---|
| Wohneigentumsprogramm (124) | alle, die selbst einziehen; Kauf oder Bau | 100.000 € | 4,54 % (4,64 %) | 21.10.2026 |
| Klimafreundlicher Neubau (297), Effizienzhaus 40 | alle, Neubau mit Klima-Anforderungen | 100.000 € (mit QNG 150.000 €) | 2,81 % (2,85 %) | 17.09.2026 |
| Klimafreundlicher Neubau (297), Effizienzhaus 55 | alle, Baugenehmigung bei Antrag | 100.000 € | 2,03 % (2,05 %) | 10.04.2026 |
| Wohneigentum für Familien – Neubau (300) | Familien mit Kind, Einkommensgrenze | 170.000 bis 270.000 € | 0,72 % (0,72 %) | 17.09.2026 |
| Jung kauft Alt (308) | Familien mit Kind, Altbau mit Sanierungspflicht | 140.000 bis 180.000 € | 0,72 % (0,72 %) | 17.09.2026 |
Annuitätendarlehen, 25 Jahre Laufzeit, 3 tilgungsfreie Jahre, 10 Jahre Zinsbindung; Maximalzinssätze. Quelle: KfW-Konditionenübersicht, Stand 22.10.2026; Kreditbeträge laut KfW-Programmseiten.
Die Unterschiede liegen in den Voraussetzungen. Für Wohneigentum für Familien (300) muss mindestens ein Kind unter 18 Jahren im Haushalt leben, das Haushaltseinkommen darf bei einem Kind höchstens 90.000 Euro im Jahr betragen, plus 10.000 Euro für jedes weitere Kind. Das Haus muss die Effizienzhaus-Stufe 40 erreichen, darf nicht mit Öl, Gas oder Biomasse beheizt werden und muss die Treibhausgas-Anforderungen des Qualitätssiegels Nachhaltiges Gebäude Plus (QNG) erfüllen. Außerdem darf es die einzige Wohnimmobilie in Deutschland sein. Für Jung kauft Alt (308) gelten dieselben Familien- und Einkommensgrenzen; gefördert wird der Kauf eines Altbaus mit Energieeffizienzklasse F, G oder H, der danach energetisch saniert werden muss. Die Sanierung selbst und Kaufnebenkosten finanziert das Programm 308 nicht.
Wie sich die KfW-Zinsen zum Bankenschnitt verhalten
Die Deutsche Bundesbank veröffentlicht monatlich, was Banken in Deutschland für neu abgeschlossene Wohnungsbaukredite an private Haushalte verlangen. Nach der Zeitreihe SUD118 der MFI-Zinsstatistik lag der effektive Jahreszins bei 5 bis 10 Jahren Zinsbindung im August 2026 bei 3,81 Prozent (vorläufiger Wert), im März 2026 noch bei 3,60 Prozent. Bei mehr als 10 Jahren Zinsbindung waren es im August 4,04 Prozent.
Der effektive Zins im Programm 124 liegt mit 4,64 Prozent also rund 0,8 Prozentpunkte über dem August-Schnitt bei vergleichbarer Zinsbindung. Der Vergleich hat Grenzen: Der Bundesbank-Wert ist ein Durchschnitt aller Neuabschlüsse, enthält Bauspardarlehen und hängt von Bonität, Eigenkapital und Beleihung der einzelnen Kreditnehmer/-innen ab. Er stammt zudem aus dem August, die KfW-Werte aus dem Oktober. Für die eigene Entscheidung zählt deshalb das konkrete Angebot der Bank, nicht der Durchschnitt.
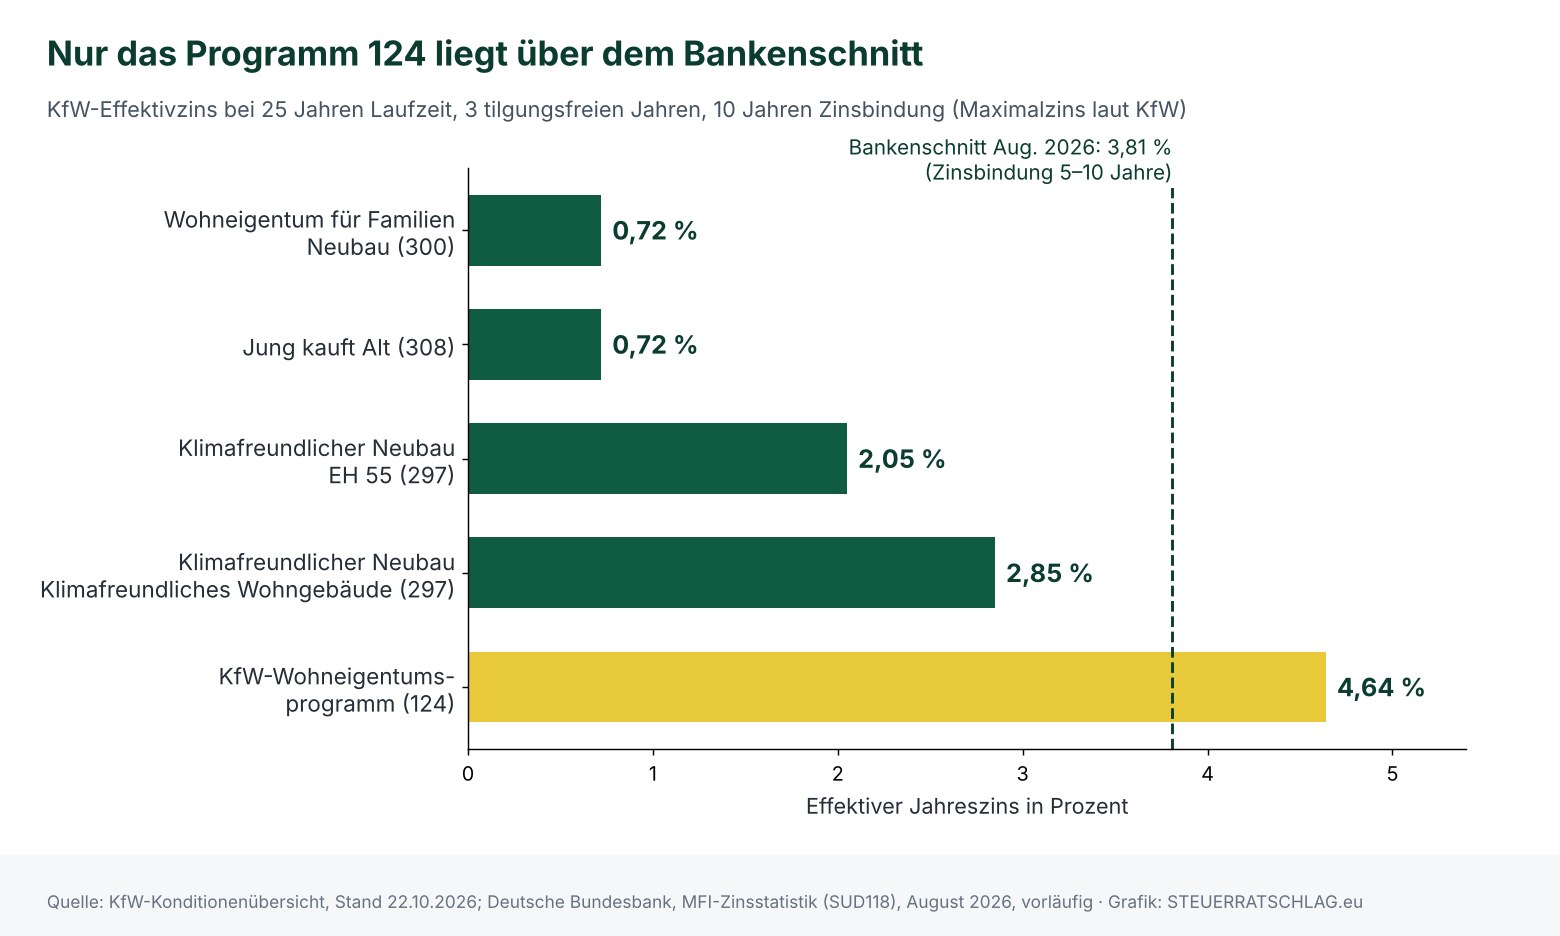
Entscheidend ist also die Programmnummer, nicht das Etikett „KfW“: Wer ohne Kinder einen Bestandsbau kauft, kommt mit dem Programm 124 derzeit nicht billiger weg als mit einem durchschnittlichen Bankdarlehen.
Modellrechnung: Was 100.000 Euro kosten
Zur Einordnung eine vereinfachte Rechnung je 100.000 Euro Kredit mit 25 Jahren Laufzeit, drei tilgungsfreien Jahren und zehn Jahren Zinsbindung. Annahmen: monatliche Zahlung, Monatszins gleich Sollzins geteilt durch zwölf, keine Gebühren. Die Familienprogramme 300 und 308 setzen höhere Mindestbeträge an; die Zahlen dienen nur dem Vergleich je 100.000 Euro.
| Programm (Sollzins) | Rate Jahr 1 bis 3 | Rate ab Jahr 4 | Zinsen in 10 Jahren | Restschuld nach 10 Jahren |
|---|---|---|---|---|
| 124 (4,54 %) | 378 € | 600 € | rund 42.200 € | rund 78.200 € |
| 297, Effizienzhaus 40 (2,81 %) | 234 € | 508 € | rund 25.700 € | rund 74.600 € |
| 300 oder 308 (0,72 %) | 60 € | 410 € | rund 6.500 € | rund 69.900 € |
Modellrechnung, keine Prognose und kein Angebot. Berechnung: STEUERRATSCHLAG.eu auf Basis der KfW-Konditionenübersicht, Stand 22.10.2026. Monatliche Raten gerundet.
Im Modell zahlt ein Haushalt im Programm 124 in den ersten zehn Jahren gut 35.000 Euro mehr Zinsen als mit dem Familienkredit. Nach Ablauf der Zinsbindung wird die Restschuld zu dann geltenden Zinsen weiterfinanziert; wie hoch die sind, weiß heute niemand.
Unser Fazit
Das Programm 124 ist bequem, weil es ohne Einkommensgrenze und für Kauf wie Bau zu haben ist. Ein Zinsvorteil ist damit derzeit nicht verbunden: Der Effektivzins liegt über dem Bankenschnitt, Sondertilgungen sind ausgeschlossen. Wer ein Bankangebot mit KfW-Baustein bekommt, sollte deshalb prüfen lassen, wie die Rechnung ohne den 124er-Kredit aussähe. Für Familien mit Kind unter den Einkommensgrenzen und für alle, die ein Effizienzhaus bauen, sieht es anders aus: Hier liegen die KfW-Zinsen deutlich unter dem Markt. Wichtig für alle Programme: Den Antrag stellst du über deine Bank oder deinen Finanzierungspartner, bevor du den Kaufvertrag unterschreibst oder mit dem Bau beginnst.
Wo finde ich was?
- Aktuelle Zinssätze aller KfW-Programme: KfW-Konditionenübersicht
- Förderung für Neubau und Kauf neuer Immobilien: KfW-Übersicht Neubau; für Bestandsimmobilien: KfW-Übersicht bestehende Immobilie
- Durchschnittliche Bankzinsen für Baukredite: Zeitreihen-Datenbank der Deutschen Bundesbank
- Landesprogramme und weitere Förderungen: Förderdatenbank des Bundes; unabhängige Einordnung: Verbraucherzentrale zu staatlicher Förderung beim Hauskauf
Portal-Check: KfW-Konditionenübersicht
Die Übersicht stammt von der KfW selbst. Die KfW ist nach eigenen Angaben eine Anstalt des öffentlichen Rechts, gegründet 1948, zu 80 Prozent im Besitz des Bundes und zu 20 Prozent der Länder. Sie finanziert ihre Förderkredite nach eigenen Angaben hauptsächlich über Kredite am Kapitalmarkt; die Übersicht selbst ist werbefrei und kostenlos. Alternativen sind die Programmseiten auf kfw.de mit Erläuterungen und die Förderdatenbank des Bundes, die auch Landesprogramme aufführt. Redaktionsurteil: ★★★★☆ (4 von 5). Pluspunkte: amtliche Primärquelle, tagesaktuell, mit Gültigkeitsdatum je Zinssatz. Abzug: reine Tabelle mit Kürzeln wie „25/3/10“, ohne Erklärung der Voraussetzungen, auf dem Smartphone schwer lesbar.
Häufige Fragen
Ist ein KfW-Kredit immer günstiger als ein Bankkredit?
Nein. Im Programm 124 liegt der effektive Zins mit 4,64 Prozent (Stand 22. Oktober 2026) über dem durchschnittlichen Bankzins von 3,81 Prozent, den die Bundesbank für August 2026 ermittelt hat. Deutlich günstiger sind die Programme 297, 300 und 308, die an Bedingungen geknüpft sind.
Gilt der Zins vom Tag meines Antrags?
Nach Angaben der KfW wird der Zinssatz grundsätzlich erst bei der Zusage festgelegt. Ändert die KfW ihre Konditionen zwischen Antrag und Zusage, kann sich der Zins also noch verschieben.