Deutschland · Stand: 26. Oktober 2026. Neue Daten aus Sachsen-Anhalt zeigen höhere Steuerfestsetzungen für 2025. Die Statistik erfasst jedoch nicht alle im selben Jahr erfolgten Vermögensübertragungen.
Die Finanzverwaltungen im Bundesland Sachsen-Anhalt in Mitteldeutschland haben 2025 insgesamt 29,0 Millionen Euro Erbschaft- und Schenkungsteuer festgesetzt. Das waren 38,5 Prozent mehr als im Vorjahr, teilte das Statistische Landesamt am 23. Oktober 2026 mit. Die nun veröffentlichten Ergebnisse betreffen 1.742 erstmals veranlagte Erbschaften und Schenkungen.
Was die neuen Zahlen tatsächlich messen
Die amtliche Veröffentlichung vom 23. Oktober weist Vermögen von zusammen 249,6 Millionen Euro aus. Auf Erwerbe von Todes wegen entfielen 1.522 Fälle und auf Schenkungen 220 Fälle. Die festgesetzte Erbschaftsteuer betrug 24,1 Millionen Euro, die Schenkungsteuer 4,8 Millionen Euro. Die veröffentlichten Teilbeträge sind gerundet und ergeben deshalb nicht exakt die ebenfalls gerundete Gesamtsumme.
Entscheidend ist die zeitliche Abgrenzung: Das Landesamt zählt diejenigen Übertragungen, für die die Finanzverwaltung im Berichtsjahr erstmals eine Steuerfestsetzung vorgenommen hat. Die Übertragung selbst muss nicht im selben Jahr stattgefunden haben. Ebenso lässt sich aus diesen Angaben nicht die Gesamtzahl aller Erbschaften und Schenkungen in Sachsen-Anhalt ablesen.
Höhere Summe, niedrigere Belastungsquote
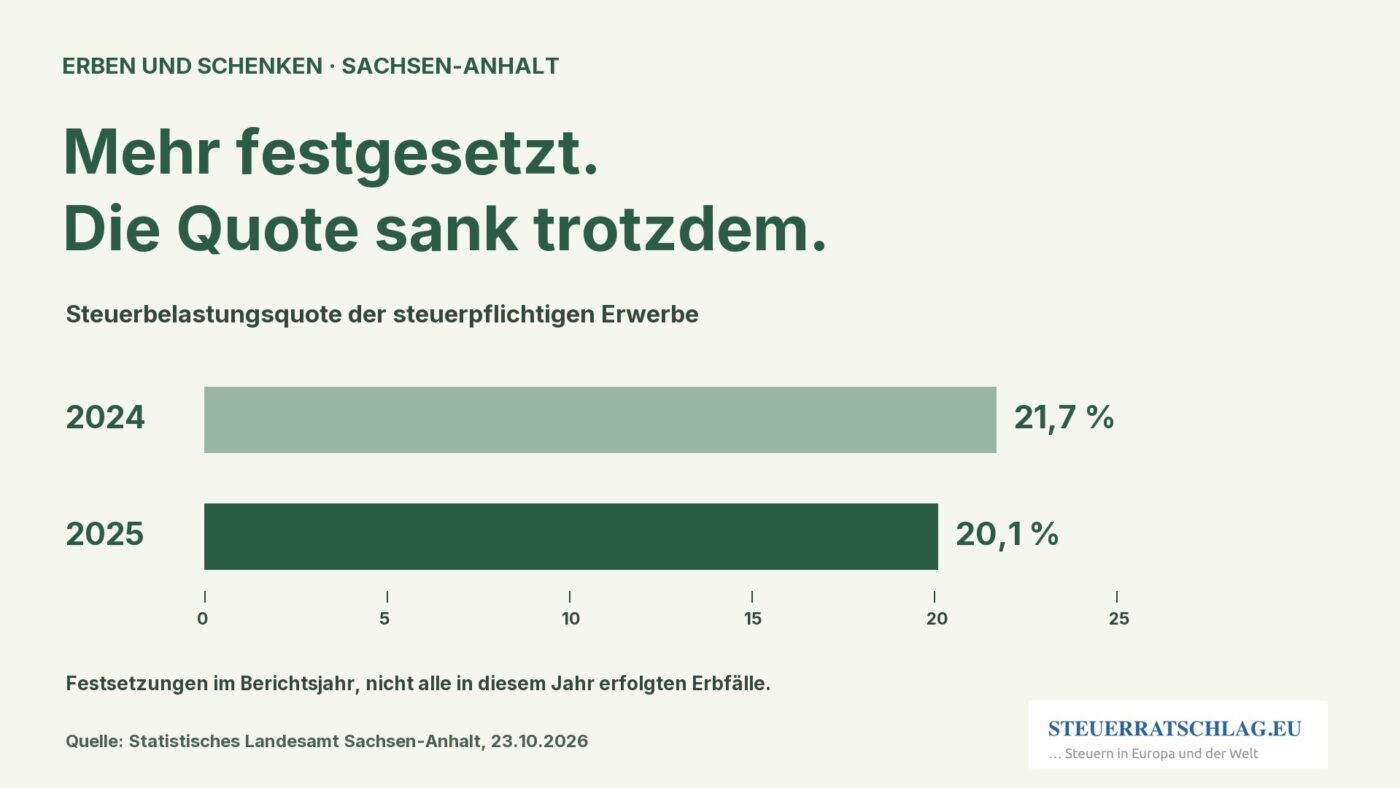
Die durchschnittliche Steuerbelastungsquote der steuerpflichtigen Erwerbe lag nach den veröffentlichten Ergebnissen 2025 bei 20,1 Prozent; 2024 waren es 21,7 Prozent. Sie bezieht sich auf die steuerpflichtigen Erwerbe nach Berücksichtigung der maßgeblichen Abzüge und weiterer steuerlicher Positionen. Sie ist kein pauschaler Steuersatz für den gesamten Nachlass.
Eine gestiegene Steuersumme und eine gesunkene Quote widersprechen einander nicht: Summe und Verhältniszahl beantworten verschiedene Fragen. Die eine beschreibt den insgesamt festgesetzten Betrag, die andere dessen Verhältnis zur steuerpflichtigen Bemessungsgrundlage. Welche individuellen Konstellationen den Jahresvergleich beeinflusst haben, lässt sich aus einer solchen Gesamtsumme allein nicht bestimmen.
Freibeträge bleiben eine gesonderte Frage
Für die persönliche steuerliche Einordnung ist nicht die landesweite Durchschnittsquote maßgeblich. § 16 des Erbschaftsteuer- und Schenkungsteuergesetzes sieht bei unbeschränkter Steuerpflicht persönliche Freibeträge vor. Für Ehegatten und eingetragene Lebenspartner sind es 500.000 Euro, für Kinder grundsätzlich 400.000 Euro.
Für Enkel beträgt der Freibetrag grundsätzlich 200.000 Euro; Kinder bereits verstorbener Kinder können unter die höhere Grenze fallen. Für Personen der Steuerklasse II und die übrigen Personen der Steuerklasse III nennt das Gesetz jeweils 20.000 Euro. Welcher Freibetrag tatsächlich greift, hängt damit unter anderem vom Verwandtschaftsverhältnis und der steuerlichen Einordnung ab.
Diese Beträge sind keine Auszahlung des Finanzamts. Ein Freibetrag bezeichnet den Teil eines Erwerbs, der nach der entsprechenden gesetzlichen Vorschrift steuerfrei bleibt. Die amtliche Statistik aus Sachsen-Anhalt ändert diese bundesgesetzlichen Grenzen nicht. Aus ihrem prozentualen Jahresvergleich ergibt sich folglich auch kein neuer individueller Steuerbescheid.
Frühere Übertragungen können mitzählen
Eine weitere wichtige Grenze enthält § 14 desselben Gesetzes: Mehrere innerhalb von zehn Jahren von derselben Person erhaltene Vermögensvorteile werden für die dort geregelte Berechnung zusammengerechnet. Frühere Erwerbe werden mit ihrem damaligen Wert einbezogen. Das Gesetz enthält dazu auch Regeln zur Anrechnung früherer Steuer.
Ein einzelner neu übertragener Betrag lässt sich deshalb nicht immer isoliert beurteilen. Für eine belastbare persönliche Berechnung können auch frühere Übertragungen derselben Person relevant sein. Die neue Landesstatistik liefert dafür keine individuellen Angaben und ersetzt keine Prüfung des konkreten Falls.
Unser Fazit
Die Meldung dokumentiert einen deutlichen Anstieg der festgesetzten Steuersumme. Sie belegt jedoch nicht, dass alle Erben stärker belastet wurden oder Steuersätze erhöht worden sind. Für die Einordnung müssen Berichtsjahr, steuerpflichtiger Erwerb, persönliche Freibeträge und frühere Übertragungen getrennt betrachtet werden.
Wo finde ich was?
- Die verlinkte Landesamtsmeldung enthält Ergebnisse und methodische Abgrenzung.
- § 16 Erbschaftsteuer- und Schenkungsteuergesetz regelt persönliche Freibeträge.
- § 14 erläutert die Berücksichtigung früherer Erwerbe derselben Person.
Häufige Fragen
Ist 2025 das Jahr sämtlicher hier gezählter Erbfälle?
Nein. Maßgeblich ist das Jahr der erstmaligen Steuerfestsetzung; der Erwerb kann früher erfolgt sein.
Hat sich durch die Statistik der persönliche Freibetrag geändert?
Nein. Die Statistik berichtet über Festsetzungen. Die persönlichen Freibeträge ergeben sich aus dem Gesetz.
Ist die durchschnittliche Quote mein persönlicher Steuersatz?
Nein. Sie beschreibt ein statistisches Verhältnis und erlaubt keine individuelle Steuerberechnung.
Beitragsgrafik: Eigene Darstellung von STEUERRATSCHLAG.eu mit vorhandenem Originallogo. Quelle: Statistisches Landesamt Sachsen-Anhalt, Veröffentlichung vom 23. Oktober 2026. Balken beginnen bei null; dargestellt ist die Steuerbelastungsquote der steuerpflichtigen Erwerbe.